La lecture de cet article prend environ 38 minutes. Pas le temps pour le moment ? Aucun souci. Envoyez-vous la version sans publicité par e-mail et lisez-la plus tard.
À Dubaï, l’assurance santé est obligatoire et liée à votre visa. Vous avez le choix entre la carte santé publique, très abordable, la couverture proposée par l’employeur et un plan international complet. Voici ce que coûte chaque option.
Si vous vous installez à Dubaï, l’une des premières démarches à prévoir est la souscription d’une assurance santé.
C’est un sujet d’autant plus important que les Émirats arabes unis ont un système de santé très particulier.
Les établissements de santé du pays sont de premier ordre. Beaucoup d’hôpitaux proposent même des services VIP, même si ceux-ci coûtent souvent cher.
C’est pourquoi une assurance santé est indispensable pendant votre séjour. À Dubaï, tout le monde doit en avoir une.
Dans cet article, nous passons en revue tout ce qu’un expatrié doit savoir sur l’assurance santé à Dubaï : les options, les garanties, les exclusions, le vocabulaire et la façon de choisir le bon contrat pour vous et votre famille.
Si vous voulez simplement savoir quelle assurance prendre à Dubaï, il s’agit d’une assurance santé pour expatriés. Vous pouvez comparer les offres sur notre page de comparaison.
Contents
- L'essentiel à retenir
- Une assurance santé est-elle nécessaire aux Émirats arabes unis ?
- Ce qu'il faut savoir sur le système de santé des Émirats
- La carte santé
- L'assurance privée
- L'assurance santé si vous êtes indépendant, freelance ou sans emploi
- L'assurance santé pour les familles
- L'assurance obligatoire hors de Dubaï et d'Abou Dabi
- Choisir une assurance privée
- Les formules
- Le paiement
- Où souscrire une assurance santé
- Alors, quelle assurance choisir ?
- Questions fréquentes
- L'assurance santé est-elle obligatoire à Dubaï ?
- Que se passe-t-il si mon assurance santé expire ?
- Mon employeur doit-il aussi couvrir ma famille ?
- Puis-je utiliser mon assurance de mon pays d'origine à Dubaï ?
- L'assurance santé à Dubaï couvre-t-elle les maladies préexistantes ?
- Ai-je encore besoin d'une assurance avec un Golden Visa ?
- Sources citées
L’essentiel à retenir
- L’assurance santé est obligatoire aux Émirats arabes unis : sans elle, impossible d’obtenir ou de renouveler un visa de résident.
- Depuis 2025, une assurance santé de base est obligatoire pour les salariés du secteur privé et les employés de maison dans les sept émirats, et c’est à votre employeur de la fournir si vous travaillez ici.
- La carte santé publique est l’option la moins chère et couvre même les maladies préexistantes, mais elle vous limite aux hôpitaux publics.
- L’assurance obligatoire fournie par l’employeur couvre l’essentiel, avec des plafonds bas et un accès restreint à quelques établissements de votre émirat.
- L’assurance internationale pour expatriés offre la couverture la plus large et vous suit à l’étranger, généralement pour 100 à 500 USD par mois.
- Les contrats privés locaux sont la meilleure piste pour couvrir les maladies préexistantes si vous comptez rester longtemps.
- Votre conjoint et vos enfants doivent être assurés à part : prévoyez un budget pour toute la famille.
- Lisez les petites lignes sur les quotes-parts, les délais de carence et les réseaux d’hôpitaux avant de signer.
Une assurance santé est-elle nécessaire aux Émirats arabes unis ?
Si vous voulez vous installer aux Émirats arabes unis en tant qu’expatrié, vous devez avoir une assurance santé, et c’est une obligation légale.
- Vous devez présenter une preuve d’assurance santé pour toute demande de visa de résident aux Émirats
- Vous devez rester assuré pendant toute la durée de votre séjour. Les personnes prises sans assurance s’exposent à une amende d’environ 300 AED (~82 USD) à 500 AED (~136 USD) par mois selon l’émirat, soit parfois plus que le prix d’une prime d’assurance.
Bonne nouvelle : si vous travaillez aux Émirats, c’est votre employeur qui paie votre assurance santé.
Vous pouvez aussi souscrire n’importe quelle assurance privée qui respecte les exigences minimales de la Dubai Health Authority (DHA).
Nous reviendrons plus en détail sur ces options.
Ce qu’il faut savoir sur le système de santé des Émirats
Pour bien comprendre l’assurance santé aux Émirats arabes unis, il faut d’abord connaître quelques points clés du système de santé du pays.
Les émirats
Les Émirats arabes unis comptent sept émirats : Abou Dabi, Dubaï, Charjah, Ajman, Oumm al-Qaïwaïn, Ras el-Khaïmah et Fujaïrah.
Comme pour la santé au Canada, chaque émirat a son propre dirigeant et ses propres organismes qui supervisent le système de santé. Concrètement, cela signifie que :
- Chaque émirat a son propre programme d’assurance publique et son réseau d’hôpitaux.
- Les exigences en matière d’assurance obligatoire peuvent différer d’un émirat à l’autre.
- Le coût des soins varie lui aussi selon les émirats.
- Votre assurance peut ne vous couvrir que dans un émirat donné.
Les deux émirats les plus importants sont Abou Dabi, le plus grand et le principal producteur de pétrole, et Dubaï, le centre commercial.
À Dubaï, le système de santé est géré par la Dubai Health Authority (DHA), tandis qu’à Abou Dabi, c’est le Département de la santé d’Abou Dabi qui s’en charge.
Les hôpitaux
Les Émirats arabes unis, et Dubaï en particulier, sont une destination prisée du tourisme médical.
Les établissements et la compétence des médecins sont comparables à ceux du Royaume-Uni ou de l’Allemagne.
En revanche, le prix moyen d’une consultation est élevé. Comptez environ 270 AED (74 USD) par visite dans un hôpital privé de Dubaï, et davantage encore chez un spécialiste.
Une opération du cœur à Dubaï peut coûter trois fois plus cher qu’en Thaïlande.
À noter : aux Émirats, les hôpitaux privés sont deux fois plus nombreux que les hôpitaux publics.
Cela s’explique par la forte population expatriée, et beaucoup d’expatriés préfèrent les hôpitaux privés pour leurs délais d’attente plus courts et leurs médecins anglophones. Les Émirats ont d’ailleurs le plus fort pourcentage d’expatriés au monde, avec 89 % de la population totale.
Les hôpitaux publics accueillent surtout les citoyens émiratis, qui bénéficient de soins gratuits. Pour se faire soigner dans un hôpital public, il faut avoir une carte santé, une forme d’assurance publique.
Les médecins
Beaucoup de familles émiraties consultent un seul médecin de famille pour toute la maisonnée, des enfants aux personnes âgées. Le principe ressemble à celui du médecin de famille au Royaume-Uni et au Canada.
Plutôt que de passer par un généraliste, beaucoup de gens préfèrent consulter directement un spécialiste. Ils aiment aussi choisir leur médecin eux-mêmes au lieu de se le voir attribuer.
Vous trouverez des listes de médecins par spécialité et par hôpital, avec prise de rendez-vous en ligne, sur de nombreux sites gouvernementaux, dont ceux du Ministère de la Santé et de la Prévention et de Dubai Healthcare City.
Vous pouvez aussi demander une recommandation à votre assureur.
La carte santé
Les Émirats arabes unis ont un système d’assurance publique singulier, où les prestations varient beaucoup entre citoyens et expatriés.
Les citoyens émiratis sont couverts gratuitement, alors que les expatriés paient l’hôpital à chaque utilisation de leur carte santé. Les cotisations des expatriés sont aussi plus élevées que celles des citoyens, et la gratuité des soins est réservée à ces derniers.
De plus, l’assurance publique des citoyens émiratis comprend une couverture internationale, alors que les expatriés sont en général couverts uniquement dans leur émirat.
C’est pourquoi beaucoup d’Émiratis préfèrent se faire soigner à l’étranger, par exemple en Thaïlande. Même en payant le billet d’avion, le coût total reste inférieur, y compris dans un hôpital privé haut de gamme de Bangkok.
L’assurance publique des Émirats prend la forme d’une carte santé. Chaque émirat a son propre programme, et les cartes destinées aux expatriés et aux citoyens portent des noms différents.
À Dubaï, par exemple, la carte santé des expatriés s’appelle la carte DHA.
Les garanties
La carte santé pour expatriés couvre de nombreux types de soins, hors dentaire, optique et audition, mais vous oblige à vous rendre dans les établissements publics reconnus par votre programme. Les soins restent à votre charge, mais les tarifs sont bien inférieurs à ceux d’un hôpital privé.
Avec la carte santé, une consultation chez un généraliste dans un hôpital public coûte environ 12 USD, contre 70 USD dans un hôpital privé pour la même prestation.
La carte donne aussi droit à des vaccinations gratuites, ce qui en fait une option très prisée des expatriés qui ont des enfants à Dubaï.
Les formules
À Dubaï, les expatriés ont le choix entre deux cartes santé : la carte DHA et la carte MOHAP.
La carte DHA, gérée par la Dubai Health Authority, donne accès à quatre hôpitaux publics de Dubaï (Rashid, Latifa, Dubai et Hatta) ainsi qu’à d’autres centres de santé de l’émirat.
Si vous déménagez dans un autre émirat, vous devrez demander une nouvelle carte santé sur place.
La carte MOHAP, gérée par le Ministère de la Santé et de la Prévention, donne accès aux centres de santé de tous les émirats sauf Abou Dabi.
Les tarifs
La carte MOHAP coûte 500 AED par an, quel que soit l’âge. Elle est donc un peu plus chère que la carte DHA, à 300 AED par an pour les plus de 18 ans, 100 AED par an pour les 0 à 9 ans et 200 AED par an pour les 10 à 17 ans.
La validité
Les cartes santé des expatriés sont valables un an. Elles se renouvellent en ligne ou directement au centre de santé, trois mois avant l’expiration.
La demande
Les expatriés de Dubaï peuvent demander une carte santé. Vous pouvez le faire en ligne sur le site de la DHA pour la carte DHA, ou sur le site du MOHAP pour la carte MOHAP.
Vous pouvez aussi vous rendre directement dans un centre de santé du réseau concerné, où la carte peut vous être remise dans la journée.
Voici les documents à fournir pour la demande :
- Une photo d’identité récente sur fond blanc
- Une copie de votre passeport, avec la page d’identité et la page du visa
- Un justificatif de domicile, comme un contrat de location, une facture de services ou un titre de propriété
Si vous avez un conjoint et/ou des enfants, il faut aussi fournir l’acte de mariage et leurs actes de naissance.
Avantages et inconvénients
Le principal atout de la carte santé, c’est son coût réduit. La prime annuelle peut même être inférieure à celle d’une assurance santé privée.
Elle couvre aussi les maladies préexistantes, que les assurances privées internationales excluent le plus souvent.
L’inconvénient, c’est que vous êtes limité aux hôpitaux publics, avec parfois des délais d’attente plus longs et un médecin qui ne parle pas forcément anglais.
En cas d’hospitalisation, vous serez en chambre partagée. Vous payez de votre poche à chaque utilisation de la carte, et celle-ci est limitée à 10 transactions par an.
En avez-vous besoin ?
Si vous ne prenez une assurance que pour le visa, la carte santé est l’option la plus économique. Beaucoup d’expatriés en prennent d’ailleurs une en plus de leur assurance privée, pour couvrir ce que celle-ci exclut (les maladies préexistantes, par exemple).
La plupart des expatriés prennent aussi une carte santé pour leurs enfants, surtout pour les vaccinations gratuites.
L’assurance privée
Comme la carte santé ne permet d’accéder qu’aux hôpitaux publics, beaucoup d’expatriés de Dubaï optent pour une assurance privée, plus souple et mieux couvrante que l’assurance publique.
Avec une assurance privée, vous pouvez vous rendre dans l’établissement privé de votre choix. Selon votre contrat, certains soins peuvent même être pris en charge intégralement.
Les expatriés de Dubaï préfèrent aussi les hôpitaux privés pour les raisons suivantes :
- Des délais d’attente plus courts
- Des médecins anglophones
- Plus de commodité, puisque Dubaï compte deux fois plus d’hôpitaux privés que d’hôpitaux publics.
Les expatriés de Dubaï ont accès à trois grands types d’assurance santé privée :
- L’assurance obligatoire
- L’assurance internationale
- L’assurance locale
L’assurance obligatoire
Si vous êtes salarié à Dubaï, votre employeur est légalement tenu de vous fournir une assurance santé.
L’assurance obligatoire fournie par l’employeur comprend généralement les garanties suivantes :
- Couverture des maladies préexistantes
- C’est l’un de ses meilleurs points. Elle s’accompagne d’un délai de carence de 6 mois, mais c’est une garantie que les assurances internationales proposent rarement.
- Un plafond annuel de 150 000 AED (40 000 USD)
- Cette somme ne suffit pas si l’on vous diagnostique une maladie grave nécessitant une opération et plusieurs jours d’hospitalisation.
- Hospitalisation, principalement en chambre partagée
- Soins ambulatoires
- Maternité : jusqu’à 7 000 AED pour un accouchement par voie basse et 10 000 AED pour une césarienne, avec 10 % de quote-part
- C’est insuffisant. Le forfait accouchement moyen dans un hôpital privé de Dubaï est de 15 000 AED, hors suivi prénatal.
- Si vous ne comptez que sur l’assurance obligatoire, il vous restera donc au moins 8 500 AED à payer de votre poche : la garantie maternité plafonne à 7 000 AED et vous supportez 10 % de quote-part, plafonnée à 500 AED.
- Plafond de 1 500 AED pour les médicaments (tous ne sont pas couverts)
- Choix limité d’hôpitaux dans votre émirat
- 20 % de quote-part, plafonnée à 500 AED par acte et 1 000 AED par an
- Sauf urgence médicale, l’assurance obligatoire ne prend généralement en charge que les visites dans un hôpital de Dubaï.
C’est la formule la plus basique de l’assurance privée aux Émirats. Dans l’ensemble, la couverture est correcte mais pas complète.
L’assurance internationale
Si vous voulez une meilleure couverture que l’assurance obligatoire de votre employeur, tournez-vous vers l’assurance internationale. Elle protège mieux, mais elle coûte aussi plus cher.
Elle est également très appréciée des indépendants et des entrepreneurs, ainsi que des expatriés qui veulent une couverture internationale pour eux-mêmes et leur famille.
L’assurance internationale est souvent appelée assurance pour expatriés. Comme son nom l’indique, elle est conçue pour eux. De nombreux contrats internationaux comprennent :
- Une couverture internationale, y compris dans votre pays d’origine
- Un plafond annuel élevé, à partir de 1 000 000 USD, voire une couverture illimitée pour certains contrats
- L’hospitalisation, avec chambre individuelle
- La liberté de choisir n’importe quel hôpital
- La possibilité de conserver le contrat même après un déménagement dans un autre pays
La couverture internationale est l’un des grands atouts de ces contrats. Elle vous permet de rentrer vous faire soigner dans votre pays d’origine, dans un environnement familier, ce qui est très utile pour tout traitement exigeant une longue convalescence.
Cependant, la plupart des contrats internationaux ne couvrent pas les États-Unis, sauf si vous passez à une formule supérieure.
Par ailleurs, le plafond est bien plus élevé que celui de l’assurance obligatoire et vous avez droit à une chambre individuelle. Vous pouvez aussi vous rendre dans l’hôpital de votre choix, à Dubaï comme en voyage à l’étranger.
Ces contrats sont aussi plus simples à comprendre. Les formules sont assez claires, et en cas de besoin, vous pouvez joindre leurs conseillers à toute heure, en anglais ou dans d’autres langues courantes comme l’espagnol, le français et l’allemand.
Attention toutefois : l’assurance internationale ne couvre généralement pas les maladies préexistantes. Vous ne serez donc pas couvert pour une maladie chronique ou grave que vous avez déjà, sauf si vous en êtes complètement guéri depuis au moins six mois.
En réalité, partout dans le monde, les assurances santé privées excluent en général les maladies préexistantes. Les Émirats arabes unis font figure de rare exception.
Si vous ne comptez pas rester définitivement à Dubaï, mieux vaut donc envisager une assurance internationale dès le départ. Ainsi, vous serez couvert pour toute maladie survenue pendant votre séjour avant qu’elle ne devienne une maladie préexistante.
Le prix est le principal avantage de l’assurance internationale. Selon votre âge, votre état de santé et la formule choisie, comptez entre 100 et 500 USD par mois.
Plusieurs assureurs internationaux sont disponibles.
Cigna Global est considéré comme un assureur international haut de gamme pour ses formules complètes, son service client et son vaste réseau d’hôpitaux de confiance, qui compte plus de 1,65 million d’établissements dans le monde. Son service mondial de télémédecine vous permet aussi de joindre leurs médecins, généralement sous 24 heures.
C’est pourquoi beaucoup affirment qu’avec Cigna, on ne se trompe pas. Mais il y a un revers : ses formules peuvent coûter plus cher que celles d’autres assureurs internationaux.
Si vous voulez une formule à couverture illimitée, jetez un œil à William Russell. Il travaille aussi avec un assureur local, Dubai Insurance Company, pour mieux vous accompagner auprès des hôpitaux de Dubaï.
Son réseau hospitalier mondial reste toutefois nettement plus petit que celui de Cigna.
Si vous venez des États-Unis, regardez du côté de BCBS, l’un des très rares assureurs à pouvoir vous couvrir pendant vos séjours aux États-Unis. Il est affilié au réseau Blue Cross.
Pour une formule abordable avec une franchise élevée, découvrez IMG.
Vous pouvez aussi vous adresser à International Citizen, un courtier en assurance santé internationale, pour comparer de nombreuses formules mondiales et obtenir une recommandation adaptée à vos besoins.
L’assurance locale
En plus de l’assurance santé internationale, vous pouvez souscrire auprès des compagnies d’assurance privées des Émirats arabes unis. Elles proposent des contrats aux résidents comme aux expatriés.
Les contrats de ces assureurs locaux s’alignent sur l’assurance santé obligatoire.
Toutes les formules offrent au minimum un plafond de 150 000 AED, avec un délai de carence de 6 mois pour les maladies préexistantes. En passant à une formule supérieure, vous pouvez relever le plafond annuel ou supprimer ce délai. Certaines formules haut de gamme couvrent ces maladies immédiatement.
Par exemple, la meilleure formule d’ADNIC, un assureur basé à Abou Dabi, offre un plafond annuel de 5 000 000 AED et couvre les maladies préexistantes.
Avec Daman Health, vous pouvez obtenir une couverture internationale comparable à celle d’une assurance internationale.
Certains assureurs, comme MetLife, proposent des garanties complémentaires pour des maladies précises, comme le cancer.
Les assurances santé privées comportent de nombreux détails à vérifier. Certaines formules, par exemple, n’autorisent l’hôpital que pour les hospitalisations, alors que les soins ambulatoires se font obligatoirement en clinique.
Les contrats locaux comportent aussi généralement une quote-part de 10 à 20 %.
Pour les maladies préexistantes, l’assurance privée locale fait mieux que l’assurance internationale : vous bénéficiez au minimum d’un plafond de 150 000 AED. Elle dispose en outre d’un système de tiers payant avec presque tous les hôpitaux du pays.
Vous n’avez donc pas à avancer les frais puis à demander un remboursement.
En revanche, elle peut même coûter plus cher que l’assurance internationale si vous voulez une couverture internationale et un plafond annuel similaire.
Le réseau d’hôpitaux est aussi bien plus restreint, les formules sont plus compliquées que celles des assureurs internationaux, et les conseillers ne parlent pas toujours bien anglais.
L’Essential Benefits Plan (EBP)
L’Essential Benefits Plan est une assurance santé privée destinée aux travailleurs à faible revenu qui gagnent moins de 4 000 AED (1 090 USD) par mois.
Ce plan est le fruit d’une collaboration entre le gouvernement des Émirats et des assureurs privés de Dubaï. Il offre une couverture de base pour une prime très abordable, de 550 à 650 AED (150 à 177 USD) par an.
Contrairement à une idée répandue, ce plan est ouvert aux expatriés de Dubaï qui remplissent les critères d’éligibilité, notamment ceux qui gagnent 4 000 AED ou moins par mois.
On peut dire que la couverture de l’Essential Benefits Plan sert de référence pour l’assurance de base proposée par les assureurs privés de Dubaï. C’est la formule la plus économique du marché qui respecte le minimum de couverture exigé par la Dubai Health Authority.
La couverture de l’EBP est identique à celle de l’assurance obligatoire, c’est pourquoi beaucoup d’employeurs choisissent ce plan pour leurs salariés afin de satisfaire à l’exigence minimale.
L’assurance santé si vous êtes indépendant, freelance ou sans emploi
Tout ce qui précède suppose qu’un employeur souscrit l’assurance à votre place. Avec un permis freelance, un Golden Visa, un visa retraite ou sans emploi du tout, il n’y a pas d’employeur, c’est donc à vous de trouver un contrat conforme.
La règle de fond ne change pas. Une preuve d’assurance santé est exigée pour un visa de résident aux Émirats, qu’un emploi y soit rattaché ou non. Seul change celui qui doit chercher le contrat.
- Souscrivez auprès d’un assureur agréé dans l’émirat qui délivre votre visa. Un contrat souscrit à l’étranger, aussi bon soit-il, peut ne pas suffire à lui seul à satisfaire l’exigence locale.
- Vérifiez que le contrat respecte les garanties minimales exigées par l’autorité locale, et pas seulement qu’il existe. Une formule bon marché qui reste sous le minimum ne passera pas le renouvellement du visa.
- Si vous partagez votre année entre plusieurs pays, demandez-vous si un contrat international vous convient mieux qu’un contrat local, et vérifiez qu’il satisfait toujours l’exigence des Émirats.
- Budgétez-la comme un coût annuel fixe de la résidence plutôt que comme un extra facultatif, car le renouvellement en dépend.
L’assurance santé pour les familles
Bien que la Dubai Health Authority encourage les employeurs à assurer aussi les personnes à charge de leurs salariés, ce n’est généralement pas le cas à Dubaï. Si votre famille vit avec vous, vous devrez très probablement souscrire une assurance santé distincte pour elle.
Les expatriés y voient souvent l’un des principaux coûts cachés de la vie de famille aux Émirats. On entend régulièrement qu’une assurance bon marché pour les personnes à charge, souscrite uniquement pour satisfaire la règle du visa, s’avère presque inutile au quotidien. Les cliniques du réseau sont à Dubaï alors que la famille habite à Charjah ou dans un émirat du nord. Si vous avez des personnes à charge, prévoyez donc un vrai contrat, pas seulement le minimum.
En clair, toute personne vivant aux Émirats doit être assurée. C’est pourquoi l’assurance santé familiale y est un marché florissant.
Si vous vivez à Abou Dabi, votre employeur doit assurer votre conjoint, vous-même et jusqu’à trois de vos enfants de moins de 18 ans.
Si vous vous installez à Charjah ou dans l’un des autres émirats du nord, les règles ont changé. Depuis le 1er janvier 2025, l’assurance santé de base est obligatoire dans les sept émirats.
Si vous travaillez ici, votre employeur doit la fournir, comme le faisaient déjà les employeurs de Dubaï et d’Abou Dabi. Vous restez responsable de l’assurance de votre conjoint, de vos enfants et de toute autre personne à charge que vous parrainez.
L’assurance obligatoire hors de Dubaï et d’Abou Dabi
Si vous travaillez à Charjah, Ajman, Oumm al-Qaïwaïn, Ras el-Khaïmah ou Fujaïrah, l’assurance obligatoire dont vous avez entendu parler n’est pas le dispositif de la Dubai Health Authority décrit plus haut. Dubaï et Abou Dabi ont mis en place leurs propres dispositifs en premier, puis la couverture a été étendue aux salariés du secteur privé et aux employés de maison des autres émirats par un dispositif fédéral administré par le Ministère des Ressources humaines et de l’Émiratisation.
Voici ce qu’un expatrié doit retenir concrètement :
- Le dispositif qui vous concerne dépend du lieu où votre emploi est enregistré, pas de l’endroit où vous habitez.
- Si votre employeur est enregistré à Dubaï, ce sont les règles de la DHA et le minimum de l’Essential Benefits Plan qui s’appliquent à votre couverture, pas le forfait fédéral.
- La couverture est liée à votre visa de résident. Pas de contrat valide, pas de renouvellement.
- Le forfait fédéral est une couverture de base, avec des quotes-parts sur l’hospitalisation, les consultations ambulatoires et les médicaments, et une limite d’âge.
Les primes, les plafonds de quote-part et la limite d’âge sont fixés par le ministère et ont été révisés depuis le lancement : demandez les chiffres actuels à votre employeur ou directement au ministère plutôt que de vous fier à un chiffre cité en ligne, y compris ici.
Choisir une assurance privée
Chaque contrat d’assurance santé est différent. Le prix ne doit pas être votre seul critère.
Dans cette section, nous passons en revue les principaux critères à examiner avant de souscrire.
Les garanties
Les garanties comptent parmi les critères les plus importants. Elles déterminent ce que vous obtenez réellement en souscrivant ce contrat.
Le plafond annuel
Le plafond annuel est le montant maximal que l’assureur vous rembourse par an.
En général, le plafond annuel d’une assurance santé internationale démarre à 1 000 000 USD, ce qui devrait suffire pour toute maladie sur une année, alors que celui d’une assurance santé privée locale est bien plus bas, à 150 000 AED par an.
À noter : l’assurance publique de Dubaï n’a pas de plafond annuel, même si certains frais médicaux et médicaments restent à votre charge.
À mon avis, il faut viser un plafond annuel de 1 000 000 USD, car ce montant suffit pour se faire soigner à Dubaï comme ailleurs.
La zone de couverture
Avec une assurance internationale, vous pouvez vous rendre dans n’importe quel hôpital du monde, y compris dans votre pays d’origine, et laisser l’assurance payer.
Elle n’inclut toutefois pas les États-Unis en général, sauf formule supérieure.
Il faut aussi avoir passé un certain nombre de jours hors de votre pays d’origine pour y être couvert, de trois à six mois selon le contrat.
Avec l’assurance publique et les contrats privés locaux de base, vous n’êtes couvert qu’à Dubaï, et les hôpitaux des autres émirats ne sont pas pris en charge, sauf urgence.
L’hospitalisation
Tous les contrats d’assurance santé comprennent l’hospitalisation. L’assureur règle alors tous les frais médicaux d’une hospitalisation : honoraires des médecins, médicaments, frais d’hôpital, examens, chirurgie et chambre.
Avec une formule haut de gamme, la chambre individuelle est incluse, alors qu’une formule de base ne couvre que la chambre partagée.
Les formules premium prennent en outre en charge les frais d’un accompagnant qui reste auprès de vous, ainsi que les soins infirmiers à domicile et la rééducation pendant 30 jours maximum.
Les soins ambulatoires
Tous les contrats locaux incluent les soins ambulatoires, alors qu’ils sont généralement proposés en option dans l’assurance internationale.
Selon votre contrat, le nombre de consultations ambulatoires par an peut être limité.
De plus, une autorisation préalable est généralement exigée pour les examens médicaux, sauf urgence.
Les médicaments
Les contrats locaux de base plafonnent les médicaments à 1 500 AED par an, et la liste des médicaments remboursés est elle aussi restreinte : seuls ceux approuvés par le Ministère de la Santé et de la Prévention sont délivrés.
Les contrats internationaux offrent davantage de choix.
Sachez que la garantie porte surtout sur les médicaments prescrits. Vous ne pouvez pas en acheter sans ordonnance puis demander un remboursement.
La maternité
La garantie maternité comprend le suivi prénatal, l’accouchement et le suivi postnatal.
Le nombre de consultations liées à la maternité est généralement limité, et la garantie dispose d’un plafond distinct.
Par exemple, les contrats locaux de base plafonnent à 7 000 AED (1 900 USD) par accouchement par voie basse, contre 7 000 USD pour un contrat international.
Un délai de carence de six à dix mois s’applique généralement à la maternité.
Pour accoucher à Dubaï et dans les autres émirats, la loi exige de présenter un acte de mariage.
Le dentaire
Les soins dentaires ne sont pas inclus dans les contrats (sauf formule locale haut de gamme), hormis les urgences médicales.
Les contrats internationaux couvrent intégralement les soins dentaires consécutifs à un accident.
Pour les soins dentaires de restauration, de prévention et les contrôles de routine, un plafond annuel distinct démarre à 1 250 USD. Une formule supérieure offre des plafonds plus élevés.
Une couverture dentaire est utile à Dubaï, car les soins y sont chers, comme l’explique notre guide des coûts dentaires à Dubaï. Une simple extraction peut coûter 300 USD, soit trois fois le prix d’un soin similaire dans des pays comme la Thaïlande et le Costa Rica.
L’optique
L’optique n’est pas couverte par les contrats locaux, sauf formule haut de gamme.
L’assurance internationale la propose généralement en option, avec un plafond annuel à partir de 100 USD.
L’évacuation sanitaire
Les contrats locaux ne prennent en charge que l’évacuation sanitaire terrestre à l’intérieur des Émirats, alors que les contrats internationaux couvrent l’évacuation terrestre et aérienne, aux Émirats comme à l’étranger.
Les urgences
À Dubaï, les soins d’urgence sont gratuits dans les hôpitaux privés comme publics, mais uniquement pour stabiliser votre état. Sans assurance, le reste des soins reste à votre charge.
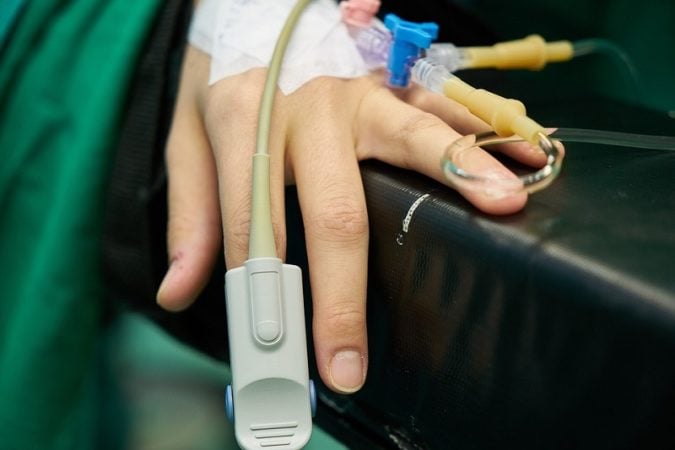
L’assurance privée locale comme l’assurance internationale couvrent intégralement les urgences médicales, dans la limite des plafonds annuels.
Les exclusions
Avoir une assurance santé ne veut pas dire que tous les soins pour toutes les maladies sont couverts. Certaines exclusions sont à connaître.
Les maladies préexistantes
Les maladies préexistantes sont toutes celles dont vous souffrez déjà avant de souscrire. Ce sont les exclusions les plus courantes des contrats d’assurance santé.
Par exemple, si vous avez une angine et devez être opéré, vous ne pouvez pas souscrire une assurance pour que l’assureur règle l’opération.
En revanche, l’assureur peut couvrir des maladies préexistantes dont vous êtes complètement guéri depuis au moins 9 à 12 mois. Il peut aussi vous demander une prime plus élevée pour les couvrir.
Cependant, la loi oblige tous les contrats délivrés par des assureurs locaux à couvrir les maladies préexistantes.
Mais un délai de carence de six mois s’applique avant de pouvoir réclamer pour une maladie préexistante. Les assureurs locaux plafonnent aussi la garantie annuelle de ces maladies à 150 000 AED, le minimum de couverture exigé par la loi des Émirats.
Le délai de carence
Le délai de carence est la période d’attente avant que l’assureur ne paie. Il varie selon les assureurs et les types de contrat.
Les délais les plus longs concernent la maternité et les maladies préexistantes.
Pour la maternité, il faut avoir le contrat depuis au moins 6 à 10 mois avant de pouvoir faire une demande de remboursement.
Pour les maladies préexistantes, il faut attendre six mois.
Certains contrats économiques imposent un délai d’un mois pour tous les types de garanties.
Autres exclusions courantes
L’assureur ne paiera pas si votre état résulte d’un accident survenu sous l’emprise de l’alcool. Attention : Dubaï applique des lois strictes sur l’alcool. Vous ne pouvez boire que dans des lieux privés ou des restaurants et bars agréés.
L’assureur ne couvre pas non plus les blessures volontaires, les maladies liées au tabac, les actes esthétiques ni les soins prodigués par des praticiens non agréés.
La liste complète des exclusions figure dans les petites lignes.
Le réseau d’hôpitaux
Avoir une assurance santé ne signifie pas que vous pouvez vous rendre dans n’importe quel hôpital et que l’assureur règle directement vos frais.
Vous devez au contraire aller dans un hôpital partenaire de l’assureur. Mieux vaut donc choisir un assureur au large réseau d’établissements, surtout si vous comptez aller dans des hôpitaux hors de Dubaï.
Notez qu’avec un contrat local, les soins ambulatoires ne peuvent parfois se faire qu’en clinique.
La recommandation de médecins
C’est un autre avantage d’un assureur doté d’un large réseau.
Il peut vous orienter vers un médecin et un hôpital spécialisés dans votre cas. Certains assureurs, comme Cigna Global, proposent un service de télémédecine qui offre un diagnostic gratuit par téléphone.
L’autorisation préalable
Contacter l’assureur pour obtenir une autorisation préalable avant des soins est une bonne pratique.
Vous avez ainsi l’assurance que l’assureur paiera vos soins, sans mauvaise surprise ensuite à cause d’exclusions que vous ignoriez.
En le contactant d’abord, vous pouvez aussi obtenir une recommandation de médecin et d’hôpital, et il règle directement vos soins.
Les formules
Chaque assureur propose au moins trois formules.
Cela se présente en général ainsi :
- La formule d’entrée de gamme offre une couverture de base pour l’hospitalisation.
- La formule intermédiaire ajoute les soins ambulatoires, un plafond plus élevé et la chambre individuelle en cas d’hospitalisation.
- La formule haut de gamme couvre tous les frais de santé, dentaire et optique compris. Le plafond annuel peut même être illimité.
Beaucoup d’assureurs proposent aussi une formule familiale. Si vous assurez les membres de votre famille dans le même contrat, vous obtenez une remise de 5 à 15 %.
Le paiement
Voyons les modalités de paiement d’une assurance santé.
La périodicité
Le paiement mensuel ou annuel est le plus courant. Un paiement trimestriel est parfois possible.
Certains assureurs accordent une remise si vous payez à l’année.
La quote-part
Une quote-part permet de réduire votre prime. Il s’agit de la part que vous payez de votre poche lors d’une demande de remboursement. Selon votre contrat et votre formule, elle varie de 5 à 40 %.
L’assureur peut aussi fixer un plafond au montant maximal de quote-part que vous devez payer.
Par exemple, avec le contrat privé local de base standard, la quote-part est de 20 % sur toutes les garanties. Le maximum à payer par traitement est de 500 AED.
La plupart des contrats locaux appliquent une quote-part de 10 à 20 % pour tous les types de garanties.
La franchise
Une autre façon de réduire votre prime est la franchise, c’est-à-dire la somme que vous payez de votre poche avant que l’assureur ne prenne le relais.
Par exemple, si votre contrat comporte une franchise de 2 500 USD, vous payez d’abord ces 2 500 USD vous-même. L’assureur règle ensuite le reste des frais de soins, tant qu’ils restent sous le plafond de votre contrat.
Où souscrire une assurance santé
Vous pouvez souscrire auprès d’un courtier ou directement d’une compagnie d’assurance à Dubaï. Ils proposent les mêmes formules aux mêmes prix.
Passer par un courtier présente l’avantage de comparer d’un coup les formules de plusieurs assureurs. Chaque assureur ayant ses atouts et ses limites, un courtier fiable vous aide à voir quelle formule vous convient.
Vous n’aurez pas de frais de courtage à payer, car les courtiers se rémunèrent uniquement par des commissions.
Si vous souhaitez passer par un courtier, vous pouvez commencer par contacter International Citizens. C’est une société de courtage spécialisée dans l’assurance santé des expatriés.
Si vous connaissez bien la formule, vous pouvez souscrire directement auprès de l’assureur.
Aujourd’hui, courtiers et assureurs ont un site où l’on obtient un devis en saisissant simplement ses informations.
Si les conditions vous conviennent, vous pouvez remplir le formulaire de souscription, qui demande vos informations personnelles et vos antécédents médicaux. Répondez en toute honnêteté, sinon l’assureur peut refuser ou résilier votre contrat.
Ensuite, vous pouvez payer la prime et obtenir votre assurance santé depuis n’importe quel endroit du monde.
Alors, quelle assurance choisir ?
Avec autant d’options à Dubaï, vous vous demandez peut-être quelle assurance santé choisir.
Il n’y a pas de réponse absolue. Chaque option a ses avantages et ses inconvénients.
En résumé :
- L’assurance santé publique est très abordable à Dubaï. Mais elle vous limite essentiellement aux hôpitaux publics, moins chers que les hôpitaux privés.
- Si vous travaillez à Dubaï, vous devriez déjà avoir une assurance obligatoire. La couverture est correcte jusqu’à un certain point, mais elle ne vous donne accès qu’à certaines cliniques ou certains hôpitaux de Dubaï. Et le plafond peut être insuffisant pour des maladies graves.
- Si vous comptez vivre très longtemps à Dubaï, une assurance privée locale est une bonne idée. La couverture des maladies préexistantes est difficile à trouver ailleurs. Restez toutefois vigilant : lisez les petites lignes pour ne pas passer à côté de détails.
- Si vous voulez une assurance complète, prenez une assurance internationale. La couverture globale est meilleure que les autres options, et vous gardez le même contrat même après avoir quitté Dubaï. Nous recommandons Cigna Global.
*Nous ne sommes ni courtier en assurance ni représentant d’une compagnie d’assurance. Cet article repose sur une recherche approfondie du sujet. Nous vous recommandons aussi de lire attentivement les petites lignes avant de souscrire, afin d’obtenir la couverture dont vous avez besoin.
Questions fréquentes
L’assurance santé est-elle obligatoire à Dubaï ?
Oui. Dubaï exige que ses résidents aient une assurance santé, et votre employeur doit vous la fournir si vous êtes salarié. La couverture est liée à votre visa de résident : sans contrat valide, impossible de le renouveler.
Que se passe-t-il si mon assurance santé expire ?
Vous risquez votre visa de résident. Le renouvellement dépend d’une couverture valide, et des amendes peuvent s’appliquer en cas de non-conformité. Si vous changez d’emploi, vérifiez si le contrat de votre ancien employeur s’arrête le jour de votre départ : un trou entre deux contrats est la façon la plus courante de se retrouver sans assurance sans s’en rendre compte.
Mon employeur doit-il aussi couvrir ma famille ?
Pas forcément. Les employeurs doivent couvrir le salarié, mais la couverture du conjoint et des enfants incombe souvent au parrain, c’est-à-dire à vous. Si vous déménagez avec votre famille, demandez précisément qui est couvert avant d’accepter une offre, car assurer vous-même vos personnes à charge représente un vrai coût.
Puis-je utiliser mon assurance de mon pays d’origine à Dubaï ?
Pas comme contrat de conformité, dans la plupart des cas. L’exigence est normalement remplie par un contrat d’un assureur agréé dans l’émirat qui délivre votre visa. Un contrat international peut s’y ajouter pour la couverture hors des Émirats, mais vérifiez avant de compter dessus pour le visa lui-même.
L’assurance santé à Dubaï couvre-t-elle les maladies préexistantes ?
Cela varie beaucoup selon le contrat. La couverture obligatoire de base traite les maladies préexistantes autrement qu’une assurance privée complète, et les délais de carence sont courants. Si vous avez une maladie existante, lisez les exclusions avant de choisir plutôt qu’après votre première demande de remboursement.
Ai-je encore besoin d’une assurance avec un Golden Visa ?
Oui. L’obligation d’assurance est liée à la résidence, pas à l’emploi : un titulaire de Golden Visa doit donc être couvert comme tout le monde. Sans employeur, c’est à vous de la souscrire.
 English:
 Deutsch:
 Español:

