La lecture de cet article prend environ 32 minutes. Pas le temps pour le moment ? Aucun souci. Envoyez-vous la version sans publicité par e-mail et lisez-la plus tard.
Les étrangers peuvent être pleinement propriétaires à Dubaï et à Abu Dhabi, mais seulement dans des zones précises. Prévoyez environ 7 % de frais en plus du prix, et davantage si vous empruntez.
Acheter un logement aux Émirats arabes unis (EAU) est plus simple pour un étranger que dans la plupart des pays. Vous pouvez être propriétaire à votre nom, sans partenaire local, et vous n’avez même pas besoin d’y vivre. En revanche, les règles, les frais et les démarches diffèrent de ce que la plupart des gens connaissent chez eux.
La plupart des problèmes tiennent à trois erreurs :
- Prévoir le prix du bien mais pas les frais
- Acheter sur plan sans comprendre les risques
- Croire que le bien donne automatiquement droit à un visa
Ce guide vous explique où acheter, ce que coûte vraiment un achat, comment se déroule la transaction, comment obtenir un prêt immobilier et si l’achat ouvre droit à un visa.
*Toutes les conversions reposent sur la parité fixe du dirham : 3,6725 AED pour 1 USD.
Disclaimer: This article may include links to products or services offered by ExpatDen's partners, which give us commissions when you click on them. Although this may influence how they appear in the text, we only recommend solutions that we would use in your situation. Read more in our Advertising Disclosure.
Contents
- L’essentiel à retenir
- Les étrangers peuvent-ils acheter un bien aux EAU ?
- Freehold et leasehold
- Où les étrangers peuvent acheter
- Achat sur plan ou bien prêt à vivre
- Comment trouver un bien
- Le déroulement de l’achat
- Frais au moment du transfert
- Après l’achat
- Revendre votre bien plus tard
- Prêts immobiliers pour expatriés
- Acheter un bien donne-t-il droit à la résidence ?
- Erreurs courantes et pièges à éviter
- Questions fréquentes
- Sources citées
L’essentiel à retenir
- Les étrangers peuvent acheter dans les zones freehold de Dubaï et dans les zones d’investissement d’Abu Dhabi.
- À Dubaï, le Dubai Land Department prélève 4 % sur chaque vente. L’acheteur paie généralement la totalité, même si la règle officielle prévoit 2 % de chaque côté.
- À Abu Dhabi, les frais s’élèvent à 2 % du prix ou de la valeur officielle estimée, selon le montant le plus élevé.
- Les expatriés peuvent emprunter jusqu’à 80 % du prix pour un premier logement allant jusqu’à 5 millions d’AED, mais seulement 50 % pour un achat sur plan.
- Posséder un bien à Dubaï peut donner droit à un visa de deux ans (sans valeur minimale si vous êtes seul propriétaire) ou à un Golden Visa de 10 ans à partir de 2 millions d’AED.
- Les paiements pour un achat sur plan doivent aller sur le compte séquestre (escrow) du projet.
- Faites enregistrer un testament aux EAU si vous n’êtes pas musulman.
Les étrangers peuvent-ils acheter un bien aux EAU ?
Oui, les étrangers peuvent acheter aux EAU, mais seulement dans les zones ouvertes à la propriété étrangère, c’est-à-dire les zones freehold de Dubaï et les zones d’investissement d’Abu Dhabi. En dehors de ces zones, seuls les ressortissants des EAU et des autres pays du Golfe (CCG) peuvent être propriétaires. (Vérifié en septembre 2026.)
Vous n’avez pas non plus besoin de résider aux EAU. Un touriste peut acheter avec son seul passeport. Le Dubai Land Department (DLD), l’organisme public qui enregistre toutes les ventes immobilières à Dubaï, accepte « un passeport valide pour les étrangers non résidents ».
Chaque émirat a son propre service du cadastre :
- Dubaï : le Dubai Land Department (DLD) enregistre les ventes. Son régulateur, la RERA, délivre les licences aux agents et aux promoteurs.
- Abu Dhabi : l’Abu Dhabi Real Estate Centre (ADREC) enregistre les ventes via sa plateforme en ligne, DARI.
Bon à savoir : acheter un bien ne donne pas droit à un visa à lui seul. Vous devez demander un visa immobilier séparément, et seuls certains biens sont éligibles. Nous y revenons vers la fin du guide.
Freehold et leasehold
Le freehold signifie que vous êtes propriétaire du bien pour toujours, tandis que le leasehold vous donne le droit de l’utiliser pendant une durée déterminée pouvant aller jusqu’à 99 ans. À Dubaï, les étrangers peuvent obtenir l’un ou l’autre, mais presque tout ce qui se vend aux étrangers est en freehold.
- Freehold : vous êtes propriétaire sans limite de durée. Vous pouvez vendre le bien, le louer, l’hypothéquer ou le transmettre à votre famille.
- Leasehold : vous pouvez habiter ou louer le bien pendant un nombre d’années fixé, jusqu’à 99 ans. À l’échéance, il revient au propriétaire du terrain.
- Musataha : un droit de longue durée pour construire sur un terrain appartenant à quelqu’un d’autre et l’utiliser. Vous le rencontrerez surtout à Abu Dhabi, où les frais d’enregistrement sont plus bas (1 % au lieu de 2 %).
Le freehold se revend plus facilement, se finance plus facilement, et c’est ce pour quoi les visas immobiliers sont conçus. Si une annonce mentionne du leasehold ou du Musataha, demandez combien d’années restent avant de parler prix.
Où les étrangers peuvent acheter
Les étrangers peuvent acheter dans les zones freehold de Dubaï et les zones d’investissement d’Abu Dhabi. Ces deux listes se sont allongées au fil des ans, alors vérifiez toujours le statut exact de l’immeuble qui vous intéresse.
Dubaï
Dubaï a ouvert 23 zones freehold aux étrangers en 2006. Parmi les plus connues :
- Dubai Marina
- Palm Jumeirah
- Les quartiers d’Emirates Hills
- Jebel Ali et Palm Jebel Ali
- Al Barsha South
- The World Islands
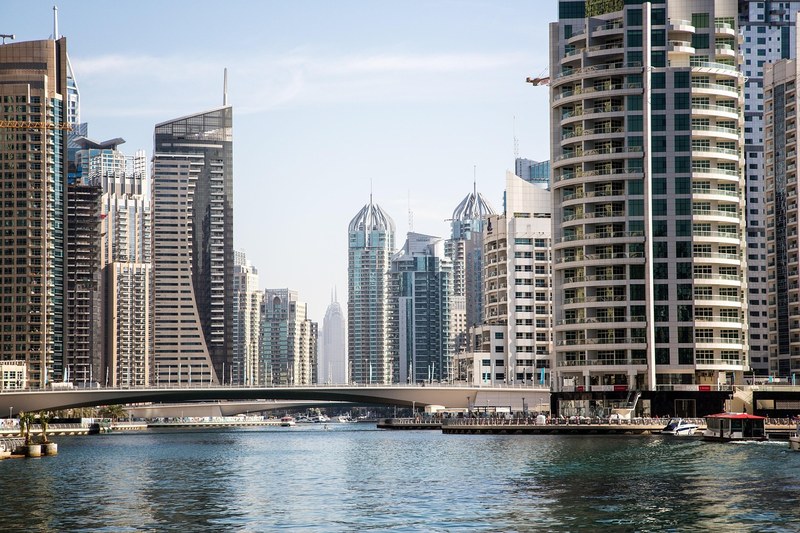
D’autres zones ont été ajoutées depuis. En pratique, la plupart des nouveaux quartiers proposés aux étrangers sont en freehold.
La plupart des biens freehold de Dubaï sont des appartements, du petit studio au penthouse. On trouve aussi des maisons de ville et des villas dans des résidences fermées.
Astuce : demandez au vendeur ou à l’agent le titre de propriété et vérifiez-le dans l’application Dubai REST du DLD. C’est l’application officielle du DLD pour les titres de propriété, les ventes et la vérification des agents.
Abu Dhabi
Abu Dhabi autorise les étrangers à posséder des biens en freehold dans ses zones d’investissement depuis avril 2019. Auparavant, les étrangers ne pouvaient obtenir que de longs baux. Parmi les zones populaires :
- Al Reem Island
- Yas Island
- Saadiyat Island
- Al Raha Beach
- Al Reef
- Masdar City
- Al Maryah Island
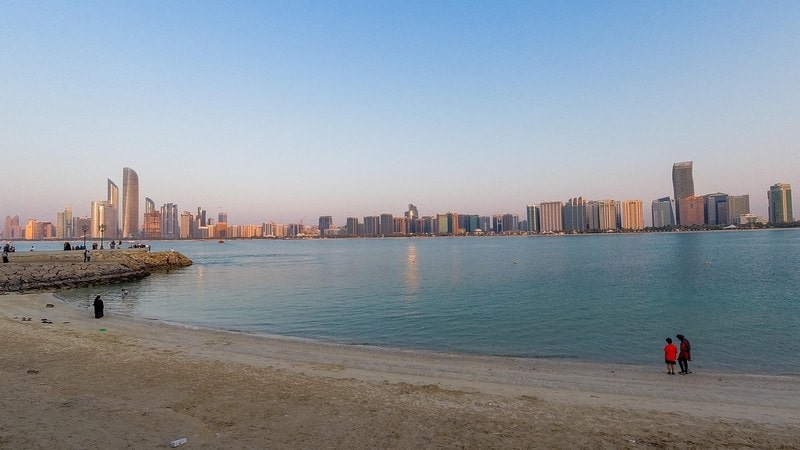
Le marché d’Abu Dhabi est plus petit et plus calme que celui de Dubaï. Les titres Musataha y sont aussi plus courants, alors vérifiez sur DARI si un logement est en freehold ou en Musataha avant de négocier.
Achat sur plan ou bien prêt à vivre
Acheter sur plan, c’est acheter un bien au promoteur avant sa construction, alors qu’un bien prêt à vivre est terminé et que vous pouvez y emménager le jour de l’achat. Les promoteurs poussent fort l’achat sur plan, avec de petits acomptes, de longs échéanciers et des remises sur les frais.
Achat sur plan
Quand vous achetez sur plan à Dubaï, votre argent ne va pas directement au promoteur. Il est versé sur un compte séquestre (escrow), un compte bancaire propre à ce seul projet. La banque ne paie le promoteur qu’à mesure que le chantier atteint certaines étapes, et elle garde 5 % pendant un an après la livraison pour couvrir d’éventuels défauts.

Avant d’acheter sur plan, voici ce qui change :
- Enregistrement : la vente est enregistrée auprès du DLD dans les 90 jours suivant la signature, dans un système appelé Oqood. Les 4 % de frais du DLD s’appliquent quand même.
- Plafond du prêt : les banques ne prêtent au maximum que 50 % du prix d’un bien sur plan.
- Retards : les dates de livraison glissent souvent. Les contrats laissent généralement du temps supplémentaire au promoteur, et obtenir une indemnisation est difficile.
- Échéanciers : vous versez en général un acompte à la signature, puis des mensualités pendant la construction, puis le solde à la livraison. C’est à ce moment que le prêt commencerait.
Astuce : ne payez que sur le numéro de compte séquestre indiqué dans votre contrat. Ne versez jamais d’argent sur le compte d’un agent ou sur un compte général du promoteur.
Bien prêt à vivre
Avec un bien terminé, vous voyez exactement ce que vous achetez, vous recevez les clés le jour du transfert et vous pouvez le louer tout de suite. Pour un bien de seconde main, vous pouvez aussi vérifier les charges de l’immeuble (les frais annuels de copropriété) avant de vous engager.
L’inconvénient, c’est l’argent. Il n’y a pas d’échéancier, donc vous payez le prix complet le jour du transfert, avec votre épargne ou grâce à un prêt.
Avis de la communauté : sur les forums d’expatriés, le conseil est constant. Considérez l’achat sur plan comme un pari plus long et plus risqué, prévoyez une livraison tardive et regardez ce qu’ont donné les anciens projets du promoteur plutôt que la beauté de l’appartement témoin.
Comment trouver un bien
La plupart des acheteurs aux EAU trouvent un bien par l’intermédiaire d’un agent agréé ou d’un site d’annonces. À Dubaï, chaque annonce publiée doit avoir un permis du DLD que vous pouvez vérifier.
Agents
À Dubaï, les agents immobiliers doivent être enregistrés auprès de la RERA et détenir une carte professionnelle. Vous pouvez rechercher un agent et la note de son agence dans l’application Dubai REST.
L’acheteur paie généralement à l’agent 2 % du prix plus la TVA, mais cela se négocie. Quand vous achetez sur plan directement auprès d’un promoteur, c’est normalement lui qui rémunère l’agent.
Vous pouvez trouver un courtier à trois endroits :
- Application Dubai REST : elle permet de rechercher des courtiers et des agences agréés, avec leur note DLD. C’est aussi là que vous vérifiez un agent qu’on vous a recommandé.
- Portails immobiliers : chaque annonce indique l’agent et l’agence, et les grands portails ont un annuaire d’agents (celui de Property Finder s’appelle Find Agents).
- Recommandations : des collègues et des amis qui ont acheté récemment. Vérifiez quand même la carte professionnelle de leur agent sur Dubai REST.
Choisissez un agent qui travaille dans le quartier que vous visez. Quelqu’un qui vend à Dubai Marina chaque semaine sait quels immeubles ont des charges élevées et à quel prix les logements se vendent réellement.
En ligne
La plupart des biens de seconde main à Dubaï et à Abu Dhabi sont publiés sur quelques grands sites immobiliers :
- Property Finder : l’un des deux plus gros portails des EAU, avec un annuaire d’agents, des données de transactions et un simulateur de prêt.
- Bayut : l’autre grand portail, détenu par Dubizzle Group, avec une couverture similaire.
- dubizzle : le principal site de petites annonces des EAU, qui a aussi une rubrique immobilier.
Servez-vous-en pour connaître les prix avant de parler à qui que ce soit. Chaque annonce à Dubaï doit afficher un code QR, appelé Madmoun, que vous pouvez scanner pour vérifier que l’annonce est approuvée. Pas de code, ou un code qui ne correspond pas au logement, est un signal d’alerte.
Vérifications avant d’acheter
Ces vérifications gratuites repèrent la plupart des problèmes :
- Propriétaire : assurez-vous que le vendeur est bien le propriétaire enregistré et vérifiez s’il existe une hypothèque sur le bien (Dubai REST ou DARI).
- Charges : consultez le montant annuel approuvé pour l’immeuble dans le Service Charge Index du DLD.
- Promoteur : pour un achat sur plan, vérifiez que le projet est enregistré, qu’il a un compte séquestre et comment les anciens projets du promoteur ont été livrés.
- Impayés : demandez au vendeur de prouver que les charges sont réglées. Sinon, le promoteur n’approuvera pas la vente.
Le déroulement de l’achat
Acheter un bien de seconde main à Dubaï prend généralement quelques semaines si vous payez comptant, et plus avec un prêt. Voici les étapes une par une. Si vous achetez sur plan, vous signez directement avec le promoteur et vous passez la plupart de ces étapes.
Étape 1 : s’accorder sur le prix
Négociez par l’intermédiaire de votre agent. Faites mettre par écrit le prix, l’acompte, la date du transfert et tout ce qui est inclus (meubles, électroménager, parking).
La marge de négociation dépend du marché. À la mi-2026, des courtiers ont déclaré à AGBI que des biens se vendaient dans certains quartiers de Dubaï jusqu’à 20 % sous le prix demandé, après une hausse des prix de près de 60 % entre 2022 et 2025.
Quand le marché est chaud, la marge est bien plus mince. Les promoteurs qui vendent sur plan baissent rarement le prix, mais proposent souvent des échéanciers ou prennent en charge une partie des frais.
Astuce : avant de faire une offre, regardez à quel prix des logements comparables se sont réellement vendus. L’application Dubai REST du DLD propose un indice des ventes fondé sur les transactions enregistrées, un meilleur repère que les prix demandés sur les portails.
Si vous avez besoin d’un prêt, obtenez un accord de principe de la banque avant de faire une offre. Vous saurez ainsi combien vous pouvez emprunter.
Étape 2 : signer le Form F et verser un acompte
Le Form F est le contrat de vente standard de Dubaï, parfois appelé MOU. L’acheteur, le vendeur et les agents le signent. Il fixe le prix, le calendrier et ce qui se passe si l’une des parties se retire.
L’acheteur remet généralement un chèque d’acompte de 10 % du prix. L’agence ou un séquestre le conserve jusqu’au transfert.
Étape 3 : obtenir le NOC et votre prêt
Le vendeur a besoin d’un certificat de non-objection (NOC) du promoteur. Il confirme qu’il n’y a pas de charges impayées et il est délivré en ligne via Dubai REST.
Si vous prenez un prêt, la banque évalue le bien à ce stade et vous remet son offre de prêt définitive.
Étape 4 : le jour du transfert
L’acheteur, le vendeur et les éventuelles banques se retrouvent dans un bureau de Real Estate Registration Trustee, un bureau agréé par le DLD qui s’occupe des transferts. Si vous ne pouvez pas être présent, quelqu’un peut s’y rendre à votre place avec une procuration.
Le jour J :
- Paiement : vous remettez des chèques de banque (manager’s cheques) pour le prix et les frais.
- Enregistrement : le séquestre enregistre la vente. Le DLD présente cela comme un service de 25 minutes.
- Titre de propriété : votre nouveau titre de propriété est délivré par voie électronique.
- Prêt du vendeur : si le vendeur doit encore de l’argent à une banque, celle-ci est remboursée lors du même rendez-vous.
Acheter à Abu Dhabi
À Abu Dhabi, la procédure se fait en ligne via DARI. Le vendeur lance la vente sur la plateforme et indique le prix et qui paie les frais.
L’acheteur confirme ensuite et paie dans l’application, puis le titre de propriété est délivré. Vous pouvez aussi prendre rendez-vous dans un centre de services gouvernemental.
Frais au moment du transfert
Acheter un bien de seconde main à Dubaï coûte environ 6 à 7 % du prix en frais, surtout les 4 % du DLD. Un prêt ajoute d’autres frais.
La liste officielle des frais du DLD répartit les 4 % entre les deux parties, « Vendeur : 2 % de la valeur de vente » et « Acheteur : 2 % de la valeur de vente ». En pratique, l’acheteur paie généralement les 4 %. Vérifiez votre Form F pour voir ce que vous avez convenu.
| Frais | Montant | Versé à |
|---|---|---|
| Frais de transfert du DLD | 4 % du prix (officiellement 2 % acheteur, 2 % vendeur) | Dubai Land Department |
| Frais du bureau de séquestre | 4 000 AED plus TVA (2 000 AED plus TVA en dessous de 500 000 AED) | Séquestre d’enregistrement |
| Titre de propriété et plan | 250 AED pour le titre de propriété, plus jusqu’à environ 500 AED de frais de plan et de dossier | Dubai Land Department |
| Commission de l’agent | En général 2 % du prix plus 5 % de TVA (négociable) | Agent de l’acheteur |
| Enregistrement de l’hypothèque | 0,25 % du montant du prêt plus 270 AED de frais de titre et de dossier | Dubai Land Department |
| Frais de séquestre pour l’hypothèque | 4 000 AED plus TVA | Séquestre d’enregistrement |
| Frais bancaires | Frais de dossier et d’évaluation fixés par chaque banque | Votre banque |
Abu Dhabi est moins cher. Selon DARI, les frais sont de « 2 % de l’évaluation ou du prix de vente, le plus élevé des deux », ou de 1 % pour un bien en Musataha. L’acheteur et le vendeur décident entre eux de qui paie.
| Frais | Montant |
|---|---|
| Frais d’enregistrement (freehold) | 2 % du prix ou de l’évaluation officielle, le plus élevé des deux |
| Frais d’enregistrement (Musataha) | 1 % du prix ou de l’évaluation officielle, le plus élevé des deux |
| Commission de l’agent | En général 2 % du prix plus TVA (négociable) |
Exemple
Imaginons que vous achetiez comptant un appartement prêt à vivre à 1,5 million d’AED (environ 408 000 USD) à Dubaï, avec un agent. Vous paierez environ 96 000 AED de frais :
- Frais du DLD : 60 000 AED (4 %)
- Bureau de séquestre : 4 200 AED TVA comprise
- Agent : 31 500 AED TVA comprise
- Titre de propriété et plan : quelques centaines de dirhams
Si vous achetez le même appartement avec un prêt de 80 % (1,2 million d’AED), il faut aussi prévoir :
- Apport : 300 000 AED
- Enregistrement de l’hypothèque : environ 3 300 AED
- Séquestre de l’hypothèque : 4 200 AED TVA comprise
- Frais bancaires : frais de dossier et d’évaluation, fixés par votre banque
Cela représente un peu plus de 400 000 AED (environ 109 000 USD) en liquidités dès le premier jour. Aucun de ces frais ne peut être ajouté au prêt.
Après l’achat
Une fois propriétaire d’un bien aux EAU, vous payez des charges annuelles et des factures de services, mais il n’y a pas de taxe foncière annuelle à Dubaï ni à Abu Dhabi. Si vous louez le bien, vous devez enregistrer la location.
Charges de copropriété
Les charges (service charges) sont des frais annuels que vous versez à l’immeuble ou à la résidence pour la sécurité, le nettoyage, la piscine, la salle de sport et les réparations. À Dubaï, la RERA approuve le taux de chaque immeuble et le publie dans le Service Charge Index.
Les charges se calculent au pied carré de votre logement et varient beaucoup. Voici les taux annuels habituels à Dubaï, d’après le guide 2026 de Luxhabitat :
- Appartements : 10 à 30 AED le pied carré
- Villas : 2 à 6 AED le pied carré
- Résidences de marque et de très haut luxe : 40 à 60 AED ou plus le pied carré
Par quartier, Dubai Marina affiche une moyenne d’environ 16 AED le pied carré et Downtown Dubai d’environ 21 AED, certaines tours de Downtown étant bien plus chères.
À titre indicatif, un appartement de 1 000 pieds carrés à 15 AED le pied carré coûte 15 000 AED par an. Sur un appartement à 1,5 million d’AED, cela représente environ 1 % du prix chaque année. Si vous le louez 90 000 AED par an, les charges absorbent environ 17 % du loyer.
Avis de la communauté : les propriétaires sur les forums d’expatriés disent souvent que les charges étaient le coût qu’ils avaient le plus sous-estimé. Vérifiez le montant exact pour l’immeuble avant de vous accorder sur un prix.
Assurance et services
Les charges couvrent généralement l’assurance de l’immeuble lui-même, mais pas vos meubles ni ce que vous avez ajouté. Si vous avez un prêt, les banques exigent généralement une assurance-vie, et souvent une assurance habitation aussi.
L’électricité et l’eau (DEWA à Dubaï) viennent en plus. Certains immeubles facturent aussi la climatisation à part, sous le nom de frais de chiller ou de refroidissement urbain.
Mettre le bien en location
Vous pouvez louer votre bien à long terme ou comme location de vacances :
- Longue durée : enregistrez le contrat de location via Ejari, le système officiel d’enregistrement des locations de Dubaï géré par le DLD.
- Location de vacances : les locations de courte durée sont soumises à une licence distincte délivrée par le Department of Economy and Tourism de Dubaï.
De nombreux propriétaires qui vivent à l’étranger confient ces deux tâches à une société de gestion immobilière.
À lire aussi : Sociétés de gestion immobilière recommandées
Testament et succession
Depuis 2023, quand un étranger non musulman résidant aux EAU décède sans testament, sa succession suit une nouvelle loi civile pour les non-musulmans plutôt que les règles islamiques (charia) de l’héritage. Selon le cabinet d’avocats Withers, cette loi est encore récente et non éprouvée, et son application aux propriétaires qui ne résident pas aux EAU est moins claire.
Le plus sûr est de faire enregistrer un testament aux EAU. Les non-musulmans peuvent le faire auprès du DIFC Wills Service à Dubaï, du Abu Dhabi Judicial Department ou des tribunaux de l’ADGM. Si vous êtes copropriétaire avec un musulman, la charia continue de s’appliquer.
Astuce : un testament de votre pays d’origine peut ne pas suffire pour un bien aux EAU. Faites enregistrer ici un testament émirati pour votre bien, et assurez-vous qu’il n’entre pas en contradiction avec votre testament dans votre pays.
Revendre votre bien plus tard
Si vous possédez un logement aux EAU à titre personnel et que vous le vendez, vous ne payez aucun impôt sur les plus-values aux EAU. La Federal Tax Authority indique que les revenus immobiliers d’un particulier « ne sont pas soumis à l’impôt sur les sociétés, quel qu’en soit le montant », tant que vous n’avez pas besoin d’une licence commerciale pour cela. (Vérifié en septembre 2026.)
Votre pays d’origine peut quand même taxer le gain, alors renseignez-vous avant de vendre. Les EAU n’imposent aucune limite aux transferts d’argent vers l’étranger, vous pouvez donc rapatrier librement le produit de la vente.
La vente fonctionne comme l’achat, mais à l’envers :
- Mettez le bien en vente auprès d’un agent.
- Signez le Form F avec l’acheteur.
- Obtenez le NOC du promoteur (en réglant d’abord les charges impayées).
- Remboursez votre prêt le jour du transfert.
L’acheteur paie normalement les 4 % du DLD. Pourtant, avec des frais à l’entrée et à la sortie, une revente rapide rapporte rarement de l’argent, sauf si les prix ont beaucoup augmenté.
Avis de la communauté : les utilisateurs des forums conseillent en général de conserver le bien à long terme plutôt que de le revendre vite.
Prêts immobiliers pour expatriés
Un expatrié peut emprunter jusqu’à 80 % du prix pour un premier logement valant 5 millions d’AED ou moins, il faut donc un apport d’au moins 20 %. Ce sont les plafonds fixés par la Banque centrale des EAU, et les banques peuvent prêter moins. (Vérifié en septembre 2026.)
| Règle | Limite pour les expatriés |
|---|---|
| Premier logement, 5 millions d’AED ou moins | Emprunt jusqu’à 80 % (au moins 20 % d’apport) |
| Premier logement, plus de 5 millions d’AED | Emprunt jusqu’à 70 % (au moins 30 % d’apport) |
| Résidence secondaire ou bien d’investissement | Emprunt jusqu’à 60 % (au moins 40 % d’apport) |
| Bien sur plan | Emprunt jusqu’à 50 % |
| Durée du prêt | Jusqu’à 25 ans |
| Remboursements mensuels | Jusqu’à 50 % de vos revenus, tous prêts confondus |
| Montant du prêt | Jusqu’à 7 fois vos revenus annuels |
Quelques règles de plus influencent le montant que vous pouvez emprunter :
- Test de taux : les banques vérifient que vous pourriez encore payer si le taux d’intérêt montait de 2 à 4 points de pourcentage.
- Votre propre argent : l’apport doit provenir de votre épargne, pas d’un prêt personnel ni d’une carte de crédit.
- Frais payés comptant : les frais d’achat (environ 6 à 7 %) ne peuvent pas être ajoutés au prêt.
- Âge : chaque banque fixe un âge maximal à la fin du prêt. Si le prêt dépasse l’âge de la retraite, la banque doit vérifier que vous pouvez continuer à rembourser.
Les banques regardent aussi votre ancienneté dans votre emploi et votre dossier auprès d’Al Etihad Credit Bureau, l’organisme de crédit des EAU.
Astuce : la plupart des grandes banques des EAU prêtent aux expatriés qui vivent dans le pays. Emirates NBD, par exemple, finance jusqu’à 80 % de la valeur pour les expatriés gagnant au moins 15 000 AED par mois. First Abu Dhabi Bank (FAB), Mashreq et HSBC proposent aussi des prêts aux expatriés, comparez donc plusieurs offres avant de choisir.
Non-résidents
Plusieurs banques des EAU prêtent à des personnes qui n’y vivent pas, mais vous emprunterez moins qu’un résident et devrez fournir davantage de justificatifs sur vos revenus étrangers. Parmi les banques qui proposent des prêts aux non-résidents :
- Emirates NBD : prêts immobiliers pour non-résidents, avec un salaire minimum de 15 000 AED par mois.
- First Abu Dhabi Bank (FAB) : prêts pour non-résidents jusqu’à 10 millions d’AED.
- Mashreq : jusqu’à 10 millions d’AED sur 25 ans maximum. Sa FAQ indique qu’elle prête jusqu’à 50 % de la valeur du bien aux non-résidents.
- HSBC : jusqu’à 60 % de la valeur du bien, destiné à ses clients Premier et Private Bank.
Chaque banque ne prête qu’aux citoyens ou résidents de certains pays, vérifiez donc que le vôtre figure sur la liste. Certains acheteurs empruntent plutôt dans leur pays d’origine, en garantie d’un bien qu’ils possèdent déjà.
À lire aussi :
- Comment obtenir un prêt auprès d’une banque américaine pour acheter un bien à l’étranger
- Comment transférer de l’argent aux EAU
Passer par un courtier en prêts immobiliers
Les taux d’intérêt, les frais et les règles varient beaucoup d’une banque à l’autre aux EAU. Un courtier en prêts immobiliers les compare pour vous et s’occupe des papiers. Les courtiers sont généralement payés par la banque, mais demandez comment ils sont rémunérés et avec quelles banques ils travaillent.
Avis de la communauté : sur les forums d’expatriés, obtenir un accord de principe via un courtier avant de commencer les visites est un conseil standard, surtout si vous êtes nouveau aux EAU.
Astuce : comparez le coût total du prêt sur toute sa durée, pas seulement le taux d’intérêt de départ.
Acheter un bien donne-t-il droit à la résidence ?
Oui, posséder un bien à Dubaï peut donner droit à un visa d’investisseur de deux ans, quelle que soit la valeur du bien si vous en êtes le seul propriétaire, ou à un Golden Visa de 10 ans si le bien vaut au moins 2 millions d’AED (environ 545 000 USD). Les règles du visa de deux ans ont changé en avril 2026, quand Dubaï a supprimé l’ancien minimum de 750 000 AED. (Vérifié en septembre 2026.)
| Visa | Bien requis | Durée | Frais administratifs (demandeur principal) |
|---|---|---|---|
| Visa d’investisseur | Toute valeur si vous êtes seul propriétaire. Si vous êtes copropriétaire, votre part doit valoir au moins 400 000 AED | 2 ans, renouvelable | 10 212,50 AED |
| Golden Visa | Bien valant au moins 2 millions d’AED à l’achat (un ou plusieurs biens) | 10 ans, renouvelable | 9 884,75 AED |
Visa d’investisseur de deux ans
La page du DLD sur le visa d’investisseur indique désormais qu’un propriétaire peut faire une demande « quelle que soit la valeur du bien ». Si vous possédez le bien avec d’autres personnes, la part de chacun doit valoir au moins 400 000 AED.
Vous faites la demande en personne dans un centre DLD Cube, avec votre titre de propriété et un certificat de bonne conduite de la police de Dubaï. Vous pouvez parrainer votre conjoint et vos enfants.
Golden Visa
Le Golden Visa pour investisseurs immobiliers exige un bien valant au moins 2 millions d’AED à l’achat. Il peut s’agir de plusieurs biens additionnés.
Voici ce qu’il faut savoir d’autre :
- Prêts : un bien hypothéqué est accepté avec une lettre de non-objection de votre banque. La page du DLD ne précise pas quelle part du prêt doit être remboursée, confirmez donc d’abord auprès du centre Cube.
- Temps à l’étranger : vous pouvez passer de longues périodes hors des EAU sans perdre le visa.
- Famille : vous pouvez parrainer votre famille, qui doit avoir une assurance santé.
- Vente : vous ne pouvez pas vendre le bien tant que vous détenez le visa, car un privilège (une restriction légale) est inscrit dessus.
À lire aussi :
Les retraités ont une autre option. Gulf News rapporte l’existence d’un visa de retraite de cinq ans pour les personnes de 55 ans et plus qui possèdent un bien valant au moins 1 million d’AED. Abu Dhabi propose aussi des Golden Visas liés à l’immobilier, renseignez-vous donc auprès des autorités d’Abu Dhabi si vous y achetez.
Erreurs courantes et pièges à éviter
L’erreur la plus courante est de budgétiser le prix et les 4 % du DLD, puis d’oublier tout le reste. Sur les forums d’expatriés, le conseil habituel est de prévoir environ 7 % du prix en frais et d’inclure les charges dans votre budget dès le départ.
Autres erreurs à éviter :
- Payer hors compte séquestre : les paiements d’un achat sur plan ne doivent aller que sur le compte séquestre du projet.
- Se fier à la date de livraison : organisez votre argent et votre bail actuel en prévoyant une date plus tardive.
- Sauter l’inspection de réception (snagging) : avant d’accepter un logement neuf, engagez une société de snagging indépendante pour repérer les défauts de plomberie, d’électricité et de finitions. Le promoteur doit corriger ce qui est consigné.
- Acheter juste sous le seuil d’un visa : un appartement à 1,95 million d’AED ne vous donnera pas de Golden Visa. Ce qui compte, c’est la valeur inscrite sur votre titre de propriété, pas le prix demandé.
- Trop emprunter : assurez-vous de pouvoir encore payer la mensualité si les taux montaient.
- Acheter pour revendre vite : avec environ 7 % de frais à l’achat, les prix doivent beaucoup monter avant qu’une revente rapide rapporte de l’argent.
- Pas de testament émirati : faites-en enregistrer un pour que votre bien aille aux personnes que vous avez choisies.
Astuce : avant de signer le Form F, demandez à votre agent de vous montrer le titre du bien, les charges de l’immeuble et, pour un achat sur plan, le compte séquestre, le tout dans l’application officielle du DLD et non dans une brochure.
Questions fréquentes
Puis-je acheter un bien aux EAU sans visa de résident ?
Oui. Les étrangers peuvent acheter dans les zones freehold de Dubaï et les zones d’investissement d’Abu Dhabi avec un simple passeport. La résidence ne vous concerne que si vous voulez ensuite un visa immobilier.
Vaut-il mieux acheter ou louer à Dubaï ?
Cela dépend surtout de la durée de votre séjour. Acheter coûte environ 7 % en frais, donc les utilisateurs des forums estiment généralement que louer est plus logique si vous restez moins de cinq ans environ. Acheter devient intéressant pour les séjours plus longs.
Y a-t-il une taxe foncière à Dubaï ?
Non, il n’y a pas de taxe foncière annuelle sur la possession d’un logement à Dubaï ou à Abu Dhabi. Les particuliers ne paient pas non plus d’impôt aux EAU sur les loyers ou les gains d’un bien qu’ils possèdent à titre personnel. Vous payez les frais de transfert ponctuels et les charges annuelles.
Puis-je acheter un bien par l’intermédiaire d’une société ?
Oui, mais c’est plus cher et plus compliqué. Si les propriétaires de la société changent plus tard, Dubaï peut y voir une nouvelle vente et réclamer de nouveau les 4 %. Les loyers perçus via une société peuvent aussi relever de l’impôt sur les sociétés des EAU.
Combien de temps prend un transfert de propriété à Dubaï ?
L’enregistrement au bureau de séquestre prend environ 25 minutes, selon le DLD. L’ensemble de la procédure, de la signature du Form F à l’obtention du titre de propriété, prend généralement quelques semaines au comptant et plus avec un prêt.
Puis-je obtenir un prêt pour un bien sur plan ?
Oui, mais les banques prêtent au maximum 50 % du prix. La plupart des acheteurs paient eux-mêmes les échéances de construction et prennent un prêt à la livraison.
Sources citées
- Banque centrale des EAU, Règlement sur les prêts immobiliers (circulaire 31/2013) : plafonds de quotité de financement, durée de 25 ans, taux d’endettement de 50 %, plafond de 7 fois le revenu, test de résistance.
- Banque centrale des EAU, Résolution n° 31/2/2020 : plafonds de 80 % et 70 % pour un premier logement d’expatrié.
- Banque centrale des EAU, taux de change de juin 2026 : 3,6725 AED pour 1 USD.
- Dubai Land Department, enregistrement des ventes immobilières : frais de transfert 2 % plus 2 %, frais de titre et de séquestre, e-NOC du promoteur, durée du service.
- Dubai Land Department, enregistrement de la vente initiale (Oqood) : frais d’enregistrement d’un achat sur plan et délai de 90 jours.
- Dubai Land Department, enregistrement d’une hypothèque : 0,25 % du prêt et frais de séquestre.
- Dubai Land Department, demande de résidence pour investisseur : règles et frais du visa de deux ans.
- Dubai Land Department, demande de Golden Visa pour investisseurs : seuil de 2 millions d’AED, durée de 10 ans, frais.
- GDRFA Dubaï, permis de résidence Golden pour investisseurs : bien hypothéqué, copropriété, privilège sur le bien.
- Dubai Land Department, FAQ : loi sur le séquestre (loi n° 8 de 2007), retenue de 5 %, propriété freehold selon la loi n° 7 de 2006.
- Règlement n° 3 de 2006 de Dubaï : zones freehold d’origine pour les étrangers.
- DARI (ADREC), guide de vente d’un bien : frais de 2 % et 1 % à Abu Dhabi.
- Federal Tax Authority, guide de l’investissement immobilier pour les personnes physiques : pas d’impôt sur les sociétés sur les revenus immobiliers des particuliers.
- Withers, planification successorale pour les non-musulmans aux EAU : succession selon le décret-loi fédéral n° 41 de 2022.
- Afridi et Angell, règles de propriété immobilière pour les étrangers : loi n° 13 de 2019 d’Abu Dhabi et zones d’investissement.
- Gulf News, guide des visas immobiliers de Dubaï 2026 : visa de retraite lié à l’immobilier.
- AGBI, la flambée immobilière de Dubaï s’essouffle et les acheteurs obtiennent des remises (juin 2026) : jusqu’à 20 % sous le prix demandé, hausse des prix de près de 60 % entre 2022 et 2025.
- Luxhabitat, guide des charges de copropriété à Dubaï 2026 : fourchettes de charges au pied carré.
- Emirates NBD, prêts immobiliers pour expatriés : financement jusqu’à 80 %, salaire minimum de 15 000 AED, prêts pour non-résidents.
- FAB, prêts immobiliers pour non-résidents des EAU : prêts jusqu’à 10 millions d’AED.
- Mashreq, prêts immobiliers pour non-résidents : jusqu’à 10 millions d’AED, 25 ans, quotité de 50 % (FAQ).
- HSBC EAU, prêts immobiliers pour non-résidents : jusqu’à 60 % de la valeur.

 Español:
 English:
 Deutsch:

