Leer este artículo lleva aproximadamente 31 minutos. ¿No tienes tiempo ahora? No pasa nada. Envíate la versión sin anuncios por correo electrónico y léelo más tarde.
Los extranjeros pueden ser propietarios de pleno derecho en Dubái y Abu Dabi, pero solo en zonas designadas. Calcula alrededor de un 7 % extra sobre el precio en gastos, y más si pides una hipoteca.
Comprar una vivienda en los Emiratos Árabes Unidos (EAU) es más fácil para un extranjero que en la mayoría de los países. Puedes ponerla a tu nombre, no necesitas un socio local y ni siquiera hace falta que vivas allí. Eso sí, las normas, los gastos y los trámites son distintos de lo que la mayoría conoce en su país.
La mayoría de los problemas se reducen a tres cosas:
- Presupuestar el precio, pero no los gastos
- Comprar sobre plano sin entender los riesgos
- Dar por hecho que la propiedad lleva un visado automáticamente
Esta guía te explica dónde puedes comprar, cuánto cuesta realmente, cómo funciona el proceso de compra, cómo conseguir una hipoteca y si comprar te da derecho a un visado.
*Todas las conversiones usan la paridad fija del dírham: 3,6725 AED por 1 USD.
Disclaimer: This article may include links to products or services offered by ExpatDen's partners, which give us commissions when you click on them. Although this may influence how they appear in the text, we only recommend solutions that we would use in your situation. Read more in our Advertising Disclosure.
Contents
- Puntos clave
- ¿Pueden los extranjeros comprar una propiedad en los EAU?
- Freehold frente a leasehold
- Dónde pueden comprar los extranjeros
- Sobre plano o vivienda terminada
- Cómo encontrar una propiedad
- El proceso de compra
- Gastos en la transmisión
- Después de comprar
- Vender tu propiedad más adelante
- Hipotecas para expatriados
- ¿Comprar una propiedad da derecho a residencia?
- Errores habituales y trampas
- Preguntas frecuentes
- ¿Puedo comprar una propiedad en los EAU sin visado de residencia?
- ¿Es mejor comprar o alquilar en Dubái?
- ¿Hay impuesto sobre la propiedad en Dubái?
- ¿Puedo comprar una propiedad a través de una empresa?
- ¿Cuánto tarda una transmisión de propiedad en Dubái?
- ¿Puedo conseguir una hipoteca para una propiedad sobre plano?
- Fuentes citadas
Puntos clave
- Los extranjeros pueden comprar en las zonas freehold de Dubái y en las zonas de inversión de Abu Dabi.
- En Dubái, el Dubai Land Department cobra un 4 % en cada venta. Normalmente lo paga todo el comprador, aunque la norma oficial lo reparte a partes iguales, un 2 % cada uno.
- En Abu Dabi, la tasa es del 2 % del precio o de la valoración oficial, lo que sea mayor.
- Los expatriados pueden pedir prestado hasta el 80 % del precio de una primera vivienda de hasta 5 millones de AED, pero solo el 50 % si es sobre plano.
- Ser propietario en Dubái puede darte un visado de dos años (sin valor mínimo si eres el único propietario) o un Golden Visa de 10 años a partir de 2 millones de AED.
- Los pagos de una compra sobre plano deben ir a la cuenta de garantía (escrow) del proyecto.
- Registra un testamento en los EAU si no eres musulmán.
¿Pueden los extranjeros comprar una propiedad en los EAU?
Sí, los extranjeros pueden comprar en los EAU, pero solo en zonas abiertas a la propiedad extranjera, es decir, las zonas freehold de Dubái y las zonas de inversión de Abu Dabi. Fuera de ellas, solo los nacionales de los EAU y de otros países del Golfo (CCG) pueden ser propietarios. (Verificado en septiembre de 2026.)
Tampoco necesitas vivir en los EAU. Un turista puede comprar solo con su pasaporte. El Dubai Land Department (DLD), el organismo público que registra todas las compraventas de Dubái, acepta «un pasaporte válido para extranjeros no residentes».
Cada emirato tiene su propia oficina de propiedad:
- Dubái: el Dubai Land Department (DLD) registra las ventas. Su regulador, la RERA, concede licencias a agentes y promotores.
- Abu Dabi: el Abu Dhabi Real Estate Centre (ADREC) registra las ventas a través de su plataforma en línea, DARI.
Conviene saber: comprar una propiedad no te da un visado por sí solo. Tienes que solicitar el visado de propiedad por separado, y solo algunas propiedades cumplen los requisitos. Lo vemos casi al final de la guía.
Freehold frente a leasehold
Freehold significa que la propiedad es tuya para siempre, mientras que leasehold significa que puedes usarla durante un periodo fijo de hasta 99 años. En Dubái, los extranjeros pueden acceder a ambos, pero casi todo lo que se vende a extranjeros es freehold.
- Freehold: la propiedad es tuya sin límite de tiempo. Puedes venderla, alquilarla, hipotecarla o dejársela a tu familia.
- Leasehold: puedes vivir en la propiedad o alquilarla durante un número fijo de años, hasta 99. Cuando se acaba el plazo, vuelve al propietario del terreno.
- Musataha: un derecho a largo plazo para construir y usar un terreno que pertenece a otra persona. Lo verás sobre todo en Abu Dabi, donde la tasa de registro es menor (un 1 % en lugar de un 2 %).
El freehold es más fácil de vender, más fácil de hipotecar y es lo que contemplan los visados de propiedad. Si un anuncio dice leasehold o Musataha, pregunta cuántos años quedan antes de hablar de precio.
Dónde pueden comprar los extranjeros
Los extranjeros pueden comprar en las zonas freehold de Dubái y en las zonas de inversión de Abu Dabi. Ambas listas han crecido con los años, así que confirma siempre el estatus del edificio concreto que te interesa.
Dubái
Dubái abrió por primera vez 23 zonas freehold a los extranjeros en 2006. Entre las más conocidas están:
- Dubai Marina
- Palm Jumeirah
- Las urbanizaciones de Emirates Hills
- Jebel Ali y Palm Jebel Ali
- Al Barsha South
- The World Islands
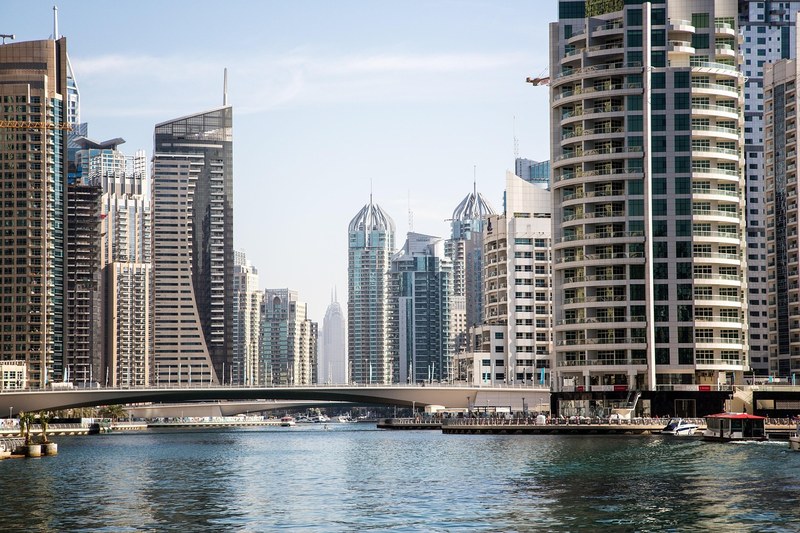
Desde entonces se han añadido más zonas. En la práctica, la mayoría de las urbanizaciones nuevas que se anuncian a extranjeros son freehold.
La mayoría de las propiedades freehold de Dubái son apartamentos, desde pequeños estudios hasta áticos. También hay adosados y villas en urbanizaciones cerradas.
Consejo: pide al vendedor o al agente el título de propiedad y compruébalo en la aplicación Dubai REST del DLD. Es la aplicación oficial del DLD para títulos de propiedad, ventas y verificación de agentes.
Abu Dabi
Abu Dabi permite a los extranjeros tener propiedades freehold en sus zonas de inversión desde abril de 2019. Antes, los extranjeros solo podían conseguir arrendamientos largos. Entre las zonas más populares están:
- Al Reem Island
- Yas Island
- Saadiyat Island
- Al Raha Beach
- Al Reef
- Masdar City
- Al Maryah Island
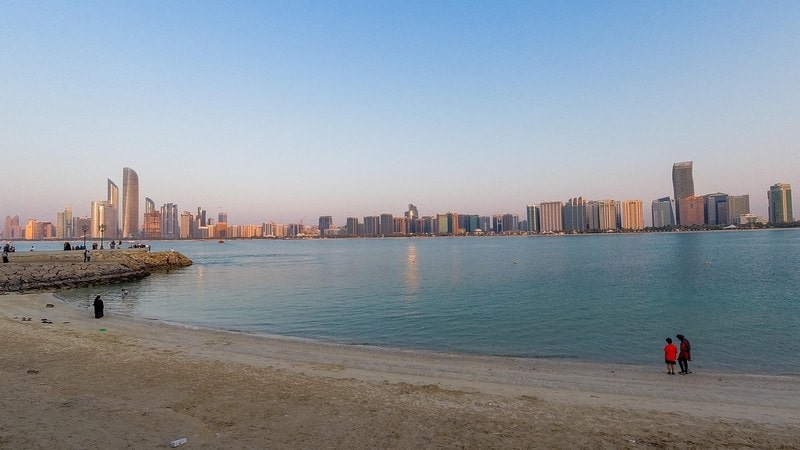
El mercado de Abu Dabi es más pequeño y tranquilo que el de Dubái. Además, los títulos Musataha son más habituales allí, así que comprueba en DARI si una unidad es freehold o Musataha antes de negociar.
Sobre plano o vivienda terminada
Comprar sobre plano significa comprar una propiedad al promotor antes de que se construya, mientras que una vivienda terminada ya está acabada y puedes mudarte el mismo día de la compra. Los promotores empujan mucho la venta sobre plano, con depósitos pequeños, planes de pago largos y descuentos en los gastos.
Sobre plano
Cuando compras sobre plano en Dubái, tu dinero no va directamente al promotor. Va a una cuenta de garantía (escrow), una cuenta bancaria exclusiva para ese proyecto. El banco solo paga al promotor cuando la obra alcanza determinadas fases, y retiene un 5 % durante un año tras la finalización para cubrir posibles defectos.

Antes de comprar sobre plano, conviene entender qué cambia:
- Registro: la venta se registra en el DLD en un plazo de 90 días desde la firma, en un sistema llamado Oqood. La tasa del 4 % del DLD se aplica igualmente.
- Límite de la hipoteca: los bancos pueden prestar como máximo el 50 % del precio de una propiedad sobre plano.
- Retrasos: las fechas de entrega suelen retrasarse. Los contratos normalmente dan margen extra al promotor, y conseguir una compensación es difícil.
- Planes de pago: lo habitual es pagar un depósito al firmar, luego cuotas durante la construcción y el resto en la entrega. Ahí es cuando empezaría una hipoteca.
Consejo: paga únicamente al número de cuenta de garantía que figure en tu contrato. Nunca pagues a la cuenta de un agente ni a una cuenta general del promotor.
Terminada
Con una vivienda terminada ves exactamente lo que compras, recibes las llaves el día de la transmisión y puedes alquilarla enseguida. En una reventa, además, puedes comprobar los gastos de comunidad del edificio (las cuotas anuales) antes de comprometerte.
La pega es el dinero. No hay plan de pago, así que pagas el precio completo el día de la transmisión, con tus ahorros o con una hipoteca.
Opinión de la comunidad: en los foros de expatriados, el consejo es unánime. Trata la compra sobre plano como una apuesta más larga y arriesgada, cuenta con una entrega tardía y fíjate en cómo salieron los proyectos anteriores del promotor, no en lo bonito que sea el piso piloto.
Cómo encontrar una propiedad
La mayoría de los compradores en los EAU encuentran su propiedad a través de un agente con licencia o un portal inmobiliario. En Dubái, todo anuncio publicado necesita un permiso del DLD que puedes comprobar.
Agentes
En Dubái, los agentes inmobiliarios deben estar registrados en la RERA y llevar una tarjeta de corredor. Puedes buscar a un agente y la valoración de su oficina en la aplicación Dubai REST.
Normalmente el comprador paga al agente un 2 % del precio más IVA, pero se puede negociar. Cuando compras sobre plano directamente al promotor, lo habitual es que sea el promotor quien paga al agente.
Puedes encontrar un corredor en tres sitios:
- Aplicación Dubai REST: permite buscar corredores y oficinas con licencia, con su valoración del DLD. Aquí también compruebas al agente que te hayan recomendado.
- Portales inmobiliarios: cada anuncio muestra el agente y la agencia, y los grandes portales tienen un directorio de agentes (el de Property Finder se llama Find Agents).
- Recomendaciones: compañeros y amigos que hayan comprado hace poco. Comprueba de todos modos la tarjeta de corredor de su agente en Dubai REST.
Elige un agente que trabaje en la zona que te interesa. Alguien que vende en Dubai Marina cada semana sabe qué edificios tienen cuotas de comunidad altas y a qué precio se venden realmente las unidades.
En línea
La mayoría de las viviendas de segunda mano de Dubái y Abu Dabi se anuncian en unos pocos portales inmobiliarios grandes:
- Property Finder: uno de los dos mayores portales de los EAU, con directorio de agentes, datos de transacciones y calculadora de hipotecas.
- Bayut: el otro gran portal, propiedad de Dubizzle Group, con una cobertura similar.
- dubizzle: el principal sitio de anuncios clasificados de los EAU, que también tiene una sección de propiedades.
Úsalos para conocer los precios antes de hablar con nadie. Todo anuncio de Dubái debe mostrar un código QR, llamado Madmoun, que puedes escanear para comprobar que el anuncio está aprobado. Si no hay código, o si el código no coincide con la unidad, es una señal de alarma.
Comprobaciones antes de comprar
Estas comprobaciones gratuitas detectan la mayoría de los problemas:
- Propietario: asegúrate de que el vendedor es el propietario registrado y comprueba si la propiedad tiene una hipoteca (Dubai REST o DARI).
- Gastos de comunidad: consulta la cuota anual aprobada del edificio en el Service Charge Index del DLD.
- Promotor: en la compra sobre plano, comprueba que el proyecto esté registrado, que tenga cuenta de garantía y cómo se entregaron los proyectos anteriores del promotor.
- Cuotas impagadas: pide al vendedor que demuestre que los gastos de comunidad están pagados. Si no lo están, el promotor no aprobará la venta.
El proceso de compra
Comprar una vivienda de reventa en Dubái suele llevar unas semanas si pagas al contado, y más con hipoteca. Así funciona paso a paso. Si compras sobre plano, firmas directamente con el promotor y te saltas casi todo esto.
Paso 1: acordar el precio
Negocia a través de tu agente. Deja por escrito el precio, el depósito, la fecha de la transmisión y todo lo que se incluye (muebles, electrodomésticos, plaza de aparcamiento).
Cuánto puedes rebajar depende del mercado. A mediados de 2026, corredores dijeron a AGBI que en algunas zonas de Dubái se estaban vendiendo propiedades hasta un 20 % por debajo del precio de salida, después de que los precios subieran casi un 60 % entre 2022 y 2025.
Cuando el mercado está caliente, hay mucho menos margen. Los promotores que venden sobre plano rara vez bajan el precio, pero a menudo ofrecen planes de pago o se hacen cargo de parte de los gastos.
Consejo: antes de hacer una oferta, comprueba a qué precio se han vendido realmente unidades parecidas. La aplicación Dubai REST del DLD tiene un índice de ventas basado en operaciones registradas, que es una guía mejor que los precios de salida de los portales.
Si necesitas una hipoteca, consigue la preaprobación de un banco antes de hacer una oferta. Así sabrás cuánto puedes pedir prestado.
Paso 2: firmar el Form F y pagar un depósito
El Form F es el contrato de compraventa estándar de Dubái, a veces llamado MOU. Lo firman el comprador, el vendedor y los agentes. Recoge el precio, el calendario y lo que ocurre si alguien se echa atrás.
Normalmente el comprador entrega un cheque de depósito del 10 % del precio. La agencia o un fiduciario lo custodia hasta la transmisión.
Paso 3: conseguir el NOC y tu hipoteca
El vendedor necesita un certificado de no objeción (NOC) del promotor. Confirma que no hay gastos de comunidad pendientes y se emite en línea a través de Dubai REST.
Si vas a contratar una hipoteca, el banco tasa la propiedad en esta fase y te da su oferta de préstamo definitiva.
Paso 4: el día de la transmisión
El comprador, el vendedor y los bancos implicados se reúnen en una oficina de Real Estate Registration Trustee, una oficina autorizada por el DLD que gestiona las transmisiones. Si no puedes asistir, puede ir otra persona en tu nombre con un poder notarial.
Ese día:
- Pago: entregas cheques bancarios (manager’s cheques) por el precio y los gastos.
- Registro: el fiduciario registra la venta. El DLD lo presenta como un servicio de 25 minutos.
- Título de propiedad: tu nuevo título de propiedad se emite por vía electrónica.
- Hipoteca del vendedor: si el vendedor aún debe dinero a un banco, se cancela en la misma cita.
Comprar en Abu Dabi
En Abu Dabi, el proceso se hace en línea a través de DARI. El vendedor inicia la venta en la plataforma e indica el precio y quién paga la tasa.
Después el comprador confirma y paga en la aplicación, y se emite el título de propiedad. También puedes pedir cita en un centro de servicios del gobierno.
Gastos en la transmisión
Comprar una vivienda de reventa en Dubái cuesta entre un 6 y un 7 % del precio en gastos, sobre todo por la tasa del 4 % del DLD. Una hipoteca suma más.
La lista oficial de tasas del DLD reparte el 4 % entre ambas partes: «Vendedor: 2 % del valor de venta» y «Comprador: 2 % del valor de venta». En la práctica, el comprador suele pagar el 4 % entero. Revisa tu Form F para ver qué habéis acordado.
| Gasto | Importe | Se paga a |
|---|---|---|
| Tasa de transmisión del DLD | 4 % del precio (oficialmente 2 % el comprador, 2 % el vendedor) | Dubai Land Department |
| Tarifa de la oficina fiduciaria | 4.000 AED más IVA (2.000 AED más IVA por debajo de 500.000 AED) | Fiduciario de registro |
| Título de propiedad y plano | 250 AED por el título más hasta unos 500 AED de gastos de plano y gestión | Dubai Land Department |
| Comisión del agente | Normalmente un 2 % del precio más un 5 % de IVA (negociable) | Agente del comprador |
| Registro de la hipoteca | 0,25 % del importe del préstamo más 270 AED de gastos de título y gestión | Dubai Land Department |
| Tarifa fiduciaria de la hipoteca | 4.000 AED más IVA | Fiduciario de registro |
| Gastos bancarios | Comisiones de apertura y tasación fijadas por cada banco | Tu banco |
Abu Dabi es más barato. Según DARI, la tasa es «el 2 % de la valoración o del precio de venta, el que sea mayor», o el 1 % si la propiedad es Musataha. Comprador y vendedor acuerdan quién la paga.
| Gasto | Importe |
|---|---|
| Tasa de registro (freehold) | 2 % del precio o de la valoración oficial, el que sea mayor |
| Tasa de registro (Musataha) | 1 % del precio o de la valoración oficial, el que sea mayor |
| Comisión del agente | Normalmente un 2 % del precio más IVA (negociable) |
Ejemplo
Supongamos que compras al contado, con un agente, un apartamento terminado de 1,5 millones de AED (unos 408.000 USD) en Dubái. Pagarás unos 96.000 AED en gastos:
- Tasa del DLD: 60.000 AED (4 %)
- Oficina fiduciaria: 4.200 AED con IVA incluido
- Agente: 31.500 AED con IVA incluido
- Título de propiedad y plano: unos cientos de dírhams
Si compras el mismo piso con una hipoteca del 80 % (1,2 millones de AED), además necesitas:
- Entrada: 300.000 AED
- Registro de la hipoteca: unos 3.300 AED
- Fiduciario de la hipoteca: 4.200 AED con IVA incluido
- Gastos bancarios: comisiones de apertura y tasación, fijadas por tu banco
Son algo más de 400.000 AED (unos 109.000 USD) en efectivo el primer día. Ninguno de estos gastos se puede añadir al préstamo.
Después de comprar
Una vez que eres propietario en los EAU, pagas gastos de comunidad anuales y suministros, pero no hay un impuesto anual sobre la propiedad en Dubái ni en Abu Dabi. Si la alquilas, tienes que registrar el alquiler.
Gastos de comunidad
Los gastos de comunidad (service charges) son cuotas anuales que pagas al edificio o a la urbanización por la seguridad, la limpieza, la piscina, el gimnasio y las reparaciones. En Dubái, la RERA aprueba la tarifa de cada edificio y la publica en el Service Charge Index.
Los gastos de comunidad se fijan por pie cuadrado de tu unidad y varían mucho. Estas son las tarifas anuales habituales en Dubái, según la guía de 2026 de Luxhabitat:
- Apartamentos: de 10 a 30 AED por pie cuadrado
- Villas: de 2 a 6 AED por pie cuadrado
- Residencias de marca y de ultralujo: de 40 a 60 AED o más por pie cuadrado
Por zonas, Dubai Marina ronda los 16 AED por pie cuadrado de media y Downtown Dubai unos 21 AED, con algunas torres de Downtown bastante más caras.
Como referencia, un apartamento de 1.000 pies cuadrados a 15 AED por pie cuadrado cuesta 15.000 AED al año. En un piso de 1,5 millones de AED, eso supone cerca de un 1 % del precio cada año. Si lo alquilas por 90.000 AED al año, los gastos de comunidad se llevan alrededor del 17 % de la renta.
Opinión de la comunidad: los propietarios de los foros de expatriados suelen decir que los gastos de comunidad fueron el coste que más subestimaron. Comprueba la cifra exacta del edificio antes de acordar un precio.
Seguro y suministros
Los gastos de comunidad suelen cubrir el seguro del propio edificio, pero no tus muebles ni nada que hayas añadido. Si tienes hipoteca, los bancos suelen exigir un seguro de vida y, a menudo, también un seguro de hogar.

La electricidad y el agua (DEWA en Dubái) van aparte. Algunos edificios también cobran por separado el aire acondicionado, con el nombre de tarifas de chiller o de refrigeración centralizada.
Alquilarla
Puedes alquilar tu propiedad a largo plazo o como vivienda vacacional:
- Larga duración: registra el contrato de arrendamiento a través de Ejari, el sistema oficial de registro de alquileres de Dubái, gestionado por el DLD.
- Vivienda vacacional: los alquileres de corta duración requieren una licencia aparte del Department of Economy and Tourism de Dubái.
Muchos propietarios que viven en el extranjero dejan ambas tareas en manos de una empresa de gestión inmobiliaria.
Lee también: Empresas de gestión inmobiliaria recomendadas
Testamento y herencia
Desde 2023, cuando un extranjero no musulmán residente en los EAU muere sin testamento, su herencia se rige por una nueva ley civil para no musulmanes en lugar de por las normas islámicas de herencia (la sharía). Según el despacho de abogados Withers, la ley es todavía reciente y no se ha puesto a prueba, y está menos claro cómo se aplica a los propietarios que no viven en los EAU.
Lo más seguro es registrar un testamento en los EAU. Los no musulmanes pueden hacerlo en el DIFC Wills Service de Dubái, en el Abu Dhabi Judicial Department o en los tribunales de la ADGM. Si la propiedad es tuya y de un musulmán a la vez, la sharía sigue aplicándose.
Consejo: un testamento de tu país puede no bastar para una propiedad en los EAU. Registra aquí un testamento emiratí para tu propiedad y asegúrate de que no choque con el que tienes en tu país.
Vender tu propiedad más adelante
Si tienes una vivienda en los EAU a título personal y la vendes, no pagas impuesto sobre plusvalías en los EAU. La Federal Tax Authority dice que los ingresos inmobiliarios de un particular «no están sujetos al impuesto de sociedades, sea cual sea su cuantía», siempre que no necesites una licencia comercial para ello. (Verificado en septiembre de 2026.)
Tu país de origen puede gravar igualmente la ganancia, así que infórmate antes de vender. Los EAU no limitan el envío de dinero al extranjero, de modo que puedes mandar el dinero de la venta a casa con libertad.
Vender funciona como comprar, pero al revés:
- Anuncia la propiedad con un agente.
- Firma el Form F con el comprador.
- Consigue el NOC del promotor (paga antes los gastos de comunidad pendientes).
- Cancela tu hipoteca el día de la transmisión.
Normalmente el comprador paga la tasa del 4 % del DLD. Aun así, con gastos a la entrada y a la salida, vender rápido rara vez da beneficio salvo que los precios hayan subido mucho.
Opinión de la comunidad: los usuarios de los foros suelen aconsejar mantener la propiedad a largo plazo en lugar de comprar para revender.
Hipotecas para expatriados
Un expatriado puede pedir prestado hasta el 80 % del precio de una primera vivienda de 5 millones de AED o menos, así que necesitas al menos un 20 % de entrada. Estos son los máximos fijados por el Banco Central de los EAU, y los bancos pueden prestar menos. (Verificado en septiembre de 2026.)
| Norma | Límite para expatriados |
|---|---|
| Primera vivienda, 5 millones de AED o menos | Hasta el 80 % del precio (al menos un 20 % de entrada) |
| Primera vivienda, más de 5 millones de AED | Hasta el 70 % del precio (al menos un 30 % de entrada) |
| Segunda vivienda o inmueble de inversión | Hasta el 60 % del precio (al menos un 40 % de entrada) |
| Propiedad sobre plano | Hasta el 50 % del precio |
| Plazo del préstamo | Hasta 25 años |
| Pagos mensuales de deudas | Hasta el 50 % de tus ingresos, sumando todos los préstamos |
| Importe del préstamo | Hasta 7 veces tus ingresos anuales |
Algunas normas más influyen en cuánto puedes pedir prestado:
- Prueba de tipos: los bancos comprueban que seguirías pudiendo pagar si el tipo de interés subiera entre 2 y 4 puntos porcentuales.
- Tu propio dinero: la entrada tiene que salir de tus ahorros, no de un préstamo personal ni de una tarjeta de crédito.
- Gastos en efectivo: los gastos de compra (entre un 6 y un 7 %) no se pueden añadir al préstamo.
- Edad: cada banco fija una edad máxima para la finalización del préstamo. Si el préstamo se alarga más allá de la jubilación, el banco tiene que comprobar que puedes seguir pagando.
Los bancos también miran cuánto tiempo llevas en tu empleo y tu historial en Al Etihad Credit Bureau, la agencia de informes de crédito de los EAU.
Consejo: la mayoría de los grandes bancos de los EAU prestan a expatriados que viven en el país. Emirates NBD, por ejemplo, financia hasta el 80 % del valor a expatriados con ingresos de al menos 15.000 AED al mes. First Abu Dhabi Bank (FAB), Mashreq y HSBC también ofrecen hipotecas para expatriados, así que compara varias antes de decidirte.
No residentes
Varios bancos de los EAU prestan a personas que no viven allí, pero pedirás menos que un residente y tendrás que aportar más documentación sobre tus ingresos en el extranjero. Entre los bancos que ofrecen hipotecas a no residentes están:
- Emirates NBD: préstamos hipotecarios para no residentes, con un sueldo mínimo de 15.000 AED al mes.
- First Abu Dhabi Bank (FAB): hipotecas para no residentes de hasta 10 millones de AED.
- Mashreq: hasta 10 millones de AED a un máximo de 25 años. Su FAQ indica que presta hasta el 50 % del valor de la propiedad a no residentes.
- HSBC: hasta el 60 % del valor de la propiedad, dirigido a clientes de Premier y Private Bank.
Cada banco solo presta a ciudadanos o residentes de determinados países, así que comprueba que el tuyo está en la lista. Algunos compradores piden el préstamo en su país de origen, con garantía de una propiedad que ya tienen.
Lee también:
- Cómo conseguir una hipoteca de un banco de EE. UU. para comprar una propiedad en el extranjero
- Cómo transferir dinero a los EAU
Recurrir a un intermediario hipotecario
Los tipos de interés, las comisiones y las normas varían mucho entre los bancos de los EAU. Un intermediario hipotecario los compara por ti y se ocupa del papeleo. Normalmente los intermediarios cobran del banco, pero pregunta cómo se les paga y con qué bancos trabajan.
Opinión de la comunidad: en los foros de expatriados, conseguir la preaprobación a través de un intermediario antes de empezar a ver propiedades es un consejo habitual, sobre todo si acabas de llegar a los EAU.
Consejo: compara el coste total del préstamo durante todo su plazo, no solo el tipo de interés inicial.
¿Comprar una propiedad da derecho a residencia?
Sí, ser propietario en Dubái puede darte un visado de inversor de dos años, sea cual sea el valor de la propiedad si eres el único propietario, o un Golden Visa de 10 años si la propiedad vale al menos 2 millones de AED (unos 545.000 USD). Las normas del visado de dos años cambiaron en abril de 2026, cuando Dubái eliminó el antiguo mínimo de 750.000 AED. (Verificado en septiembre de 2026.)
| Visado | Propiedad necesaria | Duración | Tasa del gobierno (solicitante principal) |
|---|---|---|---|
| Visado de inversor | Cualquier valor si eres el único propietario. Si compartes la propiedad con otros, tu parte debe valer al menos 400.000 AED | 2 años, renovable | 10.212,50 AED |
| Golden Visa | Propiedad de al menos 2 millones de AED en el momento de la compra (una o varias propiedades) | 10 años, renovable | 9.884,75 AED |
Visado de inversor de dos años
La página del DLD sobre el visado de inversor dice ahora que un propietario puede solicitarlo «independientemente del valor de la propiedad». Si compartes la propiedad con otras personas, la parte de cada una debe valer al menos 400.000 AED.
Lo solicitas en persona en un centro DLD Cube con tu título de propiedad y un certificado de buena conducta de la policía de Dubái. Puedes patrocinar a tu cónyuge y a tus hijos.
Golden Visa
El Golden Visa para inversores inmobiliarios exige una propiedad de al menos 2 millones de AED en el momento de la compra. Puede ser la suma de varias propiedades.
Esto es lo que también debes saber:
- Hipotecas: se acepta una propiedad hipotecada con una carta de no objeción de tu banco. La página del DLD no aclara qué parte del préstamo debe estar pagada, así que confírmalo antes en el centro Cube.
- Tiempo en el extranjero: puedes pasar largos periodos fuera de los EAU sin perder el visado.
- Familia: puedes patrocinar a tu familia, que necesita seguro médico.
- Venta: no puedes vender la propiedad mientras tengas el visado, porque se le impone un gravamen (una carga legal).
Lee también:
Los jubilados tienen otra opción. Gulf News informa de un visado de jubilación de cinco años para personas de 55 años o más que tengan una propiedad de al menos 1 millón de AED. Abu Dabi también ofrece Golden Visas vinculados a propiedades, así que consulta con las autoridades de Abu Dabi si compras allí.
Errores habituales y trampas
El error más común es presupuestar el precio y la tasa del 4 % del DLD y olvidarse de todo lo demás. En los foros de expatriados, el consejo habitual es reservar alrededor del 7 % del precio para gastos e incluir los gastos de comunidad en tu presupuesto desde el principio.
Otros errores que conviene evitar:
- Pagar fuera de la cuenta de garantía: los pagos de una compra sobre plano solo deben ir a la cuenta de garantía del proyecto.
- Fiarse de la fecha de entrega: planifica tu dinero y tu contrato de alquiler actual pensando en una fecha posterior.
- Saltarse la inspección de defectos (snagging): antes de aceptar una vivienda nueva, contrata a una empresa de snagging independiente para detectar fallos de fontanería, electricidad y acabados. El promotor tiene que reparar lo que quede registrado.
- Comprar justo por debajo del límite de un visado: un piso de 1,95 millones de AED no te dará un Golden Visa. Lo que cuenta es el valor que figura en tu título de propiedad, no el precio de salida.
- Endeudarse demasiado: asegúrate de que podrías seguir pagando la cuota si subieran los tipos.
- Comprar para revender rápido: con cerca de un 7 % de gastos al comprar, los precios tienen que subir mucho para que una venta rápida dé beneficio.
- No tener testamento en los EAU: registra uno para que tu propiedad vaya a las personas que elijas.
Consejo: antes de firmar el Form F, pide a tu agente que te enseñe el título de la propiedad, los gastos de comunidad del edificio y, en una compra sobre plano, la cuenta de garantía, todo en la aplicación oficial del DLD y no en un folleto.
Preguntas frecuentes
¿Puedo comprar una propiedad en los EAU sin visado de residencia?
Sí. Los extranjeros pueden comprar en las zonas freehold de Dubái y en las zonas de inversión de Abu Dabi solo con el pasaporte. La residencia solo te importa si después quieres un visado de propiedad.
¿Es mejor comprar o alquilar en Dubái?
Depende sobre todo de cuánto tiempo vayas a quedarte. Comprar cuesta alrededor de un 7 % en gastos, así que los usuarios de los foros suelen decir que alquilar compensa más si te quedas menos de unos cinco años. Comprar empieza a tener sentido para estancias más largas.
¿Hay impuesto sobre la propiedad en Dubái?
No, no hay un impuesto anual por ser propietario de una vivienda en Dubái o Abu Dabi. Además, los particulares no pagan impuestos en los EAU por la renta ni por las ganancias de una propiedad que tienen a título personal. Pagas la tasa única de transmisión y los gastos de comunidad anuales.
¿Puedo comprar una propiedad a través de una empresa?
Sí, pero cuesta más y es más complicado. Si los dueños de la empresa cambian más adelante, Dubái puede tratarlo como una venta nueva y cobrar otra vez el 4 %. Además, la renta obtenida a través de una empresa puede quedar sujeta al impuesto de sociedades de los EAU.
¿Cuánto tarda una transmisión de propiedad en Dubái?
El registro en la oficina fiduciaria lleva unos 25 minutos, según el DLD. El proceso completo, desde la firma del Form F hasta recibir el título de propiedad, suele llevar unas semanas al contado y más con hipoteca.
¿Puedo conseguir una hipoteca para una propiedad sobre plano?
Sí, pero los bancos prestan como máximo el 50 % del precio. La mayoría de los compradores pagan ellos mismos las cuotas de construcción y piden la hipoteca en la entrega.
Fuentes citadas
- Banco Central de los EAU, Reglamento sobre préstamos hipotecarios (Circular 31/2013): límites de financiación sobre el valor, plazo de 25 años, ratio de deuda del 50 %, tope de 7 veces los ingresos, prueba de estrés.
- Banco Central de los EAU, Resolución n.º 31/2/2020: límites del 80 % y el 70 % para la primera vivienda de expatriados.
- Banco Central de los EAU, tipos de cambio de junio de 2026: 3,6725 AED por 1 USD.
- Dubai Land Department, registro de compraventa de propiedades: tasa de transmisión del 2 % más el 2 %, gastos de título y fiduciario, e-NOC del promotor, tiempo del servicio.
- Dubai Land Department, registro de la venta inicial (Oqood): tasa de registro sobre plano y plazo de 90 días.
- Dubai Land Department, registro de hipoteca: 0,25 % del préstamo y tarifa fiduciaria.
- Dubai Land Department, solicitud de residencia para inversores: normas y tasas del visado de dos años.
- Dubai Land Department, solicitud de Golden Visa para inversores: umbral de 2 millones de AED, duración de 10 años, tasas.
- GDRFA Dubái, permiso de residencia Golden para inversores: propiedad hipotecada, copropiedad, gravamen sobre la propiedad.
- Dubai Land Department, preguntas frecuentes: ley de cuentas de garantía (Ley n.º 8 de 2007), retención del 5 %, propiedad freehold según la Ley n.º 7 de 2006.
- Reglamento n.º 3 de 2006 de Dubái: zonas freehold originales para extranjeros.
- DARI (ADREC), guía para vender una propiedad: tasas del 2 % y el 1 % en Abu Dabi.
- Federal Tax Authority, guía de inversión inmobiliaria para personas físicas: sin impuesto de sociedades sobre los ingresos inmobiliarios de particulares.
- Withers, planificación sucesoria para no musulmanes en los EAU: herencia según el Decreto-Ley Federal n.º 41 de 2022.
- Afridi y Angell, normas de propiedad inmobiliaria para extranjeros: Ley n.º 13 de 2019 de Abu Dabi y zonas de inversión.
- Gulf News, guía de visados de propiedad de Dubái 2026: visado de jubilación vinculado a la propiedad.
- AGBI, el rally inmobiliario de Dubái pierde fuelle y los compradores consiguen descuentos (junio de 2026): hasta un 20 % por debajo del precio de salida, subida de precios de casi el 60 % entre 2022 y 2025.
- Luxhabitat, guía de gastos de comunidad de Dubái 2026: rangos de gastos de comunidad por pie cuadrado.
- Emirates NBD, préstamos hipotecarios para expatriados: financiación de hasta el 80 %, sueldo mínimo de 15.000 AED, préstamos para no residentes.
- FAB, hipotecas para no residentes de los EAU: préstamos de hasta 10 millones de AED.
- Mashreq, préstamos hipotecarios para no residentes: hasta 10 millones de AED, 25 años, 50 % del valor (FAQ).
- HSBC EAU, hipotecas para no residentes: hasta el 60 % del valor.

 English:
 Français:
 Deutsch:

