Dieser Artikel benötigt etwa 27 Minuten Lesezeit. Gerade keine Zeit? Kein Problem. Schicken Sie sich die werbefreie Version per E-Mail und lesen Sie sie später.
Ausländer können in Dubai und Abu Dhabi Immobilien zu vollem Eigentum erwerben, allerdings nur in ausgewiesenen Gebieten. Rechne mit rund 7 % Nebenkosten auf den Kaufpreis, bei einer Finanzierung mit mehr.
Als Ausländer ein Zuhause in den VAE zu kaufen, ist einfacher als in den meisten anderen Ländern. Du kannst die Immobilie auf Deinen eigenen Namen erwerben, brauchst keinen einheimischen Partner und musst nicht einmal dort wohnen. Allerdings unterscheiden sich Regeln, Gebühren und Formalitäten deutlich von dem, was die meisten von zu Hause kennen.
Die meisten Probleme lassen sich auf drei Punkte zurückführen:
- Nur den Kaufpreis einplanen, die Nebenkosten aber nicht
- Off-Plan kaufen, ohne die Risiken zu verstehen
- Davon ausgehen, dass die Immobilie automatisch ein Visum mitbringt
Dieser Ratgeber zeigt Dir, wo Du kaufen darfst, was der Kauf wirklich kostet, wie der Ablauf aussieht, wie Du an eine Finanzierung kommst und ob Du mit dem Kauf ein Visum erhältst.
*Alle Umrechnungen basieren auf dem festen Dirham-Kurs von 3,6725 AED je US-Dollar und dem Kurs 1 US$ = 0,85 €.
Transparenz-Hinweis: In diesem Artikel findest Du möglicherweise Links zu Produkten oder Services unserer Partner. Wenn Du über einen dieser Links etwas kaufst, erhalten wir eine kleine Provision. Dies hat keinen Einfluss auf unsere Produktauswahl: Wir empfehlen ausschließlich Produkte, die wir selbst in Deiner Situation nutzen würden. Weitere Informationen dazu findest Du in unserem Werbe-Hinweis.
Contents
- Das Wichtigste in Kürze
- Können Ausländer in den VAE Immobilien kaufen?
- Freehold oder Leasehold
- Wo Ausländer kaufen können
- Off-Plan oder fertige Immobilie
- So findest Du eine Immobilie
- Der Kaufprozess
- Gebühren bei der Übertragung
- Nach dem Kauf
- Die Immobilie später verkaufen
- Hypotheken für Expats
- Bringt der Immobilienkauf ein Aufenthaltsrecht?
- Häufige Fehler und Stolperfallen
- Häufige Fragen
- Quellen
Das Wichtigste in Kürze
- Ausländer können in den Freehold-Gebieten Dubais und den Investitionszonen Abu Dhabis kaufen.
- In Dubai erhebt das Dubai Land Department bei jedem Verkauf eine Gebühr von 4 %. Meist zahlt der Käufer alles allein, obwohl die offizielle Regel je 2 % für beide Seiten vorsieht.
- In Abu Dhabi beträgt die Gebühr 2 % des Kaufpreises oder des amtlichen Gutachterwerts, je nachdem, welcher höher ist.
- Expats können für ein erstes Zuhause bis 5 Mio. AED bis zu 80 % des Preises finanzieren, bei Off-Plan-Objekten aber nur 50 %.
- Wer in Dubai eine Immobilie besitzt, kann ein Zwei-Jahres-Visum (ohne Mindestwert, wenn Du Alleineigentümer bist) oder ein zehnjähriges Golden Visa ab 2 Mio. AED bekommen.
- Zahlungen für Off-Plan-Objekte müssen auf das Treuhandkonto (Escrow) des Projekts fließen.
- Wenn Du nicht muslimisch bist, solltest Du ein Testament in den VAE registrieren.
Können Ausländer in den VAE Immobilien kaufen?
Ja, Ausländer dürfen in den VAE Immobilien kaufen, aber nur in Gebieten, die für ausländisches Eigentum freigegeben sind. Das sind Dubais Freehold-Gebiete und Abu Dhabis Investitionszonen. Außerhalb davon dürfen nur Staatsangehörige der VAE und anderer Golfstaaten (GCC) Immobilien besitzen. (Geprüft im September 2026.)
Du musst auch nicht in den VAE leben. Als Tourist reicht ein Reisepass zum Kauf. Das Dubai Land Department (DLD), die Behörde, die in Dubai jeden Immobilienverkauf registriert, akzeptiert für Ausländer ohne Wohnsitz „einen gültigen Reisepass“.
Jedes Emirat hat sein eigenes Grundbuchamt:
- Dubai: Das Dubai Land Department (DLD) registriert die Verkäufe. Die zuständige Aufsichtsbehörde RERA lizenziert Makler und Bauträger.
- Abu Dhabi: Das Abu Dhabi Real Estate Centre (ADREC) registriert Verkäufe über die Online-Plattform DARI.
Gut zu wissen: Mit dem Kauf einer Immobilie bekommst Du nicht automatisch ein Visum. Das Immobilienvisum musst Du separat beantragen, und nur manche Objekte kommen dafür infrage. Dazu mehr gegen Ende des Ratgebers.
Freehold oder Leasehold
Freehold bedeutet, dass Dir die Immobilie dauerhaft gehört, Leasehold dagegen, dass Du sie für einen festen Zeitraum von bis zu 99 Jahren nutzen darfst. In Dubai können Ausländer beides erwerben, fast alles, was an Ausländer verkauft wird, ist aber Freehold.
- Freehold: Die Immobilie gehört Dir ohne zeitliche Begrenzung. Du kannst sie verkaufen, vermieten, beleihen oder vererben.
- Leasehold: Du darfst die Immobilie für eine bestimmte Zahl von Jahren (maximal 99) bewohnen oder vermieten. Danach fällt sie an den Grundeigentümer zurück.
- Musataha: Ein langfristiges Recht, auf fremdem Grund zu bauen und ihn zu nutzen. Du begegnest ihm vor allem in Abu Dhabi, wo die Registrierungsgebühr niedriger ist (1 % statt 2 %).
Freehold lässt sich leichter verkaufen, leichter beleihen, und die Immobilienvisa sind genau darauf zugeschnitten. Steht im Inserat Leasehold oder Musataha, frag nach der Restlaufzeit, bevor Ihr über den Preis sprecht.
Wo Ausländer kaufen können
Ausländer können in Dubais Freehold-Gebieten und Abu Dhabis Investitionszonen kaufen. Beide Listen sind über die Jahre gewachsen, prüfe deshalb immer den Status des konkreten Gebäudes.
Dubai
Dubai hat 2006 zunächst 23 Freehold-Gebiete für Ausländer geöffnet. Bekannte Beispiele sind:
- Dubai Marina
- Palm Jumeirah
- Die Emirates-Hills-Viertel
- Jebel Ali und Palm Jebel Ali
- Al Barsha South
- The World Islands
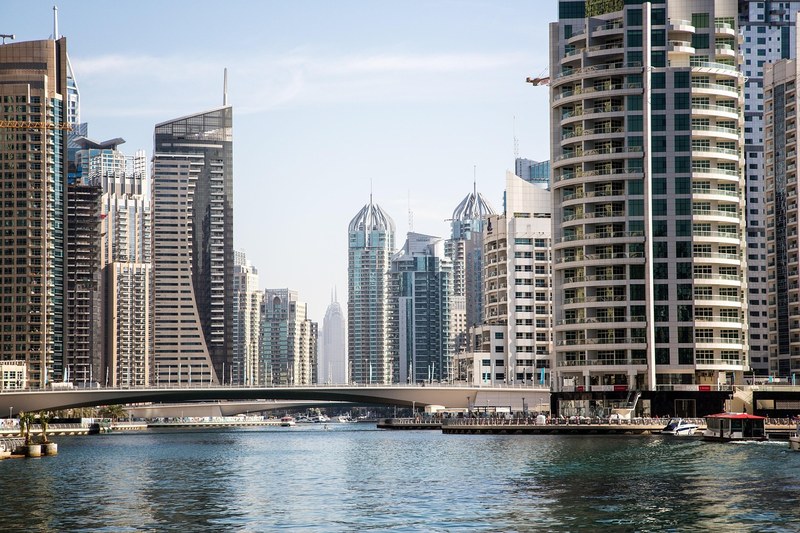
Seither sind weitere Gebiete dazugekommen. In der Praxis sind die meisten neuen Wohnanlagen, die Ausländern angeboten werden, Freehold.
Die meisten Freehold-Immobilien in Dubai sind Wohnungen, vom kleinen Studio bis zum Penthouse. Dazu kommen Reihenhäuser und Villen in abgeschlossenen Wohnanlagen.
Tipp: Lass Dir vom Verkäufer oder Makler die Eigentumsurkunde zeigen und prüfe sie in der Dubai-REST-App des DLD. Das ist die offizielle DLD-App für Eigentumsurkunden, Verkäufe und die Überprüfung von Maklern.
Abu Dhabi
Abu Dhabi erlaubt Ausländern seit April 2019 Freehold-Eigentum in seinen Investitionszonen. Vorher gab es für Ausländer nur lange Pachtverträge. Beliebte Zonen sind:
- Al Reem Island
- Yas Island
- Saadiyat Island
- Al Raha Beach
- Al Reef
- Masdar City
- Al Maryah Island
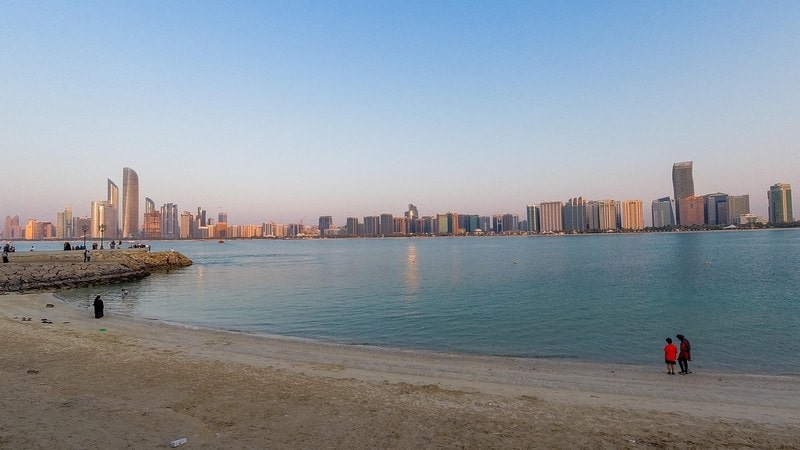
Der Markt in Abu Dhabi ist kleiner und ruhiger als der in Dubai. Außerdem sind Musataha-Titel dort häufiger. Prüfe daher auf DARI, ob eine Einheit Freehold oder Musataha ist, bevor Du verhandelst.
Off-Plan oder fertige Immobilie
Off-Plan heißt, eine Immobilie vor der Fertigstellung direkt vom Bauträger zu kaufen. Eine fertige Immobilie ist dagegen schon gebaut, und Du kannst am Tag des Kaufs einziehen. Bauträger bewerben Off-Plan-Objekte kräftig: mit kleinen Anzahlungen, langen Zahlungsplänen und Gebührennachlässen.
Off-Plan
Kaufst Du in Dubai Off-Plan, geht Dein Geld nicht direkt an den Bauträger, sondern auf ein Treuhandkonto (Escrow), also ein Bankkonto nur für dieses eine Projekt. Die Bank zahlt den Bauträger erst aus, wenn bestimmte Bauabschnitte erreicht sind, und behält nach der Fertigstellung ein Jahr lang 5 % für eventuelle Mängel ein.

Bevor Du Off-Plan kaufst, solltest Du wissen, was anders ist:
- Registrierung: Der Verkauf wird innerhalb von 90 Tagen nach der Unterschrift beim DLD in einem System namens Oqood registriert. Die DLD-Gebühr von 4 % fällt trotzdem an.
- Kreditgrenze: Banken finanzieren bei Off-Plan-Objekten höchstens 50 % des Preises.
- Verzögerungen: Übergabetermine verschieben sich oft. Meist räumen die Verträge dem Bauträger zusätzliche Zeit ein, und eine Entschädigung durchzusetzen ist schwierig.
- Zahlungspläne: Üblicherweise zahlst Du bei Vertragsabschluss eine Anzahlung, dann Raten während der Bauzeit und den Rest bei der Übergabe. Dann beginnt auch ein eventueller Kredit.
Tipp: Zahle nur auf die Escrow-Kontonummer, die in Deinem Vertrag steht. Überweise nie auf das Konto eines Maklers oder auf ein allgemeines Konto des Bauträgers.
Fertig gebaut
Bei einer fertigen Immobilie siehst Du genau, was Du kaufst, bekommst am Tag der Übertragung die Schlüssel und kannst sofort vermieten. Bei einer Wiederverkaufswohnung kannst Du außerdem vorab die Nebenkosten des Gebäudes (die jährlichen Gebäudegebühren) prüfen.
Der Haken ist das Geld. Einen Zahlungsplan gibt es nicht, Du zahlst am Übertragungstag den vollen Preis, aus eigenen Mitteln oder mit Kredit.
Stimmen aus der Community: In den Expat-Foren ist der Rat einhellig. Sieh Off-Plan als längere und riskantere Wette, plane mit einer verspäteten Übergabe und schau Dir an, wie frühere Projekte des Bauträgers gelaufen sind, statt Dich von der schönen Musterwohnung blenden zu lassen.
So findest Du eine Immobilie
Die meisten Käufer in den VAE finden ihre Immobilie über einen lizenzierten Makler oder ein Immobilienportal. In Dubai braucht jedes veröffentlichte Inserat eine DLD-Genehmigung, die Du überprüfen kannst.
Makler
Immobilienmakler in Dubai müssen bei der RERA registriert sein und einen Maklerausweis besitzen. In der Dubai-REST-App kannst Du einen Makler und die Bewertung seines Büros nachschlagen.
Meist zahlt der Käufer dem Makler 2 % des Preises plus Mehrwertsteuer, das lässt sich aber verhandeln. Kaufst Du Off-Plan direkt beim Bauträger, bezahlt in der Regel der Bauträger den Makler.
Makler findest Du an drei Stellen:
- Dubai-REST-App: Hier suchst Du lizenzierte Makler und Maklerbüros samt DLD-Bewertung. Hier prüfst Du auch einen Makler, der Dir empfohlen wurde.
- Immobilienportale: Jedes Inserat nennt Makler und Agentur, und die großen Portale haben ein Maklerverzeichnis (bei Property Finder heißt es Find Agents).
- Empfehlungen: Kollegen und Freunde, die vor Kurzem gekauft haben. Prüfe den Maklerausweis trotzdem auf Dubai REST.
Such Dir einen Makler, der in Deiner Wunschgegend arbeitet. Wer jede Woche in Dubai Marina verkauft, weiß, welche Gebäude hohe Nebenkosten haben und zu welchen Preisen Wohnungen tatsächlich den Besitzer wechseln.
Online
Die meisten Wiederverkaufsobjekte in Dubai und Abu Dhabi sind auf einigen großen Immobilienwebsites inseriert:
- Property Finder: Eines der beiden größten Portale der VAE, mit Maklerverzeichnis, Transaktionsdaten und Kreditrechner.
- Bayut: Das andere große Portal, gehört zur Dubizzle Group und deckt ähnlich viel ab.
- dubizzle: Die wichtigste Kleinanzeigenseite der VAE, mit eigenem Immobilienbereich.
Nutze sie, um Preise zu lernen, bevor Du mit jemandem sprichst. Jedes Inserat in Dubai sollte einen QR-Code namens Madmoun zeigen, den Du scannen kannst, um zu prüfen, ob die Anzeige genehmigt ist. Fehlt der Code oder passt er nicht zur Einheit, ist das ein Warnsignal.
Prüfungen vor dem Kauf
Diese kostenlosen Prüfungen decken die meisten Probleme auf:
- Eigentümer: Vergewissere Dich, dass der Verkäufer der eingetragene Eigentümer ist, und prüfe, ob auf der Immobilie eine Hypothek liegt (Dubai REST oder DARI).
- Nebenkosten: Den genehmigten Jahresbeitrag für das Gebäude findest Du im Service Charge Index des DLD.
- Bauträger: Bei Off-Plan prüfst Du, ob das Projekt registriert ist, ein Escrow-Konto hat und wie frühere Projekte des Bauträgers geliefert wurden.
- Offene Gebühren: Lass Dir vom Verkäufer nachweisen, dass die Nebenkosten bezahlt sind. Sonst genehmigt der Bauträger den Verkauf nicht.
Der Kaufprozess
Der Kauf einer Wiederverkaufsimmobilie in Dubai dauert bei Barzahlung meist einige Wochen, mit Hypothek länger. So läuft er Schritt für Schritt ab. Kaufst Du Off-Plan, unterschreibst Du direkt beim Bauträger und überspringst das meiste davon.
Schritt 1: Den Preis vereinbaren
Verhandle über Deinen Makler. Halte Preis, Anzahlung, Übertragungstermin und alles Mitverkaufte (Möbel, Geräte, Stellplatz) schriftlich fest.
Wie viel Spielraum Du hast, hängt vom Markt ab. Mitte 2026 sagten Makler gegenüber AGBI, dass Immobilien in manchen Teilen Dubais bis zu 20 % unter dem Angebotspreis verkauft wurden, nachdem die Preise zwischen 2022 und 2025 um fast 60 % gestiegen waren.
Läuft der Markt heiß, bleibt deutlich weniger Spielraum. Bauträger, die Off-Plan verkaufen, senken den Preis selten, bieten aber oft Zahlungspläne an oder übernehmen einen Teil der Gebühren.
Tipp: Prüfe vor einem Angebot, zu welchem Preis vergleichbare Einheiten tatsächlich verkauft wurden. Die Dubai-REST-App des DLD hat einen Verkaufsindex auf Basis registrierter Verkäufe, der verlässlicher ist als die Angebotspreise auf den Portalen.
Brauchst Du eine Hypothek, hol Dir vor dem Angebot eine Vorabzusage der Bank. So weißt Du, wie viel Du leihen kannst.
Schritt 2: Form F unterschreiben und Anzahlung leisten
Form F ist Dubais Standard-Kaufvertrag, manchmal auch MOU genannt. Käufer, Verkäufer und Makler unterschreiben ihn. Er regelt Preis, Zeitplan und was passiert, wenn jemand abspringt.
Üblicherweise übergibt der Käufer einen Scheck über 10 % des Preises als Anzahlung. Die Agentur oder ein Treuhänder verwahrt ihn bis zur Übertragung.
Schritt 3: NOC und Hypothek besorgen
Der Verkäufer braucht vom Bauträger eine Unbedenklichkeitsbescheinigung (NOC, No-Objection Certificate). Sie bestätigt, dass keine Nebenkosten offen sind, und wird online über Dubai REST ausgestellt.
Nimmst Du eine Hypothek auf, bewertet die Bank die Immobilie in dieser Phase und macht Dir ihr endgültiges Kreditangebot.
Schritt 4: Der Übertragungstag
Käufer, Verkäufer und beteiligte Banken treffen sich in einem Büro eines Real Estate Registration Trustee, einer vom DLD zugelassenen Stelle für Eigentumsübertragungen. Kannst Du nicht persönlich kommen, kann Dich jemand mit einer Vollmacht vertreten.
Am Übertragungstag läuft Folgendes ab:
- Zahlung: Du übergibst Bankschecks (Manager’s Cheques) für Kaufpreis und Gebühren.
- Registrierung: Der Treuhänder registriert den Verkauf. Das DLD führt dies als 25-Minuten-Service.
- Eigentumsurkunde: Deine neue Eigentumsurkunde wird elektronisch ausgestellt.
- Hypothek des Verkäufers: Schuldet der Verkäufer einer Bank noch Geld, wird dies im selben Termin abgelöst.
Kauf in Abu Dhabi
In Abu Dhabi läuft der Prozess online über DARI. Der Verkäufer startet den Verkauf auf der Plattform und trägt Preis und Gebührenträger ein.
Danach bestätigt der Käufer und zahlt in der App, und die Eigentumsurkunde wird ausgestellt. Du kannst auch einen Termin in einem Behördenservicecenter buchen.
Gebühren bei der Übertragung
Der Kauf einer Wiederverkaufsimmobilie in Dubai kostet etwa 6 bis 7 % des Preises an Gebühren, überwiegend die DLD-Gebühr von 4 %. Eine Hypothek kommt obendrauf.
Die offizielle Gebührenliste des DLD teilt die 4 % auf beide Seiten auf: „Verkäufer: 2 % des Verkaufswerts“ und „Käufer: 2 % des Verkaufswerts“. In der Praxis zahlt meist der Käufer alle 4 %. Schau in Deinem Form F nach, was Ihr vereinbart habt.
| Gebühr | Betrag | Empfänger |
|---|---|---|
| DLD-Übertragungsgebühr | 4 % des Preises (offiziell 2 % Käufer, 2 % Verkäufer) | Dubai Land Department |
| Gebühr des Treuhandbüros | 4.000 AED plus MwSt. (2.000 AED plus MwSt. unter 500.000 AED) | Registrierungstreuhänder |
| Eigentumsurkunde und Plan | 250 AED für die Eigentumsurkunde plus bis zu rund 500 AED für Plan und Verwaltung | Dubai Land Department |
| Maklerprovision | Üblicherweise 2 % des Preises plus 5 % MwSt. (verhandelbar) | Makler des Käufers |
| Hypothekenregistrierung | 0,25 % der Darlehenssumme plus 270 AED für Eigentumsurkunde und Verwaltung | Dubai Land Department |
| Treuhandgebühr für die Hypothek | 4.000 AED plus MwSt. | Registrierungstreuhänder |
| Bankgebühren | Bearbeitungs- und Bewertungsgebühren, von jeder Bank festgelegt | Deine Bank |
Abu Dhabi ist günstiger. Laut DARI beträgt die Gebühr „2 % des Gutachterwerts oder des Verkaufspreises, je nachdem, was höher ist“, bei einer Musataha-Immobilie 1 %. Käufer und Verkäufer einigen sich, wer sie zahlt.
| Gebühr | Betrag |
|---|---|
| Registrierungsgebühr (Freehold) | 2 % des Preises oder des amtlichen Gutachterwerts, je nachdem, was höher ist |
| Registrierungsgebühr (Musataha) | 1 % des Preises oder des amtlichen Gutachterwerts, je nachdem, was höher ist |
| Maklerprovision | Üblicherweise 2 % des Preises plus MwSt. (verhandelbar) |
Beispiel
Angenommen, Du kaufst in Dubai mit einem Makler und per Barzahlung eine fertige Wohnung für 1,5 Mio. AED (rund 347.000 €). Dann zahlst Du etwa 96.000 AED an Gebühren:
- DLD-Gebühr: 60.000 AED (4 %)
- Treuhandbüro: 4.200 AED inklusive MwSt.
- Makler: 31.500 AED inklusive MwSt.
- Eigentumsurkunde und Plan: einige hundert Dirham
Kaufst Du dieselbe Wohnung mit einer Hypothek über 80 % (1,2 Mio. AED), kommen hinzu:
- Eigenkapital: 300.000 AED
- Hypothekenregistrierung: rund 3.300 AED
- Hypothekentreuhänder: 4.200 AED inklusive MwSt.
- Bankgebühren: Bearbeitungs- und Bewertungsgebühren, von Deiner Bank festgelegt
Das sind am ersten Tag gut 400.000 AED (rund 93.000 €) in bar. Keine der Gebühren lässt sich in den Kredit einrechnen.
Nach dem Kauf
Sobald Dir eine Immobilie in den VAE gehört, zahlst Du jährliche Nebenkosten und Verbrauchskosten, aber in Dubai und Abu Dhabi gibt es keine jährliche Grundsteuer. Vermietest Du sie, musst Du die Vermietung registrieren.
Nebenkosten (Service Charges)
Service Charges sind jährliche Gebühren, die Du an das Gebäude oder die Wohnanlage für Sicherheitsdienst, Reinigung, Pool, Fitnessraum und Reparaturen zahlst. In Dubai genehmigt die RERA den Satz jedes Gebäudes und veröffentlicht ihn im Service Charge Index.
Die Service Charges werden pro Quadratfuß Deiner Einheit berechnet und schwanken stark. Typische Jahressätze in Dubai laut Luxhabitats Ratgeber 2026:
- Wohnungen: 10 bis 30 AED pro Quadratfuß
- Villen: 2 bis 6 AED pro Quadratfuß
- Markenresidenzen und Ultraluxus-Objekte: 40 bis 60 AED oder mehr pro Quadratfuß
Nach Lage liegt der Schnitt in Dubai Marina bei rund 16 AED pro Quadratfuß und in Downtown Dubai bei rund 21 AED, in manchen Downtown-Türmen deutlich höher.
Als grobe Orientierung: Eine Wohnung mit 1.000 Quadratfuß kostet bei 15 AED pro Quadratfuß 15.000 AED im Jahr. Bei einer Wohnung für 1,5 Mio. AED sind das rund 1 % des Preises pro Jahr. Vermietest Du sie für 90.000 AED im Jahr, schlucken die Service Charges etwa 17 % der Miete.
Stimmen aus der Community: Eigentümer in den Expat-Foren sagen oft, die Service Charges seien der Kostenpunkt gewesen, den sie am stärksten unterschätzt hätten. Kläre den genauen Betrag für das Gebäude, bevor Ihr Euch auf einen Preis einigt.
Versicherung und Verbrauchskosten
Die Service Charges decken meist die Versicherung des Gebäudes selbst ab, nicht aber Deine Möbel oder alles, was Du selbst eingebaut hast. Mit Hypothek verlangen Banken in der Regel eine Lebensversicherung, oft auch eine Gebäudeversicherung.
Strom und Wasser (in Dubai DEWA) kommen obendrauf. Manche Gebäude berechnen die Klimaanlage zusätzlich, als sogenannte Chiller- oder District-Cooling-Gebühren.
Vermieten
Du kannst Deine Immobilie langfristig oder als Ferienwohnung vermieten:
- Langfristig: Registriere den Mietvertrag über Ejari, Dubais offizielles Mietregistrierungssystem unter Aufsicht des DLD.
- Ferienwohnung: Kurzzeitvermietungen werden separat vom Department of Economy and Tourism in Dubai lizenziert.
Viele Eigentümer, die im Ausland leben, geben beides an eine Immobilienverwaltung ab.
Mehr dazu: Empfohlene Immobilienverwaltungen
Testament und Erbe
Stirbt seit 2023 ein nicht muslimischer Ausländer mit Wohnsitz in den VAE ohne Testament, gilt für den Nachlass ein neues Zivilrecht für Nichtmuslime statt des islamischen Erbrechts (Scharia). Laut der Anwaltskanzlei Withers ist das Gesetz noch neu und unerprobt, und es ist weniger klar, wie es für Eigentümer ohne Wohnsitz in den VAE gilt.
Sicherer ist es, in den VAE ein Testament zu registrieren. Nichtmuslime können das beim DIFC Wills Service in Dubai, beim Abu Dhabi Judicial Department oder bei den ADGM-Gerichten tun. Gehört die Immobilie Dir gemeinsam mit einem Muslim, gilt weiterhin die Scharia.
Tipp: Ein Testament aus Deinem Heimatland reicht für Immobilien in den VAE womöglich nicht aus. Registriere für Deine Immobilie vor Ort ein Testament der VAE und achte darauf, dass es sich nicht mit Deinem Testament zu Hause widerspricht.
Die Immobilie später verkaufen
Wenn Dir ein Zuhause in den VAE privat gehört und Du es verkaufst, zahlst Du in den VAE keine Kapitalertragsteuer. Laut Federal Tax Authority unterliegen Immobilieneinkünfte einer Privatperson „unabhängig von der Höhe nicht der Körperschaftsteuer“, solange Du dafür keine Gewerbelizenz brauchst. (Geprüft im September 2026.)
Dein Heimatland kann den Gewinn trotzdem besteuern, prüfe das also vor dem Verkauf. In den VAE gibt es keine Grenzen für Geldtransfers ins Ausland, den Verkaufserlös kannst Du also frei nach Hause überweisen.
Der Verkauf läuft wie der Kauf in umgekehrter Richtung:
- Die Immobilie bei einem Makler inserieren.
- Form F mit dem Käufer unterschreiben.
- Die NOC des Bauträgers besorgen (offene Nebenkosten vorher bezahlen).
- Die Hypothek am Übertragungstag ablösen.
Die DLD-Gebühr von 4 % zahlt normalerweise der Käufer. Trotzdem bringt ein schneller Verkauf selten Gewinn, wenn man beim Kauf und Verkauf Gebühren zahlt und die Preise nicht kräftig gestiegen sind.
Stimmen aus der Community: Forennutzer raten in der Regel dazu, langfristig zu halten, statt schnell weiterzuverkaufen.
Hypotheken für Expats
Ein Expat kann für ein erstes Zuhause bis 5 Mio. AED bis zu 80 % des Preises finanzieren, Du brauchst also mindestens 20 % Eigenkapital. Das sind die Höchstwerte der Zentralbank der VAE, Banken können weniger verleihen. (Geprüft im September 2026.)
| Regel | Grenze für Expats |
|---|---|
| Erstes Zuhause, bis 5 Mio. AED | Bis zu 80 % Finanzierung (mindestens 20 % Eigenkapital) |
| Erstes Zuhause, über 5 Mio. AED | Bis zu 70 % Finanzierung (mindestens 30 % Eigenkapital) |
| Zweitwohnung oder Anlageimmobilie | Bis zu 60 % Finanzierung (mindestens 40 % Eigenkapital) |
| Off-Plan-Immobilie | Bis zu 50 % Finanzierung |
| Laufzeit | Bis zu 25 Jahre |
| Monatliche Schuldenrate | Bis zu 50 % Deines Einkommens, alle Kredite zusammen |
| Kredithöhe | Bis zum 7-Fachen Deines Jahreseinkommens |
Ein paar weitere Regeln beeinflussen, wie viel Du leihen kannst:
- Zinstest: Die Banken prüfen, ob Du die Raten auch dann noch zahlen könntest, wenn der Zins um 2 bis 4 Prozentpunkte stiege.
- Eigenes Geld: Die Anzahlung muss aus Deinen Ersparnissen stammen, nicht aus einem Privatkredit oder von der Kreditkarte.
- Gebühren in bar: Die Kaufnebenkosten (rund 6 bis 7 %) lassen sich nicht in den Kredit einrechnen.
- Alter: Jede Bank legt ein Höchstalter für das Ende der Laufzeit fest. Läuft der Kredit über das Rentenalter hinaus, muss die Bank prüfen, ob Du weiter zahlen kannst.
Banken schauen außerdem darauf, wie lange Du schon in Deinem Job bist und wie Dein Eintrag beim Al Etihad Credit Bureau aussieht, der Auskunftei der VAE.
Tipp: Die meisten großen Banken der VAE verleihen an Expats, die in den VAE leben. Emirates NBD finanziert zum Beispiel bis zu 80 % des Werts für Expats mit mindestens 15.000 AED Monatseinkommen. Auch First Abu Dhabi Bank (FAB), Mashreq und HSBC bieten Expat-Hypotheken an, vergleiche also mehrere, bevor Du Dich entscheidest.
Nicht-Residenten
Mehrere Banken in den VAE verleihen auch an Menschen, die nicht in den VAE leben. Du leihst aber weniger als ein Resident und musst mehr Unterlagen zu Deinem ausländischen Einkommen vorlegen. Hypotheken für Nicht-Residenten bieten unter anderem:
- Emirates NBD: Immobilienkredite für Nicht-Residenten, Mindesteinkommen 15.000 AED im Monat.
- First Abu Dhabi Bank (FAB): Hypotheken für Nicht-Residenten bis 10 Mio. AED.
- Mashreq: Bis 10 Mio. AED bei bis zu 25 Jahren Laufzeit. Laut FAQ finanziert die Bank Nicht-Residenten bis zu 50 % des Immobilienwerts.
- HSBC: Bis zu 60 % des Immobilienwerts, gedacht für Kunden von Premier und Private Bank.
Jede Bank verleiht nur an Staatsbürger oder Einwohner bestimmter Länder, prüfe also, ob Deines dabei ist. Manche Käufer finanzieren stattdessen in ihrem Heimatland, gegen eine Immobilie, die sie schon besitzen.
Mehr dazu:
- So bekommst Du von einer US-Bank eine Hypothek für den Immobilienkauf im Ausland
- So überweist Du Geld in die VAE
Einen Hypothekenmakler nutzen
Zinsen, Gebühren und Regeln unterscheiden sich zwischen den Banken der VAE stark. Ein Hypothekenmakler vergleicht sie für Dich und kümmert sich um den Papierkram. Meist bezahlt die Bank die Makler, frag aber nach, wie sie vergütet werden und mit welchen Banken sie arbeiten.
Stimmen aus der Community: In den Expat-Foren gilt es als Standardrat, sich über einen Makler vorab eine Finanzierungszusage zu holen, bevor Du anfängst, Objekte zu besichtigen, besonders wenn Du neu in den VAE bist.
Tipp: Vergleiche die Gesamtkosten des Kredits über die volle Laufzeit, nicht nur den Anfangszins.
Bringt der Immobilienkauf ein Aufenthaltsrecht?
Ja, wer in Dubai eine Immobilie besitzt, kann ein Zwei-Jahres-Investorenvisum bekommen, bei jedem Immobilienwert, wenn er Alleineigentümer ist, oder ein zehnjähriges Golden Visa, wenn die Immobilie mindestens 2 Mio. AED (rund 463.000 €) wert ist. Die Regeln für das Zwei-Jahres-Visum haben sich im April 2026 geändert, als Dubai den alten Mindestwert von 750.000 AED strich. (Geprüft im September 2026.)
| Visum | Erforderliche Immobilie | Dauer | Behördengebühr (Hauptantragsteller) |
|---|---|---|---|
| Investorenvisum | Jeder Wert, wenn Du Alleineigentümer bist. Besitzt Du sie mit anderen, muss Dein Anteil mindestens 400.000 AED wert sein | 2 Jahre, verlängerbar | 10.212,50 AED |
| Golden Visa | Immobilie im Wert von mindestens 2 Mio. AED zum Kaufzeitpunkt (eine oder mehrere Immobilien) | 10 Jahre, verlängerbar | 9.884,75 AED |
Zwei-Jahres-Investorenvisum
Auf der Investorenvisum-Seite des DLD steht inzwischen, dass ein Eigentümer „unabhängig vom Immobilienwert“ einen Antrag stellen kann. Besitzt Du die Immobilie mit anderen, muss der Anteil jeder Person mindestens 400.000 AED wert sein.
Den Antrag stellst Du persönlich in einem DLD-Cube-Center, mit Deiner Eigentumsurkunde und einem Führungszeugnis der Polizei von Dubai. Du kannst Ehepartner und Kinder nachholen.
Golden Visa
Das Golden Visa für Immobilieninvestoren setzt eine Immobilie im Wert von mindestens 2 Mio. AED zum Kaufzeitpunkt voraus. Mehrere Immobilien können zusammengerechnet werden.
Das solltest Du außerdem wissen:
- Hypotheken: Eine belastete Immobilie wird mit einer Unbedenklichkeitserklärung Deiner Bank akzeptiert. Die Seite des DLD lässt offen, wie viel vom Kredit getilgt sein muss, kläre das also vorab im Cube-Center.
- Zeit im Ausland: Du kannst lange Zeit außerhalb der VAE verbringen, ohne das Visum zu verlieren.
- Familie: Du kannst Deine Familie nachholen, die eine Krankenversicherung braucht.
- Verkauf: Solange Du das Visum hältst, kannst Du die Immobilie nicht verkaufen, weil sie mit einem Pfandrecht (einer rechtlichen Sperre) belegt wird.
Mehr dazu:
Für Rentner gibt es eine weitere Möglichkeit. Gulf News berichtet von einem fünfjährigen Ruhestandsvisum für Menschen ab 55, die eine Immobilie im Wert von mindestens 1 Mio. AED besitzen. Auch Abu Dhabi bietet an Immobilien geknüpfte Golden Visa an. Kaufst Du dort, erkundige Dich also bei den Behörden von Abu Dhabi.
Häufige Fehler und Stolperfallen
Der häufigste Fehler: Du planst nur mit dem Preis und der DLD-Gebühr von 4 % und vergisst alles andere. In den Expat-Foren lautet der übliche Rat, rund 7 % des Preises für Gebühren zurückzulegen und die Service Charges von Anfang an einzuplanen.
Weitere Fehler, die Du vermeiden solltest:
- Zahlung am Escrow-Konto vorbei: Zahlungen für Off-Plan-Objekte sollten ausschließlich auf das Escrow-Konto des Projekts gehen.
- Dem Übergabetermin vertrauen: Plane Dein Geld und Deinen aktuellen Mietvertrag um einen späteren Termin herum.
- Die Mängelprüfung (Snagging) auslassen: Beauftrage vor der Abnahme eines Neubaus eine unabhängige Snagging-Firma, die Mängel wie Probleme bei Sanitär, Elektrik und Verarbeitung aufspürt. Der Bauträger muss beheben, was protokolliert ist.
- Knapp unter der Visa-Grenze kaufen: Eine Wohnung für 1,95 Mio. AED bringt Dir kein Golden Visa. Maßgeblich ist der Wert in Deiner Eigentumsurkunde, nicht der Angebotspreis.
- Zu viel leihen: Vergewissere Dich, dass Du die Rate auch bei steigenden Zinsen noch bezahlen könntest.
- Kaufen, um zu verkaufen: Bei rund 7 % Gebühren beim Kauf müssen die Preise kräftig steigen, bevor ein schneller Verkauf Gewinn bringt.
- Kein Testament der VAE: Registriere eines, damit Deine Immobilie an die Menschen geht, die Du bestimmst.
Tipp: Lass Dir von Deinem Makler vor der Unterschrift unter Form F den Eigentumstitel der Immobilie, die Service Charges des Gebäudes und bei Off-Plan das Escrow-Konto zeigen, und zwar in der offiziellen App des DLD, nicht in einer Broschüre.
Häufige Fragen
Kann ich in den VAE ohne Aufenthaltsvisum eine Immobilie kaufen?
Ja. Ausländer können in Dubais Freehold-Gebieten und Abu Dhabis Investitionszonen allein mit einem Reisepass kaufen. Um ein Aufenthaltsrecht musst Du Dich nur kümmern, wenn Du danach ein Immobilienvisum möchtest.
Ist in Dubai Kaufen oder Mieten besser?
Das hängt vor allem davon ab, wie lange Du bleibst. Der Kauf kostet rund 7 % an Gebühren, deshalb sagen Forennutzer meist, dass sich Mieten bei einem Aufenthalt von weniger als etwa fünf Jahren eher lohnt. Bei längeren Aufenthalten lohnt sich der Kauf eher.
Gibt es in Dubai Grundsteuer?
Nein, für den Besitz einer Wohnung in Dubai oder Abu Dhabi fällt keine jährliche Grundsteuer an. Auch auf Mieteinnahmen oder Gewinne aus einer privat gehaltenen Immobilie zahlen Privatpersonen keine Steuern in den VAE. Du zahlst die einmalige Übertragungsgebühr und die jährlichen Service Charges.
Kann ich eine Immobilie über eine Firma kaufen?
Ja, aber es ist teurer und komplizierter. Wechseln später die Eigentümer der Firma, kann Dubai das als neuen Verkauf werten und die 4 % erneut verlangen. Mieteinnahmen über eine Firma können außerdem der Körperschaftsteuer der VAE unterliegen.
Wie lange dauert eine Eigentumsübertragung in Dubai?
Die Registrierung im Treuhandbüro dauert laut DLD etwa 25 Minuten. Der gesamte Prozess von der Unterschrift unter Form F bis zur Eigentumsurkunde dauert bei Barzahlung meist einige Wochen, mit Hypothek länger.
Bekomme ich für eine Off-Plan-Immobilie eine Hypothek?
Ja, aber die Banken finanzieren höchstens 50 % des Preises. Die meisten Käufer zahlen die Raten während der Bauzeit selbst und nehmen bei der Übergabe eine Hypothek auf.
Quellen
- Zentralbank der VAE, Vorschriften zu Hypothekendarlehen (Rundschreiben 31/2013): Beleihungsgrenzen, Laufzeit von 25 Jahren, Schuldenquote von 50 %, Obergrenze des 7-Fachen des Einkommens, Stresstest.
- Zentralbank der VAE, Beschluss Nr. 31/2/2020: Grenzen von 80 % und 70 % für das erste Zuhause von Expats.
- Zentralbank der VAE, Wechselkurse Juni 2026: 3,6725 AED je US$ 1.
- Dubai Land Department, Registrierung von Immobilienverkäufen: 2 % plus 2 % Übertragungsgebühr, Gebühren für Eigentumsurkunde und Treuhänder, e-NOC des Bauträgers, Bearbeitungsdauer.
- Dubai Land Department, Registrierung des Erstverkaufs (Oqood): Registrierungsgebühr bei Off-Plan und Frist von 90 Tagen.
- Dubai Land Department, Hypothekenregistrierung: 0,25 % des Darlehens und Treuhandgebühr.
- Dubai Land Department, Aufenthaltsantrag für Investoren: Regeln und Gebühren für das Zwei-Jahres-Visum.
- Dubai Land Department, Golden-Visa-Antrag für Investoren: Schwelle von 2 Mio. AED, Dauer von 10 Jahren, Gebühren.
- GDRFA Dubai, Golden Residence Permit für Investoren: belastete Immobilie, gemeinsames Eigentum, Pfandrecht auf der Immobilie.
- Dubai Land Department, FAQ: Escrow-Gesetz (Gesetz Nr. 8 von 2007), Einbehalt von 5 %, Freehold-Eigentum nach Gesetz Nr. 7 von 2006.
- Dubais Verordnung Nr. 3 von 2006: ursprüngliche Freehold-Gebiete für Ausländer.
- DARI (ADREC), Leitfaden zum Verkauf von Immobilien: Gebühren von 2 % und 1 % in Abu Dhabi.
- Federal Tax Authority, Leitfaden zu Immobilieninvestitionen natürlicher Personen: keine Körperschaftsteuer auf Immobilieneinkünfte von Privatpersonen.
- Withers, Nachlassplanung für Nichtmuslime in den VAE: Erbrecht nach dem Bundesdekret-Gesetz Nr. 41 von 2022.
- Afridi und Angell, Eigentumsregeln für Ausländer bei Immobilien: Gesetz Nr. 13 von 2019 in Abu Dhabi und Investitionszonen.
- Gulf News, Leitfaden zu Immobilienvisa in Dubai 2026: Ruhestandsvisum über Immobilienbesitz.
- AGBI, Dubais Immobilienrallye verliert an Fahrt, Käufer erzielen Rabatte (Juni 2026): bis zu 20 % unter dem Angebotspreis, Preisanstieg von fast 60 % 2022 bis 2025.
- Luxhabitat, Ratgeber zu Service Charges in Dubai 2026: Spannen der Service Charges pro Quadratfuß.
- Emirates NBD, Immobilienkredite für Expats: Finanzierung bis 80 %, Mindesteinkommen 15.000 AED, Kredite für Nicht-Residenten.
- FAB, Hypotheken für Nicht-Residenten der VAE: Kredite bis 10 Mio. AED.
- Mashreq, Immobilienkredite für Nicht-Residenten: bis 10 Mio. AED, 25 Jahre, 50 % Beleihungsauslauf (FAQ).
- HSBC UAE, Hypotheken für Nicht-Residenten: bis zu 60 % des Werts.

 Español:
 English:
 Français:

