Dieser Artikel benötigt etwa 31 Minuten Lesezeit. Gerade keine Zeit? Kein Problem. Schicken Sie sich die werbefreie Version per E-Mail und lesen Sie sie später.
Wer in Kambodscha eine Krankenversicherung sucht, hat die Wahl zwischen internationalen Tarifen, lokalen Policen, Reiseversicherung und Sozialversicherung. Dieser Ratgeber erklärt Kosten, Leistungen und Ausschlüsse und zeigt, wie Du als Expat den passenden Tarif findest.
Beim Umzug in ein Land wie Kambodscha musst Du Dir einige wichtige Gesundheitsfragen stellen.
Tuk-Tuk-Fahrer, die kaum bremsen, häufige Verkehrsunfälle, ein scheinbar nicht vorhandenes Sozialsystem und ein fragwürdiges Gesundheitswesen: Eine Krankenversicherung ist hier eine der besten Möglichkeiten, sich gegen alle Eventualitäten abzusichern.
Im Ernstfall kann die Versicherung zumindest Deinen medizinischen Rücktransport bezahlen und Dich zur Behandlung in ein Nachbarland mit besserer Ausstattung bringen, zum Beispiel nach Thailand.
Dieser ausführliche Artikel liefert Dir als Expat alles, was Du über Krankenversicherungen in Kambodscha wissen musst.
Du findest hier Erklärungen zu Versicherungsbegriffen, Versicherungsoptionen, Beiträgen, Leistungsarten, Leistungsausschlüssen und zum Antragsverfahren sowie Tipps, wie Du Tarif und Anbieter richtig auswählst.
Contents
- Das Wichtigste in Kürze
- Brauchst Du wirklich eine Krankenversicherung?
- Versicherungsoptionen
- Versicherungsunternehmen in Kambodscha
- So findest Du die beste Krankenversicherung
- Was ein Krankenversicherungstarif für Kambodscha abdecken sollte
- Begriffe der Krankenversicherung
- Beitrag
- Was muss ich dann zahlen?
- Zahlungsweise
- Antrag
- Die richtige Krankenversicherung wählen
- Was tun bei einem medizinischen Notfall in Kambodscha?
- Sollte ich mich selbst versichern?
- Häufig gestellte Fragen
- Zahlt das Gesundheitssystem meines Heimatlandes die Behandlung in Kambodscha?
- Welche Nummer wähle ich in Kambodscha für einen Krankenwagen?
- Sprechen Ärzte in Kambodscha Englisch?
- Was sollte eine Reiseversicherung für Kambodscha enthalten?
- Brauche ich Krankenversicherungsschutz für mein Heimatland, wenn ich in Kambodscha lebe?
- Welche Krankenversicherung ist die richtige für mich?
- Verwendete Quellen
Das Wichtigste in Kürze
- Eine Krankenversicherung ist in Kambodscha freiwillig, wird aber dringend empfohlen: Bei schweren Erkrankungen ist oft eine Evakuierung nach Thailand nötig, und allein der Medevac-Flug kostet 21.250 bis 68.000 €.
- Internationale Tarife beginnen bei etwa 935 € pro Jahr für einen gesunden 35-jährigen Mann, mit jährlichen Leistungsgrenzen von 425.000 bis 850.000 €.
- Viele Langzeit-Expats verzichten auf die ambulante Absicherung (OPD): Routinebehandlungen sind in Kambodscha günstig, und die Ersparnis beim Beitrag ist deutlich.
- Vorerkrankungen sind in der Regel ausgeschlossen und bleiben dauerhaft ausgeschlossen, wenn Du nach der Diagnose den Versicherer wechselst. Je früher Du abschließt, desto besser.
- Lokale Tarife sind günstiger, decken aber weniger Krankenhäuser ab, lassen sich bei einem Wegzug aus Kambodscha nicht mitnehmen und unterliegen einer weniger strengen Aufsicht.
- Die Gesundheitsleistungen des NSSF stehen angestellten Arbeitnehmern offen, haben aber echte Schwächen: Manche Ärzte ignorieren NSSF-Patienten, und Medikamente gegen chronische Krankheiten sind unter Umständen nicht abgedeckt.
- Achte bei der Wahl des Versicherers mehr auf Verlängerungsgarantie und Ruf als auf den Preis: Manche Anbieter lehnen Leistungen ab oder kündigen Versicherten nach einer schweren Diagnose.
- Schließe lieber über einen Makler ab als direkt beim Versicherer: Makler vergleichen Tarife, handeln oft bessere Beiträge aus und helfen im Notfall bei der Koordination.
Brauchst Du wirklich eine Krankenversicherung?
Wenn Du nach Kambodscha ziehst, fallen Dir schnell zwei Dinge zur medizinischen Versorgung auf:
- Die ärztliche Behandlung im Land ist recht günstig.
- Viele Medikamente bekommst Du in der Apotheke ohne Rezept.
Da stellt sich die Frage, wozu man hier überhaupt eine Krankenversicherung braucht.
Tatsächlich ist sie in Kambodscha völlig freiwillig. Anders als in vielen westlichen Ländern, etwa in Deutschland, wo die Krankenversicherung Pflicht ist, schreibt Kambodscha sie nicht vor.
Auch ohne Pflicht spricht einiges für eine Versicherung, unter anderem:
- bessere medizinische Versorgung
- Absicherung im medizinischen Notfall
- Kostenkontrolle
Schauen wir uns das genauer an.
Qualität der Versorgung
Der größte Vorteil einer Krankenversicherung ist der Zugang zu besseren Behandlungsmöglichkeiten.
Das heißt nicht, dass kambodschanische Krankenhäuser Versicherte besser behandeln. Die Qualität der Behandlung ist bei jedem Anbieter in Kambodscha gleich, ob Du versichert bist oder nicht.
Das eigentliche Problem ist die allgemeine Qualität des Gesundheitswesens. Jedes Jahr lassen sich Hunderttausende Kambodschaner im Ausland behandeln, am liebsten in den Privatkliniken Thailands.
Viele Kambodschaner vertrauen also ihrem eigenen Gesundheitssystem nicht. Für Expats ist die Lage womöglich noch schwieriger: Wer die Landessprache nicht spricht, kann nicht einfach in irgendein Krankenhaus gehen.
Was bedeutet das für Dich?
Wenn Du in Kambodscha bleibst, musst Du bei einer schweren Erkrankung oder bei schweren Unfallverletzungen mit hoher Wahrscheinlichkeit ins Ausland fliegen, um dort behandelt zu werden.
Mit einer Krankenversicherung kannst Du ohne lange Überlegung ausreisen, und die Versicherung übernimmt alle Behandlungskosten einschließlich des medizinischen Rücktransports.
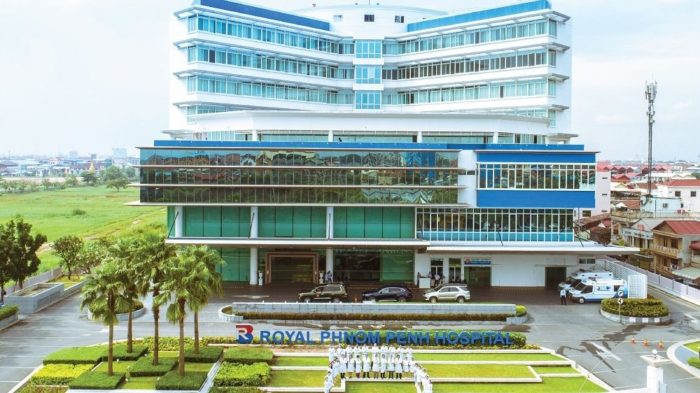
Außerdem kannst Du mit einer Versicherung die internationalen Krankenhäuser in Kambodscha nutzen, darunter das Royal Phnom Penh Hospital, das Sen Sok International University Hospital und das Sunrise Japan Hospital. Diese Häuser verlangen deutlich höhere Preise als die lokalen Krankenhäuser.

Mit einer Krankenversicherung kannst Du Dich in diesen Häusern also behandeln lassen, ohne über die Kosten nachzudenken.
Medizinischer Notfall
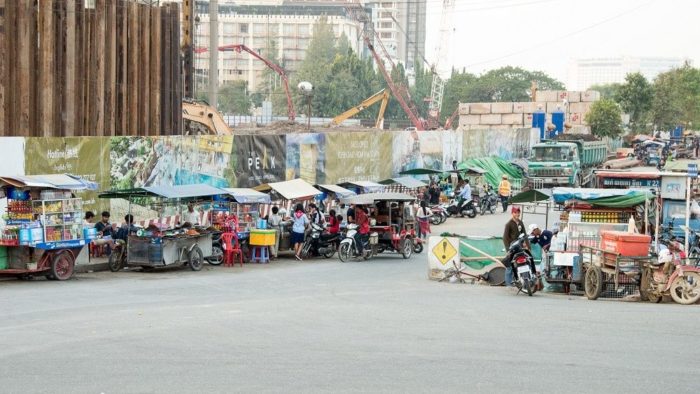
Stell Dir vor: Du hast als Fahrgast im Tuk-Tuk einen Unfall. Du bist schwer verletzt und brauchst sofort ärztliche Hilfe, bevor Deine Verletzungen lebensbedrohlich werden.
Jemand bringt Dich rasch ins nächste Krankenhaus, doch dort kümmert sich niemand um Dich, solange nicht jemand die Klinik bezahlt.
Das klingt weit hergeholt, kommt in Kambodscha aber tatsächlich vor.
In einem Interview mit der Bangkok Post erzählte ein 27-jähriger Kambodschaner diese Geschichte über das Gesundheitssystem seines Landes:
„Als mein jüngerer Bruder einen Verkehrsunfall hatte und in Lebensgefahr war, hat sich keiner der Ärzte im öffentlichen Krankenhaus um ihn gekümmert. Er blieb unversorgt, bis ich Geld bezahlt habe.“
Mit Pech kann Dir etwas Ähnliches passieren.
Mit einer Krankenversicherung weiß das Krankenhaus, dass die Behandlung bezahlt wird. Es behandelt Dich sofort und wartet nicht darauf, dass jemand Bargeld auf den Tisch legt.
Beachte aber: Die Qualität der medizinischen Versorgung in Kambodscha gilt weiterhin als fragwürdig. Nach einem schweren Unfall ist es oft besser, per Medevac nach Thailand oder Vietnam zu fliegen und dort behandelt zu werden.
Medevac und Krankenhausrechnung zusammen können leicht über 170.000 € kosten. Ein guter Tarif übernimmt den gesamten Betrag.
In lebensbedrohlichen Situationen zählt jede Minute.
Kostenkontrolle
Viele glauben irrtümlich, mit einer Krankenversicherung Geld zu sparen.
Tatsächlich geht es beim Abschluss vor allem darum, die eigenen Gesundheitskosten im Griff zu behalten.
Wie viel Du im Jahr für Deine Gesundheit ausgeben musst, lässt sich kaum abschätzen. Vielleicht bleibst Du das ganze Jahr gesund und zahlst keinen Cent an ein Krankenhaus.
Oder Du erkrankst plötzlich schwer und musst Hunderttausende Euro aufbringen.
Dann hält das Krankenhaus Dich womöglich fest, weil Du die Rechnung nicht bezahlen kannst.
Mit einer Krankenversicherung weißt Du genau, welche Kosten Du selbst tragen musst.
Brauchst Du zum Beispiel plötzlich eine Herzoperation, zahlst Du keinen Cent, solange der Eingriff innerhalb Deiner Leistungsgrenzen liegt.
Versicherungsoptionen
Bei der Krankenversicherung stehen Dir vier Wege offen: internationale Versicherung, lokale Versicherung, Reiseversicherung und Sozialversicherung.
Internationale Krankenversicherung
Die internationale Versicherung ist bei Expats in Kambodscha beliebt. Sie ist zwar die teuerste Variante, aber aus mehreren Gründen auch die, die wir empfehlen:
- Weltweiter Schutz: Du kannst Dich im Ausland behandeln lassen. Das ist bei schweren Erkrankungen in Kambodscha entscheidend, weil die medizinischen Einrichtungen hier nicht mit denen anderer Länder mithalten können.
- Hohe Jahreshöchstgrenzen: Meist liegt die Jahresgrenze bei mindestens 850.000 €, was für Behandlungskosten in ganz Südostasien ausreichen sollte.
- Strenge Aufsicht: Diese Versicherer werden von Behörden in Industrieländern wie den USA, Großbritannien, Deutschland und Frankreich beaufsichtigt. Deshalb kündigen sie Deinen Vertrag nach einem Schadensfall seltener oder erhöhen die Beiträge seltener drastisch.
Das sind unsere empfohlenen internationalen Krankenversicherer für Expats in Kambodscha:
- Cigna Global: Der Basistarif deckt alles ab, was Expats in Kambodscha an medizinischer Versorgung brauchen. Den Leistungsumfang kannst Du außerdem frei an Deine Bedürfnisse anpassen.
- Luma: Der Anbieter sitzt in Thailand und bietet einen günstigen Tarif mit voller Absicherung für Krankenhausaufenthalte, Intensivstation und sogar Krebsbehandlung.
Es gibt weitere Optionen, die Du auf unserer Vergleichsseite für Expat-Krankenversicherungen vergleichen kannst.
Expats in Phnom Penh nennen die bargeldlose Direktabrechnung von Luma im Royal Phnom Penh Hospital häufig als großen praktischen Vorteil: Statt in Vorleistung zu gehen und die Erstattung zu beantragen, geht die Rechnung direkt an den Versicherer. Das nimmt in einer ohnehin belastenden medizinischen Situation viel Reibung heraus.
Wenn Du den Beitrag für Deine internationale Krankenversicherung senken willst, helfen diese Tipps:
- Ambulante Leistungen weglassen: Der ambulante Schutz verteuert den Beitrag um mindestens 20 %. In Kambodscha kannst Du ambulante Behandlungen selbst bezahlen, weil die medizinische Versorgung insgesamt günstig ist.
- Selbstbehalt vereinbaren: Mit einem Selbstbehalt von mindestens rund 210 € in Deinem Tarif senkst Du den Beitrag.
Expats berichten übereinstimmend, dass das ein vernünftiger Kompromiss ist: Wer nur stationär versichert ist, zahlt routinemäßige Arztbesuche selbst und hebt sich den Versicherungsschutz für Klinikaufenthalte und Evakuierungen auf, wo das finanzielle Risiko wirklich existenzbedrohend ist.
Lokale Krankenversicherung
Daneben gibt es lokale Krankenversicherungen. Hier ein kurzer Überblick über Vor- und Nachteile:
Vorteile:
- Sie ist oft günstiger als eine internationale Versicherung.
- In den meisten Fällen musst Du nichts vorstrecken: Du zeigst einfach Deine Versicherungskarte, und die Versicherung zahlt direkt an das Krankenhaus.
Nachteile:
- Viele Anbieter richten sich vor allem an Kambodschaner.
- Der Leistungsumfang ist deutlich geringer als bei einer internationalen Versicherung.
- Die meisten Tarife gelten nur innerhalb Kambodschas.
- Beim Wegzug aus Kambodscha kannst Du den Tarif nicht behalten.
- Die Annahmerichtlinien können zweifelhaft sein, da diese Unternehmen weniger streng beaufsichtigt werden als in anderen Ländern.
Wenn Du lokale Versicherungen in Kambodscha vergleichen möchtest, wirf einen Blick auf Forte, eine der größten Versicherungsgesellschaften des Landes.
Die Tarife von Forte ähneln denen ausländischer Anbieter: Sie bieten recht hohe Leistungsgrenzen und gelten auch außerhalb Kambodschas.
Alternativ findest Du auf der Website der Insurance Association of Cambodia eine Liste aller lokalen Versicherer des Landes, falls Du Dir selbst einen Überblick verschaffen willst.
Gruppenversicherung
Viele internationale und lokale Versicherer gewähren einen Rabatt, wenn Du einen Gruppentarif für mindestens drei bis fünf Personen abschließt.
Hast Du ein Unternehmen in Kambodscha und suchst eine Versicherung für Deine lokalen Mitarbeiter, kannst Du Dich direkt an lokale Versicherer wenden und die Möglichkeiten erfragen.
Versicherungsunternehmen in Kambodscha
Der Leitfaden „Living in Cambodia“ der britischen Regierung nennt vier lokale Versicherer. Eine Nennung ist keine Empfehlung, liefert Dir aber Namen, zu denen Du Dich erkundigen kannst. (Geprüft im Oktober 2026.)
- AG Cambodia Co Ltd
- Cambodian National Insurance Company
- Forte Insurance
- Infinity General Insurance Plc
Bevor Du bei einem von ihnen unterschreibst, stelle vier Fragen.
- Gibt es Teillimits? Ein Tarif mit einer Obergrenze von 85.000 € zahlt bei einer Operation für 2.635 € unter Umständen trotzdem nur einen Bruchteil, wenn für den Eingriff ein eigenes Limit gilt.
- Zahlt der Tarif auch außerhalb Kambodschas? Thailand oder Vietnam sollten abgedeckt sein, falls Du eine größere Operation brauchst.
- Können sie Dich nach einer Diagnose kündigen? Lass Dir die Verlängerungsgarantie schriftlich geben.
- Rechnet das Krankenhaus direkt mit dem Versicherer ab? Frag nach, welche Häuser Deine Karte ohne Kaution akzeptieren.
In unserem Ratgeber zu den Krankenhäusern in Kambodscha siehst Du, welche Häuser Expats tatsächlich nutzen.
Reiseversicherung
Bleibst Du nur vorübergehend in Kambodscha und möchtest trotzdem krankenversichert sein, kommt als weitere Möglichkeit eine Reiseversicherung in Frage.
Sie ist günstiger als eine klassische Krankenversicherung, deckt aber ebenfalls Krankenhausaufenthalte und den medizinischen Rücktransport ab.
Das sind die wichtigsten Unterschiede zwischen Reise- und Krankenversicherung bei der Gesundheitsabsicherung:
- Schwere Erkrankung: Bei einer schweren Erkrankung verlangt die Reiseversicherung meist, dass Du nach Hause fliegst und Dich im Heimatland im Krankenhaus behandeln lässt. Wenn Du Einwohner statt Reisender bist, kann der Reiseversicherer Deinen Antrag auf Kostenübernahme ablehnen.
- Laufzeit: Die Laufzeit hängt von Deiner Staatsangehörigkeit ab. Bei World Nomads können US-Amerikaner zum Beispiel eine Reiseversicherung mit 180 Tagen Schutz in Kambodscha abschließen. Als Australier bekommst Du dagegen einen Tarif, der bis zu einem Jahr gilt.
Wer regelmäßig nach Kambodscha ein- und ausreist, für den bleibt die Reiseversicherung trotzdem eine interessante Wahl. Sie ist günstiger als eine Krankenversicherung und kann Leben retten.
Mit https://www.safeandnotsorry.com/ findest Du eine Reisekrankenversicherung, die zu Dir passt.
Sozialversicherung
Wenn Du in Kambodscha angestellt bist, hast Du Anspruch auf die kambodschanische Sozialversicherung, den National Social Security Fund (NSSF).
Deinen NSSF-Beitrag für die Krankenversicherung zahlt vollständig Dein Arbeitgeber: 2,6 % Deines Bruttogehalts. Dazu kommen 0,8 % für die Unfallversicherung, die Arbeitsunfälle abdeckt.
Zusätzlich zur Krankenversicherung bist Du über die Unfallversicherung für Arbeitsunfälle abgesichert. Auch deren Kosten trägt Dein Arbeitgeber komplett.
Mit der Sozialversicherung wirst Du in Tausenden von Krankenhäusern kostenlos behandelt, öffentlichen wie privaten, auch in denen, die eine Vereinbarung mit der kambodschanischen Regierung getroffen haben.
Auf dem Papier sieht das gut aus, es gibt aber viele Einschränkungen, zum Beispiel:
- Du bekommst nur die Behandlungen und Medikamente, die Deine Ärzte für notwendig halten. Außerdem gibt es Beschwerden, dass Ärzte NSSF-Patienten ignorieren, sobald diese ihren NSSF-Ausweis vorzeigen.
- Medikamente gegen bestimmte chronische Krankheiten, etwa Herzleiden, Diabetes und chronische Hepatitis C, musst Du unter Umständen selbst bezahlen.
- Die Qualität der medizinischen Versorgung in Kambodscha ist fragwürdig.
Alle Gesundheitskosten allein über die Sozialversicherung abzudecken, ist deshalb keine gute Idee.
Die Regelungen zur Gesundheitsversicherung wurden erst 2016 eingeführt. Sie sollen Arbeitnehmern in Kambodscha Krankenversorgung und ein Krankengeld sichern. Die Lage dürfte sich ändern, sobald die Regierung bis 2035 die allgemeine Gesundheitsversorgung einführt.
So findest Du die beste Krankenversicherung
Statt einzeln bei Versicherern Angebote einzuholen, kannst Du über ein Vergleichsportal viele Tarife auf einmal vergleichen.
Dazu gibst Du lediglich Angaben wie Alter, Geschlecht und gewünschte Versicherungsoptionen ein. Das Portal zeigt Dir dann alle passenden Tarife mit Beiträgen, Leistungen und Leistungsgrenzen an.
Hinter diesen Portalen stehen meist Makler, sodass Du direkt darüber abschließen kannst.
Vergleichsportale sind bequem, doch Informationen zu den Ausschlüssen findest Du dort nur schwer.
Deshalb solltest Du vor jedem Abschluss einen Makler oder Versicherungsvertreter kontaktieren.
International Citizens Insurance ist ein guter Makler. Er hat zwar weniger Tarife als andere Portale, aber alle gelisteten Tarife eignen sich hervorragend für Expats.
Sobald Du das Formular ausgefüllt hast, erhältst Du Angebote und ausführliche Informationen zum Tarif, der anhand Deiner Antworten am besten zu Dir passt.
Anschließend kannst Du mit den Maklern sprechen, mehr erfahren und alle Fragen stellen, die Dir auf der Seele brennen.
Was ein Krankenversicherungstarif für Kambodscha abdecken sollte
Beginne mit vier Punkten. Die Liste der britischen Regierung für Kambodscha-Reisende ist ein guter Prüfstein für jeden Tarif, egal mit welchem Pass Du reist. (Geprüft im Oktober 2026.)
- Rettungsflug: Absicherung eines Flugs nach Hause oder in ein besseres Krankenhaus, falls nötig.
- Volle medizinische Kostenübernahme: Das britische Außenministerium warnt, dass Behandlungskosten hoch ausfallen können.
- Überführung im Todesfall: die Kosten für den Transport des Leichnams in die Heimat.
- Rückreise Deiner Familie: eine Heimreise für Angehörige, falls Krankheit oder Verletzung sie dazu zwingt.
Laut denselben Hinweisen sollten Einwohner eine passende Krankenversicherung abschließen. Außerdem gibt es kein Abkommen zwischen Großbritannien und Kambodscha über gegenseitige Gesundheitsleistungen, sodass Du Behandlungskosten selbst trägst. Prüfe, ob Dein Heimatland ein solches Abkommen hat, bevor Du Dich darauf verlässt.
Ruf früh bei Deinem Versicherer an. Überweist Dich ein Arzt an eine Einrichtung, sollst Du laut britischem Außenministerium zügig Deine Versicherung kontaktieren. Speichere die 24-Stunden-Nummer für Schadensfälle im Handy, bevor Du sie brauchst.
Begriffe der Krankenversicherung
Bei der Wahl der Krankenversicherung solltest Du auf diese Punkte achten:
- Jahreshöchstgrenze
- Leistungsumfang
- Medizinischer Rücktransport
- Ausschlüsse
- Beitrag
- Selbstbehalt
Jahreshöchstgrenze
Eines der ersten Kriterien bei der Wahl einer Krankenversicherung sind die Leistungsgrenzen.
Die Jahreshöchstgrenze ist der Höchstbetrag, den die Versicherung pro Jahr für Dich zahlt.
Je nach Tarif zahlen manche Versicherer bis zu 850.000 €, bei anderen Tarifen liegt die Grenze bei 212.500 €.
Um die passende Jahreshöchstgrenze zu bestimmen, schau Dir an, was große Operationen in Nachbarländern wie Thailand oder Vietnam im Krankenhaus kosten.
Die Qualität der Krankenhäuser in Kambodscha reicht noch immer nicht an die der Nachbarländer heran.
Bei einer großen Operation fliegst Du besser aus. Denk an Thailand, ein beliebtes Ziel für Medizintourismus. Der Flug dauert nur eine Stunde.
Der teuerste medizinische Eingriff, von dem wir in Thailand gehört haben, war eine Herzoperation mit sechs Monaten Klinikaufenthalt. Sie kostete 12 Millionen THB, umgerechnet rund 340.000 €.
Rechne auch die Kosten für den Medevac von Kambodscha nach Bangkok ein, die leicht 17.000 € erreichen können.
Peile als Mindest-Leistungsgrenze für Deine Krankenversicherung mindestens 425.000 € an.
Leistungsumfang
Der Leistungsumfang legt fest, für welche Arten medizinischer Kosten Dein Tarif aufkommt.
Auch wenn Dein Tarif zum Beispiel eine Grenze von 850.000 € hat, musst Du eine Krebsbehandlung aus eigener Tasche zahlen, wenn der Tarif keinen Krebsschutz enthält.
Diese Leistungen solltest Du beim Abschluss einer Krankenversicherung in Kambodscha unbedingt prüfen.
Geltungsbereich
Achte beim Abschluss auf einen Tarif mit internationalem Geltungsbereich.
Weltweiten Schutz brauchst Du wahrscheinlich nicht. Wähle stattdessen einen Tarif, der die Kosten bei Krankenhausbesuchen in Nachbarländern wie Thailand, Vietnam oder Singapur übernimmt.
Manche Tarife decken nur Behandlungen in Kambodscha ab, andere gelten in ganz Südostasien.
Einige Anbieter wie Luma bieten für Notfälle weltweiten Schutz.
Stationäre Behandlung (IPD)
Versicherer bezeichnen die stationäre Behandlung (Inpatient Department, IPD) unterschiedlich; manche sprechen schlicht von Krankenhausaufenthalt.
Der IPD-Schutz greift, wenn Du länger als 24 Stunden im Krankenhaus aufgenommen wirst.
Jeder Krankenversicherungstarif enthält IPD-Leistungen, doch die Höhe der Absicherung unterscheidet sich je nach Tarif.
Viele Tarife mit internationalem Schutz enthalten die IPD-Leistungen vollständig, jedoch im Rahmen der Jahreshöchstgrenzen.
Lokale Tarife setzen dagegen meist für jede Leistung eine eigene Grenze. Sie begrenzen die Kostenübernahme zum Beispiel bei einer bestimmten Operation auf 1.785 € und bei sonstigen Krankenhauskosten auf 136 €. Selbst bei einer Gesamtgrenze von 85.000 € müsstest Du dann 850 € selbst zahlen, wenn die Operation 2.635 € kostet.
Bevor Du Dich einer größeren Behandlung unterziehst, ruf deshalb am besten Deinen Versicherungsvertreter an und frag, wie viel die Versicherung für die Behandlung zahlt (also welcher Teil über Deinen Tarif abgedeckt ist).
Möglicherweise gibt es auch Ausschlüsse, von denen Du nichts weißt und die dazu führen können, dass die Versicherung die Zahlung verweigert.
Kannst Du sie wegen Deines Gesundheitszustands nicht selbst erreichen, hole das so bald wie möglich nach oder bitte jemanden, für Dich anzurufen. Sicher ist sicher.
Ambulante Behandlung (OPD)
Der ambulante Schutz (Outpatient Department, OPD) gilt für Erkrankungen, die nur einen kurzen Krankenhausbesuch erfordern, in der Regel nicht länger als einen Tag.
Hast Du zum Beispiel eine normale Grippe, gehst ins Krankenhaus und bleibst dort drei Stunden, gilt das als ambulante Behandlung.
Stellt sich die Grippe aber als Dengue-Fieber heraus und Du musst drei Tage im Krankenhaus bleiben, wird daraus ein stationärer Fall.
Der ambulante Schutz ist normalerweise optional und nur in höherwertigen Krankenversicherungstarifen erhältlich.
Am teuersten sind in der Regel chronische Krankheiten, für die Du ambulanten Schutz brauchst.
Wer chronisch krank ist, muss regelmäßig ins Krankenhaus, ob monatlich, wöchentlich oder sogar täglich.
Ein Besuch dauert meist weniger als einen Tag, deshalb gilt er als ambulanter und nicht als stationärer Fall.
Ein Besuch beim Allgemeinarzt in einem internationalen Krankenhaus wie dem Royal Phnom Penh Hospital kostet normalerweise rund 60 €. Kommen weitere Untersuchungen wie Bluttest, Röntgen und CT hinzu, sind schnell über 102 € erreicht.
Weil ambulante Behandlungen in Kambodscha noch günstig sind, brauchst Du den ambulanten Schutz in Deinem Tarif in Kambodscha womöglich gar nicht.
Medizinischer Rücktransport
Der medizinische Rücktransport ist zwar optional, aber sehr empfehlenswert.
Er verteuert den Beitrag nicht wesentlich und kann Leben retten.
Bei der fragwürdigen Qualität der Gesundheitsversorgung in Kambodscha musst Du eventuell per Luftrettung ins nahe Thailand gebracht werden, um dort behandelt zu werden.
Ein Ambulanzflug ist nicht billig. Die Kosten für den Transport können sogar höher ausfallen als die gesamte Krankenhausrechnung.
Für einen Flug von Phnom Penh nach Bangkok musst Du mit mindestens 21.250 € rechnen. Manchmal sind es sogar 68.000 € oder mehr.
Die Preisunterschiede bei Medevac-Flügen hängen davon ab, wie viel medizinisches Personal nötig ist, wie schwer Dein Zustand ist, wie weit der Flug geht, welches Flugzeug eingesetzt wird und welche Flughafengebühren anfallen.
Verwechsle bei der Medevac-Absicherung den örtlichen Rettungsdienst nicht mit dem medizinischen Rücktransport.
Der örtliche Rettungsdienst beschränkt sich meist auf einen Krankenwagen, der Dich ins nächste Krankenhaus in Kambodscha bringt.
Krankenhaus
Mit einer Krankenversicherung kannst Du normalerweise jedes Krankenhaus Deiner Wahl aufsuchen.
Hat die Versicherung mit dem Krankenhaus eine Direktabrechnung eingerichtet, genügt es, die Versicherungskarte vorzuzeigen. Die Versicherung zahlt dann direkt an das Krankenhaus.
Gibt es keine Direktabrechnung, schickst Du der Versicherung die Arztrechnung und bekommst das Geld später erstattet.
Manche Tarife zahlen allerdings nur, wenn Du eine lokale Klinik oder ein lokales Krankenhaus aufsuchst.
Das gilt besonders für lokale Versicherungen. Sie sind vielleicht günstiger, erlauben aber keinen Besuch in privaten oder internationalen Krankenhäusern, wenn lokale Kliniken Deine Erkrankung behandeln können.
Lies Deine Versicherungsbedingungen daher gründlich.
Zahnbehandlung
Zahnbehandlungen sind meist in höherwertigen Krankenversicherungstarifen enthalten.
Bei den Kosten für Zahnbehandlungen in Kambodscha lohnt es sich meist nicht, nur für den Zahnschutz auf einen teureren Tarif umzusteigen.
Anders als die allgemeine Gesundheitsversorgung ist die Zahnmedizin in Kambodscha erstaunlich gut, solange Du weißt, in welche Zahnklinik Du gehen kannst.
Schwangerschaft und Geburt
Die Leistungen bei Schwangerschaft und Geburt unterscheiden sich von Tarif zu Tarif.
Cigna Global übernimmt auch die Kosten für Komplikationen bei der Geburt, während andere Tarife nur die Entbindung selbst abdecken.
Von allen Anbietern scheint Luma hier den besten Schutz zu bieten: Der Tarif umfasst die komplette Absicherung für Vor- und Nachsorge sowie die Entbindung.
Beachte, dass für den Schutz bei Schwangerschaft und Geburt meist eine Wartezeit von 10 bis 12 Monaten gilt.
Ausschlüsse
Ausschlüsse sind mindestens so wichtig wie die Leistungen selbst.
Ausschlüsse sind Kosten, die die Versicherung unter bestimmten Bedingungen nicht übernimmt.
Hier sind die wichtigsten Ausschlüsse, die Du kennen solltest.
Vorerkrankungen
Eine Vorerkrankung ist ein wichtiger Ausschluss in Krankenversicherungen. Gemeint sind Erkrankungen wie Krebs, Diabetes, COPD und sogar Schlafapnoe, für die die Versicherung nicht zahlt, wenn Du sie schon beim Abschluss hattest.
Erkrankst Du erst nach Vertragsabschluss, bist Du abgesichert.
Wechselst Du den Versicherer, nachdem sich eine chronische Krankheit entwickelt hat, kann der neue Versicherer sie als Vorerkrankung einstufen und die Leistung verweigern.
Genau deshalb lohnt es sich, die Krankenversicherung in jungen Jahren abzuschließen.
So bist Du für jede Erkrankung abgesichert. Mit zunehmendem Alter werden Menschen im Allgemeinen anfälliger für schwere Krankheiten.
Manche schlechten Versicherer verweigern den Schutz, wenn Du plötzlich an einer schweren chronischen Krankheit wie einem Herzleiden erkrankst.
Deshalb solltest Du Deine Krankenversicherung bei einem seriösen Unternehmen abschließen, am besten mit Verlängerungsgarantie. Darauf gehen wir weiter unten im Artikel näher ein.
Manche Tarife übernehmen Vorerkrankungen jedoch gegen einen höheren Beitrag.
Angeborene Erkrankungen, also Leiden, die von Geburt an bestehen (etwa Down-Syndrom, Lippenspalte und Hörschäden), sind ebenfalls nicht von der Krankenversicherung gedeckt.
Motorradunfälle
Motorradunfälle sind in Kambodscha an der Tagesordnung. Es gibt viele rücksichtslose Tuk-Tuk-Fahrer, Fahrer, die nachts ohne Licht unterwegs sind, und Fahrer, die nie eine Fahrschule besucht haben und deshalb die Verkehrsregeln nicht kennen.
Wenn Du dort Motorrad fahren musst, sei sehr vorsichtig.
Lies das Kleingedruckte zum Schutz bei Motorradunfällen sorgfältig. Unter Umständen brauchst Du sowohl einen kambodschanischen Führerschein als auch den Führerschein Deines Heimatlandes.
Halte Dich unbedingt streng an die kambodschanischen Gesetze.
Fährst Du ohne Helm, kann die Versicherung das als „illegal“ werten und Deinen Antrag auf Kostenübernahme ablehnen.
Manche Versicherer leisten nur, wenn Du legal ein Motorrad bis 250 ccm gefahren bist.
Berufe
Versicherer können für bestimmte Berufe mit hohem Risiko Ausschlüsse vorsehen, auch für solche, bei denen man besonders anfällig für Krankheiten ist.
Bist Du Polizist, Soldat, Sportler, Politiker oder übst einen anderen Beruf mit hohem Risiko aus, wird Dir der Versicherungsschutz womöglich verweigert.
Am besten erkundigst Du Dich direkt bei einem Versicherer.
Chronische Krankheiten
Als chronisch gilt im Allgemeinen jede Krankheit, die länger als sechs Wochen behandelt werden muss oder immer wieder auftritt.
Zu den häufigsten chronischen Krankheiten zählen Herzerkrankungen, Diabetes, Bluthochdruck, Fettstoffwechselstörungen und Krebs. Manche Tarife sehen für diese Krankheiten eine eigene Leistungsgrenze vor.
Jeder Versicherer definiert chronische Krankheiten etwas anders.
Ein Versicherer schließt womöglich alle Herz-Kreislauf-Erkrankungen aus, ein anderer nur die Kosten für regelmäßige Blutdruckmedikamente und Kontrolluntersuchungen. Wer regelmäßig Blutdruckmedikamente nimmt, sollte sich hier genau informieren.
Alkohol- und Drogenmissbrauch
Die Versicherung zahlt nicht, wenn eine Erkrankung oder ein Unfall auf Alkohol- oder Drogeneinfluss zurückgeht.
Sonstige Ausschlüsse
Die Liste der Ausschlüsse ist lang. Zusätzlich zu den bereits genannten sind auch Geschlechtskrankheiten, Folgen kosmetischer Operationen, Nahrungsergänzungsmittel und selbst zugefügte Verletzungen ausgeschlossen.
Wartezeit
Das ist die Zeit, die Du warten musst, bis die Versicherung für Dich leistet.
Sie gilt normalerweise für planbare Behandlungen, darunter Geburt, Neugeborenenversorgung, psychiatrische Behandlung, Sehhilfen und größere Zahnbehandlungen.
Manche Tarife schließen Krankheiten aus, die in den ersten 30 Tagen nach Vertragsabschluss auftreten, machen bei Unfällen aber eine Ausnahme.
Die Wartezeit kann zwischen einem und 24 Monaten liegen.
Beitrag
Der Versicherungsbeitrag ist der Betrag, den Du monatlich, vierteljährlich, halbjährlich oder jährlich zahlst. Die Zahlungsweise richtet sich meist danach, was Du mit Deinem Versicherer vereinbarst.
Die jährliche Zahlung ist meist am günstigsten, da Versicherer für Ratenzahlungen (monatlich, vierteljährlich, halbjährlich) einen Aufschlag verlangen können.
Die Höhe des Beitrags richtet sich meist nach diesen Faktoren:
Geschlecht
Der Beitrag für Frauen liegt etwa 10 % über dem für Männer. Der Grund: Frauen gehen wegen reproduktiver Gesundheitsthemen im Schnitt öfter zum Arzt als Männer.
Alter
Das Alter spielt eine große Rolle. Einfach gesagt: Je älter Du wirst, desto teurer wird der Beitrag.
Das gilt vor allem ab 65 Jahren. Tarife für ältere Altersgruppen können sehr teuer sein und bis zu 5.100 € pro Jahr kosten. Ab 40 Jahren zahlst Du für denselben Tarif mit genau denselben Leistungen weniger, nämlich etwa 1.700 € im Jahr.
Leistungen und Leistungsgrenzen
Das ist leicht zu verstehen: Je höher die gewünschten Leistungen und Leistungsgrenzen, desto höher der Beitrag.
Selbstbehalt
Ein Selbstbehalt kann den Beitrag senken.
Er ist im Grunde der Betrag, den Du zahlen musst, bevor die Versicherung Deine Behandlungskosten übernimmt.
Wenn Dein Selbstbehalt feststeht (er kann bei etwa 85 €, 425 €, 850 € oder mehr liegen), senkt die Versicherung im Gegenzug den Beitrag. Das kann einen Nachlass von 5 bis 10 % oder mehr bringen.
Ein höherer Selbstbehalt bedeutet in der Regel einen niedrigeren Beitrag. Er heißt aber auch, dass Du einen größeren Betrag selbst tragen musst, bevor die Versicherung leistet.
Hoher Selbstbehalt heißt also niedriger Beitrag, aber auch ein höherer Eigenanteil, bevor die Versicherung zahlt.
Was muss ich dann zahlen?
Wegen der genannten Faktoren hängt der Beitrag stark von Deinem Gesundheitszustand und dem gewünschten Leistungsumfang ab.
Nach unseren Recherchen beginnt ein guter Tarif mit solidem Schutz bei etwa 935 € pro Jahr für einen 35-jährigen Mann.
Dafür bekommst Du:
- Leistungsgrenzen von 425.000 € oder 850.000 €
- IPD-Schutz, einschließlich chronischer Krankheiten
- Medizinischer Rücktransport
- Weltweiter Notfallschutz
- Verlängerungsgarantie
Mit Cigna Global kannst Du ein kostenloses Angebot einholen.
Zahlungsweise
Für die Beitragszahlung kommen vor allem Banküberweisung und Kreditkarte in Frage; das sind die gängigsten Methoden.
Antrag
Der Antragsprozess für eine Krankenversicherung in Kambodscha läuft ganz ähnlich ab wie in vielen anderen Ländern.
Zuerst füllst Du einen Gesundheitsfragebogen des Versicherers aus. Darin gibst Du Details zu Deinem Gesundheitszustand an, darunter aktuelle Erkrankungen, frühere Krankenhausaufenthalte und chronische Krankheiten.
Vielleicht bist Du versucht, Deinen Gesundheitszustand zu verschweigen oder herunterzuspielen, um den Beitrag zu senken oder Vorerkrankungen mitversichert zu bekommen. Davon raten wir dringend ab: Kommt der Versicherer dahinter, kann er Deinen Vertrag kündigen.
Die richtige Krankenversicherung wählen
Bei der Wahl des Tarifs sollte der Beitrag nicht das einzige Kriterium sein.
Zwei Faktoren solltest Du immer im Blick haben: das Preis-Leistungs-Verhältnis und den Ruf des Anbieters.
Preis-Leistungs-Verhältnis
Viele greifen einfach zum billigsten Tarif. Bei der Krankenversicherung ist das nicht immer klug.
Konzentriere Dich nicht nur auf den Beitrag, sondern prüfe genau, welche Leistungen Du bekommst.
Günstige Tarife bieten oft nur begrenzten Schutz, und die Leistungsgrenzen sind dabei nicht alles. Versicherer führen eine Liste bestimmter Krankheiten, für die sie nicht zahlen. Außerdem darfst Du mit solchen Tarifen oft nur bestimmte lokale Krankenhäuser aufsuchen.
Gute Tarife bieten dagegen einen deutlich besseren Gesamtschutz. Zum Beispiel kannst Du jedes Krankenhaus Deiner Wahl nutzen.
Verlängerungsgarantie
Es lohnt sich, eine Krankenversicherung mit „Verlängerungsgarantie“ abzuschließen, wie sie viele ordentliche Tarife enthalten.
Eine Verlängerungsgarantie bedeutet, dass der Versicherer Dich nicht aus dem Vertrag werfen kann, wenn bei Dir eine Krankheit mit vielen Medikamenten und hohen Behandlungskosten diagnostiziert wird.
Ruf
Eine Krankenversicherung beruht auf Vertrauen. Das ist ein Hauptgrund, warum lokale Versicherer in Kambodscha bei Expats nicht beliebt sind.
Die meisten kambodschanischen Krankenversicherer sind neu im Geschäft. Unter Expats herrscht Konsens, dass sie im Ernstfall womöglich nicht liefern.
Viele erfahrene Expats empfehlen, Tarife über einen Makler zu vergleichen statt direkt beim Versicherer abzuschließen: Mit Maklervergleichen haben manche gleichwertigen Schutz zu 20 bis 30 Prozent niedrigeren Kosten gefunden, und Makler unterstützen oft bei der Notfallkoordination, was Direktkunden fehlt.
Es lässt sich nicht leugnen, dass es schlechte Versicherer gibt, die tausend Gründe finden, Leistungen abzulehnen oder Dich aus dem Vertrag zu drängen, wenn Du sie am dringendsten brauchst.
Aus rechtlichen Gründen dürfen wir den Namen des Versicherers, der als unzuverlässig gilt, nicht nennen.
Stattdessen empfehlen wir Anbieter mit gutem Ruf und besten Empfehlungen.
Der erste ist ACS. Unser Websitegründer Karsten Aichholz ist seit vielen Jahren dort versichert.
ACS hat nur einen Antrag über 17 € abgelehnt, seine Operation für 7.372,56 € aber vollständig bezahlt.
Der andere ist der thailändische Versicherer Luma. Wir kennen das Unternehmen persönlich, und viele unserer Kunden sind mit ihm offenbar recht zufrieden.
Wenn Du es mit einer Reiseversicherung versuchen willst, schau Dir World Nomads an. Die australische Reiseversicherung hat sich unter digitalen Nomaden einen recht guten Ruf erarbeitet.
Was tun bei einem medizinischen Notfall in Kambodscha?
Wähle die 119 und fordere einen Krankenwagen an. Das ist die Nummer, die das britische Außenministerium für Kambodscha nennt. (Geprüft im Oktober 2026.)
- Krankenwagen in Phnom Penh: Laut denselben Hinweisen erreichst Du SAMU unter 012 912 947 und den Krankenwagen des Calmette Hospital unter 023 724 891.
- Rechne mit Lücken: Die Nummern werden nicht immer beantwortet, und es spricht nicht unbedingt jemand Englisch. Lass nach Möglichkeit einen Khmer-Sprecher anrufen.
- Sprache: In öffentlichen Krankenhäusern sprechen die Mitarbeiter oft wenig oder gar kein Englisch. In manchen Privatkliniken gibt es englischsprachiges Personal, das Patienten, Angehörigen und Versicherern hilft.
- Ruf Deinen Versicherer an: Tu das, sobald Du an eine Einrichtung überwiesen wirst, damit er die Direktabrechnung oder einen Transfer organisieren kann.
Das britische Außenministerium führt außerdem eine Liste englischsprachiger Ärzte für britische Staatsangehörige in Kambodscha. Speichere die Nummer einer Privatklinik, bevor Du sie brauchst. Wenn Du in Phnom Penh lebst, siehst Du in unserem Ratgeber zu den besten Wohnorten in Kambodscha, wie nah die einzelnen Viertel an den wichtigsten Krankenhäusern liegen.
Sollte ich mich selbst versichern?
Man kann in Kambodscha durchaus ohne Versicherung auskommen. Wie bereits erwähnt, ist die Krankenversicherung freiwillig.
Manche verzichten wegen der Beiträge auf eine Versicherung. Das trifft besonders auf Menschen über 65 zu.
In diesem Alter kann der Beitrag sehr hoch ausfallen. Bei manchen kommen viele Vorerkrankungen hinzu, die ihn noch weiter in die Höhe treiben.
Wenn Du Dich trotzdem für die Eigenvorsorge entscheidest, brauchst Du ein ausreichendes Guthaben auf dem Konto.
Dann kannst Du auch bei einem medizinischen Notfall die Arztrechnungen bezahlen.
Sonst endest Du womöglich wie viele andere, die auf GoFundMe eine Seite anlegen, um Geld für ihre Behandlungskosten zu sammeln.
Ist Dir eine Krankenversicherung zu teuer, schau Dir die Reiseversicherung an. Sie ist meist günstiger und enthält den medizinischen Rücktransport.
Allerdings hat die Reiseversicherung bei der medizinischen Absicherung Einschränkungen. Mehr dazu findest Du im Abschnitt zur Reiseversicherung in diesem Artikel.
Häufig gestellte Fragen
Zahlt das Gesundheitssystem meines Heimatlandes die Behandlung in Kambodscha?
Wahrscheinlich nicht. Großbritannien hat mit Kambodscha kein Abkommen über gegenseitige Gesundheitsleistungen, deshalb zahlen britische Staatsangehörige ihre Behandlung selbst. Informiere Dich in den Reisehinweisen Deiner eigenen Regierung und gehe davon aus, dass Du eine private Absicherung brauchst.
Welche Nummer wähle ich in Kambodscha für einen Krankenwagen?
Wähle die 119 und fordere einen Krankenwagen an. In Phnom Penh nennt das britische Außenministerium außerdem SAMU (012 912 947) und den Krankenwagen des Calmette Hospital (023 724 891). Diese Leitungen werden nicht immer beantwortet, speichere deshalb auch die Nummer einer Privatklinik.
Sprechen Ärzte in Kambodscha Englisch?
Manche schon. In öffentlichen Krankenhäusern sprechen die Mitarbeiter oft wenig oder gar kein Englisch. Manche Privatkliniken haben englischsprachiges Personal, das sich um Patienten, Angehörige und Versicherer kümmert.
Was sollte eine Reiseversicherung für Kambodscha enthalten?
Vier Dinge: einen Rettungsflug, volle medizinische Kostenübernahme, die Überführung im Todesfall und die Rückreise Deiner Familie, falls Krankheit oder Verletzung Dich nach Hause zwingt. Das ist die Checkliste der britischen Regierung für Besucher.
Brauche ich Krankenversicherungsschutz für mein Heimatland, wenn ich in Kambodscha lebe?
Das hängt von den Regeln Deines Heimatlandes ab. Die britische Regierung weist darauf hin, dass Briten, die länger im Ausland leben, sicherstellen sollten, dass sie für Behandlungen in Großbritannien abgesichert sind. Sonst kann der NHS ihnen die Versorgung in Rechnung stellen.
Welche Krankenversicherung ist die richtige für mich?
Wir sind weder Finanzberater noch Versicherungsmakler, Anwälte oder Versicherungsvertreter.
Wir haben diesen Artikel auf Grundlage unserer ausführlichen Recherche zur Krankenversicherung in Kambodscha geschrieben und ihn mehrfach von Experten der Versicherungsbranche prüfen lassen.
Wir geben unser Bestes, damit alle Angaben aktuell sind, können aber nicht für jedes Detail garantieren. Informationen zur Krankenversicherung ändern sich nämlich mit der Zeit.
Lass Dich deshalb vor dem Abschluss von einem professionellen Makler beraten.
Wenn Du Dir noch unsicher bist, welche Versicherung die richtige ist, kannst Du Tenzing kontaktieren. Dort bekommst Du fachkundige, unabhängige Beratung und findest den Tarif, der perfekt zu Dir passt.
Verwendete Quellen
- UK Foreign, Commonwealth & Development Office: Living in Cambodia: kein Abkommen über gegenseitige Gesundheitsleistungen, die vier genannten kambodschanischen Versicherer, die Checkliste für Besucher, Sprache in öffentlichen und privaten Krankenhäusern, Notrufnummern in Phnom Penh sowie die Hinweise für Einwohner und zu NHS-Gebühren.
- UK Foreign, Commonwealth & Development Office: Cambodia travel advice, Health: 119 für den Krankenwagen wählen, prüfen, ob Du für Behandlung vor Ort und medizinischen Rücktransport versichert bist, und bei Überweisung an eine Einrichtung zügig den Versicherer kontaktieren.
- UK Foreign, Commonwealth & Development Office: Cambodia, list of medical and dental services: englischsprachige Ärzte für britische Staatsangehörige.

 English:
 Français:
 Español:

