La lecture de cet article prend environ 39 minutes. Pas le temps pour le moment ? Aucun souci. Envoyez-vous la version sans publicité par e-mail et lisez-la plus tard.
Se couvrir au Cambodge implique de choisir entre assurance internationale, assurance locale, assurance voyage et sécurité sociale. Ce guide détaille les coûts, les types de garanties et les exclusions, et vous aide à trouver la bonne formule en tant qu’expatrié.
En s’installant dans un pays comme le Cambodge, on doit se poser plusieurs questions de santé importantes.
Entre les conducteurs de tuk-tuk qui freinent à peine, les accidents de la route fréquents, un système de protection sociale quasi inexistant et un système de santé douteux, une assurance santé est l’un des meilleurs moyens de se protéger contre toute éventualité.
Dans le pire des cas, elle peut au moins prendre en charge votre évacuation sanitaire et vous envoyer vous faire soigner dans un pays voisin mieux équipé, comme la Thaïlande.
Cet article détaillé réunit tout ce que vous devez savoir, en tant qu’expatrié, sur l’assurance santé au Cambodge.
Vous y trouverez le vocabulaire de l’assurance, les différentes options, les primes, les types de garanties, les exclusions, la procédure de souscription et des conseils pour choisir la bonne formule et le bon assureur.
Contents
- L'essentiel à retenir
- Avez-vous vraiment besoin d'une assurance santé ?
- Les options d'assurance
- Les compagnies d'assurance au Cambodge
- Comment trouver la meilleure assurance santé
- Ce qu'une assurance santé pour le Cambodge doit couvrir
- Le vocabulaire de l'assurance santé
- La prime
- Alors, combien dois-je payer ?
- Mode de paiement
- Souscription
- Choisir une assurance santé
- Que faire en cas d'urgence médicale au Cambodge
- Faut-il s'assurer soi-même ?
- Questions fréquentes
- Le système de santé de mon pays paiera-t-il mes soins au Cambodge ?
- Quel numéro appeler pour une ambulance au Cambodge ?
- Les médecins parlent-ils anglais au Cambodge ?
- Que doit comprendre une assurance voyage pour le Cambodge ?
- Ai-je besoin d'une couverture santé pour mon pays d'origine quand je vis au Cambodge ?
- Quelle est la meilleure assurance santé pour moi ?
- Sources citées
L’essentiel à retenir
- L’assurance santé est facultative au Cambodge, mais vivement recommandée : les maladies graves exigent souvent une évacuation vers la Thaïlande, et l’évacuation sanitaire seule peut coûter de 25 000 à 80 000 USD.
- Les formules internationales démarrent à environ 1 100 USD par an pour un homme de 35 ans en bonne santé, avec des plafonds annuels de 500 000 à 1 000 000 USD.
- Beaucoup d’expatriés installés de longue date renoncent à la garantie ambulatoire (OPD) : les soins courants sont abordables au Cambodge, et l’économie sur la prime est importante.
- Les maladies préexistantes sont en général exclues, et l’exclusion devient définitive si vous changez d’assureur après le diagnostic : mieux vaut donc souscrire tôt.
- Les contrats locaux sont moins chers, mais couvrent moins d’hôpitaux, ne sont pas transférables si vous quittez le Cambodge et sont moins strictement encadrés.
- Le régime de santé du NSSF est ouvert aux salariés, mais il a de vraies limites : certains médecins ignorent les patients du NSSF, et les médicaments contre les maladies chroniques ne sont pas toujours remboursés.
- Pour choisir un assureur, privilégiez la garantie de renouvellement et la réputation plutôt que le prix : certains ont déjà refusé des remboursements ou résilié des contrats après un diagnostic lourd.
- Passez par un courtier plutôt que directement par l’assureur : il compare les formules, négocie souvent de meilleurs tarifs et assure la coordination en cas d’urgence.
Avez-vous vraiment besoin d’une assurance santé ?
Quand vous vous installez au Cambodge, vous constatez vite deux choses sur les soins :
- Les soins médicaux y sont plutôt abordables.
- On trouve beaucoup de médicaments en pharmacie sans ordonnance.
On peut donc se demander à quoi sert une assurance santé ici.
En réalité, elle est totalement facultative au Cambodge. Contrairement à de nombreux pays occidentaux, comme l’Allemagne, où l’assurance santé est obligatoire, le Cambodge ne l’impose pas.
Même sans obligation, elle présente des avantages importants, notamment :
- de meilleurs soins
- une protection en cas d’urgence médicale
- la maîtrise de vos dépenses
Voyons cela de plus près.
Qualité des soins
Le principal avantage d’une assurance santé est l’accès à de meilleures options de soins.
Cela ne veut pas dire que les hôpitaux cambodgiens soignent mieux les personnes assurées. La qualité des soins est la même chez tous les prestataires du pays, que vous soyez assuré ou non.
Le vrai problème, c’est la qualité globale du système de santé. Chaque année, des centaines de milliers de Cambodgiens vont se faire soigner à l’étranger, en priorité dans les hôpitaux privés de Thaïlande.
Autrement dit, beaucoup de Cambodgiens n’ont pas confiance dans leur propre système de santé. Pour un expatrié, la situation peut même être plus compliquée : si vous ne parlez pas la langue locale, vous ne pouvez pas aller dans n’importe quel hôpital.
Qu’est-ce que cela change pour vous ?
Si vous restez au Cambodge, il y a de fortes chances que vous deviez quitter le pays pour vous faire soigner en cas de maladie grave ou de blessures sévères après un accident.
Avec une assurance santé, vous pouvez partir sans hésiter et laisser l’assureur régler tous les frais médicaux, évacuation sanitaire comprise.
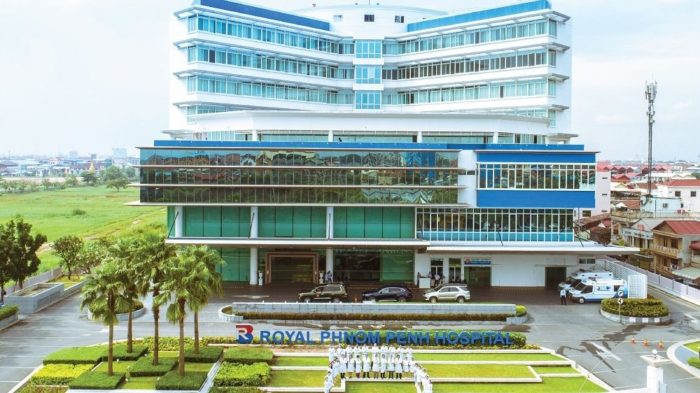
Elle vous donne aussi accès aux hôpitaux internationaux du Cambodge, dont le Royal Phnom Penh Hospital, le Sen Sok International University Hospital et le Sunrise Japan Hospital. Ces établissements facturent bien plus cher que les hôpitaux locaux.

Avec une assurance santé, vous pouvez donc vous y faire soigner sans vous soucier du coût.
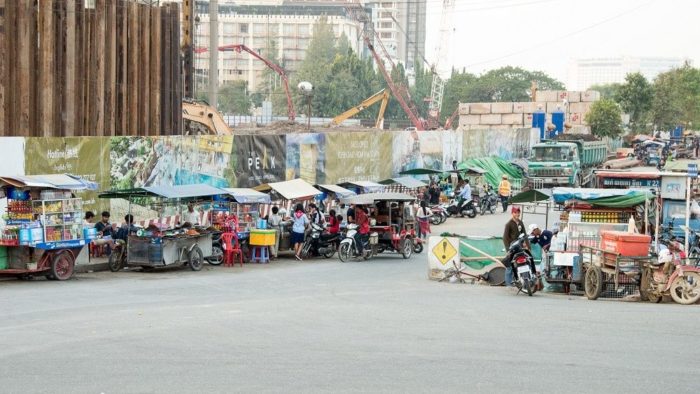
Urgence médicale
Imaginez : vous avez un accident en tuk-tuk. Vous êtes grièvement blessé et avez besoin de soins immédiats avant que votre état ne devienne critique.
Quelqu’un vous conduit vite à l’hôpital le plus proche, mais personne ne s’occupe de vous tant que quelqu’un n’a pas payé.
Cela paraît tiré par les cheveux, mais cela arrive bel et bien au Cambodge.
Lors d’un entretien avec le Bangkok Post, un Cambodgien de 27 ans a raconté ceci sur le système de santé de son pays :
« Quand mon petit frère a eu un accident de la route et qu’il était dans un état d’urgence, aucun médecin de l’hôpital public ne s’est occupé de lui. Il est resté sans soins jusqu’à ce que je paie une certaine somme. »
Avec un peu de malchance, une situation semblable peut vous arriver.
Avec une assurance santé, l’hôpital sait que les soins seront payés. Il vous prend en charge immédiatement, sans attendre que quelqu’un sorte des espèces.
Gardez toutefois à l’esprit que la qualité des soins au Cambodge reste jugée douteuse. Après un accident grave, mieux vaut souvent se faire évacuer et être soigné en Thaïlande ou au Vietnam.
Évacuation sanitaire et frais d’hôpital peuvent facilement dépasser 200 000 USD. Une bonne formule peut couvrir la totalité.
Dans une situation qui menace la vie, chaque minute compte.
Maîtrise des dépenses
Beaucoup de gens se trompent en pensant qu’une assurance santé permet d’économiser de l’argent.
En réalité, on la souscrit surtout pour garder le contrôle de ses dépenses de santé.
Il est difficile d’estimer ce que vous aurez à payer chaque année pour votre santé. Vous pouvez rester en forme toute l’année sans débourser un centime à l’hôpital.
Ou être soudain atteint d’une maladie grave qui vous coûtera des centaines de milliers de dollars.
Vous risquez alors d’être retenu à l’hôpital faute de pouvoir régler la facture.
Avec une assurance santé, vous savez exactement combien vous aurez à payer pour vos frais médicaux.
Si vous devez soudain subir une opération du cœur, par exemple, vous ne paierez rien tant que l’intervention reste dans les limites de votre couverture.
Les options d’assurance
Pour l’assurance santé, vous avez quatre possibilités : l’assurance internationale, l’assurance locale, l’assurance voyage et la sécurité sociale.
Assurance internationale
L’assurance internationale est très prisée des expatriés au Cambodge. C’est la plus chère, mais c’est aussi celle que nous recommandons, pour plusieurs raisons :
- Couverture mondiale : vous pouvez vous faire soigner à l’étranger, ce qui est essentiel pour les maladies graves au Cambodge, dont les établissements de santé n’égalent pas ceux d’autres pays.
- Plafonds annuels élevés : en général, le plafond annuel atteint au moins 1 000 000 USD, ce qui devrait suffire pour les frais de santé dans toute l’Asie du Sud-Est.
- Réglementation stricte : ces assureurs sont encadrés par des pays développés comme les États-Unis, le Royaume-Uni, l’Allemagne ou la France. Ils sont donc moins susceptibles de résilier votre contrat ou d’augmenter fortement vos primes après un sinistre.
Voici les assureurs santé internationaux que nous recommandons aux expatriés au Cambodge :
- Cigna Global : sa formule de base couvre tous les besoins essentiels des expatriés au Cambodge. Vous pouvez aussi personnaliser entièrement les garanties selon vos besoins.
- Luma : basé en Thaïlande, Luma propose une formule abordable avec une couverture complète de l’hospitalisation, des soins intensifs et même du traitement du cancer.
D’autres options existent, que vous pouvez comparer sur notre page de comparaison des assurances santé pour expatriés.
Les expatriés de Phnom Penh citent souvent le tiers payant de Luma au Royal Phnom Penh Hospital comme un atout pratique majeur : au lieu d’avancer les frais puis de demander un remboursement, la facture part directement chez l’assureur, ce qui enlève beaucoup de tracas dans un moment déjà stressant.
Pour réduire la prime de votre assurance santé internationale, voici quelques conseils :
- Exclure la garantie ambulatoire : elle peut faire grimper votre prime d’au moins 20 %. Au Cambodge, vous pouvez régler vous-même les soins ambulatoires, car les soins y sont globalement abordables.
- Envisager une franchise : vous pouvez réduire votre prime en ajoutant à votre contrat une franchise d’au moins 250 USD.
Les expatriés s’accordent à y voir un compromis raisonnable : ceux qui n’ont qu’une formule hospitalisation paient eux-mêmes les consultations courantes et gardent leur couverture pour les hospitalisations et les évacuations, là où le risque financier est vraiment catastrophique.
Assurance locale
Il existe aussi des assurances santé locales. En voici les avantages et les inconvénients en bref :
Avantages :
- Elle coûte souvent moins cher qu’une assurance internationale.
- Dans la plupart des cas, vous n’avez rien à avancer : il suffit de présenter votre carte d’assuré, et l’assureur règle directement l’hôpital.
Inconvénients :
- Beaucoup d’assureurs s’adressent d’abord aux Cambodgiens.
- Les garanties sont nettement moins étendues que celles d’une assurance internationale.
- La plupart des formules ne couvrent que le Cambodge.
- Vous ne pouvez pas conserver le contrat si vous quittez le Cambodge.
- Les règles de souscription peuvent être discutables, car ces sociétés sont moins strictement encadrées que dans d’autres pays.
Si vous voulez explorer les assurances locales au Cambodge, regardez du côté de Forte, considérée comme l’une des plus grandes compagnies du pays.
Les formules de Forte ressemblent à celles des assureurs offshore : elles offrent des plafonds de garantie corrects et couvrent aussi les soins hors du Cambodge.
Vous pouvez aussi consulter la liste de toutes les compagnies d’assurance locales publiée par l’Insurance Association of Cambodia pour étudier vos options.
Assurance de groupe
Beaucoup d’assureurs internationaux et locaux accordent une remise si vous souscrivez un contrat de groupe pour au moins trois à cinq personnes.
Si vous avez une entreprise au Cambodge et cherchez une assurance pour votre personnel local, vous pouvez contacter les assureurs locaux pour connaître vos options.
Les compagnies d’assurance au Cambodge
Le guide « Living in Cambodia » du gouvernement britannique cite quatre assureurs locaux. Une mention n’est pas une recommandation, mais elle vous donne des noms à creuser. (Vérifié en octobre 2026.)
- AG Cambodia Co Ltd
- Cambodian National Insurance Company
- Forte Insurance
- Infinity General Insurance Plc
Avant de signer avec l’un d’eux, posez quatre questions.
- Y a-t-il des sous-plafonds ? Une formule plafonnée à 100 000 USD peut ne rembourser qu’une fraction d’une opération à 3 100 USD si l’intervention a sa propre limite.
- Rembourse-t-elle hors du Cambodge ? Mieux vaut que la Thaïlande ou le Vietnam soient couverts si vous avez besoin d’une opération sérieuse.
- Peut-il vous résilier après un diagnostic ? Demandez la garantie de renouvellement par écrit.
- L’hôpital facturera-t-il directement l’assureur ? Demandez quels hôpitaux acceptent votre carte sans caution.
Notre guide des hôpitaux du Cambodge montre ceux que les expatriés fréquentent réellement.
Assurance voyage
Si vous ne restez que temporairement au Cambodge et voulez être couvert, l’assurance voyage est une autre option à envisager.
Elle coûte moins cher qu’une assurance santé classique, mais couvre aussi l’hospitalisation et l’évacuation sanitaire.
Voici les principales différences entre assurance voyage et assurance santé en matière de couverture médicale :
- Maladie grave : en cas de maladie grave, l’assurance voyage exige en général que vous rentriez chez vous pour être soigné dans un hôpital de votre pays. Si vous êtes résident plutôt que voyageur, l’assureur voyage peut refuser votre demande de remboursement.
- Durée de couverture : elle dépend de votre nationalité. Avec World Nomads, par exemple, les Américains peuvent souscrire une assurance voyage couvrant 180 jours au Cambodge. Les Australiens, eux, peuvent acheter une formule valable jusqu’à un an.
Si vous entrez et sortez régulièrement du Cambodge, l’assurance voyage reste un choix intéressant. Elle coûte moins cher qu’une assurance santé et peut vous sauver la vie.
Vous pouvez utiliser https://www.safeandnotsorry.com/ pour trouver une assurance médicale de voyage adaptée à vos besoins.
Sécurité sociale
Si vous travaillez au Cambodge comme salarié, vous avez droit à la sécurité sociale cambodgienne, le National Social Security Fund (NSSF).
Votre employeur prend en charge la totalité de la cotisation santé du NSSF, soit 2,6 % de votre salaire brut. Il verse aussi 0,8 % pour le régime des accidents du travail, qui couvre les accidents liés à l’activité professionnelle.
En plus du régime de santé, vous bénéficiez du régime des accidents du travail, qui couvre tous les accidents liés au travail. Votre employeur en règle l’intégralité du coût.
Avec la sécurité sociale, vous êtes soigné gratuitement dans des milliers d’hôpitaux, publics comme privés, y compris ceux qui ont conclu un accord avec le gouvernement cambodgien.
Sur le papier, cela semble avantageux, mais il y a de nombreuses limites, notamment :
- Vous n’obtenez que les soins et les médicaments jugés nécessaires par vos médecins. Certains patients se plaignent aussi que les médecins les ignorent dès qu’ils présentent leur carte du NSSF.
- Vous devrez peut-être payer de votre poche les médicaments pour certaines maladies chroniques, dont les maladies cardiaques, le diabète et l’hépatite C chronique.
- La qualité des soins au Cambodge reste douteuse.
Mettre tous vos frais médicaux sur la seule sécurité sociale n’est donc pas forcément une bonne idée.
Le régime de santé n’a été instauré qu’en 2016, dans le but d’offrir aux travailleurs du Cambodge une couverture santé et une indemnité journalière. La situation devrait toutefois changer quand le gouvernement mettra enfin en place la couverture santé universelle d’ici 2035.
Comment trouver la meilleure assurance santé
Plutôt que de demander des devis à chaque assureur, vous pouvez comparer de nombreuses formules d’un seul coup sur un site comparateur.
Il suffit d’indiquer votre âge, votre sexe et les options souhaitées. Le site affiche alors toutes les formules disponibles, avec primes, garanties et plafonds, selon les informations saisies.
Ces sites sont surtout créés par des courtiers, ce qui permet de souscrire facilement par leur intermédiaire.
Un comparateur est pratique, mais on y trouve difficilement des informations sur les exclusions.
C’est pourquoi il reste important de contacter un courtier ou un conseiller en assurance avant de souscrire une formule.
International Citizens Insurance est un bon courtier. Il propose moins d’options que d’autres sites, mais toutes les formules listées conviennent très bien aux expatriés.
Une fois le formulaire rempli, vous recevez des devis et des informations détaillées sur la formule la mieux adaptée à vos réponses.
Vous pouvez ensuite parler à leurs courtiers pour en savoir plus et poser toutes vos questions.
Ce qu’une assurance santé pour le Cambodge doit couvrir
Commencez par quatre points. La liste du gouvernement britannique pour les personnes qui se rendent au Cambodge est un bon test pour n’importe quelle formule, quel que soit votre passeport. (Vérifié en octobre 2026.)
- Avion sanitaire : une prise en charge du vol de retour ou vers un meilleur hôpital si nécessaire.
- Couverture médicale complète : le Foreign Office britannique prévient que les frais médicaux peuvent être élevés.
- Rapatriement du corps : le coût du transport de la dépouille vers le pays d’origine en cas de décès.
- Rapatriement de votre famille : un voyage retour pour vos proches si une maladie ou une blessure vous y oblige.
Les mêmes recommandations précisent que les résidents devraient souscrire une assurance santé adaptée. Elles indiquent aussi que le Royaume-Uni et le Cambodge n’ont aucun accord de réciprocité en matière de soins, de sorte que vous payez vos frais médicaux. Vérifiez si votre propre pays en a un avant de vous y fier.
Appelez tôt votre assureur. Si un médecin vous oriente vers un établissement médical, le Foreign Office britannique conseille de contacter rapidement votre assureur. Enregistrez dans votre téléphone le numéro d’assistance disponible 24 h/24 avant d’en avoir besoin.
Le vocabulaire de l’assurance santé
Pour choisir une assurance santé, tenez compte des points suivants :
- Plafond annuel
- Garanties
- Évacuation sanitaire
- Exclusions
- Prime
- Franchises
Plafond annuel
L’un des premiers critères à regarder pour choisir une assurance santé, ce sont les plafonds de garantie.
Le plafond annuel est le montant maximal que l’assureur vous rembourse par an.
Selon la formule, certains assureurs vont jusqu’à 1 000 000 USD, tandis que d’autres plafonnent à 250 000 USD.
Pour déterminer le plafond qu’il vous faut, regardez les tarifs hospitaliers des grosses opérations dans les pays voisins comme la Thaïlande ou le Vietnam.
La qualité des hôpitaux cambodgiens n’est toujours pas comparable à celle des hôpitaux des pays voisins.
Pour une opération importante, mieux vaut partir. Pensez à la Thaïlande, une destination très prisée du tourisme médical. Le vol ne dure qu’une heure.
En Thaïlande, l’intervention la plus chère dont nous ayons entendu parler est une opération du cœur ayant nécessité six mois d’hospitalisation. Elle a coûté 12 millions de THB, soit environ 400 000 USD.
Pensez aussi au coût d’une évacuation sanitaire du Cambodge vers Bangkok, qui peut facilement atteindre 20 000 USD.
Visez au minimum un plafond de 500 000 USD pour votre assurance santé.
Garanties
Les garanties désignent les types de frais médicaux que votre formule rembourse.
Par exemple, même avec un plafond de 1 000 000 USD, vous paierez vous-même le traitement d’un cancer si votre formule ne comprend pas la garantie cancer.
Voici toutes les garanties importantes à examiner quand vous souscrivez une assurance santé au Cambodge.
Zone de couverture
Quand vous souscrivez, choisissez plutôt une formule à couverture internationale.
Vous n’avez probablement pas besoin d’une couverture mondiale. Prenez plutôt une formule qui rembourse les soins dans les hôpitaux des pays voisins comme la Thaïlande, le Vietnam ou Singapour.
Certaines formules ne couvrent que les soins au Cambodge, d’autres couvrent toute l’Asie du Sud-Est.
Certains assureurs, comme Luma, offrent une couverture mondiale pour les urgences.
Hospitalisation (IPD)
Les assureurs n’emploient pas tous le même terme pour désigner les services d’hospitalisation (Inpatient Department, IPD) ; certains parlent simplement d’hospitalisation.
La garantie IPD s’applique quand vous êtes admis à l’hôpital pendant plus de 24 heures.
Toutes les assurances santé comprennent une garantie IPD, mais le montant couvert varie d’une formule à l’autre.
Beaucoup de formules à couverture internationale incluent l’IPD en totalité, dans la limite du plafond annuel.
Les formules locales, elles, fixent généralement une limite pour chaque prestation. Elles peuvent par exemple plafonner une opération donnée à 2 100 USD et les frais d’hôpital divers à 160 USD. Même avec un plafond global de 100 000 USD, vous devrez alors payer 1 000 USD de votre poche si l’opération coûte 3 100 USD.
Avant de subir un traitement lourd, mieux vaut donc appeler votre conseiller pour savoir combien l’assurance prendra en charge (c’est-à-dire quelle part du traitement est couverte par votre formule).
Il peut aussi exister des exclusions dont vous n’avez pas connaissance, et qui peuvent conduire l’assureur à refuser de payer.
Si votre état de santé vous empêche de les joindre, faites-le dès que vous le pouvez ou demandez à quelqu’un d’appeler à votre place. Mieux vaut prévenir que guérir.
Soins ambulatoires (OPD)
La garantie ambulatoire (Outpatient Department, OPD) couvre les problèmes de santé qui ne nécessitent qu’un court passage à l’hôpital, généralement pas plus d’une journée.
Si vous avez une simple grippe, que vous allez à l’hôpital et y passez trois heures, il s’agit d’un soin ambulatoire.
Mais si cette grippe se révèle être une dengue et que vous devez rester trois jours à l’hôpital, le dossier bascule en hospitalisation.
La garantie ambulatoire est généralement facultative et réservée aux formules haut de gamme.
Les soins les plus coûteux pour lesquels vous avez habituellement besoin de la garantie ambulatoire concernent les maladies chroniques.
Une maladie chronique impose des visites régulières à l’hôpital, tous les mois, toutes les semaines, voire tous les jours.
Chaque visite dure en général moins d’une journée, ce qui explique qu’elle relève de l’ambulatoire et non de l’hospitalisation.
Une consultation chez un généraliste dans un hôpital international comme le Royal Phnom Penh Hospital coûte normalement 70 USD. Si le traitement comprend des actes supplémentaires comme une prise de sang, une radio et un scanner, la note dépasse facilement 120 USD.
Comme les soins ambulatoires restent abordables au Cambodge, vous pouvez vous passer de cette garantie dans votre assurance santé.
Évacuation sanitaire
L’évacuation sanitaire est facultative, mais fortement recommandée.
Elle n’augmente pas beaucoup la prime et peut vous sauver la vie.
Vu la qualité douteuse des soins au Cambodge, il se peut que vous deviez être transporté par avion dans un hôpital de la Thaïlande voisine.
Faire venir un avion sanitaire coûte cher. Le coût de l’évacuation peut même dépasser la facture d’hôpital totale.
Comptez au moins 25 000 USD pour un vol de Phnom Penh à Bangkok, et parfois 80 000 USD ou plus.
Les écarts de prix dépendent du nombre de soignants nécessaires, de la gravité de votre état, de la distance, du type d’appareil et des taxes d’aéroport.
Ne confondez pas le service d’ambulance local avec l’évacuation sanitaire quand vous examinez cette garantie.
L’ambulance locale se limite généralement à un véhicule routier qui vous emmène à l’hôpital le plus proche au Cambodge.
Hôpital
En principe, avec une assurance santé, vous pouvez aller dans l’hôpital de votre choix.
Si l’assureur a mis en place un système de tiers payant avec l’hôpital, il vous suffit de présenter votre carte d’assuré. L’assureur règle directement l’établissement.
Sans tiers payant, vous envoyez à l’assureur la facture médicale et vous êtes remboursé ensuite.
Attention toutefois : certaines formules ne couvrent que les soins dans une clinique ou un hôpital local.
C’est surtout vrai des assurances locales. Elles coûtent moins cher, mais vous interdisent les hôpitaux privés ou internationaux si les cliniques locales peuvent traiter votre problème.
Lisez donc attentivement votre contrat.
Soins dentaires
Les soins dentaires sont généralement inclus dans les formules d’assurance santé haut de gamme.
Vu le prix des soins dentaires au Cambodge, il n’est généralement pas utile de passer à une formule supérieure rien que pour cette garantie.
Contrairement aux soins généraux, les soins dentaires au Cambodge sont étonnamment bons, à condition de savoir dans quelle clinique aller.
Maternité
La couverture maternité varie d’une formule à l’autre.
Cigna Global couvre les complications de l’accouchement, alors que d’autres formules ne prennent en charge que l’accouchement lui-même.
De tous les assureurs, Luma semble offrir la meilleure couverture sur ce point : sa formule comprend le suivi prénatal et postnatal ainsi que l’accouchement.
Notez qu’il y a généralement un délai de carence de 10 à 12 mois avant l’application de la garantie maternité.
Exclusions
Les exclusions comptent autant que les garanties elles-mêmes.
Une exclusion désigne les frais que l’assureur ne paie pas dans certaines conditions.
Voici toutes les exclusions que vous devez connaître.
Maladies préexistantes
Une maladie préexistante est l’une des principales exclusions des assurances santé. Il s’agit de problèmes comme le cancer, le diabète, la BPCO et même l’apnée du sommeil, que l’assureur ne prend pas en charge si vous en étiez déjà atteint à la souscription.
En revanche, si vous contractez une maladie après la souscription, vous êtes couvert.
Notez que si vous changez d’assureur après avoir développé une maladie chronique, le nouvel assureur peut la considérer comme préexistante et refuser de la couvrir.
C’est justement pour cela qu’il vaut mieux souscrire une assurance santé jeune.
Vous êtes ainsi couvert pour toutes les maladies. En général, on devient plus vulnérable aux maladies graves en vieillissant.
Certains mauvais assureurs peuvent refuser de vous couvrir si vous développez soudain une maladie chronique grave, comme une maladie cardiaque.
Voilà pourquoi il est important de souscrire auprès d’une société réputée, surtout une société qui propose la garantie de renouvellement. Nous y revenons plus loin dans l’article.
Certaines formules acceptent toutefois de couvrir les maladies préexistantes en échange d’une prime plus élevée.
Les maladies congénitales, c’est-à-dire présentes dès la naissance (par exemple la trisomie 21, la fente labiale et la déficience auditive), ne sont pas non plus couvertes par l’assurance santé.
Accident de moto
Les accidents de moto sont fréquents au Cambodge. Il y a beaucoup de conducteurs de tuk-tuk imprudents, d’automobilistes qui roulent la nuit sans allumer leurs phares et de conducteurs qui n’ont jamais passé le permis et ne connaissent donc pas le code de la route.
Si vous devez rouler à moto là-bas, soyez très prudent.
Lisez attentivement les petites lignes de la garantie accident de moto. Elle peut exiger à la fois un permis cambodgien et le permis de votre pays d’origine.
Vous devez respecter scrupuleusement la loi cambodgienne.
Si vous roulez sans casque, l’assureur peut juger votre comportement « illégal » et rejeter votre demande de remboursement.
Certains assureurs ne couvrent que si vous avez conduit légalement une moto de moins de 250 cm³.
Professions
Les assureurs peuvent prévoir des exclusions pour certaines professions à haut risque, y compris celles qui exposent fortement aux maladies.
Si vous êtes policier, soldat, sportif, homme politique ou exercez un métier très risqué, il se peut qu’on vous refuse la couverture.
Le mieux est de se renseigner directement auprès d’un assureur.
Maladies chroniques
En général, toute maladie qui nécessite plus de six semaines de traitement ou qui a tendance à récidiver est considérée comme chronique.
Les maladies cardiaques, le diabète, l’hypertension, l’hyperlipidémie et le cancer figurent parmi les maladies chroniques les plus courantes. Certaines formules fixent un plafond spécifique pour ces maladies.
Les assureurs ne définissent pas tous la maladie chronique de la même manière.
Un assureur peut exclure toutes les maladies cardiovasculaires, un autre seulement le coût des médicaments contre l’hypertension et des contrôles de routine. Si vous prenez régulièrement des médicaments contre l’hypertension, certains points sont à connaître.
Alcoolisme et drogues
L’assureur ne paie pas si un problème de santé ou un accident résulte de l’influence de l’alcool ou de drogues.
Autres exclusions
La liste des exclusions est longue. En plus de celles déjà citées, les infections sexuellement transmissibles, les maladies liées à la chirurgie esthétique, les compléments alimentaires et les blessures volontaires sont également exclus.
Délai de carence
C’est la période pendant laquelle vous devez attendre avant d’être couvert par l’assurance.
Il s’applique normalement aux soins que l’on peut planifier, comme l’accouchement, les soins du nouveau-né, le traitement psychiatrique, les soins de la vue et les gros soins dentaires.
Certaines formules excluent toute maladie contractée dans les 30 jours suivant la souscription, mais font une exception pour les accidents.
Le délai de carence peut aller de 1 à 24 mois.
La prime
La prime d’assurance santé est la somme que vous payez, au mois, au trimestre, au semestre ou à l’année. La fréquence de paiement dépend généralement de ce que vous convenez avec votre assureur.
Le paiement annuel est en général le plus économique, car les assureurs peuvent facturer un supplément pour un paiement fractionné (mensuel, trimestriel ou semestriel).
Le montant de la prime dépend généralement des facteurs suivants :
Sexe
La prime d’une femme est environ 10 % plus élevée que celle d’un homme. En effet, les femmes consultent plus souvent que les hommes pour des questions de santé reproductive.
Âge
L’âge pèse lourd. En clair, plus vous vieillissez, plus la prime augmente.
C’est particulièrement vrai à partir de 65 ans. Une assurance santé pour les tranches d’âge élevées peut coûter très cher, jusqu’à 6 000 USD par an. À partir de 40 ans, vous pouvez compter sur moins, environ 2 000 USD par an pour exactement la même formule et les mêmes garanties.
Garanties et plafonds
C’est simple : plus vous voulez de garanties et de plafonds élevés, plus la prime est chère.
Franchise
Une franchise peut faire baisser la prime.
Il s’agit du montant que vous devez régler avant que l’assureur ne prenne en charge vos frais médicaux.
Une fois la franchise fixée (par exemple 100, 500, 1 000 USD ou plus), l’assureur réduit la prime en contrepartie. La remise peut atteindre 5 à 10 % ou davantage.
Une franchise plus élevée se traduit généralement par une prime plus basse. Cela veut dire aussi que vous devez payer davantage avant que l’assureur ne rembourse.
Franchise élevée : prime plus basse, mais reste à charge plus important avant le remboursement.
Alors, combien dois-je payer ?
Compte tenu des facteurs évoqués, le montant de la prime dépendra surtout de votre état de santé et des garanties que vous souhaitez.
D’après nos recherches, une bonne formule avec de bonnes garanties démarre autour de 1 100 USD par an pour un homme de 35 ans.
Pour ce prix, vous obtenez :
- Des plafonds de 500 000 ou 1 000 000 USD
- La garantie IPD, maladies chroniques comprises
- L’évacuation sanitaire
- Une couverture mondiale des urgences
- La garantie de renouvellement
Vous pouvez utiliser Cigna Global pour obtenir un devis gratuit.
Mode de paiement
Parmi les modes de paiement des primes, le virement bancaire et la carte bancaire sont les plus courants.
Souscription
La procédure de souscription d’une assurance santé au Cambodge ressemble beaucoup à celle de nombreux autres pays.
Vous remplissez d’abord un questionnaire de santé de l’assureur. Il vous demande de préciser votre état de santé, notamment vos maladies actuelles, vos antécédents d’hospitalisation et d’éventuelles maladies chroniques.
Vous serez peut-être tenté de mentir ou de minimiser votre état de santé pour réduire la prime ou faire couvrir une maladie préexistante, mais nous vous le déconseillons vivement. Si l’assureur le découvre, il peut résilier votre contrat.
Choisir une assurance santé
La prime ne doit pas être le seul critère quand vous choisissez une formule.
Deux facteurs sont à garder en tête : le rapport prime/garanties et la réputation de l’assureur.
Le rapport prime/garanties
Beaucoup de gens choisissent simplement la formule la moins chère. En assurance santé, ce n’est pas toujours une bonne idée.
Plutôt que de vous focaliser sur la prime, examinez attentivement les garanties que vous obtiendrez.
Une assurance santé bon marché offre souvent une couverture limitée, et il n’y a pas que les plafonds qui comptent. Un assureur dresse la liste des maladies qu’il ne rembourse pas. De plus, ces formules imposent parfois de se rendre uniquement dans certains hôpitaux locaux.
À l’inverse, une bonne formule offre une couverture globale bien meilleure. Vous pouvez par exemple aller dans l’hôpital de votre choix.
La garantie de renouvellement
Il est judicieux de souscrire une assurance santé avec « garantie de renouvellement », que comprennent beaucoup de formules correctes.
Une garantie de renouvellement signifie que l’assureur ne peut pas vous exclure du contrat si l’on vous diagnostique une maladie qui exige beaucoup de médicaments et des soins coûteux.
La réputation
L’assurance santé est un métier de confiance. C’est l’une des raisons majeures pour lesquelles les assureurs locaux du Cambodge ne séduisent pas les expatriés.
La plupart des assureurs santé cambodgiens sont récents sur le marché. Les expatriés s’accordent à dire qu’ils risquent de ne pas tenir leurs promesses le moment venu.
Comparer les formules via un courtier plutôt que de s’adresser directement à l’assureur est une démarche que beaucoup d’expatriés expérimentés recommandent : les comparaisons de courtiers ont permis à certains de trouver une couverture équivalente pour 20 à 30 % moins cher, et les courtiers assurent souvent une coordination en cas d’urgence dont les clients en direct ne bénéficient pas.
Il est indéniable que certains mauvais assureurs trouveront mille raisons de rejeter votre demande, voire de vous exclure du contrat, au moment où vous avez le plus besoin d’eux.
Pour des raisons juridiques, nous ne pouvons pas révéler le nom de l’assureur qui s’est fait une réputation peu fiable.
Nous pouvons en revanche en recommander qui ont bonne réputation et reçoivent les meilleures recommandations.
Le premier est ACS. Le fondateur de notre site, Karsten Aichholz, est assuré chez eux depuis de nombreuses années.
Ils n’ont rejeté qu’une seule demande, de 20 USD, mais ont réglé intégralement son opération, qui a coûté 8 673,60 USD.
L’autre est l’assureur thaïlandais Luma. Nous le connaissons personnellement, et beaucoup de nos clients semblent très satisfaits.
Si vous préférez l’assurance voyage, jetez un œil à World Nomads. Cet assureur voyage australien jouit d’une assez bonne réputation auprès des nomades numériques.
Que faire en cas d’urgence médicale au Cambodge
Composez le 119 et demandez une ambulance. C’est le numéro que donne le Foreign Office britannique pour le Cambodge. (Vérifié en octobre 2026.)
- Ambulances de Phnom Penh : les mêmes recommandations indiquent le SAMU au 012 912 947 et l’ambulance de l’hôpital Calmette au 023 724 891.
- Attendez-vous à des ratés : elles préviennent que ces numéros ne répondent pas toujours et que le personnel ne parle pas forcément anglais. Si possible, demandez à un locuteur khmer d’appeler.
- Langue : le personnel des hôpitaux publics parle souvent peu ou pas l’anglais. Certains hôpitaux privés disposent de personnel anglophone qui aide les patients, leurs proches et les assureurs.
- Appelez votre assureur : faites-le dès que l’on vous oriente vers un établissement, afin qu’il organise le tiers payant ou un transfert.
Le Foreign Office britannique tient aussi une liste de médecins anglophones pour les ressortissants britanniques au Cambodge. Enregistrez le numéro d’un hôpital privé avant d’en avoir besoin. Si vous vivez à Phnom Penh, notre guide des meilleurs endroits où vivre au Cambodge montre la distance de chaque quartier aux principaux hôpitaux.
Faut-il s’assurer soi-même ?
On peut tout à fait être son propre assureur au Cambodge. Comme indiqué plus haut, l’assurance santé y est facultative.
Certains renoncent à s’assurer à cause du coût des primes. C’est surtout vrai après 65 ans.
À cet âge, la prime peut être très chère. Certains cumulent de nombreuses maladies préexistantes, ce qui la fait encore grimper.
Dans tous les cas, si vous préférez vous auto-assurer, prévoyez une somme suffisante sur votre compte en banque.
En cas d’urgence médicale, vous pourrez ainsi régler vos factures.
Sinon, vous risquez de finir comme beaucoup de gens qui lancent une cagnotte sur GoFundMe pour financer leurs soins.
Si l’assurance santé vous paraît trop chère, renseignez-vous sur l’assurance voyage. Elle coûte souvent moins cher et comprend l’évacuation sanitaire.
Mais l’assurance voyage a ses limites en matière de couverture médicale. Reportez-vous à la section sur l’assurance voyage de cet article pour en savoir plus.
Questions fréquentes
Le système de santé de mon pays paiera-t-il mes soins au Cambodge ?
Probablement pas. Le Royaume-Uni n’a aucun accord de réciprocité en matière de soins avec le Cambodge, si bien que les ressortissants britanniques paient leurs frais médicaux. Consultez les conseils aux voyageurs de votre propre gouvernement et partez du principe qu’il vous faudra une couverture privée.
Quel numéro appeler pour une ambulance au Cambodge ?
Composez le 119 et demandez une ambulance. À Phnom Penh, le Foreign Office britannique cite aussi le SAMU (012 912 947) et l’ambulance de l’hôpital Calmette (023 724 891). Ces lignes ne répondent pas toujours : enregistrez donc aussi le numéro d’un hôpital privé.
Les médecins parlent-ils anglais au Cambodge ?
Certains, oui. Le personnel des hôpitaux publics parle souvent peu ou pas l’anglais. Certains hôpitaux privés ont du personnel anglophone qui s’occupe des patients, de leurs proches et des assureurs.
Que doit comprendre une assurance voyage pour le Cambodge ?
Quatre choses : un avion sanitaire, une couverture médicale complète, le rapatriement du corps et le rapatriement de votre famille si une maladie ou une blessure vous force à rentrer. C’est la liste de contrôle du gouvernement britannique pour les visiteurs.
Ai-je besoin d’une couverture santé pour mon pays d’origine quand je vis au Cambodge ?
Cela dépend des règles de votre pays. Le gouvernement britannique indique que les Britanniques partis longtemps à l’étranger doivent s’assurer d’être couverts pour les soins au Royaume-Uni, faute de quoi le NHS peut leur facturer les soins.
Quelle est la meilleure assurance santé pour moi ?
Nous ne sommes ni conseillers financiers, ni courtiers en assurance, ni avocats, ni représentants d’assureurs.
Nous avons rédigé cet article à partir de nos recherches approfondies sur l’assurance santé au Cambodge et l’avons fait relire à plusieurs reprises par des experts du secteur.
Nous faisons de notre mieux pour que toutes les informations soient à jour, mais nous ne pouvons pas garantir l’exactitude de chaque détail, car les informations sur l’assurance santé évoluent avec le temps.
Avant de souscrire, mieux vaut donc consulter un courtier professionnel.
Si vous hésitez encore sur l’assurance à choisir, vous pouvez contacter Tenzing. Ses conseillers peuvent vous donner un avis d’expert impartial et vous aider à trouver la formule qui vous convient parfaitement.
Sources citées
- UK Foreign, Commonwealth & Development Office: Living in Cambodia : aucun accord de réciprocité en matière de soins, les quatre assureurs cambodgiens cités, la liste de contrôle pour les visiteurs, la langue dans les hôpitaux publics et privés, les numéros d’ambulance de Phnom Penh, et les conseils pour les résidents et sur les frais du NHS.
- UK Foreign, Commonwealth & Development Office: Cambodia travel advice, Health : composer le 119 pour une ambulance, vérifier que vous êtes assuré pour les soins sur place et l’évacuation sanitaire, et contacter rapidement votre assureur si l’on vous oriente vers un établissement.
- UK Foreign, Commonwealth & Development Office: Cambodia, list of medical and dental services : médecins anglophones pour les ressortissants britanniques.

 English:
 Deutsch:
 Español:

