Leer este artículo lleva aproximadamente 36 minutos. ¿No tienes tiempo ahora? No pasa nada. Envíate la versión sin anuncios por correo electrónico y léelo más tarde.
Contratar un seguro médico en Camboya significa elegir entre planes internacionales, seguros locales, seguro de viaje y seguridad social. Esta guía explica los costes, los tipos de cobertura y las exclusiones, y te ayuda a elegir el plan adecuado como expatriado.
Al mudarte a un país como Camboya, tienes que plantearte varias cuestiones de salud importantes.
Con conductores de tuk-tuk que apenas frenan, accidentes de tráfico frecuentes, un sistema de seguridad social casi inexistente y una sanidad dudosa, tener un seguro médico es una de las mejores formas de protegerte ante cualquier imprevisto.
Como mínimo, si ocurre algo grave, el seguro puede pagar tu evacuación médica y enviarte a recibir tratamiento a un país cercano con mejores instalaciones, como Tailandia.
Este artículo detallado reúne todo lo que los expatriados como tú necesitan saber sobre el seguro médico en Camboya.
Encontrarás información sobre la terminología, las opciones de seguro, las primas, los tipos de cobertura, las exclusiones, el proceso de solicitud y consejos para elegir el plan y la aseguradora adecuados.
Contents
- Lo esencial
- ¿De verdad necesitas un seguro médico?
- Opciones de seguro
- Aseguradoras en Camboya
- Cómo encontrar el mejor seguro médico
- Qué debe cubrir una póliza de salud para Camboya
- Términos del seguro médico
- Prima
- Entonces, ¿cuánto tengo que pagar?
- Forma de pago
- Solicitud
- Cómo elegir un seguro médico
- Qué hacer ante una emergencia médica en Camboya
- ¿Debería asegurarme yo mismo?
- Preguntas frecuentes
- ¿Cuál es el mejor seguro médico para mí?
- Fuentes citadas
Lo esencial
- El seguro médico es opcional en Camboya, pero muy recomendable: las enfermedades graves suelen requerir una evacuación a Tailandia, donde solo la evacuación médica puede costar entre 25.000 y 80.000 USD.
- Los planes internacionales parten de unos 1.100 USD al año para un hombre sano de 35 años, con límites anuales de cobertura de entre 500.000 y 1.000.000 USD.
- Muchos expatriados de larga duración prescinden de la cobertura ambulatoria (OPD): la atención rutinaria en Camboya es asequible y el ahorro en la prima es considerable.
- Las enfermedades preexistentes suelen quedar excluidas y pasan a ser exclusiones permanentes si cambias de aseguradora tras el diagnóstico, así que conviene contratar el seguro cuanto antes.
- Los seguros locales son más baratos, pero cubren menos hospitales, no se pueden mantener si te vas de Camboya y están menos regulados.
- El sistema sanitario del NSSF está disponible para los trabajadores por cuenta ajena, pero tiene limitaciones reales: algunos médicos ignoran a los pacientes del NSSF y es posible que no cubra la medicación de enfermedades crónicas.
- Al elegir aseguradora, da prioridad a la garantía de renovación y a la reputación antes que al precio: algunas tienen un historial de rechazar siniestros o de dar de baja a asegurados tras un diagnóstico grave.
- Recurre a un corredor en lugar de ir directamente a la aseguradora: los corredores comparan planes, suelen negociar mejores tarifas y ofrecen apoyo para coordinar emergencias.
¿De verdad necesitas un seguro médico?
Cuando te mudas a Camboya, enseguida te das cuenta de dos cosas sobre la sanidad:
- El tratamiento médico en el país es bastante asequible.
- Muchos medicamentos se compran en la farmacia sin receta.
Por eso es normal preguntarse para qué hace falta un seguro médico aquí.
De hecho, el seguro médico es totalmente opcional en Camboya. A diferencia de muchos países occidentales, como Alemania, donde el seguro médico es obligatorio, Camboya no lo exige.
Aunque no sea obligatorio, tenerlo tiene ventajas importantes, entre ellas:
- una mejor atención sanitaria
- protección ante una emergencia médica
- control de los gastos
Vamos a verlo con más detalle.
Calidad de la atención sanitaria
La principal ventaja de tener un seguro médico es el acceso a mejores opciones sanitarias.
Eso no significa que los hospitales de Camboya traten mejor a quien tiene seguro. La realidad es que recibes la misma calidad de atención de cualquier centro médico del país, tengas seguro o no.
El problema de fondo es la calidad general del sistema sanitario. Cada año, cientos de miles de camboyanos buscan tratamiento en el extranjero, y los hospitales privados de Tailandia son el destino principal.
Es decir, muchos camboyanos no confían en su propio sistema sanitario. Y para un expatriado la situación puede ser aún más complicada: si no hablas el idioma local, no puedes ir a cualquier hospital.
¿Qué significa esto para ti?
Si te quedas en Camboya, hay muchas probabilidades de que tengas que salir del país para recibir tratamiento si necesitas una intervención importante por una enfermedad grave o por lesiones graves en un accidente.
Con un seguro médico, puedes salir de Camboya sin pensártelo dos veces y dejar que la aseguradora cubra todos los gastos médicos, incluida la evacuación.
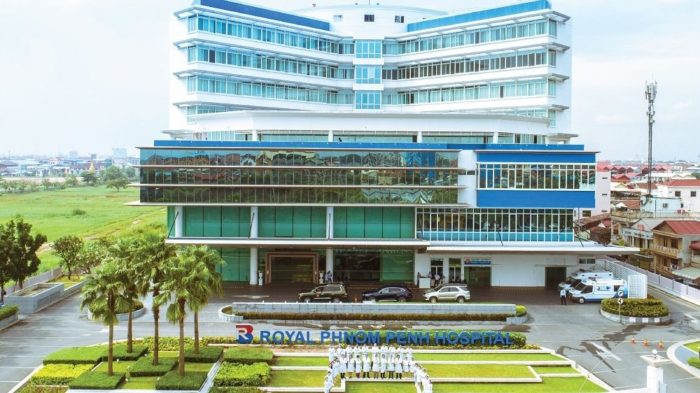
Además, el seguro te permite acudir a los hospitales internacionales de Camboya, como el Royal Phnom Penh Hospital, el Sen Sok International University Hospital y el Sunrise Japan Hospital. Estos centros cobran bastante más que los hospitales locales.

Por eso, con un seguro médico puedes tratarte en estos hospitales sin preocuparte por el coste.
Emergencia médica
Imagina esto: tienes un accidente en un tuk-tuk. Te lesionas gravemente y necesitas atención inmediata antes de que tus heridas pongan en riesgo tu vida.
Alguien te lleva rápidamente al hospital más cercano, pero te dejan sin atender hasta que alguien pague al hospital.
Parece exagerado, pero ocurre en Camboya.
En una entrevista con el Bangkok Post, un camboyano de 27 años contó esta experiencia sobre el sistema sanitario del país:
«Cuando mi hermano pequeño tuvo un accidente de tráfico y estaba en una situación de emergencia, ninguno de los médicos del hospital público se ocupó de él. Estuvo sin atención hasta que pagué cierta cantidad de dinero».
Si tienes mala suerte, algo parecido podría pasarte a ti.
Con un seguro médico, el hospital sabe que el tratamiento se pagará. Te atenderá de inmediato, sin esperar a que alguien ponga dinero en efectivo sobre la mesa.
Eso sí, ten en cuenta que la calidad de la atención sanitaria en Camboya sigue considerándose dudosa. Tras un accidente grave, quizá convenga más una evacuación médica para tratarte en Tailandia o Vietnam.
La evacuación y la factura del hospital pueden superar fácilmente los 200.000 USD. Un buen plan puede cubrir la cantidad completa.
En una situación de riesgo vital, cada minuto cuenta.
Control de los gastos
Mucha gente cree, equivocadamente, que un seguro médico sirve para ahorrar dinero.
En realidad, contratarlo tiene más que ver con controlar tus gastos médicos.
Es difícil calcular cuánto tendrás que pagar al año por tu salud. Puede que te mantengas sano todo el año y no pagues ni un céntimo a un hospital.
O que de repente sufras una enfermedad grave que te obligue a pagar cientos de miles de dólares.
Y entonces podrías quedarte retenido en el hospital por no poder pagar la factura.
Con un seguro médico, sabes exactamente cuánto tienes que pagar por tus gastos médicos.
Si de repente necesitas una operación de corazón, por ejemplo, no pagarás ni un céntimo mientras el procedimiento esté dentro de tus límites de cobertura.
Opciones de seguro
En cuanto a las opciones de seguro médico, tienes cuatro: seguro internacional, seguro local, seguro de viaje y seguridad social.
Seguro internacional
El seguro internacional es una opción muy popular entre los expatriados en Camboya. Es la más cara, pero también la que recomendamos por varios motivos:
- Cobertura global: puedes recibir tratamiento en el extranjero, algo crucial para las enfermedades graves en Camboya, porque las instalaciones sanitarias del país no están a la altura de las de otros países.
- Límites anuales altos: lo habitual es un límite anual de al menos 1.000.000 USD, que debería bastar para los costes sanitarios en todo el Sudeste Asiático.
- Regulación estricta: estas aseguradoras están reguladas por países desarrollados como EE. UU., Reino Unido, Alemania o Francia. Por eso es menos probable que cancelen tu póliza o suban mucho las primas después de un siniestro.
Estas son las aseguradoras médicas internacionales que recomendamos a los expatriados en Camboya:
- Cigna Global: su plan básico cubre todas las necesidades sanitarias esenciales de los expatriados en Camboya. También puedes personalizar la cobertura por completo según tus necesidades.
- Luma: con sede en Tailandia, Luma ofrece una opción asequible con cobertura completa de hospitalización, UCI e incluso tratamiento del cáncer.
Hay más opciones y puedes compararlas en nuestra página de comparación de seguros médicos para expatriados.
Los expatriados de Phnom Penh destacan con frecuencia el pago directo sin efectivo de Luma en el Royal Phnom Penh Hospital como una gran ventaja práctica: en lugar de pagar por adelantado y pedir el reembolso, la factura va directa a la aseguradora, lo que quita mucha fricción en un momento médico ya de por sí estresante.
Si quieres reducir la prima de tu seguro médico internacional, aquí van algunos consejos:
- Excluir la cobertura ambulatoria: puede encarecer la prima al menos un 20 %. En Camboya puedes pagar de tu bolsillo el tratamiento ambulatorio, ya que la sanidad es en general asequible.
- Plantéate una franquicia: puedes bajar la prima añadiendo a tu plan una franquicia de al menos 250 USD.
Los expatriados coinciden en que es una compensación razonable: quienes tienen planes solo de hospitalización pagan de su bolsillo las visitas rutinarias a la clínica y reservan la cobertura para hospitalizaciones y evacuaciones, donde el riesgo financiero es realmente catastrófico.
Seguro local
También hay opciones de seguro médico local. Un resumen rápido de sus pros y contras:
Ventajas:
- Suele ser más barato que el seguro internacional.
- En la mayoría de los casos no tienes que adelantar dinero: basta con mostrar la tarjeta del seguro y la aseguradora paga directamente al hospital.
Inconvenientes:
- Muchas aseguradoras están pensadas sobre todo para camboyanos.
- La cobertura es bastante menor que la de un seguro internacional.
- La mayoría de los planes solo cubren dentro de Camboya.
- No puedes mantener el plan si te vas de Camboya.
- Los criterios de suscripción pueden ser dudosos, ya que estas compañías están menos reguladas que en otros países.
Si quieres explorar los seguros locales de Camboya, echa un vistazo a Forte, considerada una de las mayores aseguradoras del país.
Los planes de Forte se parecen a los de las aseguradoras extranjeras: ofrecen unos límites de cobertura bastante buenos y también cubren fuera de Camboya.
También puedes consultar la lista de todas las aseguradoras locales de Camboya de la Insurance Association of Cambodia si quieres estudiar tus opciones.
Seguro colectivo
Muchas aseguradoras internacionales y locales ofrecen un descuento si contratas un plan colectivo para al menos tres o cinco miembros.
Si tienes una empresa en Camboya y quieres un seguro para tu personal local, puedes contactar con aseguradoras locales y consultar tus opciones.
Aseguradoras en Camboya
La guía «Living in Cambodia» del Gobierno británico menciona cuatro aseguradoras locales. Que aparezcan en la lista no es una recomendación, pero te da nombres por los que preguntar. (Verificado en octubre de 2026).
- AG Cambodia Co Ltd
- Cambodian National Insurance Company
- Forte Insurance
- Infinity General Insurance Plc
Antes de firmar con cualquiera de ellas, hazles cuatro preguntas.
- ¿Hay sublímites? Un plan con un tope de 100.000 USD puede pagar solo una fracción de una operación de 3.100 USD si ese procedimiento tiene su propio límite.
- ¿Paga fuera de Camboya? Te interesa que cubra Tailandia o Vietnam por si necesitas una operación seria.
- ¿Pueden darte de baja tras un diagnóstico? Pide la garantía de renovación por escrito.
- ¿Le facturará el hospital directamente a la aseguradora? Pregunta qué hospitales aceptan tu tarjeta sin depósito.
Nuestra guía de hospitales de Camboya muestra cuáles usan realmente los expatriados.
Seguro de viaje
Si vas a quedarte en Camboya solo temporalmente y quieres tener un seguro médico, otra opción que merece la pena es el seguro de viaje.
Es más barato que un seguro médico general, pero también ofrece cobertura de hospitalización y de evacuación médica.
Estas son las principales diferencias entre un seguro de viaje y un seguro médico en cuanto a cobertura sanitaria:
- Enfermedad grave: ante una enfermedad grave, el seguro de viaje suele exigir que vuelvas a tu país para tratarte en un hospital de allí. Si eres residente y no viajero, la aseguradora de viaje puede rechazar tu reclamación.
- Duración de la cobertura: los periodos dependen de tu nacionalidad. Con World Nomads, por ejemplo, los estadounidenses pueden contratar un seguro de viaje con 180 días de cobertura en Camboya. Pero si eres australiano, puedes contratar un plan válido hasta un año.
En todo caso, si entras y sales de Camboya con frecuencia, el seguro de viaje sigue siendo una opción interesante. Es más barato que un seguro médico y puede salvarte la vida.

Puedes usar https://www.safeandnotsorry.com/ para encontrar un seguro médico de viaje que se ajuste a tus necesidades.
Seguridad social
Si trabajas por cuenta ajena en Camboya, tienes derecho a la seguridad social camboyana, el National Social Security Fund (NSSF).
Tu empleador asume el coste íntegro de tu cotización sanitaria al NSSF, que es el 2,6 % de tu salario bruto. También paga un 0,8 % para el régimen de accidentes laborales, que cubre los accidentes relacionados con el trabajo.
Además del régimen sanitario, tienes cobertura del régimen de accidentes laborales, un seguro para cualquier accidente relacionado con el trabajo. Tu empleador paga su coste íntegro.
Tener seguridad social implica recibir tratamiento gratuito en miles de hospitales, públicos y privados, incluidos los que han firmado un convenio con el Gobierno camboyano.
Sobre el papel parece muy bien, pero tiene muchas limitaciones, entre ellas:
- Solo recibirás el tratamiento y los medicamentos que tus médicos consideren necesarios. Y hay quejas de que los médicos ignoran a los pacientes del NSSF después de que enseñen su tarjeta.
- Puede que tengas que pagar de tu bolsillo los medicamentos de ciertas enfermedades crónicas, como las cardiacas, la diabetes y la hepatitis C crónica.
- La calidad de la atención sanitaria en Camboya es dudosa.
Por eso, dejar todos tus gastos médicos en manos de la seguridad social puede no ser buena idea.
La normativa del régimen sanitario se introdujo solo en 2016, con el objetivo de ofrecer a los trabajadores de Camboya cobertura sanitaria y un subsidio diario. Sin embargo, la situación debería cambiar cuando el Gobierno camboyano implante por fin la cobertura sanitaria universal, prevista para 2035.
Cómo encontrar el mejor seguro médico
En lugar de pedir presupuestos a las aseguradoras una por una, puedes comparar muchos seguros médicos a la vez en un comparador.
Para usar estos sitios, basta con introducir datos como tu edad, tu sexo y las opciones de seguro que buscas. El sitio te mostrará entonces todos los seguros disponibles, con primas, coberturas y límites según los datos que hayas indicado.
Estas webs suelen estar creadas por corredores, así que puedes contratar el seguro a través de ellas con facilidad.
Aunque un comparador es cómodo, allí cuesta encontrar información sobre las exclusiones.
Por eso sigue siendo importante contactar con un corredor o un representante de la aseguradora antes de contratar ningún plan.
International Citizens Insurance es un buen corredor. Aunque no tiene tantas opciones como otros sitios, todos los planes que ofrece son estupendos para expatriados.
Cuando rellenes el formulario, recibirás presupuestos e información detallada sobre el plan que mejor se ajusta a tus respuestas.
Después, puedes hablar con sus corredores para saber más y hacerles todas las preguntas que tengas.
Qué debe cubrir una póliza de salud para Camboya
Empieza por cuatro cosas. La lista del Gobierno británico para quienes viajan a Camboya es una buena prueba para cualquier póliza, sea cual sea tu pasaporte. (Verificado en octubre de 2026).
- Ambulancia aérea: cobertura de un vuelo a casa o a un hospital mejor si lo necesitas.
- Cobertura médica completa: el Ministerio de Exteriores británico advierte de que las facturas médicas pueden ser caras.
- Repatriación de restos: el coste de enviar el cuerpo a casa si falleces.
- Repatriación de tu familia: un viaje de vuelta para tus familiares si una enfermedad o lesión te obliga a regresar.
La misma guía dice que los residentes deben contratar un seguro médico adecuado. También señala que Reino Unido y Camboya no tienen un acuerdo de asistencia sanitaria recíproca, así que pagas tus propios gastos médicos. Comprueba si tu país tiene uno antes de contar con él.
Llama pronto a tu aseguradora. Si un médico te deriva a un centro sanitario, el Ministerio de Exteriores británico recomienda contactar enseguida con tu aseguradora. Guarda en el móvil el número de reclamaciones de 24 horas antes de necesitarlo.
Términos del seguro médico
A la hora de elegir un seguro médico, ten en cuenta los siguientes puntos clave:
- Límite anual
- Cobertura
- Evacuación médica
- Exclusiones
- Prima
- Franquicias
Límite anual
Una de las primeras cosas que debes mirar al elegir un seguro médico son los límites de cobertura.
El límite anual es la cantidad máxima que la aseguradora te pagará al año.
Según el plan, algunas aseguradoras pagan hasta 1.000.000 USD y otros planes llegan a 250.000 USD.
Para saber qué límite anual necesitas, fíjate en lo que cuestan las operaciones importantes en hospitales de países cercanos como Tailandia o Vietnam.
La calidad de los hospitales de Camboya todavía no es comparable a la de los hospitales de los países vecinos.
Cuando necesites una operación importante, es mejor salir del país. Piensa en Tailandia, un destino muy popular de turismo médico. Y se llega en solo una hora de vuelo.
En Tailandia, el procedimiento médico más caro del que hemos oído hablar fue una operación de corazón que requirió seis meses de ingreso. Costó 12 millones de THB, unos 400.000 USD.
Ten en cuenta también el coste de la evacuación médica de Camboya a Bangkok, que puede llegar fácilmente a 20.000 USD.
Como mínimo, apunta a un límite de cobertura de 500.000 USD para tu seguro médico.
Cobertura
La cobertura se refiere a los tipos de gastos médicos que pagará tu plan.
Por ejemplo, aunque tu plan tenga un límite de 1.000.000 USD, tendrás que pagar de tu bolsillo el tratamiento del cáncer si el plan no incluye cobertura de cáncer.
Estas son todas las coberturas importantes que debes revisar al contratar un seguro médico en Camboya.
Ámbito geográfico
Si vas a contratar un seguro médico, deberías optar por un plan con cobertura internacional.
Probablemente no necesites uno con cobertura mundial. Mejor contrata uno que cubra los gastos cuando acudas a un hospital de países vecinos como Tailandia, Vietnam o Singapur.
Algunos planes solo cubren los tratamientos en Camboya, mientras que otros dan cobertura en todo el Sudeste Asiático.
Algunos, como Luma, ofrecen cobertura mundial para casos de emergencia.
Hospitalización (IPD)
Las aseguradoras usan distintos términos para los servicios de hospitalización (inpatient department, IPD); algunas lo llaman simplemente hospitalización.
La cobertura IPD se aplica cuando te ingresan en un hospital durante más de 24 horas.
Todos los seguros médicos incluyen cobertura IPD, pero el importe cubierto puede variar según el plan.
Muchos planes con cobertura internacional incluyen la hospitalización completa, pero dentro de los límites anuales.
En cambio, los planes locales suelen fijar un límite concreto para cada prestación. Por ejemplo, pueden limitar la cobertura a 2.100 USD para una operación determinada y a 160 USD para gastos hospitalarios varios. Eso significa que, aunque el plan tenga un límite de 100.000 USD, tendrás que pagar 1.000 USD de tu bolsillo si la operación cuesta 3.100 USD.
Por eso, antes de someterte a un tratamiento médico importante, lo mejor es llamar a tu representante del seguro para preguntar cuánto pagará por el tratamiento (es decir, qué parte queda cubierta por tu plan).
También puede haber exclusiones que no conozcas y que lleven a la aseguradora a negarse a pagar.
Si no puedes contactar con ellos por tu estado de salud, hazlo en cuanto puedas o pide a alguien que llame por ti. Más vale prevenir que curar.
Atención ambulatoria (OPD)
La cobertura ambulatoria (outpatient department, OPD) es para problemas de salud que solo requieren una visita corta al hospital, normalmente de menos de un día.
Por ejemplo, si tienes una gripe común, vas al hospital y pasas allí tres horas, se considera un tratamiento ambulatorio.
Pero si tu gripe resulta ser dengue y te obliga a quedarte tres días ingresado, pasa a ser un caso de hospitalización.
La cobertura ambulatoria suele ser opcional y solo está disponible en los planes médicos premium.
Los tratamientos más caros para los que normalmente necesitarías cobertura ambulatoria son las enfermedades crónicas.
Una enfermedad crónica exige visitas regulares al hospital, ya sean mensuales, semanales o incluso diarias.
Cada visita suele durar menos de un día, y por eso se considera ambulatoria y no un caso de hospitalización.
Una consulta con un médico general en un hospital internacional como el Royal Phnom Penh Hospital cuesta normalmente 70 USD. Si el tratamiento incluye procedimientos adicionales como un análisis de sangre, una radiografía y un TAC, el coste puede superar fácilmente los 120 USD.
Como el coste ambulatorio en Camboya sigue siendo asequible, quizá no necesites esta cobertura en tu seguro médico en Camboya.
Evacuación médica
Aunque la evacuación médica es opcional, es muy recomendable contratarla.
No encarece de forma notable la prima y puede salvarte la vida.
Dada la dudosa calidad sanitaria de Camboya, puede que necesites un traslado aéreo para recibir tratamiento en un hospital de la vecina Tailandia.
Llamar a una ambulancia aérea tampoco es barato. De hecho, el coste de la evacuación médica puede ser incluso mayor que la factura total del hospital.
Calcula al menos 25.000 USD por volar de Phnom Penh a Bangkok. A veces pueden ser 80.000 USD o más.
Las diferencias en el coste de la evacuación dependen del personal médico necesario, la gravedad de tu estado, la distancia, el tipo de aeronave y las tasas aeroportuarias.
No confundas el servicio de ambulancia local con la evacuación médica al revisar estas coberturas.
El servicio de ambulancia local suele limitarse a una ambulancia por carretera que te lleva al hospital más cercano de Camboya.
Hospital
Normalmente, con un seguro médico puedes ir al hospital que prefieras.
Si la aseguradora tiene un sistema de pago directo con el hospital, solo tienes que mostrar tu tarjeta del seguro. La aseguradora pagará al hospital directamente.
Pero si no existe ese sistema, puedes enviar a la aseguradora el justificante médico y te reembolsarán más tarde.
Eso sí, ten en cuenta que algunos planes solo cubren si acudes a una clínica o a un hospital locales.
Esto ocurre sobre todo con los seguros locales. Pueden ser más baratos, pero no te permiten ir a hospitales privados o internacionales si las clínicas locales pueden tratar tu problema.
Estudia con atención tu póliza.
Dental
La cobertura dental suele estar incluida en los planes médicos premium.
Teniendo en cuenta lo que cuestan los tratamientos dentales en Camboya, normalmente no compensa pasar a un plan superior solo para cubrirlos.
A diferencia de la atención sanitaria general, la atención dental en Camboya es sorprendentemente buena, siempre que sepas a qué clínica acudir.
Maternidad
Cada plan ofrece una cobertura de maternidad distinta.
Cigna Global cubre las complicaciones del parto, mientras que otros planes solo cubren los gastos del parto en sí.
De todas las aseguradoras, Luma parece tener la mejor cobertura en este aspecto, ya que incluye el tratamiento prenatal y posnatal y el coste del parto.
Ten en cuenta que normalmente hay un periodo de carencia de 10 a 12 meses antes de que se aplique la cobertura de maternidad.
Exclusiones
Las exclusiones son tan importantes como la propia cobertura.
Una exclusión es un gasto que la aseguradora no paga en determinadas condiciones.
Echa un vistazo a todas las exclusiones que conviene conocer.
Enfermedades preexistentes
Una enfermedad preexistente es una de las principales exclusiones de los seguros médicos. Se refiere a dolencias como el cáncer, la diabetes, la EPOC e incluso la apnea del sueño que la aseguradora no paga si ya las tenías cuando contrataste el seguro.
Pero si contraes una enfermedad después de contratar el seguro, estarás cubierto.
Ten en cuenta que, si cambias de aseguradora después de desarrollar una enfermedad crónica, la nueva aseguradora puede considerarla preexistente y no cubrirla.
Precisamente por eso conviene contratar un seguro médico cuando eres joven.
Así estarás cubierto ante cualquier problema de salud. En general, con la edad somos más propensos a sufrir enfermedades graves.
Ten en cuenta que hay aseguradoras poco recomendables que pueden negarse a cubrirte si de repente desarrollas una enfermedad crónica grave, como una cardiopatía.
Por eso es importante contratar el seguro con una compañía de confianza, sobre todo una que ofrezca garantía de renovación. Hablamos más de este tema más adelante en el artículo.
No obstante, algunos planes pueden cubrir las enfermedades preexistentes a cambio de una prima más alta.
Los trastornos congénitos, es decir, los presentes desde el nacimiento (por ejemplo, el síndrome de Down, el labio leporino y la discapacidad auditiva), tampoco están cubiertos por el seguro médico.
Accidente de moto
Los accidentes de moto son habituales en Camboya. Hay muchos conductores de tuk-tuk temerarios, motoristas que circulan de noche sin las luces encendidas y conductores que nunca hicieron un curso de conducción y por eso desconocen las normas de tráfico.
Si tienes que moverte en moto allí, ve con mucho cuidado.
Lee con atención la letra pequeña de la cobertura de accidentes de moto. Puede exigirte tener tanto el carné de conducir camboyano como el de tu país de origen.
Debes cumplir a rajatabla las leyes camboyanas.
Si conduces una moto sin casco, la aseguradora puede considerarlo «ilegal» y rechazar tu reclamación.
Algunas aseguradoras solo cubren si conducías legalmente una moto de menos de 250 cc.
Profesiones
Las aseguradoras pueden imponer exclusiones para ciertas profesiones de alto riesgo, incluidas las que hacen a una persona muy propensa a contraer enfermedades.
Si eres policía, militar, deportista, político o ejerces cualquier profesión de alto riesgo, es posible que te denieguen la cobertura del seguro médico.
La mejor forma de averiguarlo es contactar directamente con una aseguradora.
Enfermedades crónicas
En general, se considera crónica cualquier enfermedad que requiere más de seis semanas de tratamiento o que tiende a repetirse.
Las cardiopatías, la diabetes, la hipertensión, la hiperlipidemia y el cáncer están entre las enfermedades crónicas más comunes. Algunos planes pueden imponer un límite de cobertura específico para ellas.
Las aseguradoras definen de formas distintas las enfermedades crónicas.
Una aseguradora puede excluir todas las enfermedades cardiovasculares, mientras que otra solo excluye el coste de las pastillas habituales para la tensión y de las revisiones. Hay cosas que debes saber si tomas pastillas para la tensión con regularidad.
Alcoholismo y drogas
La aseguradora no pagará si desarrollas un problema de salud o tienes un accidente causado por estar bajo los efectos del alcohol o las drogas.
Otras exclusiones
Hay una larga lista de exclusiones. Además de lo ya mencionado, también quedan excluidas las enfermedades de transmisión sexual, las derivadas de la cirugía estética, los suplementos alimenticios y las lesiones autoinfligidas.
Periodo de carencia
Es el tiempo que debes esperar para estar cubierto por el seguro.
Suele aplicarse a tratamientos médicos que se pueden planificar con antelación, como el parto, el cuidado del recién nacido, el tratamiento psiquiátrico, la atención oftalmológica y los procedimientos dentales importantes.
Algunos planes pueden excluir cualquier enfermedad contraída en los primeros 30 días tras contratar el seguro, pero hacen una excepción si se trata de un accidente.
El periodo de carencia puede ir de 1 a 24 meses.
Prima
La prima del seguro médico es la cantidad que debes pagar, ya sea de forma mensual, trimestral, semestral o anual. La frecuencia de pago suele depender de lo que acordéis tú y tu aseguradora.
Pagar la prima de forma anual suele ser la opción más barata, ya que las aseguradoras pueden cobrar un recargo por los pagos fraccionados (mensuales, trimestrales o semestrales).
El importe de la prima suele determinarse en función de los siguientes factores:
Sexo
La prima del seguro médico para las mujeres es aproximadamente un 10 % más cara que para los hombres. Esto se debe a que las mujeres tienden a acudir más al médico que los hombres por necesidades de salud reproductiva.
Edad
La edad es un factor importante. En pocas palabras, cuanto mayor eres, más cara es la prima.
Esto es especialmente cierto a partir de los 65 años. El seguro médico para los grupos de más edad puede ser muy caro e incluso llegar a 6.000 USD al año. Quien tiene 40 años o más puede esperar pagar menos, unos 2.000 USD al año por exactamente el mismo plan con la misma cobertura.
Cobertura y límites de cobertura
Es sencillo: cuanta más cobertura y más altos sean los límites que necesites, mayor será la prima.
Franquicia
La franquicia puede reducir las primas del seguro.
Básicamente es la cantidad que debes pagar antes de que la aseguradora empiece a pagar tus gastos médicos.
Una vez fijada la franquicia (que puede rondar los 100, 500 o 1.000 USD o más), la aseguradora te rebaja la prima a cambio. Puede suponer un descuento del 5 % al 10 % o más.
Pagar una franquicia más alta suele significar una prima más baja. Pero también implica pagar una cantidad mayor antes de que la aseguradora te reembolse.
Una franquicia alta supone una prima más baja y una cantidad más alta que debes pagar antes de que la aseguradora empiece a pagar.
Entonces, ¿cuánto tengo que pagar?
Por los factores mencionados, el importe de la prima dependerá en gran medida de tu estado de salud concreto y de la cobertura que prefieras.
Según nuestra investigación, un buen plan con buena cobertura suele partir de 1.100 USD al año para un hombre de 35 años.
Con ese precio obtienes:
- Límites de cobertura de 500.000 o 1.000.000 USD
- Cobertura IPD, incluidas las enfermedades crónicas
- Evacuación médica
- Cobertura de emergencias en todo el mundo
- Garantía de renovación
Puedes usar Cigna Global para pedir un presupuesto gratuito.
Forma de pago
Entre las formas de pago del seguro, las más habituales son la transferencia bancaria y la tarjeta de crédito.
Solicitud
El proceso de solicitud de un seguro médico en Camboya es muy parecido al de muchas otras partes del mundo.
Primero rellenas un cuestionario de salud de la aseguradora. En él debes indicar datos sobre tu estado de salud, como enfermedades actuales, historial de hospitalizaciones y posibles enfermedades crónicas.
Puede que tengas la tentación de mentir o de ocultar parte de tus problemas de salud para reducir la prima o conseguir cobertura para una enfermedad preexistente, pero es muy recomendable que no lo hagas. Si la aseguradora lo descubre, puede cancelar tu póliza.
Cómo elegir un seguro médico
La prima no debería ser lo único que tengas en cuenta al elegir un seguro.
Hay dos factores principales que debes tener siempre presentes: la prima en relación con la cobertura y la reputación del proveedor.
Prima en relación con la cobertura
Mucha gente se limita a elegir el plan más barato. Pero con el seguro médico eso no siempre es buena idea.
En lugar de fijarte solo en las primas, examina con atención la cobertura que vas a recibir.
Un seguro médico barato suele tener una cobertura limitada, y si hay algo que debes saber es que no todo depende de los límites. Las aseguradoras tienen una lista de enfermedades concretas que no pagan. Además, con estos planes puede que solo puedas acudir a determinados hospitales locales.
En cambio, un buen plan ofrece una cobertura global mucho mejor. Por ejemplo, puedes ir al hospital que quieras.
Garantía de renovación
Conviene contratar un seguro médico con «garantía de renovación», algo que incluyen muchos planes decentes.
Una garantía de renovación significa que la aseguradora no puede echarte de la póliza cuando te diagnostican una enfermedad que requiere muchos medicamentos y tratamientos caros.
Reputación
El seguro médico es un negocio basado en la confianza. Y esta es una de las principales razones por las que las aseguradoras locales de Camboya no son populares entre los expatriados.
La mayoría de las aseguradoras médicas camboyanas son nuevas en el negocio. Entre los expatriados hay consenso en que estas compañías quizá no respondan cuando las necesites.
Comparar planes a través de un corredor en lugar de ir directamente a la aseguradora es un paso que recomiendan muchos expatriados con experiencia: las comparaciones de corredores han ayudado a algunos a encontrar una cobertura equivalente entre un 20 y un 30 por ciento más barata, y los corredores suelen ofrecer apoyo de coordinación en emergencias del que carecen quienes compran directamente.
Es innegable que hay aseguradoras malas que encontrarán mil motivos para rechazar tu reclamación o incluso echarte del plan justo cuando más las necesitas.
Por motivos legales, no podemos revelar el nombre de la aseguradora que tiene fama de poco fiable.
En cambio, sí podemos recomendar una con buena reputación y con las mejores recomendaciones.
La primera es ACS. El fundador de nuestro sitio, Karsten Aichholz, lleva muchos años asegurado con ellos.
Solo le han rechazado una reclamación de 20 USD, pero le pagaron por completo una operación que costó 8.673,60 USD.
La otra es la aseguradora tailandesa Luma. La conocemos personalmente y muchos de nuestros clientes parecen bastante contentos con ella.
Si prefieres la vía del seguro de viaje, puedes echar un vistazo a World Nomads. Esta aseguradora de viajes australiana tiene bastante buena reputación entre los nómadas digitales.
Qué hacer ante una emergencia médica en Camboya
Marca el 119 y pide una ambulancia. Ese es el número que da el Ministerio de Exteriores británico para Camboya. (Verificado en octubre de 2026).
- Ambulancias de Phnom Penh: la misma guía recoge el SAMU en el 012 912 947 y la ambulancia del Hospital Calmette en el 023 724 891.
- Cuenta con fallos: advierte de que estos números no siempre contestan y puede que no haya personal que hable inglés. Pide a alguien que hable jemer que llame, si puedes.
- Idioma: el personal de los hospitales públicos suele hablar poco o nada de inglés. Algunos hospitales privados tienen personal angloparlante que ayuda a pacientes, familiares y aseguradoras.
- Llama a tu aseguradora: hazlo en cuanto te deriven a un centro, para que pueda gestionar el pago directo o un traslado.
El Ministerio de Exteriores británico mantiene además una lista de médicos angloparlantes para ciudadanos británicos en Camboya. Guarda el número de un hospital privado antes de necesitarlo. Si vives en Phnom Penh, nuestra guía de los mejores lugares para vivir en Camboya muestra lo cerca que está cada zona de los principales hospitales.
¿Debería asegurarme yo mismo?
Es totalmente posible no contratar seguro en Camboya. Como hemos dicho, el seguro médico es opcional.
Algunas personas deciden no contratarlo por las primas. Esto ocurre sobre todo con los mayores de 65 años.
La prima a esa edad puede ser muy cara. Algunos tienen además muchas enfermedades preexistentes que la encarecen todavía más.
En cualquier caso, si prefieres asumir tú mismo los riesgos, deberías tener suficiente dinero en tu cuenta bancaria.
Así, en caso de emergencia médica, podrás pagar las facturas.
De lo contrario, podrías acabar como mucha gente que crea una página en GoFundMe para recaudar fondos para sus facturas médicas.
Si te parece demasiado caro el seguro médico, infórmate sobre el seguro de viaje. Suele ser más barato e incluye evacuación médica.
Pero el seguro de viaje tiene limitaciones en cuanto a cobertura médica. Consulta la sección de seguro de viaje de este artículo para saber más.
Preguntas frecuentes
¿Pagará el sistema sanitario de mi país el tratamiento en Camboya?
Probablemente no. Reino Unido no tiene un acuerdo de asistencia sanitaria recíproca con Camboya, así que los ciudadanos británicos pagan sus propios gastos médicos. Consulta las recomendaciones de viaje de tu propio Gobierno y da por hecho que necesitarás un seguro privado.
¿A qué número llamo para pedir una ambulancia en Camboya?
Marca el 119 y pide una ambulancia. En Phnom Penh, el Ministerio de Exteriores británico también recoge el SAMU (012 912 947) y la ambulancia del Hospital Calmette (023 724 891). Estas líneas no siempre contestan, así que guarda también el número de un hospital privado.
¿Hablan inglés los médicos en Camboya?
Algunos sí. El personal de los hospitales públicos suele hablar poco o nada de inglés. Algunos hospitales privados tienen personal angloparlante que atiende a pacientes, familiares y aseguradoras.
¿Qué debe incluir un seguro de viaje para Camboya?
Cuatro cosas: una ambulancia aérea, cobertura médica completa, repatriación de restos y repatriación de tu familia si una enfermedad o lesión te obliga a volver. Es la lista de comprobación del Gobierno británico para los visitantes.
¿Necesito cobertura sanitaria en mi país de origen si vivo en Camboya?
Depende de las normas de tu país. El Gobierno británico indica que los británicos que pasan mucho tiempo en el extranjero deben asegurarse de estar cubiertos para recibir tratamiento en Reino Unido, o el NHS puede cobrarles la atención.
¿Cuál es el mejor seguro médico para mí?
No somos asesores financieros, corredores de seguros, abogados ni representantes de aseguradoras.
Escribimos este artículo a partir de nuestra investigación en profundidad sobre el seguro médico en Camboya y lo revisaron a fondo en varias ocasiones expertos del sector de los seguros médicos.
Aunque hacemos todo lo posible para que la información esté actualizada, no podemos garantizar la exactitud de cada detalle. Esto se debe a que la información sobre seguros médicos cambia con el tiempo.
Por eso, antes de contratar un seguro, lo mejor es consultar a un corredor profesional.
Si sigues sin tener claro qué seguro elegir, puedes contactar con Tenzing. Te darán asesoramiento experto e imparcial y te ayudarán a encontrar el plan que mejor se ajusta a tus necesidades.
Fuentes citadas
- UK Foreign, Commonwealth & Development Office: Living in Cambodia: sin acuerdo de asistencia sanitaria recíproca, las cuatro aseguradoras camboyanas mencionadas, la lista de comprobación del seguro para visitantes, el idioma en hospitales públicos y privados, los números de ambulancias de Phnom Penh y los consejos para residentes y sobre los cobros del NHS.
- UK Foreign, Commonwealth & Development Office: Cambodia travel advice, Health: marcar el 119 para pedir una ambulancia, comprobar que tienes seguro para el tratamiento local y la evacuación médica, y contactar enseguida con tu aseguradora si te derivan a un centro.
- UK Foreign, Commonwealth & Development Office: Cambodia, list of medical and dental services: médicos angloparlantes para ciudadanos británicos.

 English:
 Deutsch:
 Français:

