Leer este artículo lleva aproximadamente 11 minutos. ¿No tienes tiempo ahora? No pasa nada. Envíate la versión sin anuncios por correo electrónico y léelo más tarde.
Las preexistencias son la parte del seguro médico para expatriados que más gente malinterpreta, y pueden dejar tu cobertura prácticamente en nada sin que te enteres. Hemos preguntado a un corredor con más de 20 años de experiencia qué cuenta realmente, cómo se tratan los problemas menores o antiguos y cómo mantener la cobertura sin que te anulen la póliza.
Las enfermedades preexistentes son uno de los aspectos más confusos del seguro médico para expatriados, y pueden afectar mucho a tu cobertura.
Si no entiendes cómo funcionan, podrías pagar el seguro durante años y descubrir justo cuando lo necesitas que una reclamación no está cubierta.
Lo complicado es que las reglas no siempre están claras.
- ¿Cuenta un problema pequeño del pasado?
- ¿Y algo de hace años que nunca ha vuelto a aparecer?
- ¿Sigue siendo posible contratar un seguro?
Para aclararlo, hablamos con Carsten Creutzburg, experto en seguros con más de 20 años de trayectoria que ahora dirige su propia correduría.
Esto es lo que nos contó.
Contents
- Puntos clave
- ¿Qué cuenta como enfermedad preexistente?
- ¿Importan los problemas menores o antiguos?
- Cómo tratan las aseguradoras la salud mental
- ¿Se puede contratar un seguro médico con antecedentes?
- ¿Qué ocurre al presentar la solicitud?
- Enfermedades graves y casos reales
- Las dolencias más habituales entre expatriados
- ¿Qué resultado cabe esperar?
- ¿Qué significa realmente una exclusión?
- Moratoria frente a suscripción médica completa
- ¿Y si no declaras algo?
- ¿Y si desarrollas una enfermedad más adelante?
- ¿Conviene cambiar de aseguradora?
- Otras preguntas prácticas
- Un último consejo para expatriados
- Sobre Carsten Creutzburg
Puntos clave
- Casi cualquier cosa tratada antes de contratar la póliza cuenta como preexistente
- Incluso los problemas menores (como una fractura curada) entran técnicamente
- Las enfermedades crónicas suelen quedar excluidas
- Aún puedes conseguir cobertura, aunque no para todo
- No declarar una enfermedad puede anular tu póliza
¿Qué cuenta como enfermedad preexistente?
ExpatDen: Empecemos por lo básico: ¿qué es exactamente una enfermedad preexistente?
Carsten:
Varía un poco de una aseguradora a otra, pero, en términos generales, es cualquier problema médico surgido antes de la fecha de inicio de la póliza.
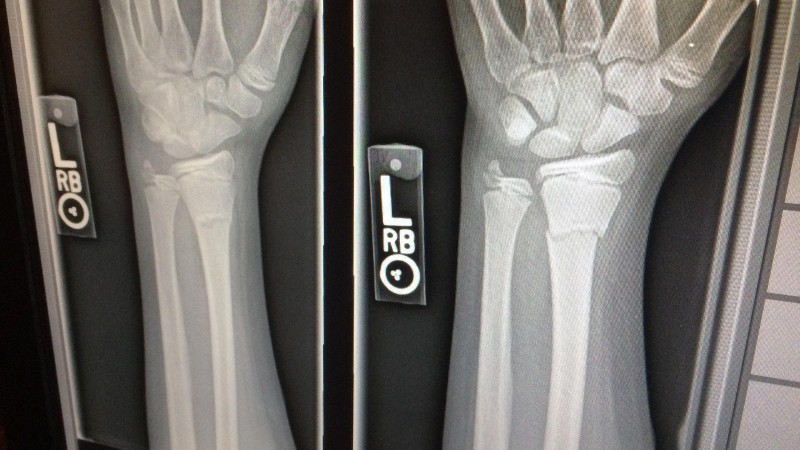
Da igual que sea crónico o no: incluso un brazo roto totalmente curado es una «enfermedad preexistente».
Básicamente, todo aquello por lo que se haya necesitado atención médica, incluidos los problemas de salud mental.
Las diferencias empiezan por el periodo que se tiene en cuenta. Algunas aseguradoras solo quieren saber los últimos 5 años antes del inicio del nuevo seguro; otras piden declarar todo desde el nacimiento, lo cual es muy cuestionable.
¿Importan los problemas menores o antiguos?
ExpatDen: Sobre lo del brazo roto: en la práctica, ¿suelen excluir las aseguradoras problemas menores del pasado, como un hueso roto totalmente curado o infecciones de corta duración?
Carsten: Sí, porque en su «mundo» sigue siendo una enfermedad preexistente.
ExpatDen: En mi caso, hace muchos años tuve problemas de amigdalitis y tenía que ir al hospital más o menos cada trimestre. Y hace una década me hicieron un electrocardiograma por motivos cardíacos. ¿Eso también cuenta como preexistente?
Carsten: Sin duda, y se considera crónico, ya que necesitas revisiones periódicas. Lo más probable es que quede excluido.
Cómo tratan las aseguradoras la salud mental
ExpatDen: ¿Cómo suelen tratar las aseguradoras el historial de salud mental, como depresión, ansiedad o terapia?
Carsten:
Igual que cualquier otra dolencia: si hubo diagnóstico y tratamiento, es una enfermedad preexistente.
¿Se puede contratar un seguro médico con antecedentes?
ExpatDen: A muchos expatriados les preocupa no poder contratar ninguna cobertura si tienen antecedentes médicos. En realidad, ¿cuánto afectan las enfermedades preexistentes a la posibilidad de asegurarse?
Carsten:
Depende de la naturaleza de la enfermedad preexistente y de si también hace falta que quede cubierta.
Siempre hay opciones con moratoria, en las que no hay que responder a ninguna pregunta sobre el historial médico, pero las enfermedades crónicas preexistentes, en particular, no quedarán cubiertas por la moratoria.
Eso sí, para todo lo demás es posible asegurarse.
¿Qué ocurre al presentar la solicitud?
ExpatDen: Cuando alguien solicita un seguro médico y declara una dolencia, ¿qué suele pasar a continuación?
Carsten:
La aseguradora lo estudia y puede hacerte preguntas adicionales.

Si se trata de algo pequeño, leve, no crónico y sin necesidad de más tratamiento, puede que lo cubran, quizá con un recargo en la prima.
Pero, por desgracia, en la mayoría de los casos las aseguradoras de salud internacionales simplemente excluyen la enfermedad por completo.
Si es una enfermedad grave, quizá incluso crónica y con medicación regular, la aseguradora puede llegar a rechazar la solicitud y negar toda cobertura.
Por eso conviene hablar con un asesor independiente, que no trabaje para la aseguradora, antes de enviar la solicitud.
Enfermedades graves y casos reales
ExpatDen: Si alguien tuvo cáncer hace años y ahora está libre de la enfermedad, ¿puede conseguir un seguro?
Carsten:
Con el cáncer, depende del tiempo transcurrido, de la aseguradora y de las preguntas del cuestionario médico.
Si el cáncer fue hace un par de años y ya está superado, es mejor optar por la moratoria, porque la aseguradora lo excluirá casi seguro si se declara.
Las dolencias más habituales entre expatriados
ExpatDen: Por tu experiencia trabajando con expatriados, ¿cuáles son las dolencias que más aparecen?
Carsten:
Problemas cardíacos, hipertensión, colesterol alto, cáncer y diabetes.
ExpatDen (pregunta de seguimiento):
¿Suelen considerarse también preexistentes?
Carsten:
Por supuesto. Insisto: cualquier dolencia tratada antes de la solicitud es una enfermedad preexistente.
| Situación | ¿Cuenta como preexistente? | ¿Suele estar cubierta? |
|---|---|---|
| Brazo roto (curado) | Sí | A veces |
| Gripe el año pasado | Sí | Normalmente |
| Diabetes | Sí | No |
| Cáncer (reciente) | Sí | No |
| Dolencia antigua, sin síntomas desde hace años | Sí | A veces |
¿Qué resultado cabe esperar?
ExpatDen: ¿Cuáles son los desenlaces más habituales en estas situaciones?
Carsten:
No hay un resultado general, porque depende de la enfermedad, de la situación global y de la valoración del solicitante.
A una persona de 20 años no se la valora igual que a una de 60.
Aun así, la mayoría de las aseguradoras se inclinan más por las exclusiones que por ofrecer una propuesta justa y una verdadera elección a sus posibles clientes.
ExpatDen (pregunta de seguimiento):
¿Puedes explicar mejor cómo se valora de forma distinta a una persona de 20 años y a una de 60? Y una persona de 35 años con colesterol alto, ¿recibiría un trato distinto al de una de 65?
Carsten:
No, no puedo, lo siento. Era solo un ejemplo y todo depende siempre del caso concreto.
En términos generales, una persona de 20 años es mucho más resistente que una de 60, así que las enfermedades previas pueden afectar más a las personas mayores.
La decisión es del suscriptor del riesgo y a veces cuesta entenderla.
¿Qué significa realmente una exclusión?
ExpatDen: Si una aseguradora decide excluir una enfermedad, ¿qué significa eso en la práctica?
Carsten:
La enfermedad, y sobre todo cualquier dolencia relacionada con ella, también queda excluida de la cobertura.
Por tanto, cualquier problema nuevo derivado de la enfermedad preexistente excluida tampoco estará cubierto.
ExpatDen (pregunta de seguimiento):
Por ejemplo, si tienes diabetes y luego desarrollas síntomas renales a causa de ella, tampoco se cubrirá, ¿verdad?
Carsten:
Lo más probable es que no, según el caso concreto, los diagnósticos y la causa subyacente.
ExpatDen (pregunta de seguimiento):
Si la hipertensión está excluida, ¿también lo estarían un ictus o un infarto?
Carsten:
No necesariamente, pero la respuesta es parecida: depende del caso concreto, de los diagnósticos y de la causa subyacente. Es la aseguradora la que decide si se cubre o no.
Moratoria frente a suscripción médica completa
ExpatDen: ¿Puedes explicar la diferencia entre la suscripción con moratoria y la suscripción médica completa?
Carsten:
No hay periodos de carencia para las enfermedades preexistentes: con la suscripción médica completa, o están cubiertas o no lo están. La otra fórmula es la moratoria, con la que las enfermedades existentes pueden quedar cubiertas pasado el periodo de moratoria, normalmente de 2 años. Puede confundirse con un periodo de carencia, pero no lo es, porque funciona de forma más bien rotatoria.
El periodo de moratoria vuelve a empezar de cero siempre que una dolencia requiere tratamiento o incluso solo da síntomas. Por eso, las enfermedades crónicas, por ejemplo, nunca pueden quedar cubiertas con moratoria.
En cambio, una dolencia que ya no necesita revisiones periódicas ni medicación puede quedar cubierta tras 24 meses seguidos de cobertura con suscripción por moratoria.
¿Y si no declaras algo?
ExpatDen: ¿Qué podría pasar si alguien omite información médica importante?
Carsten:
Que te anulen la póliza desde el principio. Pasa.
¿Y si desarrollas una enfermedad más adelante?
ExpatDen: ¿Qué ocurre si alguien ya tiene seguro médico y más tarde desarrolla una dolencia?
Carsten:
Entonces no es preexistente. Para eso se contrata un seguro médico, al fin y al cabo.
Cualquier dolencia nueva surgida después del inicio de la póliza quedará cubierta, siempre que no fuera preexistente.
¿Conviene cambiar de aseguradora?
ExpatDen: Si un expatriado ya tiene seguro y luego cambia de aseguradora, ¿se considerarán preexistentes las dolencias surgidas durante la póliza anterior?
Carsten:
Sí. Por eso nunca es buena idea cambiar de póliza de salud si ya tienes enfermedades crónicas que requieren revisiones periódicas o medicación.
Otras preguntas prácticas
ExpatDen: ¿Hay aseguradoras en general más flexibles que otras?
Carsten:
Hay aseguradoras que tienen un enfoque algo más justo que otras. Lo mejor es hablar antes con un asesor para ver qué opciones tienen más posibilidades de cubrir determinadas enfermedades existentes.
ExpatDen: Si alguien tiene una dolencia que las aseguradoras no quieren cubrir, ¿qué opciones le quedan?
Carsten:
Aceptar la exclusión o buscar otras alternativas.
ExpatDen: ¿Influye el país en el que vive el expatriado en sus posibilidades de conseguir un seguro?
Carsten:
No, no tiene nada que ver.
ExpatDen: Para quien ya sabe que tiene antecedentes médicos, ¿cuál es el mejor momento para empezar a buscar?
Carsten:
Cuanto antes, pero, de nuevo, depende de las circunstancias de cada uno.
Un último consejo para expatriados
ExpatDen: ¿Cuál es el consejo más importante que darías a los expatriados con enfermedades preexistentes?
Carsten:
Habla con total sinceridad de tu historial médico con el asesor que elijas, para que pueda ayudarte de verdad o, al menos, decirte con honestidad si no hay ninguna posibilidad.

Sobre Carsten Creutzburg
Carsten Creutzburg tiene más de 20 años de experiencia en el sector de los seguros, con trabajo en Alemania, China y el Sudeste Asiático, tanto en el ámbito público como en el privado.
En 2018 fundó Creutzburg Insurance Consultancy (CIC) para ofrecer un enfoque más global y ayudar a sus clientes a encontrar el equilibrio entre cobertura y coste en distintos tipos de seguros.
Hoy trabaja codo con codo con expatriados de todo el mundo y les ayuda a orientarse en materia de seguros de forma práctica y sin rodeos.
Si necesitas ayuda con tu seguro, puedes ponerte en contacto con Carsten para comentarle tu situación y ver qué opciones tienes.

 English:
 Français:
 Deutsch:

