
La lecture de cet article prend environ 26 minutes. Pas le temps pour le moment ? Aucun souci. Envoyez-vous la version sans publicité par e-mail et lisez-la plus tard.
Le Japon possède l’un des meilleurs systèmes de santé au monde, et en tant que résident, vous devez adhérer à son assurance publique universelle, quelle que soit votre nationalité. Ce guide présente la NHI et le régime des salariés, leurs coûts et leurs remboursements, ainsi que le passage à la carte My Number.
Contrairement à de nombreux pays, le Japon rend cette couverture accessible à tous ceux qui y vivent, quels que soient leur nationalité ou leur situation financière.
Dans cet article, nous présentons les options d’assurance santé qui s’offrent aux expatriés au Japon.
Nous aborderons les coûts à prévoir, la couverture santé, les protections complémentaires pour les personnes éligibles (le système Mutual Kyosai du Japon), l’assurance des indépendants, des chômeurs, des retraités et des étudiants étrangers, ainsi que quelques compagnies recommandées pour les assurances privées internationales et locales.
L’essentiel à retenir
- Le Japon offre une excellente couverture santé publique universelle, et l’affiliation est obligatoire pour les résidents qui restent plus de trois mois.
- Vous relevez de l’assurance maladie nationale (NHI) si vous êtes indépendant, sans emploi ou retraité, ou de l’assurance des salariés (Shakai Hoken) si vous travaillez à temps plein.
- L’assurance publique couvre la plupart des soins nécessaires, avec un reste à charge de 20 à 30 % ; les actes esthétiques, les traitements de fertilité et les interventions de confort sont exclus.
- Les cotisations dépendent des revenus ; pour les salariés, elles sont partagées avec l’employeur et prélevées sur le salaire.
- Les anciennes cartes d’assurance en papier ne fonctionnent plus. Depuis le 1er août 2026, il faut une carte My Number enregistrée pour l’assurance santé, ou un certificat de confirmation d’éligibilité, faute de quoi vous réglez toute la facture au guichet.
- Une assurance privée est rarement utile une fois affilié, mais les visiteurs de courte durée (les 3 premiers mois) doivent souscrire une assurance santé pour expatriés.
Que vaut le système de santé au Japon ?
Réputé pour ses soins efficaces, rigoureux et de qualité, le système de santé japonais se classe deuxième au monde derrière Singapour, avec un indice de santé de 86,6.
La société japonaise accorde une grande importance à la prévention des maladies et des blessures, ce que vous constaterez vous-même grâce aux bilans de santé annuels obligatoires dans la majorité des entreprises.
Si une alimentation saine y est sans doute pour beaucoup, les Japonais comptent parmi les populations à l’espérance de vie la plus longue au monde.
En tant qu’expatrié au Japon, vous bénéficiez donc non seulement d’un excellent système de santé, mais aussi de bien d’autres atouts qui contribuent à votre bien-être général.
Les types d’assurance santé au Japon
Il existe de nombreux types d’assurance santé au Japon, les plus importants étant l’assurance maladie nationale (NHI) et l’assurance des salariés (EHI).
Toutes deux sont des assurances publiques.
Contrairement à de nombreux pays, l’assurance privée n’est pas répandue au Japon. La plupart du temps, les expatriés au Japon se contentent de l’assurance publique.
La seule exception concerne les trois premiers mois, tant qu’aucun accès à l’assurance publique n’est encore possible.
L’assurance maladie nationale (NHI)
L’un des trois grands régimes d’assurance santé du Japon est le Kokumin Kenkou Hoken 国民健康保険, ou assurance maladie nationale (NHI).
La NHI s’adresse aux personnes titulaires d’une carte de résident valide, présentes au Japon depuis plus de 3 mois et sans couverture via leur employeur, notamment :
- Les travailleurs indépendants
- Les chefs d’entreprise
- Les freelances (y compris YouTubeurs, influenceurs et créateurs de contenu)
- Les retraités
- Les personnes sans emploi
Si vous percevez des aides sociales, vous devrez vous affilier à la NHI.
Autrement dit, si vous ou votre conjoint ne travaillez pas au Japon, il y a de fortes chances que vous soyez couvert par l’assurance maladie nationale.
Si vous avez un enfant, il doit lui aussi être affilié à la NHI.
Si vous travaillez au Japon, votre assurance publique est l’assurance des salariés (EHI), appelée Shakai Hoken (社会保険), dont nous parlerons plus loin dans l’article.
Couverture de la NHI

La couverture est plutôt complète.
Le principe est simple : en cas de blessure ou de maladie, vous ne payez qu’une partie du coût.
Ce reste à charge dépend des revenus et s’élève à 20 % ou 30 % du coût des soins.
En général, les maladies chroniques comme aiguës sont couvertes (asthme, grippe, diabète, maladies cardiaques, cancer, maladies cérébrovasculaires, etc.), de même que les complications dues à des accidents et les traitements médicaux coûteux de longue durée.
En clair, tous les soins jugés nécessaires par votre médecin sont pris en charge.
La NHI ne couvre pas la chirurgie esthétique, le blanchiment dentaire, les bilans de santé facultatifs, les avortements, les traitements contre l’infertilité ni les appareils dentaires.
Gardez à l’esprit que votre couverture peut être annulée si vous vous infligez volontairement une blessure ou une maladie, ou si vous ne suivez pas les instructions de votre médecin.
Faire une demande de remboursement est simple : prenez rendez-vous et présentez votre carte d’assurance à la clinique ou à l’hôpital ; ils transmettent le dossier à votre assureur si les soins sont couverts.
Le coût des cotisations de la NHI
Pour les assurés de la NHI, la cotisation se divise en trois catégories :
Cotisation de base
La première catégorie est la cotisation de base. Elle dépend des revenus et se calcule en multipliant le revenu imposable total du foyer par 5,3 %, puis en tenant compte du nombre de membres assurés du foyer ; la cotisation annuelle varie d’un foyer à l’autre, mais elle est plafonnée à environ 670 000 yens par an (le plafond est révisé la plupart des années, renseignez-vous auprès de votre mairie).
Soutien aux personnes très âgées
La deuxième catégorie est la part de soutien aux personnes très âgées, que paient les assurés de la NHI de tout âge. Il s’agit d’une contribution au financement du système de santé distinct réservé aux personnes très âgées (présenté plus loin dans ce guide), et non d’une cotisation demandée à ceux qui ont eux-mêmes 75 ans ou plus, puisqu’ils quittent la NHI pour ce système. Elle se calcule en pourcentage du revenu imposable total du foyer, à hauteur de 2,8 %. La cotisation annuelle varie également, mais elle est plafonnée à un montant bien plus bas : 260 000 yens par an.
Soins de longue durée
La troisième catégorie est strictement destinée aux soins de longue durée et plafonne à 170 000 yens par an. Elle repose sur un dispositif introduit au Japon en 2000, l’assurance des soins de longue durée (LTCI), qui couvre tous les citoyens et résidents de plus de 65 ans. Elle est obligatoire au Japon, et vous y êtes automatiquement affilié à partir de 40 ans.
Le gouvernement japonais a tendance à relever ou ajuster ces plafonds tous les quelques années, pensez-y.
Paiement des cotisations NHI
Quelle que soit votre affiliation à la NHI, si vous êtes chef de famille, c’est à vous de régler les cotisations.
Les paiements sont généralement répartis en dix échéances, de juin à mars, qui couvrent ensemble votre cotisation pour une année complète de 12 mois. Certaines municipalités appliquent un autre calendrier.
Demande d’affiliation à la NHI
L’assurance maladie nationale du Japon est gérée par les administrations municipales.
Vous pouvez faire la demande auprès de votre bureau administratif local dans les deux semaines suivant le moment où vous devenez éligible à cette couverture.
Il se peut que vous deviez apporter certains documents, comme un certificat de radiation de votre précédente assurance santé. Consultez le site de votre municipalité pour connaître les pièces exactes. Vous devrez parler japonais ou vous faire accompagner par quelqu’un qui le parle.
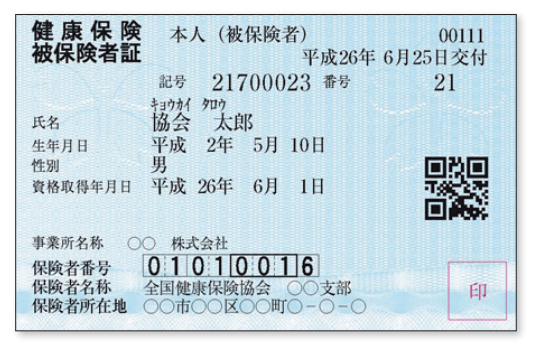
Après la demande, une carte d’assurance santé vous sera envoyée dans la semaine. Vous devrez la présenter à chaque visite en clinique ou à l’hôpital.
Le Japon a fini de supprimer l’ancienne carte d’assurance santé en papier et en plastique. Toutes les cartes encore en circulation ont expiré le 2 décembre 2025.
Vous présentez désormais l’un de ces deux justificatifs à l’accueil : soit votre carte My Number enregistrée pour l’assurance santé, appelée Maina Hoken-sho, soit un certificat de confirmation d’éligibilité (shikaku kakunin-sho) que votre assureur délivre si vous n’avez pas enregistré de carte My Number. Votre municipalité vous l’envoie automatiquement lorsque vous vous affiliez à la NHI.
Ne vous présentez pas avec l’ancienne carte : les cliniques et les pharmacies ont accepté les cartes en papier expirées à titre provisoire jusqu’au 31 juillet 2026. Depuis le 1er août 2026, une carte expirée seule est traitée comme une carte oubliée : vous payez la totalité de la facture au guichet et vous vous faites rembourser plus tard 70 à 80 % par votre assureur.
Si vous déménagez dans une autre ville, vous devez aussi contacter votre administration locale pour mettre à jour votre NHI.
Que se passe-t-il si vous ne vous affiliez pas ou si vous prenez du retard dans vos paiements
L’affiliation à la NHI est obligatoire dès que vous vivez au Japon depuis plus de trois mois, mais beaucoup repoussent les démarches. C’est une mauvaise habitude, car votre couverture (et votre cotisation) se calcule à partir du jour où vous êtes réellement devenu éligible, et non du jour où vous vous présentez au bureau de l’arrondissement.
Si vous attendez six mois pour vous inscrire, vous ne commencez donc pas à payer à partir d’aujourd’hui. Le bureau vous réclame d’un seul coup toute la période de six mois.
Les retards de paiement suivent eux aussi une série d’étapes de plus en plus sévères, et les municipalités de tout le Japon procèdent à peu près de la même façon :
- En cas de court retard, votre carte d’assurance habituelle est remplacée par une carte « de courte durée », qui expire plus tôt et impose des renouvellements plus fréquents.
- Après environ un an d’arriérés, votre carte est retirée et remplacée par un certificat d’éligibilité. Vous payez alors 100 % des frais de soins au guichet et vous obtenez un remboursement partiel après coup, au lieu de bénéficier automatiquement de la réduction du reste à charge.
- À partir d’un an et demi d’arriérés, les prestations peuvent être suspendues complètement : vous réglez alors la totalité des frais, sans remboursement, jusqu’à régularisation.
- Si vous ignorez les avis de paiement, la municipalité peut saisir votre salaire ou vos fonds bancaires pour recouvrer les sommes dues, comme pour tout impôt local impayé.
Les cotisations NHI impayées finiront bientôt par vous suivre jusqu’à l’immigration. Le gouvernement prévoit de transmettre les relevés de paiement NHI des résidents étrangers à l’Agence des services d’immigration à partir de juin 2027.
L’immigration consultera alors ces relevés lorsque vous demanderez le renouvellement ou la modification de votre visa. Des arriérés non réglés pourraient entraîner le refus de la demande : apurez donc tout retard bien avant votre prochain renouvellement.
Si l’argent manque vraiment : les administrations peuvent réduire ou annuler les cotisations des foyers à faibles revenus. Demandez avant de prendre du retard, pas après. Une demande de réduction est facile ; un dossier de recouvrement l’est beaucoup moins.
L’assurance santé après 75 ans : le système pour les personnes très âgées
Ceux qui comptent vieillir au Japon doivent savoir que la NHI et l’EHI ne sont pas des assurances à vie. Dès que quelqu’un vivant au Japon, étranger ou japonais, atteint 75 ans, il est automatiquement retiré de la NHI et de l’EHI et transféré dans un programme distinct, le système de santé des personnes très âgées (Koki Koureisha Iryo Seido, 後期高齢者医療制度). Les personnes de 65 à 74 ans ayant un handicap reconnu peuvent aussi y être transférées plus tôt.
Vous ne choisissez pas ce changement et vous ne pouvez pas le refuser. La fédération locale du système de santé des personnes très âgées vous affilie et vous remet une nouvelle carte autour de votre 75e anniversaire.
La couverture fonctionne comme celle de la NHI, mais le reste à charge dépend des revenus :
- La plupart des assurés paient 10 % de reste à charge.
- Les assurés dont la pension et les autres revenus sont moyens (environ ¥2 millions ou plus pour un foyer d’une personne, davantage pour les foyers de plusieurs personnes) paient 20 %.
- Les assurés dont les revenus sont comparables à un salaire d’actif paient 30 %, le même taux maximal que tout le monde.
Les cotisations sont facturées séparément de la NHI, le plus souvent prélevées directement sur votre pension publique, et révisées tous les deux ans. Un point prête souvent à confusion : la part de « soutien aux personnes âgées » comprise dans la cotisation NHI de tous les autres (mentionnée dans la section NHI ci-dessus) n’est pas payée par les personnes de 75 ans et plus. C’est un prélèvement que paient les assurés NHI en âge de travailler pour financer ce système distinct.
L’assurance des salariés (EHI)
Si vous travaillez à temps plein au Japon, vous devrez souscrire cette assurance des salariés (EHI), aussi appelée 社会保険 (Shakai Hoken).
Elle couvre environ 59 % de la population du pays.
Je vais vous détailler cette section pour que vous ayez une bonne idée des coûts et des garanties.
Shakai Hoken, plus couramment appelée assurance santé des salariés (EHI), est l’assurance santé fournie par votre employeur, qui vous garantit l’accès aux soins dont vous avez besoin.
Les salariés à temps plein sont affiliés à l’EHI dans n’importe quelle entreprise. Les salariés à temps partiel le sont aussi si toutes les conditions suivantes sont réunies :
- Vous travaillez 20 heures ou plus par semaine.
- Votre employeur compte plus de 50 salariés dans le régime de retraite des salariés. Les employeurs plus petits sont intégrés progressivement à partir d’octobre 2027.
- Vous signez un contrat d’au moins deux mois avec cette entreprise et vous n’êtes pas étudiant à temps plein.
Il n’y a plus de seuil de rémunération minimal pour les salariés à temps partiel à partir d’octobre 2026. L’ancienne règle des 88 000 yens par mois, le fameux « mur des 1,06 million de yens », a disparu.
Si vous gardiez donc votre salaire à temps partiel sous ce seuil pour rester à la NHI, vous passez désormais à l’EHI. Une fois que votre employeur vous a affilié, prévenez votre bureau d’arrondissement dans les 14 jours afin qu’il clôture votre NHI et que vous ne payiez pas deux fois.
Couverture de l’EHI
Cette assurance maladie couvre toutes les consultations, les médicaments, la chirurgie, l’hospitalisation et les soins dentaires. L’assurance prend en charge 70 % des frais, il vous reste 30 % à payer.
Avec l’EHI, comme avec toute assurance reconnue au Japon, vous pouvez consulter n’importe quelle clinique ou n’importe quel hôpital du pays.
Elle couvre les blessures et les maladies, mais pas les bilans de santé, la chirurgie esthétique, les grossesses sans complication ni l’accouchement.
Autres avantages importants de l’EHI
Avec l’EHI, les frais médicaux élevés sont compensés, tout comme les pertes de salaire dues à une maladie ou à une blessure (jusqu’aux deux tiers de votre salaire journalier moyen pendant environ 1,5 an).
Cette prestation pour frais médicaux élevés s’appelle kougaku ryouyouhi et fonctionne aussi avec la NHI. Elle plafonne chaque mois ce que vous payez réellement. Pour les soins à partir d’août 2026, si vous gagnez environ ¥3,7 à ¥7,7 millions par an, ce plafond est de ¥85 800 par mois, plus 1 % de la facture au-delà de ¥286 000. Pour une facture d’hôpital de ¥1 million, vous payez au final environ ¥93 000.
Il existe aussi un plafond annuel, de ¥530 000 pour cette même tranche de revenus. L’année de plafonnement court d’août à juillet de l’année suivante. Une fois ce seuil dépassé, votre assureur vous rembourse le reste.
Ce qui change en 2027 : à partir d’août 2027, les tranches de revenus seront découpées plus finement et les plafonds des hauts revenus remonteront encore, jusqu’à ¥342 000 par mois pour la tranche la plus haute.
Vous êtes également affilié automatiquement à un programme en cas de décès, qui verse un capital pour les frais d’obsèques et une compensation financière aux personnes à charge.
En outre, vous obtenez des droits à pension plus spécifiques avec Shakai Hoken (par exemple la pension de vieillesse) si vous cotisez chaque mois pendant 10 ans ou plus ; elle est disponible à partir de 65 ans.
Le coût des cotisations de l’EHI
Les coûts de l’EHI sont personnalisés selon votre situation familiale ; ces ajustements et répartitions sont réglés en privé entre l’employeur et vous.
Vous pourrez facilement les calculer sur votre fiche de paie mensuelle, et les coûts seront transparents.
En général, vos cotisations d’assurance santé sont prélevées sur votre salaire mensuel avant que votre employeur ne le verse sur votre compte bancaire, la majeure partie du coût revenant à l’employeur.
Là encore, la répartition exacte diffère pour chacun, mais la part de l’employeur est généralement bien plus élevée, ce qui rend cette assurance plus abordable pour les salariés.
Les cotisations de l’EHI se calculent aussi sur votre salaire annuel imposable total, avec des taux fixés par chaque préfecture.
Voici un exemple clair des taux de la préfecture de Gunma.
En moyenne, la cotisation mensuelle d’assurance maladie représente environ 9,93 % de votre salaire mensuel imposable si vous avez entre 20 et 40 ans, et 11,58 % si vous avez entre 40 et 65 ans.
S’ajoutent 1,65 % pour l’assurance dépendance (Kaigo Hoken).
Demande d’affiliation à l’EHI
Bonne nouvelle, la procédure d’affiliation est simple et c’est votre employeur qui s’en charge. Une fois les documents nécessaires remis, il traite les formalités et vous remet une carte d’assurance.
Gardez cette carte à portée de main : vous devez la présenter avec votre pièce d’identité dans tout établissement de santé au Japon.
L’EHI pour vos personnes à charge
Les personnes qui partagent votre foyer peuvent être considérées comme vos personnes à charge (par exemple les membres de votre famille) si elles respectent le plafond de revenus.
Ce point est important : si une personne à charge (votre partenaire, votre enfant ou un autre membre de la famille) gagne au-delà d’un certain montant, elle doit souscrire sa propre assurance et n’est plus couverte par votre EHI.
Voici une bonne infographie sur les personnes que vous pouvez ajouter à votre contrat.
Pour ajouter une personne à charge, vous pouvez remplir un formulaire de demande que vous obtenez auprès de votre employeur.
Le système Mutual Kyosai
Le système d’assurance Mutual Kyosai est réservé aux employés que le ministère de l’Éducation, de la Culture, des Sports, des Sciences et de la Technologie considère comme des fonctionnaires nationaux.
Il s’agit notamment de l’Agence japonaise des sports, de l’Agence des affaires culturelles, des Sociétés nationales universitaires et des Sociétés interuniversitaires de recherche.
D’une certaine façon, c’est un type d’EHI, mais avec de meilleures garanties et des avantages particuliers.
Le système Mutual Kyosai fonctionne grâce aux cotisations de tous ses membres, versées à la fois par le gouvernement national et par des établissements administratifs indépendants.
Il propose un large éventail de services, centrés sur des prestations à court terme comme la couverture maladie et accident, et sur des prestations à long terme comme les plans de retraite.
Un bon exemple de Mutual Kyosai est l’assurance destinée aux employés des écoles et universités privées, la Shigaku Kyosai. C’est l’une des meilleures couvertures que l’on puisse avoir au Japon.
Les expatriés qui en bénéficient travaillent surtout dans une université ou une école privée.
Couverture de la Mutual Kyosai
Le reste à charge habituel de 30 % s’applique aux consultations, mais elle a une particularité : elle plafonne à des tarifs très bas les opérations et les actes médicaux coûteux.
Les tarifs peuvent changer et dépendent de l’acte, mais une opération qui coûterait normalement 400 000 yens peut être ramenée à un paiement unique de 25 000 yens.
La Mutual Kyosai propose aussi des produits de protection répondant à différents besoins : dommages d’incendie au logement (fire kyosai), risques liés à la santé (life kyosai), assurance accident (personal accident kyosai) et accidents de voiture (automobile kyosai).
Elle propose même une rente (Annuity Kyosai) qui verse des paiements annuels après un âge déterminé.
Ces garanties sont incluses dans votre assurance si vous êtes éligible à ce type de couverture.
L’assurance privée
Le système de santé japonais est lié à la résidence et à l’emploi dans le pays : si vous ne prévoyez de rester que 3 mois ou moins, mieux vaut souscrire une assurance santé pour expatriés.
Elle s’adresse surtout aux visiteurs de courte durée, aux globe-trotteurs, aux personnes qui passent par plusieurs pays au cours de l’année et à tous ceux qui ne s’installent pas de façon semi-permanente au Japon.
Les options sont nombreuses, mais sachez que si vous vivez ici à long terme, vous paierez cette couverture en plus de votre assurance japonaise obligatoire.
Sachez aussi que la clinique ou l’hôpital peut avoir du mal à traiter les paiements avec votre assureur, ce qui peut vous obliger à régler 100 % des frais de votre poche avant de recevoir les soins.
Assurance santé pour les nomades numériques et les autres titulaires de visas de courte durée
Si vous êtes au Japon avec le visa nomade numérique (lancé en 2024 sous le statut « Activités désignées »), les règles diffèrent de tout ce qui précède. Vous n’avez droit ni à la NHI ni à l’EHI, car le visa limite votre séjour à six mois sans renouvellement. L’assurance privée devient donc une condition du visa que vous devez remplir.
L’Agence japonaise des services d’immigration exige une police qui :
- Couvre le décès, les blessures et la maladie (une assurance voyage internationale standard convient généralement).
- Couvre les soins pour blessures et maladies à hauteur d’au moins ¥10 millions.
- Couvre l’intégralité de votre séjour prévu au Japon, sans interruption.
Souscrivez-la avant de déposer votre demande, car l’immigration vérifie vos documents lors de la décision sur le visa, et non après votre arrivée. Certaines cartes de crédit haut de gamme incluent une assurance voyage qui atteint le seuil requis, mais vérifiez que le certificat mentionne bien les ¥10 millions par écrit avant de vous y fier.
Si vous ne venez que pour moins de trois mois avec un séjour touristique ou professionnel classique, le conseil de la section Assurance privée ci-dessus reste valable. Prenez une assurance santé standard pour expatriés ou voyageurs, car vous n’aurez pas non plus accès à la NHI.
L’assurance santé pour les étudiants
En tant qu’étudiant, vous serez affilié à la NHI si vous étudiez ici pendant plus de 3 mois.
Pour un étudiant de première année sans petit boulot, comptez environ 2 000 yens par mois, ce qui est extrêmement raisonnable.
L’assurance santé pour l’accouchement
La grossesse et l’accouchement n’étant pas des maladies, ils ne sont généralement pas couverts par l’assurance santé. Cela inclut les tests de grossesse et les examens mensuels obligatoires.
Malgré cela, les frais liés à l’accouchement sont presque nuls : toute personne couverte par une assurance médicale au Japon reçoit une « allocation forfaitaire de naissance » après l’accouchement.
C’est presque comme un cadeau de l’État, et elle s’élève à environ 500 000 yens.
À vous de jouer
Savoir s’y retrouver avec assurance dans le système d’assurance santé japonais est une étape importante pour vous installer ici.
Que vous soyez freelance, salarié à temps plein ou étudiant, il existe à coup sûr une assurance adaptée à vos besoins.
J’espère que ce bref aperçu vous a aidé à mieux comprendre le système et vous a donné une image plus claire de l’excellent système de santé japonais.
Foire aux questions
Ai-je besoin d’une assurance santé japonaise si j’ai déjà une assurance voyage de mon pays ?
Oui, si vous restez plus de trois mois. Une assurance voyage étrangère ne vous dispense pas de la NHI ni de l’EHI ; l’affiliation découle de votre résidence, ce n’est pas un choix.
Que devient mon assurance santé si je perds mon emploi au Japon ?
Votre EHI prend fin avec votre emploi. Vous devez passer à la NHI auprès de votre bureau d’arrondissement dans les 14 jours, et la couverture est calculée rétroactivement à partir de votre dernier jour d’EHI, ne laissez donc aucune période sans couverture.
L’assurance santé publique japonaise couvre-t-elle les soins dentaires ?
Les soins dentaires de base médicalement nécessaires, comme les plombages et les extractions, sont couverts avec le reste à charge habituel. La dentisterie esthétique, le blanchiment et la plupart des traitements d’orthodontie ne le sont pas.
Puis-je utiliser ma carte d’assurance maladie nationale japonaise hors du Japon ?
Non. La NHI et l’EHI ne couvrent que les soins reçus au Japon. Si vous voyagez à l’étranger, il vous faudra une assurance voyage distincte pour ce séjour.
Comment résilier ma NHI quand je quitte définitivement le Japon ?
Déclarez votre départ à votre bureau d’arrondissement avant de partir. Il clôturera votre affiliation à la NHI, réglera la dernière cotisation due ou remboursera les mois trop payés, et récupérera votre carte d’assurance.
Quelle assurance faut-il pour le visa nomade numérique du Japon ?
Une assurance privée couvrant le décès, les blessures et la maladie à hauteur d’au moins ¥10 millions, valable pour toute la durée de votre séjour. Vous la souscrivez avant de déposer votre demande, puisque ce visa ne donne pas droit à la NHI ni à l’EHI.
Les retraités changent-ils automatiquement d’assurance à un certain âge ?
Oui. À 75 ans, tout le monde (quelle que soit sa nationalité ou son régime) est transféré automatiquement dans le système de santé des personnes très âgées. Vous n’avez aucune demande à faire ; la fédération locale s’en charge et vous envoie une nouvelle carte.
Sources citées
- Ministry of Health, Labour and Welfare : présentation du système de santé des personnes très âgées (Late-Stage Elderly Healthcare System)
- Ministry of Health, Labour and Welfare : changement des taux de reste à charge au guichet pour les personnes très âgées
- Ministry of Health, Labour and Welfare : allocation forfaitaire de naissance et de garde d’enfant
- Immigration Services Agency of Japan : statut « Activités désignées » pour les nomades numériques (conditions d’assurance et de séjour)
- e-Gov Japan : décret d’application de la loi sur l’assurance maladie nationale (plafonds de cotisation)
- Ministry of Health, Labour and Welfare : passage des cartes d’assurance papier à l’assurance santé sur carte My Number

 English:
 Deutsch:
 Español:

