
Leer este artículo lleva aproximadamente 25 minutos. ¿No tienes tiempo ahora? No pasa nada. Envíate la versión sin anuncios por correo electrónico y léelo más tarde.
Japón tiene uno de los mejores sistemas sanitarios del mundo y, como residente, estás obligado a afiliarte a su seguro público universal, sea cual sea tu nacionalidad. Esta guía explica el NHI y el seguro para empleados, lo que cuestan y cubren, y el cambio a la tarjeta My Number.
A diferencia de muchos países, Japón pone esta cobertura al alcance de todo el que vive allí, sin importar su nacionalidad ni su situación económica.
En este artículo te explicamos las opciones de seguro de salud que tienen los expatriados en Japón.
Veremos los costes previstos, la cobertura sanitaria, las coberturas adicionales para quienes cumplan los requisitos (el sistema Mutual Kyosai de Japón), el seguro para autónomos, desempleados, jubilados y estudiantes extranjeros, y algunas compañías recomendadas que ofrecen seguros privados internacionales y locales.
Puntos clave
- Japón cuenta con una sanidad pública universal excelente y la afiliación es obligatoria para los residentes que se quedan más de tres meses.
- Estarás en el Seguro Nacional de Salud (NHI) si eres autónomo, estás en paro o jubilado, o en el seguro para empleados (Shakai Hoken) si trabajas a jornada completa.
- El seguro público cubre la mayor parte del tratamiento necesario con un copago del 20 % al 30 %; quedan excluidos los procedimientos estéticos, los de fertilidad y los electivos.
- Las cuotas dependen de los ingresos; en el caso de los empleados, las comparten con el empleador y se descuentan del sueldo.
- Las antiguas tarjetas de papel ya no sirven. Desde el 1 de agosto de 2026 necesitas una tarjeta My Number registrada para el seguro de salud o un certificado de confirmación de elegibilidad; de lo contrario, pagas la factura completa en el mostrador.
- El seguro privado rara vez hace falta una vez afiliado, pero los visitantes de corta estancia (los primeros 3 meses) deberían contratar un seguro de salud para expatriados.
¿Qué tal es la sanidad en Japón?
Conocido por su atención eficiente, minuciosa y de calidad, el sistema sanitario japonés ocupa el segundo puesto mundial, por detrás de Singapur, con un índice de salud de 86,6.
La sociedad japonesa da mucha importancia a la prevención de enfermedades y lesiones, algo que notarás en primera persona con los chequeos anuales obligatorios en la mayoría de las empresas.
Además, aunque una dieta saludable influye sin duda, los japoneses tienen una de las esperanzas de vida más largas del mundo.
Así que, como expatriado en Japón, no solo tendrás acceso a un gran sistema sanitario, sino también a muchas otras cosas que contribuirán a tu salud en general.
Tipos de seguro de salud en Japón
En Japón hay muchos tipos de seguro de salud, y los más importantes son el Seguro Nacional de Salud (NHI) y el seguro para empleados (EHI).
Ambos son seguros públicos.
A diferencia de muchos países, el seguro privado no es popular en Japón. La mayoría de las veces, los expatriados en Japón dependen únicamente del seguro público.
La única excepción son los tres primeros meses, cuando aún no se tiene acceso al seguro público.
Seguro Nacional de Salud (NHI)
Uno de los tres grandes planes de seguro de salud de Japón es el Kokumin Kenkou Hoken 国民健康保険, o Seguro Nacional de Salud (NHI).
El NHI está pensado para quienes tienen una tarjeta de residencia válida en Japón, llevan allí más de 3 meses y no tienen cobertura a través de su empleador, entre ellos:
- Autónomos
- Dueños de negocios
- Freelancers (incluidos youtubers, influencers y creadores de contenido)
- Jubilados
- Desempleados
Si recibes servicios de asistencia social, tendrás que afiliarte al NHI.
Dicho de forma sencilla: si tú o tu pareja no trabajáis en Japón, lo más probable es que estéis en el Seguro Nacional de Salud.
Si tienes un hijo, también debe estar afiliado al NHI.
Si trabajas en Japón, tu seguro público será el seguro para empleados (EHI), conocido como Shakai Hoken (社会保険), del que hablaremos más adelante en el artículo.
Cobertura del NHI
La cobertura es bastante completa.
Lo principal es que, si te lesionas o te pones enfermo, solo pagas una parte del coste.
Este copago se calcula según los ingresos y es del 20 % o del 30 % del tratamiento.
En general, estarás cubierto tanto en enfermedades crónicas como agudas (por ejemplo, asma, gripe, diabetes, cardiopatías, cáncer, enfermedades cerebrovasculares, etc.), en las complicaciones de salud derivadas de accidentes y en los tratamientos médicos costosos de larga duración.
En pocas palabras, tendrás cubiertos todos los tratamientos que tu médico considere necesarios.
El NHI no cubre cosas como la cirugía estética, el blanqueamiento dental, los chequeos voluntarios, los abortos, los tratamientos de infertilidad ni los aparatos de ortodoncia.
Ten en cuenta que tu cobertura podría anularse si te causas una lesión o enfermedad de forma intencionada o si no sigues las indicaciones del médico sobre tu tratamiento.
Hacer una reclamación al seguro es tan fácil como pedir cita y enseñar tu tarjeta en la clínica o el hospital; ellos tramitan el cobro con tu aseguradora si el tratamiento está cubierto.
Coste de las cuotas del NHI
Para quienes usan el NHI, el coste de las cuotas se divide en tres categorías:
Cuota básica
La primera categoría es la cuota básica. Depende de los ingresos y se calcula multiplicando por un 5,3 % los ingresos imponibles totales del hogar. Después se reparte entre los miembros asegurados del hogar; la cuota anual es distinta en cada hogar, pero tiene un tope de unos 670.000 yenes al año (el límite se revisa casi todos los años, así que confírmalo en tu ayuntamiento).
Apoyo a los ancianos de edad avanzada
La segunda categoría es la parte de apoyo a los ancianos de edad avanzada, que pagan los afiliados al NHI de cualquier edad. Es una contribución para financiar el sistema sanitario independiente para mayores (que se explica más adelante en esta guía), no una cuota que se cobre a quienes ya tienen 75 años o más, ya que estos salen del NHI para pasar a ese otro sistema. Se calcula como un porcentaje de los ingresos imponibles totales del hogar, multiplicándolos por un 2,8 %. También varía según el hogar, pero tiene un tope mucho más bajo: 260.000 yenes al año.
Cuidados de larga duración
La tercera categoría es exclusivamente para los cuidados de larga duración y tiene un máximo de 170.000 yenes anuales. Curiosamente, esta tercera categoría cuenta con una capa de apoyo introducida en Japón en 2000, conocida como Seguro de Cuidados de Larga Duración (LTCI), que cubre a todos los ciudadanos y residentes mayores de 65 años. Es obligatorio en Japón y te afilian automáticamente si tienes más de 40 años.
El Gobierno japonés suele subir o ajustar estos límites cada pocos años, así que tenlo presente.
Pagos del NHI
Seas cual sea tu situación en el NHI, si eres el cabeza de familia, serás tú quien se encargue de los pagos.
Estos pagos suelen dividirse en diez cuotas, de junio a marzo, que juntas cubren tu cuota del año completo de 12 meses. Algunos municipios usan otro calendario.
Solicitud del NHI
El Seguro Nacional de Salud de Japón lo gestionan los gobiernos municipales.
Puedes solicitarlo en la oficina del gobierno local en un plazo de dos semanas desde que cumples los requisitos para este tipo de cobertura.
Puede que tengas que llevar algunos documentos, como un certificado de baja de tu seguro de salud anterior. Consulta la web de tu ayuntamiento para saber exactamente cuáles. Tendrás que hablar japonés o ir acompañado de alguien que lo hable.
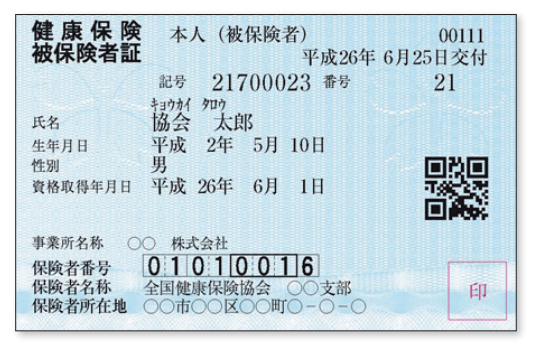
Tras la solicitud, te enviarán la tarjeta del seguro en una semana. Tendrás que enseñarla cada vez que vayas a una clínica o a un hospital.
Japón ha terminado de retirar la antigua tarjeta de seguro de papel y plástico. Todas las que seguían en circulación caducaron el 2 de diciembre de 2025.
Ahora en recepción enseñas una de estas dos cosas: o bien tu tarjeta My Number registrada para uso sanitario, llamada Maina Hoken-sho, o bien un certificado de confirmación de elegibilidad (shikaku kakunin-sho) que te emite tu aseguradora si no has registrado una tarjeta My Number. Tu municipio te lo envía automáticamente cuando te afilias al NHI.
No te presentes con la tarjeta antigua: las clínicas y farmacias aceptaron las tarjetas de papel caducadas como solución provisional hasta el 31 de julio de 2026. Desde el 1 de agosto de 2026, una tarjeta caducada por sí sola se trata igual que haberte olvidado la tarjeta: pagas la factura completa en el mostrador y luego reclamas a tu aseguradora el 70 % u 80 % que te corresponde.
Si te mudas a otra ciudad, también tienes que avisar a la oficina del gobierno local para actualizar tu NHI.
Qué pasa si no te afilias o te retrasas en los pagos
La afiliación al NHI es obligatoria cuando llevas más de tres meses viviendo en Japón, pero mucha gente aplaza los trámites. Es un mal hábito que sale caro, porque tu cobertura (y tu cuota) se calcula desde el día en que realmente cumpliste los requisitos, no desde el día en que te presentas en la oficina del distrito.
Así que, si esperas seis meses para registrarte, no empiezas a pagar desde hoy. La oficina te cobra de golpe los seis meses de diferencia.
Retrasarse en las cuotas tiene su propia escalera de sanciones, y los municipios de todo Japón siguen más o menos los mismos pasos:
- Con atrasos cortos, tu tarjeta habitual se sustituye por una tarjeta «de corta duración» que caduca antes y obliga a renovarla con más frecuencia.
- Tras aproximadamente un año de atrasos, te retiran la tarjeta y te dan un certificado de elegibilidad. Entonces pagas el 100 % del coste del tratamiento en el mostrador y reclamas después un reembolso parcial, en lugar de recibir automáticamente el descuento del copago.
- Con año y medio o más de atrasos, las prestaciones pueden suspenderse por completo, de modo que cubres todo el coste sin reembolso hasta que te pongas al día.
- Si ignoras los avisos de pago, el municipio puede embargarte el sueldo o el dinero del banco para recuperar lo adeudado, igual que con cualquier impuesto local impagado.
Los impagos del NHI pronto te seguirán también hasta inmigración. El Gobierno planea compartir los registros de pago del NHI de los residentes extranjeros con la Agencia de Servicios de Inmigración a partir de junio de 2027.
Inmigración consultará entonces esos registros cuando solicites renovar o cambiar tu visado. Los atrasos sin saldar podrían hacer que te denieguen la solicitud, así que ponte al día mucho antes de tu próxima renovación.
Si el dinero está realmente justo: las oficinas del distrito pueden reducir o eximir las cuotas de los hogares con pocos ingresos. Pregunta antes de retrasarte, no después. Pedir una reducción es fácil; un procedimiento de cobro de deudas, no.
Seguro de salud a partir de los 75 años: el sistema para mayores de edad avanzada
Los jubilados que piensan envejecer en Japón deben saber que el NHI y el EHI no son planes para toda la vida. Cuando cualquier persona que vive en Japón, extranjera o japonesa, cumple 75 años, la dan de baja automáticamente del NHI y del EHI y la pasan a un programa aparte, el Sistema de Salud para Mayores de Edad Avanzada (Koki Koureisha Iryo Seido, 後期高齢者医療制度). Las personas de 65 a 74 años con una discapacidad certificada también pueden pasar a él antes.
No eliges el cambio y no puedes rechazarlo. La federación local de salud para mayores te afilia y te emite una tarjeta nueva alrededor de tu 75.º cumpleaños.
La cobertura funciona de forma parecida al NHI, pero el copago depende de los ingresos:
- La mayoría de los afiliados pagan un copago del 10 %.
- Los afiliados con una pensión y otros ingresos moderados (aproximadamente ¥2 millones o más en hogares de una sola persona, y más en hogares de varias personas) pagan el 20 %.
- Los afiliados con ingresos equiparables a un sueldo en edad de trabajar pagan el 30 %, el mismo tope que todos los demás.
Las cuotas se facturan aparte del NHI, normalmente se descuentan directamente de tu pensión pública y se revisan cada dos años. Hay un punto que suele generar confusión: la parte de «apoyo a mayores» incluida en la cuota del NHI de todos los demás (mencionada en la sección del NHI) no la pagan las personas de 75 años o más. Es un gravamen que pagan los afiliados al NHI en edad de trabajar para ayudar a financiar este sistema independiente.
Seguro para empleados (EHI)
Si trabajas a jornada completa en Japón, necesitarás este seguro para empleados (EHI), también conocido como 社会保険 (Shakai Hoken).
Cubre aproximadamente al 59 % de la población del país.
Te lo voy a desglosar para que te hagas una buena idea de los costes y las coberturas en esta sección.
Shakai Hoken, que se suele llamar seguro de salud para empleados (EHI), es el seguro de salud de tu empleador que te garantiza los servicios médicos que necesitas.
Los empleados a jornada completa se afilian al EHI en cualquier empresa. Los de media jornada también, si se cumplen todas estas condiciones:
- Trabajas 20 horas o más por semana.
- Tu empleador tiene más de 50 personas en el sistema de pensiones para empleados. Los empleadores más pequeños se irán incorporando poco a poco a partir de octubre de 2027.
- Firmas un contrato de al menos dos meses con esa empresa y no eres estudiante a tiempo completo.
Desde octubre de 2026 ya no hay un salario mínimo para los trabajadores a tiempo parcial. La antigua regla de 88.000 yenes al mes, el llamado «muro de 1,06 millones de yenes», ha desaparecido.
Así que, si mantenías tu sueldo a tiempo parcial por debajo de ese límite para seguir en el NHI, ahora pasas al EHI. Cuando tu empleador te afilie, avisa a tu oficina del distrito en un plazo de 14 días para que den de baja tu NHI y no pagues dos veces.
Cobertura del EHI
Esta cobertura médica incluye todas las visitas médicas, medicamentos, cirugías, hospitalizaciones y gastos dentales. El seguro cubre el 70 % del coste y tú pagas el 30 % restante.
Con el EHI, como con cualquier seguro reconocido en Japón, puedes acudir a cualquier clínica u hospital del país.
Cubre lesiones y enfermedades, pero no los chequeos físicos, la cirugía estética, los embarazos sanos ni el parto.
Otras ventajas importantes del EHI
Con el EHI se compensan los gastos médicos elevados y también el sueldo perdido por enfermedad o lesión (hasta dos tercios de tu salario diario medio durante aproximadamente año y medio).
Esa prestación por gastos médicos elevados se llama kougaku ryouyouhi y también funciona con el NHI. Pone un tope mensual a lo que pagas realmente. Para tratamientos a partir de agosto de 2026, si ganas aproximadamente entre ¥3,7 y ¥7,7 millones al año, ese tope es de ¥85.800 al mes, más un 1 % de la factura que supere los ¥286.000. En una factura de hospital de ¥1 millón, acabas pagando unos ¥93.000.
También hay un tope anual, de ¥530.000 para ese mismo tramo de ingresos. El año del tope va de agosto a julio del año siguiente. Cuando lo superas, tu aseguradora te devuelve el resto.
Novedad en 2027: a partir de agosto de 2027 los tramos de ingresos se dividirán con más detalle y los topes para quienes más ganan volverán a subir, hasta alcanzar los ¥342.000 al mes en el tramo más alto.
También te afilian automáticamente a un programa para caso de fallecimiento, con un pago único para los gastos de entierro y una compensación económica para las personas a tu cargo.
Además, obtienes prestaciones de pensión más específicas con Shakai Hoken (por ejemplo, la pensión de jubilación) si pagas las cuotas mensuales durante 10 años o más; está disponible a partir de los 65 años.
Coste de las cuotas del EHI
Los costes del EHI se individualizan según tu situación familiar; esos ajustes y reparto los acordáis en privado tu empleador y tú.
Podrás calcularlos fácilmente en tu nómina mensual, y los costes serán transparentes.
Normalmente, las cuotas del seguro de salud se descuentan de tu sueldo mensual antes de que tu empleador lo envíe a tu cuenta bancaria, y la mayor parte del coste recae en el empleador.
De nuevo, el reparto exacto es distinto para cada persona, pero la parte del empleador suele ser mucho mayor, lo que hace que este seguro resulte más asequible para los empleados.
Las cuotas del EHI también se calculan según tu salario anual imponible total, con tasas fijadas por cada prefectura.
Aquí tienes un ejemplo claro de las tasas de la prefectura de Gunma.
De media, la cuota mensual del seguro médico equivale aproximadamente al 9,93 % de tu salario mensual imponible si tienes entre 20 y 40 años, y al 11,58 % si tienes entre 40 y 65.
Además se añade un 1,65 % para el Seguro de Cuidados de Enfermería (Kaigo Hoken).
Solicitud del EHI
Por suerte, el proceso de afiliación es sencillo y lo gestiona tu empleador. Después de entregarle la documentación necesaria, se encarga del papeleo y te da una tarjeta del seguro.
Ten esta tarjeta a mano: hay que presentarla junto con tu identificación en cualquier centro sanitario de Japón.
EHI para las personas a tu cargo
Las personas que viven en tu mismo hogar pueden considerarse personas a tu cargo (por ejemplo, familiares) si cumplen el requisito de ingresos.
Este detalle es importante: si una persona a tu cargo (tu pareja, tu hijo u otro familiar) gana una cierta cantidad, debe contratar su propio seguro y deja de estar cubierta por tu EHI.
Aquí tienes una buena infografía sobre a quién puedes añadir a tu plan de seguro.
Para añadir a una persona a tu cargo, puedes presentar un formulario de solicitud que te facilitará tu empleador.
Sistema Mutual Kyosai
El sistema de seguro Mutual Kyosai está reservado a los empleados que el Ministerio de Educación, Cultura, Deportes, Ciencia y Tecnología considera funcionarios públicos nacionales.
Entre ellos están la Agencia Japonesa del Deporte, la Agencia de Asuntos Culturales, las Corporaciones Universitarias Nacionales y las Corporaciones de Institutos Interuniversitarios de Investigación.
En cierto modo, es un tipo de EHI, pero con mayores beneficios y ventajas especiales.
El sistema Mutual Kyosai funciona con las cuotas de todos sus miembros, que aportan tanto el Gobierno nacional como los institutos administrativos independientes.
Ofrece una amplia gama de servicios, centrados en prestaciones a corto plazo, como la cobertura por enfermedad y lesión, y a largo plazo, como los planes de jubilación.
Un buen ejemplo de Mutual Kyosai es el seguro que se ofrece a los empleados de colegios y universidades privados, llamado Shigaku Kyosai. Es una de las mejores coberturas que se pueden tener en Japón.
Los expatriados que tienen este Shigaku Kyosai son sobre todo quienes trabajan en una universidad o en un colegio privado.
Cobertura del Mutual Kyosai
Aunque tiene el copago normal del 30 % en las visitas médicas, cuenta con una ventaja única: limita a tarifas muy bajas las cirugías y los procedimientos médicos caros.
Las tarifas pueden cambiar y dependen del procedimiento, pero una cirugía que normalmente costaría 400.000 yenes podría quedarse en un pago único de 25.000 yenes.
El Mutual Kyosai también ofrece productos de protección para distintas necesidades: daños por incendio en la vivienda (fire kyosai), riesgos relacionados con la salud (life kyosai), seguro de accidentes (personal accident kyosai) y accidentes de coche (automobile kyosai).
Incluso hay un Annuity Kyosai, que ofrece pagos anuales a partir de cierta edad.
Estos productos están incluidos en tu seguro si cumples los requisitos para este tipo de cobertura.
Seguro privado
El sistema sanitario de Japón está ligado a la residencia y al empleo en el país, así que, si solo piensas quedarte 3 meses o menos, conviene que contrates un seguro de salud para expatriados.
Es sobre todo para visitantes de corta estancia, viajeros por el mundo, personas que pasan por varios países a lo largo del año y otros casos en los que no se establece una residencia semipermanente en Japón.
Hay muchas opciones, pero ten en cuenta que, si vives aquí a largo plazo, pagarás esa cobertura además de tu seguro japonés obligatorio.
Ten en cuenta también que la clínica o el hospital pueden tener problemas para tramitar los pagos con la aseguradora que hayas elegido, de modo que tendrías que pagar el 100 % de tu bolsillo antes de recibir el tratamiento.
Seguro de salud para nómadas digitales y otros titulares de visados de corta duración
Si estás en Japón con el visado de nómada digital (lanzado en 2024 como estatus de «Actividades designadas»), las normas son distintas de todo lo anterior. No tienes derecho ni al NHI ni al EHI, porque el visado limita tu estancia a seis meses sin renovación. Eso convierte el seguro privado en una condición del visado que debes cumplir.
La Agencia de Servicios de Inmigración de Japón exige una póliza que:
- Cubra fallecimiento, lesiones y enfermedad (un seguro de viaje internacional estándar suele servir).
- Cubra el tratamiento de lesiones y enfermedades hasta al menos ¥10 millones.
- Abarque toda tu estancia prevista en Japón, sin interrupciones.
Contrátala antes de solicitar el visado, ya que inmigración revisa tu documentación como parte de la decisión sobre el visado, no después de que aterrices. Algunas tarjetas de crédito premium incluyen un seguro de viaje que cumple el mínimo de cobertura, pero comprueba que el certificado indique por escrito los ¥10 millones antes de fiarte.
Si solo vas de visita menos de tres meses con una estancia turística o de negocios normal, sigue valiendo el consejo de la sección de seguro privado de más arriba. Contrata un seguro de salud estándar para expatriados o de viaje, ya que tampoco tendrás acceso al NHI.
Seguro de salud para estudiantes
Como estudiante, te afiliarán al NHI si estudias aquí más de 3 meses.
Si eres estudiante de primer año y no tienes trabajo a tiempo parcial, puedes esperar pagar unos 2.000 yenes al mes, lo cual es muy razonable.
Seguro de salud para el parto
Como el embarazo y el parto no son enfermedades, en general no los cubre el seguro de salud. Esto incluye las pruebas de embarazo y los controles mensuales obligatorios.
A pesar de ello, los costes del parto son casi gratuitos: cualquier persona con algún tipo de seguro médico en Japón recibe una «asignación única por nacimiento» tras dar a luz.
Es casi como un regalo del Gobierno y asciende a unos 500.000 yenes.
Ahora te toca a ti
Saber desenvolverse con confianza en el sistema de seguro de salud japonés es un paso importante para mudarte aquí.
No importa si eres freelancer, empleado a jornada completa o estudiante: seguro que hay un plan de seguro que se ajusta a tus necesidades.
Espero que este breve resumen te haya ayudado a entenderlo un poco mejor y te haya dado una imagen más clara del excepcional sistema sanitario de Japón.
Preguntas frecuentes
¿Necesito un seguro de salud japonés si ya tengo un seguro de viaje de mi país?
Sí, si te quedas más de tres meses. Un seguro de viaje extranjero no te exime de afiliarte al NHI o al EHI; la afiliación es un requisito de residencia, no una elección.
¿Qué pasa con mi seguro de salud si pierdo mi trabajo en Japón?
Tu EHI termina con tu trabajo. Tienes que pasarte al NHI en la oficina del distrito en un plazo de 14 días, y la cobertura se calcula desde tu último día de EHI, así que no dejes ningún hueco.
¿Cubre el seguro público de salud de Japón el tratamiento dental?
El trabajo dental básico y médicamente necesario, como empastes y extracciones, está cubierto con el copago habitual. La odontología estética, el blanqueamiento y la mayoría de las ortodoncias no.
¿Puedo usar mi tarjeta del Seguro Nacional de Salud japonés fuera de Japón?
No. El NHI y el EHI solo cubren el tratamiento recibido en Japón. Si viajas al extranjero, necesitarás un seguro de viaje aparte para ese viaje.
¿Cómo doy de baja mi NHI cuando me voy de Japón definitivamente?
Comunica tu salida a la oficina del distrito antes de irte. Cerrarán tu afiliación al NHI, liquidarán la última cuota pendiente o te devolverán los meses pagados de más, y recogerán tu tarjeta del seguro.
¿Qué seguro necesito para el visado de nómada digital de Japón?
Un seguro privado que cubra fallecimiento, lesiones y enfermedad por al menos ¥10 millones, válido durante toda tu estancia. Lo contratas antes de solicitar el visado, ya que con este visado no tienes derecho al NHI ni al EHI.
¿Los jubilados cambian automáticamente de plan de seguro a cierta edad?
Sí. A los 75 años, todo el mundo (sin importar su nacionalidad ni el plan en el que estuviera) pasa automáticamente al Sistema de Salud para Mayores de Edad Avanzada. No tienes que solicitarlo; la federación local de salud para mayores se encarga y te envía una tarjeta nueva.
Fuentes citadas
- Ministry of Health, Labour and Welfare: descripción general del sistema de salud para mayores (Late-Stage Elderly Healthcare System)
- Ministry of Health, Labour and Welfare: cambio en los porcentajes de copago en ventanilla para mayores
- Ministry of Health, Labour and Welfare: asignación única por parto y crianza
- Immigration Services Agency of Japan: estatus de Actividades designadas para nómadas digitales (requisitos de seguro y estancia)
- e-Gov Japan: Decreto de aplicación de la Ley del Seguro Nacional de Salud (topes de las cuotas)
- Ministry of Health, Labour and Welfare: transición de las tarjetas de seguro de papel al seguro de salud con tarjeta My Number
 English:
 Deutsch:
 Français: