
Dieser Artikel benötigt etwa 21 Minuten Lesezeit. Gerade keine Zeit? Kein Problem. Schicken Sie sich die werbefreie Version per E-Mail und lesen Sie sie später.
Japan hat eines der besten Gesundheitssysteme der Welt, und als Einwohner bist Du verpflichtet, der allgemeinen gesetzlichen Krankenversicherung beizutreten, egal welche Staatsangehörigkeit Du hast. Dieser Ratgeber erklärt die NHI und die Arbeitnehmerversicherung, was sie kosten und abdecken und den Wechsel zur My-Number-Karte.
Anders als in vielen anderen Ländern macht Japan die Absicherung für alle zugänglich, die dort leben, unabhängig von Staatsbürgerschaft oder finanzieller Lage.
In diesem Artikel erklären wir, welche Krankenversicherungsoptionen Expats in Japan zur Verfügung stehen.
Dazu gehören die zu erwartenden Kosten, der Versicherungsschutz, Zusatzleistungen für Berechtigte (Japans Mutual-Kyosai-System), Versicherungen für Selbstständige, Arbeitslose, Rentner und ausländische Studierende sowie einige empfehlenswerte Anbieter von internationalen und lokalen privaten Policen.
Das Wichtigste in Kürze
- Japan hat eine hervorragende, allgemeine öffentliche Gesundheitsversorgung, und wer länger als drei Monate bleibt, muss sich versichern.
- Du bist in der Nationalen Krankenversicherung (NHI), wenn Du selbstständig, arbeitslos oder Rentner bist, und in der Arbeitnehmerversicherung (Shakai Hoken), wenn Du in Vollzeit arbeitest.
- Die gesetzliche Versicherung übernimmt die meisten notwendigen Behandlungen bei einem Eigenanteil von 20 bis 30 %; kosmetische Eingriffe, Kinderwunschbehandlungen und Wahlleistungen sind ausgeschlossen.
- Die Beiträge richten sich nach dem Einkommen; bei Angestellten teilen sie sich Arbeitgeber und Arbeitnehmer und werden vom Gehalt abgezogen.
- Alte Versicherungskarten aus Papier gelten nicht mehr. Seit dem 1. August 2026 brauchst Du eine für die Krankenversicherung registrierte My-Number-Karte oder eine Berechtigungsbescheinigung, sonst zahlst Du die Rechnung an der Kasse in voller Höhe.
- Eine private Versicherung ist nach der Anmeldung selten nötig, aber wer nur kurz bleibt (die ersten 3 Monate), sollte eine Expat-Krankenversicherung abschließen.
Wie gut ist die Gesundheitsversorgung in Japan?
Japans Gesundheitssystem gilt als effizient, gründlich und hochwertig und liegt weltweit auf Platz zwei hinter Singapur, mit einem Gesundheitsindex von 86,6.
In der japanischen Gesellschaft hat die Vorbeugung von Krankheiten und Verletzungen einen hohen Stellenwert. Das merkst Du selbst an den verpflichtenden jährlichen Vorsorgeuntersuchungen bei den meisten Arbeitgebern.
Eine gesunde Ernährung spielt dabei sicher eine große Rolle, jedenfalls haben die Japaner im weltweiten Vergleich eine der höchsten Lebenserwartungen.
Als Expat in Japan profitierst Du also nicht nur von einem tollen Gesundheitssystem, sondern auch von vielem anderen, das Deiner Gesundheit insgesamt guttut.
Arten der Krankenversicherung in Japan
In Japan gibt es viele Arten der Krankenversicherung, die größten sind die Nationale Krankenversicherung (NHI) und die Arbeitnehmerversicherung (EHI).
Beide sind öffentliche Versicherungen.
Anders als in vielen anderen Ländern sind private Versicherungen in Japan nicht verbreitet. Meist verlassen sich Expats in Japan allein auf die öffentliche Absicherung.
Die einzige Ausnahme sind die ersten drei Monate, in denen noch kein Zugang zur öffentlichen Versicherung besteht.
Nationale Krankenversicherung (NHI)
Eine der drei Säulen des japanischen Krankenversicherungssystems ist die Kokumin Kenkou Hoken 国民健康保険, kurz Nationale Krankenversicherung (NHI).
Die NHI richtet sich an Menschen mit gültiger Aufenthaltskarte, die seit mehr als 3 Monaten in Japan leben und keinen Versicherungsschutz über den Arbeitgeber haben, zum Beispiel:
- Selbstständige
- Unternehmer
- Freelancer (auch YouTuber, Influencer und Content Creator)
- Rentner
- Arbeitslose
Wer Sozialleistungen bezieht, muss ebenfalls in die NHI eintreten.
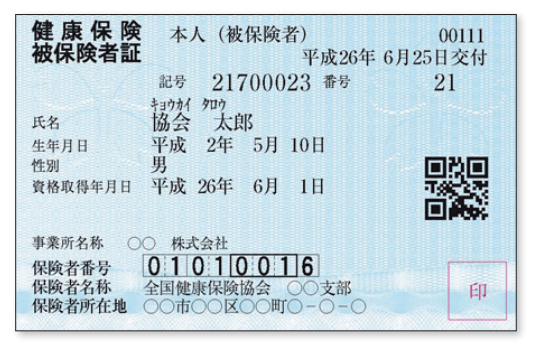
Vereinfacht gesagt: Wenn Du oder Dein Partner in Japan nicht arbeitet, bist Du wahrscheinlich in der Nationalen Krankenversicherung.
Wenn Du ein Kind hast, muss es ebenfalls in die NHI aufgenommen werden.
Wenn Du in Japan arbeitest, ist Deine öffentliche Versicherung die Arbeitnehmerversicherung (EHI), auch Shakai Hoken (社会保険) genannt, auf die wir später im Artikel eingehen.
Leistungen der NHI

Der Versicherungsschutz ist ziemlich umfassend.
Im Kern funktioniert es so: Wirst Du krank oder verletzt Dich, zahlst Du nur einen Teil der Kosten.
Dieser Eigenanteil richtet sich nach dem Einkommen und beträgt entweder 20 % oder 30 % der Behandlungskosten.
In der Regel sind sowohl chronische als auch akute Erkrankungen abgedeckt (z. B. Asthma, Grippe, Diabetes, Herzkrankheiten, Krebs, Hirngefäßerkrankungen), ebenso Folgen von Unfällen und langfristige, kostenintensive Behandlungen.
Einfach gesagt: Alle Behandlungen, die Dein Arzt für notwendig hält, sind abgedeckt.
Nicht übernommen werden kosmetische Operationen, Zahnaufhellung, freiwillige Vorsorgeuntersuchungen, Schwangerschaftsabbrüche, Kinderwunschbehandlungen oder Zahnspangen.
Beachte, dass Dein Versicherungsschutz verfallen kann, wenn Du Dich absichtlich verletzt oder krank machst oder die ärztlichen Anweisungen zur Behandlung nicht befolgst.
Eine Leistung abzurechnen ist einfach: Du machst einen Termin und zeigst Deine Versicherungskarte in der Klinik oder im Krankenhaus; die rechnen dann mit Deiner Versicherung ab, sofern die Leistung gedeckt ist.
Beitragskosten der NHI
Die Beiträge der NHI setzen sich aus drei Teilen zusammen:
Grundbeitrag
Der erste Teil ist der Grundbeitrag. Er hängt vom Einkommen ab und wird berechnet, indem das gesamte steuerpflichtige Haushaltseinkommen mit 5,3 % multipliziert und anschließend auf die versicherten Haushaltsmitglieder umgelegt wird. Der Jahresbeitrag ist von Haushalt zu Haushalt verschieden, liegt aber höchstens bei rund 670.000 Yen pro Jahr (die Obergrenze wird in den meisten Jahren angepasst, frag also bei Deinem Rathaus nach).
Unterstützung für Hochbetagte
Der zweite Beitragsteil ist der Zuschuss für die Versorgung im hohen Alter, den NHI-Mitglieder jeden Alters zahlen. Er ist ein Beitrag zur Finanzierung des separaten Gesundheitssystems für Hochbetagte (dazu mehr weiter unten in diesem Ratgeber) und keine Gebühr für Menschen ab 75, denn die scheiden aus der NHI aus und wechseln in dieses System. Berechnet wird er als Prozentsatz des steuerpflichtigen Haushaltseinkommens, nämlich 2,8 %. Auch hier variiert der Jahresbeitrag, die Obergrenze liegt aber mit 260.000 Yen pro Jahr deutlich niedriger.
Pflegeversicherung
Der dritte Teil ist ausschließlich für die Pflege gedacht und beträgt höchstens 170.000 Yen pro Jahr. Dahinter steht die 2000 in Japan eingeführte Pflegeversicherung (LTCI), die alle Bürger und Einwohner ab 65 absichert. Sie ist in Japan Pflicht, und ab 40 Jahren wirst Du automatisch aufgenommen.
Die japanische Regierung hebt diese Grenzen alle paar Jahre an oder passt sie an, behalte das also im Hinterkopf.
Zahlung der NHI-Beiträge
Unabhängig von Deiner NHI-Versicherung bist Du als Haushaltsvorstand für die Zahlungen verantwortlich.
Die Zahlung erfolgt meist in zehn Raten von Juni bis März, die zusammen deinen Beitrag für das volle Jahr mit 12 Monaten abdecken. Manche Gemeinden haben einen anderen Zahlungsplan.
NHI-Antrag
Die Nationale Krankenversicherung wird von den örtlichen Gemeinden verwaltet.
Den Antrag kannst Du bei Deiner örtlichen Behörde stellen, und zwar innerhalb von zwei Wochen, nachdem Du anspruchsberechtigt geworden bist.
Eventuell musst Du bestimmte Unterlagen mitbringen, etwa eine Abmeldebescheinigung Deiner bisherigen Krankenversicherung. Welche genau, steht auf der Website Deiner Gemeinde. Du musst Japanisch sprechen oder jemanden mitbringen, der es kann.
Nach dem Antrag wird Dir innerhalb einer Woche eine Versicherungskarte zugeschickt. Diese musst Du bei jedem Besuch in einer Klinik oder einem Krankenhaus vorzeigen.
Japan hat die alte Versicherungskarte aus Papier und Plastik vollständig abgeschafft. Alle noch im Umlauf befindlichen Karten sind am 2. Dezember 2025 abgelaufen.
Heute zeigst Du an der Anmeldung eines von zwei Dingen vor: entweder Deine für die Krankenversicherung registrierte My-Number-Karte, die Maina Hoken-sho, oder eine Berechtigungsbescheinigung (shikaku kakunin-sho), die Dein Versicherer ausstellt, wenn Du keine My-Number-Karte registriert hast. Diese Bescheinigung schickt Dir Deine Gemeinde automatisch zu, sobald Du in die NHI eintrittst.
Komm nicht mit der alten Karte: Kliniken und Apotheken haben abgelaufene Papierkarten noch bis zum 31. Juli 2026 notgedrungen akzeptiert. Seit dem 1. August 2026 gilt eine abgelaufene Karte allein so, als hättest Du Deine Karte vergessen: Du zahlst die Rechnung an der Kasse komplett und holst Dir die 70 bis 80 % später bei Deinem Versicherer zurück.
Wenn Du in eine andere Stadt ziehst, musst Du Deine NHI zusätzlich bei Deiner örtlichen Behörde ummelden.
Was passiert, wenn Du Dich nicht anmeldest oder mit den Zahlungen in Verzug gerätst
Die Anmeldung in der NHI ist Pflicht, sobald Du länger als drei Monate in Japan lebst, doch viele schieben den Papierkram auf. Das ist eine teure Angewohnheit, denn Dein Versicherungsschutz (und Dein Beitrag) werden ab dem Tag berechnet, an dem Du tatsächlich anspruchsberechtigt wurdest, nicht ab dem Tag, an dem Du im Bezirksamt auftauchst.
Wenn Du Dich also erst nach sechs Monaten anmeldest, zahlst Du nicht nur ab heute. Das Amt stellt Dir die gesamten sechs Monate auf einen Schlag nach.
Auch bei Zahlungsrückständen gibt es eine Eskalationsleiter, und die Gemeinden in ganz Japan gehen in etwa gleich vor:
- Bei kurzen Rückständen wird Deine reguläre Versicherungskarte durch eine „Kurzzeitkarte“ ersetzt, die früher abläuft und häufigere Verlängerungen erfordert.
- Nach etwa einem Jahr Rückstand wird Deine Karte eingezogen und durch eine Berechtigungsbescheinigung ersetzt. Dann zahlst Du 100 % der Behandlungskosten an der Kasse und bekommst nachträglich einen Teil erstattet, statt automatisch den Eigenanteil-Tarif zu erhalten.
- Bei eineinhalb Jahren Rückstand oder mehr können die Leistungen komplett ausgesetzt werden: Du trägst dann die vollen Kosten ohne Erstattung, bis Du Deine Schulden beglichen hast.
- Wer Zahlungsaufforderungen ignoriert, riskiert, dass die Gemeinde Gehalt oder Kontoguthaben pfändet, genau wie bei unbezahlten Kommunalsteuern.
Unbezahlte NHI-Beiträge werden Dich bald auch bei der Einwanderungsbehörde einholen. Die Regierung plant, die Beitragsdaten ausländischer Einwohner ab Juni 2027 mit der Einwanderungsbehörde zu teilen.
Die Behörde prüft diese Daten dann, wenn Du Dein Visum verlängern oder ändern willst. Offene Rückstände könnten dazu führen, dass der Antrag abgelehnt wird, begleiche also jeden Rückstand deutlich vor der nächsten Verlängerung.
Wenn das Geld wirklich knapp ist: Die Ämter können Beiträge für Haushalte mit niedrigem Einkommen senken oder erlassen. Frag nach, bevor Du in Rückstand gerätst, nicht danach. Eine Ermäßigung zu beantragen ist leicht; ein Inkassoverfahren ist es nicht.
Krankenversicherung ab 75: das System für Hochbetagte
Wer in Japan alt werden will, sollte wissen, dass NHI und EHI keine lebenslangen Versicherungen sind. Sobald jemand in Japan, ob Ausländer oder Japaner, 75 wird, scheidet er automatisch aus NHI und EHI aus und wechselt in ein eigenes Programm, das Gesundheitssystem für Hochbetagte (Koki Koureisha Iryo Seido, 後期高齢者医療制度). Auch Menschen zwischen 65 und 74 mit anerkannter Behinderung können früher dorthin wechseln.
Du entscheidest das nicht selbst und kannst auch nicht aussteigen. Der örtliche Verband für die Gesundheitsversorgung Hochbetagter nimmt Dich auf und stellt Dir rund um Deinen 75. Geburtstag eine neue Karte aus.
Die Leistungen ähneln denen der NHI, aber der Eigenanteil hängt vom Einkommen ab:
- Die meisten Versicherten zahlen 10 % Eigenanteil.
- Versicherte mit mittlerer Rente und sonstigem Einkommen (grob ab ¥2 Millionen bei Einpersonenhaushalten, bei größeren Haushalten mehr) zahlen 20 %.
- Versicherte mit einem Einkommen auf dem Niveau eines Arbeitnehmergehalts zahlen 30 %, den gleichen Höchstsatz wie alle anderen.
Die Beiträge werden getrennt von der NHI berechnet, meist direkt von der gesetzlichen Rente abgezogen und alle zwei Jahre überprüft. Ein Punkt sorgt oft für Verwirrung: Der „Hochbetagten-Zuschuss“ im NHI-Beitrag aller anderen (siehe NHI-Abschnitt oben) wird nicht von Menschen ab 75 gezahlt. Es ist eine Umlage, mit der NHI-Mitglieder im erwerbsfähigen Alter dieses separate System mitfinanzieren.
Arbeitnehmerversicherung (EHI)
Wenn Du in Japan in Vollzeit arbeitest, brauchst Du diese Arbeitnehmerversicherung (EHI), auch bekannt als 社会保険 (Shakai Hoken).
Sie deckt etwa 59 % der Bevölkerung ab.
Ich erkläre Dir in diesem Abschnitt, was sie kostet und leistet, damit Du Dir ein gutes Bild machen kannst.
Shakai Hoken, meist einfach Arbeitnehmer-Krankenversicherung (EHI) genannt, ist die Krankenversicherung über Deinen Arbeitgeber, die dafür sorgt, dass Du die nötige medizinische Versorgung bekommst.
Vollzeitbeschäftigte werden in jedem Unternehmen in die EHI aufgenommen. Teilzeitkräfte ebenfalls, wenn alle folgenden Punkte zutreffen:
- Du arbeitest 20 Stunden oder mehr pro Woche.
- Dein Arbeitgeber hat mehr als 50 Beschäftigte in der betrieblichen Rentenversicherung. Kleinere Arbeitgeber werden ab Oktober 2027 schrittweise einbezogen.
- Du unterschreibst einen Vertrag mit einer Laufzeit von mindestens zwei Monaten bei diesem Unternehmen und bist kein Vollzeitstudent.
Eine Mindestverdienstgrenze für Teilzeitkräfte gibt es ab Oktober 2026 nicht mehr. Die alte Regel von 88.000 Yen im Monat, die sogenannte „1,06-Millionen-Yen-Grenze“, ist weggefallen.
Wer sein Teilzeitgehalt also unter dieser Grenze hielt, um in der NHI zu bleiben, wechselt jetzt in die EHI. Sobald Dein Arbeitgeber Dich angemeldet hat, informiere innerhalb von 14 Tagen Dein Bezirksamt, damit es Deine NHI beendet und Du nicht doppelt zahlst.
Leistungen der EHI
Die Krankenversicherung deckt alle Arztbesuche, Medikamente, Operationen, Krankenhausaufenthalte und Zahnbehandlungen ab. Die Versicherung übernimmt 70 % der Kosten, die restlichen 30 % zahlst Du selbst.
Mit der EHI kannst Du, wie bei jeder in Japan anerkannten Versicherung, jede Klinik und jedes Krankenhaus im Land aufsuchen.
Abgedeckt sind Verletzungen und Krankheiten, nicht aber Vorsorgeuntersuchungen, kosmetische Eingriffe, normal verlaufende Schwangerschaften oder Geburten.
Weitere wichtige Vorteile der EHI
Bei der EHI werden hohe Behandlungskosten erstattet, ebenso Lohnausfälle durch Krankheit oder Verletzung (bis zu zwei Dritteln Deines durchschnittlichen Tageslohns für etwa 1,5 Jahre).
Diese Erstattung heißt kougaku ryouyouhi und gilt auch in der NHI. Sie setzt Deinem monatlichen Eigenanteil eine Obergrenze. Bei Behandlungen ab August 2026 liegt die Obergrenze für ein Jahreseinkommen von etwa ¥3,7 bis ¥7,7 Millionen bei ¥85.800 pro Monat plus 1 % des Rechnungsbetrags über ¥286.000. Bei einer Krankenhausrechnung von ¥1 Million zahlst Du am Ende rund ¥93.000.
Auch eine Jahresobergrenze gibt es, nämlich ¥530.000 für dieselbe Einkommensgruppe. Das Jahr für diese Grenze läuft von August bis zum Juli des Folgejahres. Sobald Du sie überschreitest, erstattet Dir Dein Versicherer den Rest.
Neu ab 2027: Ab August 2027 werden die Einkommensstufen feiner gestaffelt und die Obergrenzen für Besserverdienende steigen erneut, bis auf ¥342.000 pro Monat in der höchsten Stufe.
Außerdem bist Du automatisch in einem Todesfallprogramm versichert, das einen Pauschalbetrag für die Bestattungskosten zahlt und Hinterbliebene finanziell unterstützt.
Darüber hinaus erwirbst Du über Shakai Hoken zusätzliche Rentenansprüche (z. B. die Altersrente), wenn Du mindestens 10 Jahre lang monatliche Beiträge zahlst. Sie stehen Dir ab 65 zu.
Die Beiträge der EHI
Die EHI-Kosten richten sich nach Deiner Familiensituation. Anpassungen und Aufteilung klären Arbeitgeber und Arbeitnehmer untereinander.
Du kannst sie ganz einfach auf Deiner monatlichen Gehaltsabrechnung nachvollziehen, die Kosten sind transparent.
Üblicherweise werden die Beiträge von Deinem Monatsgehalt abgezogen, bevor Dein Arbeitgeber es auf Dein Bankkonto überweist, wobei der Großteil der Kosten beim Arbeitgeber liegt.
Wie gesagt, die genaue Aufteilung ist bei jedem anders, doch der Arbeitgeberanteil ist meist deutlich größer, sodass die Versicherung für Angestellte gut bezahlbar bleibt.
Die EHI-Beiträge werden außerdem auf Basis Deines gesamten steuerpflichtigen Jahresgehalts berechnet, mit Sätzen, die jede Präfektur selbst festlegt.
Hier findest Du ein übersichtliches Beispiel für die Sätze der Präfektur Gunma.
Im Durchschnitt beträgt der monatliche Beitrag für die Krankenversicherung etwa 9,93 % Deines steuerpflichtigen Monatsgehalts, wenn Du zwischen 20 und 40 Jahre alt bist, und 11,58 %, wenn Du zwischen 40 und 65 bist.
Hinzu kommen 1,65 % für die Pflegeversicherung (Kaigo Hoken).
EHI-Antrag
Praktischerweise ist die Anmeldung einfach, denn Dein Arbeitgeber erledigt sie für Dich. Nachdem Du ihm die nötigen Unterlagen gegeben hast, kümmert er sich um den Papierkram und übergibt Dir eine Versicherungskarte.
Halte diese Karte griffbereit: Du musst sie zusammen mit Deinem Ausweis in jeder Gesundheitseinrichtung in Japan vorzeigen.
EHI für Deine Angehörigen
Personen, die mit Dir im selben Haushalt leben, können als Angehörige (z. B. Familienmitglieder) gelten, wenn sie die Einkommensgrenze einhalten.
Dieser Punkt ist wichtig: Verdient ein Angehöriger (Partner, Kind oder anderes Familienmitglied) über einer bestimmten Grenze, muss er sich selbst versichern und ist nicht mehr über Deine EHI abgedeckt.
Hier ist eine gute Infografik, wen Du in Deinen Versicherungsschutz aufnehmen kannst.
Um einen Angehörigen aufzunehmen, reichst Du ein Antragsformular ein, das Du von Deinem Arbeitgeber bekommst.
Das Mutual-Kyosai-System
Das Mutual-Kyosai-Versicherungssystem ist Beschäftigten vorbehalten, die laut Ministerium für Bildung, Kultur, Sport, Wissenschaft und Technologie als nationale Beamte gelten.
Dazu zählen die Japan Sports Agency, die Kulturbehörde, Nationale Universitätskörperschaften und Interuniversitäre Forschungsinstitute.
Man kann es als eine Art EHI betrachten, nur mit besseren Leistungen und besonderen Extras.
Das Mutual-Kyosai-System finanziert sich aus den Beiträgen aller Mitglieder, eingezahlt vom Staat und von unabhängigen Verwaltungseinrichtungen.
Es bietet ein breites Leistungsspektrum, mit Schwerpunkt auf kurzfristigen Leistungen wie Schutz bei Krankheit und Verletzung sowie langfristigen Leistungen wie Altersvorsorge.
Ein Paradebeispiel ist die Versicherung für Beschäftigte privater Schulen und Universitäten, die Shigaku Kyosai. Sie gehört zu den besten Absicherungen, die man in Japan haben kann.
Expats mit Shigaku Kyosai arbeiten meist an einer Universität oder einer Privatschule.
Leistungen der Mutual Kyosai
Zwar gilt auch hier der normale Eigenanteil von 30 % bei Arztbesuchen, doch Operationen und teure medizinische Eingriffe werden auf sehr niedrige Beträge gedeckelt.
Die Sätze können sich ändern und hängen vom Eingriff ab, aber eine Operation, die normalerweise 400.000 Yen kostet, kann auf eine einmalige Zahlung von 25.000 Yen sinken.
Die Mutual Kyosai bietet auch Schutzprodukte für unterschiedliche Bedürfnisse an: Absicherung gegen Brandschäden am Haus (Fire Kyosai), gesundheitliche Risiken (Life Kyosai), Unfälle (Personal Accident Kyosai) und Autounfälle (Automobile Kyosai).
Es gibt sogar eine Rentenversicherung (Annuity Kyosai), die ab einem bestimmten Alter jährliche Zahlungen leistet.
Diese sind in Deiner Versicherung enthalten, wenn Du für diese Versicherungsart berechtigt bist.
Private Versicherung
Japans Gesundheitssystem ist an Aufenthalt und Beschäftigung im Land geknüpft. Wenn Du nur 3 Monate oder weniger bleibst, solltest Du daher eine Expat-Krankenversicherung abschließen.
Das gilt vor allem für Kurzzeitbesucher, Weltreisende, Menschen, die im Jahr durch mehrere Länder ziehen, und alle, die in Japan keinen festen Wohnsitz aufbauen.
Es gibt viele Optionen, aber wer langfristig in Japan lebt, zahlt diesen Schutz zusätzlich zur Pflichtversicherung.
Außerdem kann es sein, dass die Klinik oder das Krankenhaus die Abrechnung mit Deinem gewählten Anbieter nicht abwickeln kann. Dann musst Du die Behandlung vorab zu 100 % selbst bezahlen.
Krankenversicherung für Digitalnomaden und andere Kurzzeit-Visumsinhaber
Wenn Du mit dem Digital-Nomad-Visum in Japan bist (2024 als „Designated Activities“-Status eingeführt), gelten andere Regeln als oben beschrieben. Du hast weder auf NHI noch auf EHI Anspruch, da das Visum den Aufenthalt auf sechs Monate ohne Verlängerung begrenzt. Damit wird eine private Versicherung zur Visabedingung, die Du erfüllen musst.
Japans Einwanderungsbehörde verlangt eine Police, die:
- Tod, Verletzung und Krankheit abdeckt (eine übliche Auslandsreiseversicherung erfüllt das meist).
- Behandlungen bei Verletzung und Krankheit bis mindestens ¥10 Millionen abdeckt.
- Für Deinen gesamten geplanten Aufenthalt in Japan ohne Lücken gilt.
Schließe sie vor der Antragstellung ab, denn die Einwanderungsbehörde prüft Deine Unterlagen im Rahmen der Visumsentscheidung und nicht erst nach Deiner Ankunft. Manche Premium-Kreditkarten enthalten eine Reiseversicherung, die die Mindestdeckung erfüllt, doch vergewissere Dich, dass die Bescheinigung die ¥10 Millionen schriftlich ausweist, bevor Du Dich darauf verlässt.
Wenn Du nur weniger als drei Monate als normaler Tourist oder Geschäftsreisender zu Besuch bist, gilt weiterhin der Rat aus dem Abschnitt zur privaten Versicherung weiter oben. Schließe eine übliche Expat- oder Reisekrankenversicherung ab, denn auch dann hast Du keinen Zugang zur NHI.
Krankenversicherung für Studierende
Als Studierender wirst Du in die NHI aufgenommen, wenn Du länger als 3 Monate hier studierst.
Im ersten Studienjahr ohne Nebenjob kannst Du mit rund 2000 Yen pro Monat rechnen, was äußerst günstig ist.
Krankenversicherung bei der Geburt
Da Schwangerschaft und Geburt keine Krankheiten sind, übernimmt die Krankenversicherung sie in der Regel nicht. Das gilt auch für Schwangerschaftstests und die verpflichtenden monatlichen Vorsorgeuntersuchungen.
Trotzdem sind die Kosten rund um die Geburt fast null: Jeder, der in Japan irgendeine Krankenversicherung hat, erhält nach der Geburt eine „einmalige Geburtshilfepauschale“.
Sie ist fast wie ein Geschenk des Staates und beläuft sich auf etwa 500.000 Yen.
Und jetzt Du
Das japanische Krankenversicherungssystem mit allen Feinheiten sicher zu durchschauen, ist ein wichtiger Schritt, wenn Du hierherziehen willst.
Egal, ob Du Freelancer, Vollzeitangestellter oder Student bist: Für Dich ist bestimmt der passende Versicherungsschutz dabei.
Ich hoffe, dieser kurze Überblick hat Dir geholfen, das System besser zu verstehen, und Dir ein klareres Bild von Japans hervorragender Gesundheitsversorgung vermittelt.
Häufig gestellte Fragen
Brauche ich eine japanische Krankenversicherung, wenn ich schon eine Reiseversicherung aus meinem Heimatland habe?
Ja, wenn Du länger als drei Monate bleibst. Eine ausländische Reiseversicherung befreit Dich nicht von der NHI oder EHI; die Anmeldung ergibt sich aus dem Aufenthalt und ist keine freie Entscheidung.
Was passiert mit meiner Krankenversicherung, wenn ich meinen Job in Japan verliere?
Deine EHI endet mit Deinem Job. Du musst innerhalb von 14 Tagen bei Deinem Bezirksamt in die NHI wechseln, und der Schutz wird ab Deinem letzten EHI-Tag berechnet, lass also keine Lücke entstehen.
Deckt Japans gesetzliche Krankenversicherung Zahnbehandlungen ab?
Grundlegende, medizinisch notwendige Zahnbehandlungen wie Füllungen und Zahnentfernungen sind mit dem üblichen Eigenanteil abgedeckt. Kosmetische Zahnmedizin, Zahnaufhellung und die meisten kieferorthopädischen Behandlungen nicht.
Kann ich meine japanische Nationale Krankenversicherungskarte im Ausland nutzen?
Nein. NHI und EHI decken nur Behandlungen in Japan ab. Wenn Du ins Ausland reist, brauchst Du für diese Reise eine separate Reiseversicherung.
Wie kündige ich meine NHI, wenn ich Japan endgültig verlasse?
Melde Deinen Wegzug bei Deinem Bezirksamt, bevor Du abreist. Dort wird Deine NHI beendet, ein offener Restbeitrag abgerechnet oder zu viel gezahlte Monate werden erstattet, und Deine Versicherungskarte wird eingezogen.
Welche Versicherung brauche ich für Japans Digital-Nomad-Visum?
Eine private Versicherung, die Tod, Verletzung und Krankheit mit mindestens ¥10 Millionen abdeckt und für Deinen gesamten Aufenthalt gilt. Du schließt sie vor dem Antrag ab, da Du mit diesem Visum keinen Anspruch auf NHI oder EHI hast.
Wechseln Rentner ab einem bestimmten Alter automatisch in eine andere Versicherung?
Ja. Mit 75 wird jeder (unabhängig von Staatsangehörigkeit oder bisherigem Tarif) automatisch in das Gesundheitssystem für Hochbetagte überführt. Du musst nichts beantragen; Dein örtlicher Verband übernimmt das und schickt Dir eine neue Karte.
Verwendete Quellen
- Ministry of Health, Labour and Welfare: Überblick über das Gesundheitssystem für Hochbetagte (Late-Stage Elderly Healthcare System)
- Ministry of Health, Labour and Welfare: Änderung der Eigenanteilssätze am Schalter für Hochbetagte
- Ministry of Health, Labour and Welfare: Pauschale für Geburt und Kinderbetreuung
- Immigration Services Agency of Japan: Status „Designated Activities“ für Digitalnomaden (Versicherungs- und Aufenthaltsvoraussetzungen)
- e-Gov Japan: Durchführungsverordnung zum Gesetz über die Nationale Krankenversicherung (Beitragsobergrenzen)
- Ministry of Health, Labour and Welfare: Umstellung von Papier-Versicherungskarten auf die My-Number-Karte

 English:
 Français:
 Español:

