La lecture de cet article prend environ 38 minutes. Pas le temps pour le moment ? Aucun souci. Envoyez-vous la version sans publicité par e-mail et lisez-la plus tard.
Vous envisagez d’étudier à l’Université de Washington ou dans un autre établissement de la région de Seattle ? Ce guide pratique vous explique l’essentiel sur l’assurance santé étudiante.
Quand j’étais étudiant à l’UW, la santé et l’assurance maladie ne m’occupaient guère l’esprit. Elles comptent pourtant dès qu’on en a besoin.
Dans cet article, je partage donc quelques repères et mon expérience personnelle sur le système de santé et l’assurance. Je me concentre surtout sur l’ISHIP de l’UW, que je connais le mieux, mais je présente aussi d’autres assurances et les formules pour les titulaires d’un OPT. À la fin, je dis un mot des étudiants américains.
Après cette lecture, vous saurez comment fonctionne l’assurance étudiante à Seattle, et sans doute aussi dans la plupart des grandes villes américaines.
Contents
- Points essentiels
- Le système d'assurance
- Le système de santé à Seattle
- Obligation d'assurance santé pour les étudiants internationaux
- Traitement aux urgences
- ISHIP au trimestre ou à l'année : quelle option coûte le moins ?
- Autres options d'assurance
- Comparatif des formules
- Peut-on renoncer à l'ISHIP ?
- Qui peut se dispenser de l'ISHIP de l'UW ?
- Assurance santé pour les étudiants d'autres établissements de Seattle
- Types d'établissements de santé à Seattle
- Que faire en cas de maladie ou de blessure ?
- Soins ambulatoires
- Soins hospitaliers
- Mon expérience avec les prestataires de soins à Seattle
- Et les étudiants américains ?
- Combien coûtent les soins sans assurance ?
- Les termes d'assurance expliqués
- Questions fréquentes
- Avertissement
- Sources citées
Points essentiels
- Les étudiants internationaux de Seattle, en particulier à l’UW, sont inscrits automatiquement à l’ISHIP, une assurance santé complète facturée avec les frais de scolarité.
- L’ISHIP couvre les consultations, les urgences, les médicaments, ainsi que le dentaire et l’optique dans une certaine limite. Pour la plupart des soins, il y a une franchise et une quote-part à votre charge.
- L’ISHIP s’arrête à la fin de la période payée après le diplôme. Les titulaires d’un OPT doivent donc ensuite prendre une assurance privée.
- ISO, Compass et Cigna Healthcare sont les principales alternatives.
- Les étudiants américains passent en général par une assurance privée ou publique et ne peuvent pas s’inscrire à l’ISHIP.
- Seattle compte de nombreux prestataires de santé (hôpitaux, cliniques, cabinets médicaux), et les rendez-vous se prennent souvent des semaines à l’avance.
- Sans assurance, les factures médicales peuvent être extrêmement élevées, même pour un simple bilan.
Le système d’assurance
J’ai écrit cette section pour ceux qui ne connaissent pas le système d’assurance américain. Elle donne un aperçu de son fonctionnement et de ce que cela change pour vous.
Le système d’assurance américain repose largement sur le marché et sur le partage des coûts. Ne comptez donc pas sur la gratuité complète, et c’est vrai aussi à Seattle.
Logiquement, la majorité des Américains sont couverts par leur employeur ou par une assurance privée. Par ailleurs, seuls les citoyens américains et les résidents permanents ont accès aux assurances conformes à l’ACA et aux programmes fédéraux Medicare et Medicaid.
À mon avis, c’est pour cette raison que la plupart des universités, sinon toutes, exigent une assurance santé des étudiants internationaux. Tant que vous êtes assuré ou que vous pouvez payer de votre poche, tout se passe bien.
Comme les étudiants internationaux sont inscrits d’office à un programme d’assurance selon leur établissement, ils sont largement protégés des réalités du système de santé. Certains programmes s’occupent même des démarches administratives.
Le système de santé à Seattle
Le système de santé américain est excessivement complexe et coûteux. Il n’offre ni couverture universelle ni protection sociale complète comme dans d’autres pays.
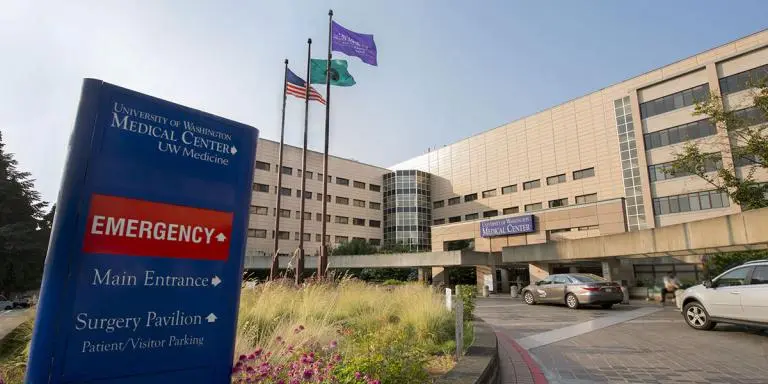
À Seattle, la plupart des hôpitaux sont privés, et il existe beaucoup de petites cliniques et de cabinets médicaux indépendants. Plusieurs grands hôpitaux, comme le University of Washington Medical Center (UWMC) et le Harborview Medical Center, sont gérés par l’UW.
La médecine à Seattle est avancée et de grande qualité. Le service est globalement excellent, mais n’attendez pas de luxe comparé aux pays de tourisme médical comme la Thaïlande ou la Malaisie.
Dans la plupart des hôpitaux, il faut réserver au moins deux semaines à l’avance pour voir un médecin. Certaines cliniques ou certains cabinets proposent des rendez-vous le lendemain, mais ce n’est pas toujours garanti.
Obligation d’assurance santé pour les étudiants internationaux
Aux États-Unis, de nombreuses universités exigent une assurance santé de tous les étudiants internationaux. Les étudiants américains, eux, n’y sont pas tenus.
Concrètement, si vous êtes étudiant international à Seattle, par exemple à l’Université de Washington dans mon cas, l’UW vous inscrit automatiquement à son assurance santé, l’International Student Health Insurance Program, ou ISHIP en abrégé.
L’ISHIP est proposée par LifeWise, et la prime est ajoutée à votre facture de scolarité : inutile de souscrire un contrat au préalable.
Couverture de l’ISHIP de l’UW
L’ISHIP de l’UW est une assurance santé complète qui couvre aussi bien les blessures légères que graves, ainsi que l’optique et le dentaire de façon limitée. Selon le type de soin, il y a toutefois en général une franchise, une participation forfaitaire et une quote-part.
Voici un aperçu général de ce que l’ISHIP prend en charge. Pour lire toutes les clauses en petits caractères, c’est ici. À ma grande surprise, la couverture n’a pas changé par rapport à celle que j’avais il y a quelques années. Elle est donc restée assez stable au fil du temps.
Franchise
Je commence par la franchise, car chaque fois que vous consultez un médecin avec l’ISHIP, vous devez d’abord la régler.
La franchise globale est de 125 USD par trimestre ou de 500 USD par an, et elle est supprimée dans les cliniques du campus.
Selon votre formule, vous devez donc dépenser au moins 125 USD ou 500 USD avant que la quote-part ne s’applique.
Consultations médicales
Lors d’une consultation avec l’ISHIP, il y a la franchise évoquée plus haut, puis une quote-part de 25 % dans le réseau et de 40 % hors réseau. Cela vaut pour les soins ambulatoires comme pour les soins hospitaliers.
Autrement dit, si vous voyez un médecin (en général appelé « family doctor » aux États-Unis) pour des soins de premier recours, par exemple parler de symptômes et obtenir une ordonnance, la règle des 25 % s’applique : une fois la franchise atteinte, vous payez 25 % de la facture totale.
Le même avantage s’applique aux soins de second et de troisième recours, comme la chirurgie, le traitement d’un cancer, les frais d’hospitalisation et d’autres besoins spécialisés, mais pas aux frais d’admission à payer d’avance ni aux participations forfaitaires.
Ainsi, si vous consultez un dermatologue du réseau, vous faites opérer et restez trois jours dans le même hôpital, vous ne payez toujours que 25 % de la facture totale.
Traitement aux urgences
Aux urgences, il y a une participation forfaitaire de 100 USD, puis la franchise et 25 % de quote-part.
Vous devez donc régler 100 USD sur place à la fin du traitement, puis 25 % de la facture totale en plus.
Médicaments sur ordonnance
Chez un prestataire du réseau : 20 USD de participation pour les génériques, 30 USD pour les médicaments de marque, 45 USD pour les médicaments non préférentiels et 50 % de quote-part pour les médicaments spécialisés.
Chez un prestataire hors réseau : vous payez 50 % du coût de toutes les ordonnances.
Mon conseil : n’utilisez pas votre assurance si l’ordonnance coûte moins de 20 USD et qu’il s’agit d’un générique. Sinon, vous risquez de payer 20 USD alors que le prix réel est plus bas.
Je l’ai appris à mes dépens : ma pharmacie avait appliqué automatiquement mon assurance à une ordonnance, et j’ai dû leur demander d’arrêter. En principe, les pharmacies choisissent l’option la moins chère pour vous. Si elles ne le font pas, c’est à vous de le demander.
Prévention
Les bilans de santé, les vaccins et les dépistages sont pris en charge intégralement si vous allez chez des prestataires du réseau et dans les cliniques du campus. Hors réseau, vous payez la totalité vous-même.
Soins dentaires
En général, une assurance santé couvre peu le dentaire et l’optique. Il faut chercher une autre assurance qui les prend en charge spécifiquement.
Pour les blessures dentaires, il y a la franchise globale, puis 25 % de quote-part. Cette prestation ne concerne que les cas médicalement nécessaires, par exemple une dent cassée lors d’un accident.
Pour les soins conservateurs et préventifs, comme les détartrages, les radios dentaires et les implants, la franchise est de 25 USD, puis la quote-part est de 0 %.
Le plafond de remboursement des soins dentaires est de 1 500 USD par an.
Optique
Vous avez droit à un examen de la vue par an avec 0 % de quote-part. Les verres et les montures sont aussi à 0 %, mais cet avantage ne compte pas dans le plafond de frais à votre charge.
Soutien psychologique
Étudiant international, vous êtes loin de chez vous. Il arrive que le mal du pays se fasse sentir, qu’un problème survienne ou que le moral flanche. La plupart des universités américaines ont des centres d’écoute pour vous aider à traverser ces moments.
À l’UW, les étudiants internationaux peuvent s’adresser aux International Student Services (ISS) pour rencontrer un conseiller ou contacter le centre de consultation de l’université. Je pense toutefois que l’ISS doit être votre premier interlocuteur.
Notez qu’une consultation médicale pour des services de santé mentale est généralement gratuite ou prise en charge par l’assurance, dans le réseau comme hors réseau.
Plafond annuel et plafond de frais à charge
Il n’y a pas de plafond annuel, et le plafond de frais à votre charge est de 3 400 USD dans le réseau et de 6 400 USD hors réseau.
Période de couverture
Vous êtes inscrit à l’ISHIP dès que vous vous inscrivez aux cours de chaque trimestre. Si vous avez besoin d’une assurance pendant une période creuse, il faudra donc en trouver une privée ailleurs.
Vous pouvez utiliser l’outil en ligne de LifeWise pour trouver les prestataires du réseau.
Prime et modes de paiement
La prime, c’est-à-dire le coût de l’ISHIP, est de 537 USD par trimestre pour 2026-27.
Lorsque vous réglez vos frais de scolarité chaque trimestre, vous pouvez choisir de payer l’ISHIP par trimestre ou à l’année, ce qui rend le paiement plutôt souple.
Avec l’option annuelle, il faut compter 2 148 USD à l’automne, 1 611 USD en hiver et 1 074 USD au printemps. Personnellement, j’ai choisi l’option annuelle pour ne pas avoir à payer chaque trimestre : c’est plus simple à retenir et à gérer. Certains diront toutefois que le paiement trimestriel facilite le budget.
L’été est normalement une pause. Si vous payez par trimestre, la prime est de 537 USD, et vous devez aussi être inscrit à des cours.
Inconvénient
L’inconvénient de l’ISHIP : la couverture trimestrielle s’arrête dès que vous n’êtes plus inscrit à des cours. Si vous êtes diplômé et en OPT, vous ne pouvez la conserver que jusqu’à la fin de la période déjà payée, puisque la couverture annuelle court jusqu’au 31 août. Il faudra alors chercher et souscrire une autre formule. Dans l’État de Washington, vous pouvez utiliser l’outil Washington Healthplanfinder pour comparer les contrats.
Si votre famille vous accompagne avec un visa F-2, elle peut aussi s’inscrire à l’ISHIP de l’UW, à un tarif un peu plus élevé.
ISHIP au trimestre ou à l’année : quelle option coûte le moins ?
Sur une année complète, elles coûtent la même chose. La formule annuelle pour un étudiant qui s’inscrit à l’automne est de 2 148 USD, soit quatre trimestres à 537 USD, mais elle vous couvre aussi pendant l’été sans cours. (Vérifié en octobre 2026.)
| Option | Prime pour l’étudiant seul | Ce que vous obtenez |
| Trimestrielle | 537 USD par trimestre | Ce trimestre uniquement, et vous devez être inscrit à des cours. |
| Annuelle, choisie à l’automne | 2 148 USD | Du 1er septembre 2026 au 31 août 2027. |
| Annuelle, choisie en hiver | 1 611 USD | Du 4 janvier 2027 au 31 août 2027. |
| Annuelle, choisie au printemps | 1 074 USD | Du 29 mars 2027 au 31 août 2027. |
La couverture annuelle continue de courir que vous vous inscriviez ou non à des cours, que vous obteniez votre diplôme ou que vous rentriez chez vous. C’est important si vous terminez au printemps et commencez l’OPT en été. Pour rester couvert, choisissez l’option annuelle qui court jusqu’à l’été avant la date limite de paiement de la scolarité du printemps.
- Ajouter votre famille : un conjoint ou un enfant compte comme personne à charge. L’étudiant plus une personne à charge coûte 1 094 USD par trimestre ou 4 376 USD pour la formule annuelle d’automne.
- Résilier : il n’y a aucun remboursement une fois la date limite trimestrielle passée. Vous pouvez résilier jusqu’à la date limite de paiement de la scolarité (en général le troisième vendredi du trimestre), ou si vous vous désinscrivez de tous les cours avant cette date.
- Changer de formule : vous pouvez passer du trimestriel à l’annuel à votre prochaine inscription, et les changements sont clos le troisième vendredi du trimestre.
Autres options d’assurance
Maintenant que j’ai présenté l’ISHIP, voyons les autres assurances possibles à Seattle : en complément de l’ISHIP, si vous parvenez à vous en dispenser, ou si vous n’étudiez pas à l’UW.
Il y a plusieurs raisons de prendre une autre assurance.
- L’ISHIP ne vous couvre que lorsque vous êtes inscrit à des cours, donc il vous faut une autre assurance pour rester couvert le reste du temps. Elle est facultative, mais je recommande d’être toujours assuré aux États-Unis, car les soins y sont très chers.
- Et si vous êtes diplômé et en OPT, vous ne pourrez plus vous inscrire à l’ISHIP : il faudra chercher un contrat ailleurs.
Ces assurances sont des alternatives à ce que proposent d’ordinaire les assurances universitaires en matière de souplesse, de couverture et de coût.
Par exemple, ISO et Compass appliquent 20 % de quote-part pour les soins de premier recours, soit 5 % de moins qu’avec l’ISHIP, tandis que Cigna Global est plus souple si vous voulez personnaliser votre contrat ou avez besoin d’une couverture pour voyager à l’international.
Ces assureurs acceptent généralement les cartes de crédit et de débit internationales, donc le paiement ne pose pas de souci. Dans la plupart des cas, vous pouvez aussi payer par virement ou par chèque (un compte bancaire américain facilite les choses).
Leurs formules sont en général ouvertes aux étudiants comme aux non-étudiants. Par exemple, si vous avez fini vos études et êtes maintenant en OPT, ou si vous passez au statut H-1B, vous pouvez toujours les souscrire.
Voyons chacun des principaux assureurs, à la date de novembre 2025 %
En savoir plus : Assurance santé aux États-Unis pour les étrangers : ce qu’il faut savoir
ISO Insurance
ISO Insurance est spécialisée dans l’assurance des étudiants internationaux depuis 1958. Elle a bonne réputation auprès des étudiants et propose des primes abordables.
Sa formule standard (appelée « Compass ») a une prime qui dépend de votre âge et de la durée du contrat, donc demandez un devis à ISO. Son contrat 2025-26 comprend les prestations suivantes :
- Plafond annuel illimité.
- Le montant maximal par blessure ou maladie est de 300 000 USD.
- La franchise annuelle est de 400 USD dans le réseau et de 750 USD hors réseau.
- 20 % de quote-part chez les prestataires du réseau. À noter : ISO formule cela ainsi : « coinsurance in-network 80% of preferred allowance », contrairement à la police ISHIP ci-dessus. Cela signifie que l’assureur paie 80 % et vous les 20 % restants. Le langage de l’assurance peut vite devenir compliqué.
- 40 % de quote-part chez les prestataires hors réseau.
- La participation forfaitaire par consultation varie de 25 à 50 USD.
- Participation forfaitaire aux urgences : 350 USD.
- Participation forfaitaire pour une hospitalisation : 350 USD.
- Les maladies préexistantes sont couvertes au bout de 6 mois.
ISO propose aussi d’excellentes formules pour les titulaires d’un OPT, à partir de 39 USD par mois. Il n’y a pas de paiement mensuel, mais vous pouvez payer tous les trois mois ou une fois par an.
Cigna Healthcare
Cigna Healthcare propose des contrats internationaux qui offrent en pratique une couverture mondiale. Les primes varient, et il faut leur demander un devis. Il faut aussi sélectionner l’option « Including the USA ».
Sa formule Gold a offert les prestations suivantes, mais vérifiez les détails actuels auprès de Cigna :
- Le plafond annuel est de 2 000 000 USD. Il n’est pas illimité, mais suffit largement pour une année à Seattle.
- Chambre individuelle garantie en cas d’hospitalisation.
- Couverture quasi mondiale. Vous pouvez utiliser l’assurance partout dans le monde où le contrat s’applique.
- Prise en charge complète du cancer.
- Traitement aux urgences : jusqu’à 1 000 USD.
- Indemnité d’hospitalisation : 150 USD par nuit, pendant 30 jours au maximum.
- Greffes d’organes : prises en charge intégralement.
- Médecine chinoise : jusqu’à 2 500 USD. C’est intéressant, car la plupart des assureurs américains n’offrent pas ce type de couverture. Si les traitements comme la médecine chinoise ou l’acupuncture vous intéressent, Cigna peut aider à en couvrir le coût.
- Vous choisissez vous-même la franchise, la quote-part et le plafond de frais à charge. Cela influe sur la prime.
Cigna sait se montrer souple et généreuse en matière de couverture. Dans l’ensemble, c’est l’un des meilleurs assureurs internationaux et l’un des plus complets pour les expatriés, y compris les étudiants internationaux.
En savoir plus : Cigna Healthcare pour les expatriés aux États-Unis : faut-il la prendre ?
Compass Student Insurance
Compass Student propose une assurance santé aux étudiants internationaux, aux titulaires d’un visa J et aux titulaires d’un OPT. L’entreprise existe depuis 20 ans et jouit d’une bonne réputation.
Ses formules sont souples et s’adaptent à tous les budgets. Les prix dépendent de votre âge et de la formule, donc demandez un devis pour connaître les tarifs actuels.
Prenons ici sa formule « OPT Enhanced » (à partir de 79 USD par mois lors de ma vérification) pour voir en quoi elle diffère des formules classiques :
- Le plafond annuel est illimité.
- Montant maximal par blessure ou maladie : 500 000 USD.
- Franchise totale : 250 USD.
- Participation forfaitaire aux urgences : 350 USD.
- Participation pour tous les types de consultations : forfait de 30 USD.
- 20 % de quote-part chez les prestataires du réseau.
- Maladies préexistantes : couvertes au bout de 12 mois.
Comparatif des formules
Voici un tableau comparatif de toutes les assurances citées :
| Formule | Coût habituel | Franchise habituelle | Quote-part dans le réseau | Idéale pour |
| UW ISHIP (LifeWise) | 537 USD/trimestre 2 148 USD/an (automne) | 125 USD/trimestre 500 USD/an | 25 % | Automatique pour les étudiants internationaux de l’UW. Tarifs standard et corrects. |
| ISO Compass | Selon l’âge (demandez un devis) | 400 USD/an | 20 % | Abordable pour la plupart des étudiants internationaux. Couverture standard. |
| Compass OPT Enhanced | À partir de 79 USD/mois | 250 USD/an | 20 % | Adaptée aux titulaires d’un OPT. Couverture standard. |
| Cigna Global | En général plus élevé que les autres assurances. | Personnalisable | Personnalisable | Très souple et idéale pour une couverture complète. |
Peut-on renoncer à l’ISHIP ?
Vous pouvez demander à l’université de vous dispenser de l’ISHIP, mais il faudra sans doute justifier votre demande, et dans la plupart des cas, je pense que ce n’est pas possible. En revanche, souscrire une autre assurance en plus de l’ISHIP est tout à fait envisageable.
Qui peut se dispenser de l’ISHIP de l’UW ?
Seuls certains étudiants internationaux peuvent se dispenser de l’ISHIP, et il faut pour cela une couverture américaine équivalente. L’UW accepte les demandes de dispense de ces catégories. (Vérifié en octobre 2026.)
- Étudiants en échange ou en visite, venus dans le cadre d’un échange officiel organisé par un département de l’UW ou par UW Study Abroad.
- Étudiants financés par un gouvernement, le leur ou celui des États-Unis.
- Étudiants couverts par le contrat américain d’un proche, via l’employeur américain d’un parent, d’un conjoint ou d’un partenaire.
- Étudiants qui travaillent aux États-Unis et bénéficient d’une assurance santé par leur propre employeur.
- Étudiants qui étudient à distance depuis l’étranger tout en étant inscrits à l’UW.
Les assistants de recherche et d’enseignement de troisième cycle peuvent relever à la place du Graduate Appointee Insurance Plan (GAIP) de l’UW. Si vous êtes au GAIP, vous n’avez besoin ni de l’ISHIP ni d’un formulaire de dispense.
Votre autre assurance doit respecter la couverture minimale de l’UW. Les montants dépendent de votre visa.
| Exigence | Étudiants F-1 | Étudiants J-1 |
| Prestations médicales | 200 000 USD par affection et par année d’assurance | 100 000 USD par accident ou maladie |
| Franchise | Aucun plafond indiqué | 500 USD maximum par accident ou maladie |
| Évacuation médicale vers le pays d’origine | 10 000 USD | 50 000 USD |
| Rapatriement de la dépouille | 7 500 USD | 25 000 USD |
Inscrivez-vous d’abord aux cours, puis déposez la demande de dispense avant la date limite de paiement. C’est l’inscription qui vous affilie à l’ISHIP. Vous envoyez ensuite la demande de dispense en ligne avant 13 h le troisième vendredi du trimestre, et l’UW n’accorde aucun délai supplémentaire. Si la dispense est acceptée, la prime disparaît de votre relevé de scolarité, ou elle vous est remboursée si vous l’aviez déjà payée.
Assurance santé pour les étudiants d’autres établissements de Seattle
D’autres établissements proposent aussi une assurance à leurs étudiants, avec des contrats et des règles différents. La Seattle University, par exemple, passe par Aetna, tandis que la Seattle Pacific University et les Seattle Colleges utilisent LewerMark (qui s’appuie à son tour sur le réseau d’Aetna).
Types d’établissements de santé à Seattle
Seattle compte toutes sortes d’établissements de santé. Passons en revue les principaux types que l’on y trouve.
Hôpitaux
Les hôpitaux assurent les soins hospitaliers et ambulatoires. Ils disposent généralement de chambres individuelles pour les patients hospitalisés et offrent des services médicaux complets.
Les hôpitaux sont ouverts 24 h/24 et 7 j/7. Les frais médicaux y sont généralement élevés, et beaucoup se concentrent à Capitol Hill/First Hill et dans le centre-ville.
J’allais souvent à l’Optum Madison Center pendant mes études à Seattle. Mais le service s’est dégradé et mon médecin est parti. J’ai donc cessé d’aller à l’hôpital, tout en gardant mon ordonnance active, si bien que j’ai simplement continué à retirer mes médicaments.
Voici quelques hôpitaux réputés de Seattle :
UW Medical Center – Montlake : situé en face du campus principal, de l’autre côté de NE Pacific St. L’UWMC est l’un des hôpitaux les plus avancés de Seattle et de l’État de Washington. Il est régulièrement classé premier hôpital de l’État de Washington et peut traiter des cas complexes. Bien que l’UWMC soit rattaché à l’UW, il facture comme n’importe quel autre hôpital américain.
Harborview Medical Center : sur la 9th Ave, à First Hill. Cet hôpital est géré par UW Medicine. Il abrite l’un des centres de traitement des grands brûlés et des unités de traumatologie les plus avancés des États-Unis. Harborview excelle surtout dans les blessures liées à des accidents et dans les urgences.
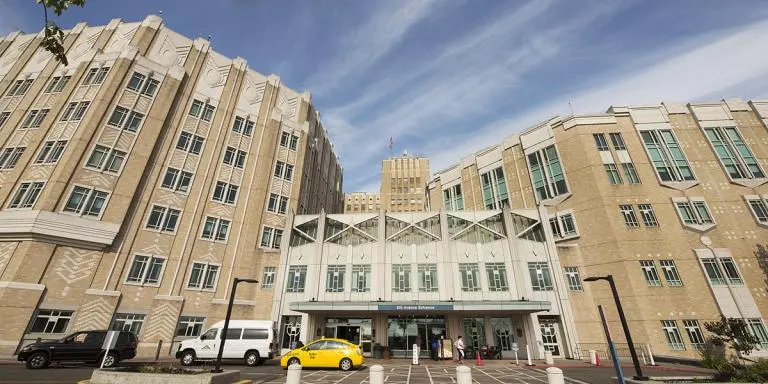
Kaiser Permanente Capitol Hill Medical Center : Kaiser a une solide réputation de qualité à Seattle. Le site compte plusieurs bâtiments complexes et assure des soins urgents 24 h/24 (sans service d’urgences). Il est doté d’une technologie de pointe et s’occupe surtout de patients ambulatoires non critiques qui ont besoin d’un suivi de longue durée.
D’autres hôpitaux méritent aussi d’être mentionnés :
- Virginia Mason Medical Center : un hôpital universitaire et généraliste de pointe, à First Hill. C’est l’un des meilleurs de Seattle.
- Swedish Medical Center First Hill Campus : un immense hôpital généraliste avec de très nombreuses chambres. D’autres campus se trouvent à Ballard et dans le Central District.
- Overlake Medical Center : à Bellevue, avec des bâtiments plus récents.
Cliniques
Aux États-Unis, les cliniques sont plus petites que les hôpitaux et assurent surtout des soins ambulatoires, comme les bilans et le traitement des maladies bénignes. Elles sont généralement plus abordables que les hôpitaux et travaillent pendant les heures de bureau. Il faut prendre rendez-vous, mais certaines acceptent aussi les patients sans rendez-vous. Seattle compte de nombreuses cliniques.
Personnellement, je vais plus souvent en clinique que dans les autres types d’établissements. Aux États-Unis, on se dit souvent : « si ce n’est pas trop grave, va en clinique ou attends que ça passe », car les hôpitaux peuvent coûter très cher.
Voici une courte liste de cliniques :
- Husky Health Center : clinique du campus pour les étudiants de l’UW. C’est là que la plupart d’entre eux vont pour la prévention et les maladies bénignes. J’y ai fait un vaccin contre la grippe une fois. D’anciens étudiants rapportent systématiquement des rendez-vous dans la semaine, voire le lendemain, au Husky Health, contre 2 à 4 semaines d’attente en général dans les cliniques hors campus ou les hôpitaux, ce qui en fait le premier réflexe le plus pratique pour les soins non urgents.
- Seattle Health Center : clinique du campus pour les étudiants de la SU.
- One Medical Primary Care Clinic : plusieurs sites dans le centre-ville et un à Capitol Hill.
- Concentra Urgent Care : dans la zone industrielle de Sodo.
Cabinets médicaux
Les cabinets médicaux appartiennent à des médecins qui les exploitent. Ils sont généralement aussi grands que les cliniques, voire plus petits, et proposent des soins ambulatoires similaires. Ils coûtent en général moins cher que les hôpitaux. Beaucoup se concentrent aussi sur un domaine de soins précis.
Je n’ai pas encore eu l’occasion d’aller dans un cabinet médical, mais je pense que c’est plus personnel, puisqu’on voit régulièrement le même médecin.
Que faire en cas de maladie ou de blessure ?
Avant de pouvoir utiliser votre assurance, il faut d’abord récupérer votre carte d’assuré.
Après avoir payé l’ISHIP de l’UW ou toute autre assurance, vous recevez un e-mail de l’assureur avec des pièces jointes : carte d’assuré, lettre de confirmation, reçu, contrat, mode d’emploi pour créer votre compte, etc.
Pour l’ISHIP, vous recevez aussi une carte LifeWise physique par courrier, à l’adresse que vous avez indiquée.
Tomber malade ou se blesser en tant qu’étudiant international peut être déstabilisant, mais ne vous inquiétez pas : des personnes sont là pour vous aider. Comme évoqué plus haut, prévenez d’abord le bureau des services aux étudiants internationaux de ce qui s’est passé.
Gardez toujours votre carte d’assuré sur vous. Si votre assureur ne vous en fournit pas de physique, vous pouvez imprimer celle de l’e-mail reçu ou simplement la présenter depuis votre compte en ligne.
Voici comment se faire soigner dans un hôpital avec votre assurance :
Soins ambulatoires
Rien de compliqué. Imaginons que vous alliez faire un bilan de santé. Vous n’avez pas besoin de passer la nuit à l’hôpital, et la visite dure environ 1 à 2 heures. Voici à peu près comment cela se passe :
- Commencez par prendre rendez-vous avec l’hôpital où vous comptez aller, en ligne ou par téléphone. Prévoyez de réserver au moins deux semaines à un mois à l’avance.
- En ligne, la plupart des hôpitaux demandent de remplir un formulaire, de décrire votre maladie ou votre blessure et d’indiquer vos informations d’assurance. Par téléphone, ils vous demanderont aussi vos coordonnées d’assurance.
- Vous pouvez choisir votre médecin. Toutefois, si l’attente est longue, la plupart des hôpitaux en désigneront probablement un pour vous.
- Le jour du rendez-vous, apportez une pièce d’identité avec photo (passeport ou permis de conduire) et votre carte d’assuré. Prenez aussi de l’argent liquide ou une carte de crédit ou de débit si une participation forfaitaire est exigée.
- Rendez-vous à l’accueil du service qui vous est attribué et remettez votre pièce d’identité et votre carte d’assuré. On vous les rendra et on vous demandera d’attendre le médecin.
- Une infirmière vous appelle et vous conduit dans une salle d’examen. Elle contrôle votre état de santé et passe en revue vos antécédents médicaux.
- Le médecin entre et discute avec vous de votre santé, de vos symptômes, de votre blessure, etc. Vous faites une prise de sang et d’autres analyses. On vous demande ensuite de fixer les rendez-vous de suivi nécessaires.
- Présentez votre reçu à la caisse et réglez la participation forfaitaire éventuelle.
- La facture médicale totale est envoyée à votre adresse postale une fois la prise en charge de l’assurance appliquée. Parfois, la facture arrive sans que l’assurance soit déduite ; dans ce cas, vous devez déposer une demande de remboursement auprès de votre assureur.
Les soins de jour et les consultations de spécialistes, comme une opération ou le traitement de brûlures légères, demandent généralement plus de temps, souvent de 2 heures à une demi-journée, puis vous rentrez chez vous.
Soins hospitaliers
Imaginons que vous alliez à un bilan et que, pour une raison ou une autre, le médecin veuille vous garder quelques nuits à l’hôpital. Voici ce qui se passe :
- Tout se déroule comme dans l’exemple ambulatoire jusqu’à ce que le médecin vous annonce que vous devez passer la nuit à l’hôpital.
- L’hôpital vous demande alors un acompte, que vous devrez probablement avancer de votre poche. Vous le versez, et vous êtes admis.
- La durée du séjour dépend de votre état. S’il est grave, vous resterez probablement plus de 5 jours, et parfois plusieurs mois.
- Si votre état est stable, le médecin vous fait sortir et vous pouvez simplement rentrer chez vous (en réglant toutefois les participations forfaitaires).
- L’hôpital envoie la facture à votre assureur, qui applique sa prise en charge. Ensuite, la facture totale vous est adressée.
- En cas de décès, certaines assurances santé couvrent le rapatriement de votre dépouille. Si vous avez aussi une assurance vie, elle versera un capital à votre famille.
Aux urgences, on vous demande en général vos informations après le traitement. Si un ami vous accompagne, on peut aussi les lui demander.
Mon expérience avec les prestataires de soins à Seattle
Je raconte ici mon expérience avec les prestataires de soins de Seattle et montre comment l’ISHIP de l’UW aurait couvert le coût total :
J’ai appelé l’Optum Madison Center pour réserver un bilan de santé et une consultation chez un médecin de famille. J’ai donné mes informations personnelles et mes coordonnées d’assurance.
Le jour du rendez-vous, je suis entré et j’ai pris l’ascenseur jusqu’à la médecine générale, où j’ai présenté ma pièce d’identité avec photo et ma carte d’assuré. J’ai attendu environ 25 minutes avant de voir le médecin. J’ai parlé de mes symptômes avec lui, fait une prise de sang et d’autres analyses, et il m’a prescrit un médicament.
En rentrant, je me suis arrêté à la pharmacie pour retirer mon ordonnance (les hôpitaux désignent en général la pharmacie la plus proche de chez vous, mais vous pouvez en choisir une autre la fois suivante).
Le coût de l’ordonnance était en fait inférieur à la participation prévue, et je n’ai donc payé que 2,00 USD.
La facture initiale était de 450 USD, soit plus que la franchise de 400 USD, et j’ai donc pu bénéficier d’une quote-part de 25 %. Au final, je n’ai payé que 105 USD.
Et les étudiants américains ?
Les étudiants américains n’ont généralement pas l’obligation de s’assurer, car ils disposent souvent déjà d’une couverture publique ou privée.
Si vous êtes étudiant américain, vous ne pouvez pas vous inscrire à l’ISHIP de l’UW. Certaines universités permettent toutefois aux étudiants américains de souscrire une assurance facultative proposée par l’établissement. Tout dépend donc de l’université que vous fréquentez.
Vous pouvez utiliser le Washington Healthplanfinder pour trouver l’assurance qui correspond à votre mode de vie.
Voici quelques assurances intéressantes pour les étudiants américains :
- Aetna : des formules complètes ainsi que des formules dentaires.
- Community Health Plan of Washington : l’assurance publique de référence de l’État de Washington. Elle compte des prestataires du réseau dans tout l’État.
- Ambetter Cascade : des primes basses avec un réseau que vous pouvez choisir.
- Kaiser Permanente insurance : une assurance haut de gamme dotée d’une technologie de pointe pour une coordination intégrée. Vous devrez recourir à leurs prestataires internes (c’est-à-dire les hôpitaux et cliniques Kaiser).
- LifeWise : oui, LifeWise propose aussi des formules pour les résidents.
Combien coûtent les soins sans assurance ?
Sans assurance, les frais médicaux peuvent être très élevés. D’après mon expérience, un bilan de santé général à l’Optum Madison Center m’a coûté environ 420 USD. Une simple jambe cassée, un séjour à l’hôpital ou un passage aux urgences peut facilement coûter des milliers de dollars, voire davantage, si vous n’êtes pas assuré.
Les termes d’assurance expliqués
J’explique ici les termes d’assurance un peu flous que vous croiserez probablement :
Health insurance (assurance santé) : une assurance qui couvre les pertes ou événements liés à la santé. Elle n’inclut pas l’« assurance vie », qui verse des prestations en cas de décès.
Premium (prime) : la somme que vous versez à l’assureur chaque trimestre ou chaque année. À l’UW, la prime d’assurance est ajoutée à votre facture de scolarité.
Policy (contrat) : le contrat écrit entre vous et votre assureur.
Copay (participation forfaitaire) : vous payez un montant fixe pour des services médicaux comme les consultations, les ordonnances ou les soins urgents, et votre assurance règle le reste.
Claim (demande de remboursement) : la demande que vous adressez à votre assureur pour être indemnisé après une perte ou un événement couvert. Une fois la demande déposée, l’assureur l’examine pour décider si votre blessure ou votre maladie est couverte par le contrat. Une demande se fait généralement par e-mail ou par téléphone.
Denial of claims (refus de prise en charge) : cela peut arriver lorsque votre cas n’est pas couvert par le contrat.
Deductible (franchise) : la somme totale que vous devez dépenser chaque trimestre ou chaque année avant que votre assureur ne commence à partager les coûts par la quote-part.
Par exemple, si votre contrat prévoit une franchise de 500 USD et que la facture totale d’un bilan dépasse 500 USD, vous pouvez déposer une demande de remboursement.
Si la facture totale est de 420 USD, vous la payez vous-même, et il vous restera 80 USD de franchise à régler pour ce trimestre ou cette année. Une fois la franchise entièrement payée, la quote-part s’applique.
Coinsurance (quote-part) : vous payez un pourcentage une fois la franchise atteinte.
Par exemple, si votre contrat indique 10 % de quote-part, vous payez 10 % et votre assureur règle les 90 % restants.
Il existe aussi une quote-part de 0 %, qui signifie que vous n’avez rien à payer. Cet avantage ne compte généralement pas dans la franchise.
Si le chiffre dépasse 50 %, il désigne en général la part de l’assureur. Par exemple, « coinsurance in-network: 80% » signifie d’ordinaire que l’assureur paie 80 % et vous 20 %.
Le plus sûr pour s’y retrouver est de consulter le résumé des prestations ou de poser directement la question.
Out-of-pocket limit (plafond de frais à charge) : le montant maximal que vous devez dépenser avant que l’assurance ne paie 100 % de tous les frais couverts.
Annual maximum (plafond annuel) : le montant maximal que l’assurance prend en charge par an (ou par trimestre).
Insured (assuré) : le titulaire du contrat. Vous, en l’occurrence.
Insurer (assureur) : la compagnie d’assurance.
Network (réseau) : votre assureur classe les hôpitaux et cliniques dans le réseau ou hors réseau. Il a des contrats avec les prestataires du réseau, donc les consulter vous coûte le moins. Les prestataires hors réseau coûtent généralement plus cher.
Preferred drugs (médicaments préférentiels) : les médicaments que votre assureur privilégie, et qui coûtent donc moins cher.
Les termes d’assurance sont souvent flous et rédigés dans un langage technique : lisez donc attentivement votre contrat pour savoir ce qui est couvert et ce qui ne l’est pas.
Questions fréquentes
L’assurance santé est-elle obligatoire pour les étudiants internationaux de l’UW ?
Oui. Tous les étudiants internationaux F-1 et J-1 doivent s’inscrire à l’ISHIP chaque trimestre où ils étudient à l’UW, sauf s’ils ont droit à une dispense. Les étudiants J-1 sont en outre soumis à une règle fédérale américaine qui impose une assurance maladie et accident pour toute la durée du programme. (Vérifié en octobre 2026.)
Mon conjoint et mes enfants peuvent-ils rejoindre mon contrat ISHIP ?
Oui. L’ISHIP considère un conjoint et/ou un enfant comme des personnes à charge. L’étudiant plus une personne à charge coûte 1 094 USD par trimestre en 2026-27, l’étudiant plus deux 1 651 USD, et l’étudiant plus trois 2 208 USD. (Vérifié en octobre 2026.)
L’ISHIP me couvre-t-elle hors des États-Unis ?
Les soins d’urgence sont couverts dans le monde entier. Vous réglez la facture vous-même à l’étranger, puis vous envoyez à LifeWise un reçu détaillé et un formulaire de demande de remboursement médical une fois de retour à Seattle. Le contrat comprend aussi l’évacuation médicale d’urgence jusqu’à 150 000 USD sur toute la vie.
Une thérapie est-elle couverte par l’ISHIP ?
Oui. LifeWise s’associe à Talkspace pour des séances de thérapie par vidéo et par message, gratuites pour les membres de l’ISHIP. Vous vous inscrivez avec votre carte ISHIP sur la page Talkspace du site étudiant de LifeWise.
Où échapper à la franchise de l’ISHIP ?
Dans les cliniques du campus, la franchise est supprimée. Sur le campus de Seattle, il s’agit du Husky Health Center et de la UW Neighborhood Ravenna Clinic. Les étudiants de Bothell et de Tacoma ont des cliniques partenaires près de leur campus.
Avertissement
Sachez que j’ai rédigé cet article d’après mon expérience d’ancien étudiant de l’Université de Washington. Il ne remplace pas un conseil professionnel. Pour toute question, je vous recommande de contacter un assureur afin d’en savoir plus.
Sources citées
- UW ISHIP, Insurance Program : primes trimestrielles et annuelles 2026-27, dates de couverture, personnes à charge, changements et résiliation.
- UW ISHIP, Insurance Waiver : conditions de dispense, couverture minimale F-1 et J-1, échéance et démarche.
- UW ISHIP, FAQs : inscription obligatoire, couverture hors des États-Unis, formule annuelle après le diplôme, Talkspace.
- LifeWise, 2026-27 ISHIP benefit booklet : franchise, quote-part, participations forfaitaires, plafond de frais à charge, cliniques du campus, prestation d’évacuation.
 English:
 Deutsch:
 Español: