Dieser Artikel benötigt etwa 30 Minuten Lesezeit. Gerade keine Zeit? Kein Problem. Schicken Sie sich die werbefreie Version per E-Mail und lesen Sie sie später.
Planst Du, an der University of Washington oder einer anderen Hochschule im Raum Seattle zu studieren? Dieser praktische Leitfaden erklärt Dir, was Du über die Krankenversicherung für Studierende wissen musst.
Als ehemaliger UW-Student habe ich mir über Gesundheitsversorgung und Krankenversicherung lange kaum Gedanken gemacht. Wichtig werden sie aber genau dann, wenn man sie braucht.
In diesem Artikel teile ich deshalb einige Einblicke und persönliche Erfahrungen rund um Gesundheitsversorgung und Krankenversicherung. Im Mittelpunkt steht die UW ISHIP, weil ich diese Versicherung am besten kenne. Ich gehe aber auch auf andere Versicherungsmöglichkeiten und auf Tarife für OPT-Inhaber ein. Am Ende sage ich noch ein paar Worte zu einheimischen Studierenden.
Nach der Lektüre weißt Du, wie das Versicherungssystem für Studierende in Seattle funktioniert, und vermutlich auch in anderen großen US-Städten.
Contents
- Das Wichtigste in Kürze
- Das Versicherungssystem
- Das Gesundheitssystem in Seattle
- Krankenversicherungspflicht für internationale Studierende
- Notfallbehandlung
- ISHIP quartalsweise oder jährlich: Was ist günstiger?
- Weitere Versicherungsmöglichkeiten
- Tarifvergleich
- Kann man aus der ISHIP aussteigen?
- Wer kann die UW ISHIP abwählen?
- Krankenversicherung für Studierende anderer Hochschulen in Seattle
- Arten von Gesundheitseinrichtungen in Seattle
- Was tun bei Krankheit oder Verletzung?
- Ambulante Behandlung
- Stationäre Behandlung
- Meine Erfahrung mit medizinischen Anbietern in Seattle
- Und einheimische Studierende?
- Wie hoch sind die Kosten ohne Versicherung?
- Versicherungsbegriffe erklärt
- Häufig gestellte Fragen
- Haftungsausschluss
- Verwendete Quellen
Das Wichtigste in Kürze
- Internationale Studierende in Seattle, besonders an der UW, werden automatisch in die ISHIP aufgenommen, eine umfassende Krankenversicherung, die mit den Studiengebühren abgerechnet wird.
- Die ISHIP deckt Arztbesuche, Notfallversorgung, Medikamente sowie Zahn- und Sehleistungen in begrenztem Umfang ab. Für die meisten Leistungen gelten eine Selbstbeteiligung und ein prozentualer Eigenanteil.
- Die ISHIP endet mit Ablauf des bezahlten Zeitraums nach dem Abschluss. Wer danach auf OPT ist, braucht eine private Versicherung.
- ISO, Compass und Cigna Healthcare sind die wichtigsten Alternativen.
- Einheimische Studierende sind meist privat oder über staatliche Programme versichert und können nicht in die ISHIP eintreten.
- Seattle hat viele Gesundheitsanbieter, darunter Krankenhäuser, Kliniken und Arztpraxen. Termine bucht man oft Wochen im Voraus.
- Ohne Versicherung können medizinische Rechnungen extrem hoch ausfallen, schon bei einfachen Untersuchungen.
Das Versicherungssystem
Diesen Abschnitt habe ich für alle geschrieben, die das US-Versicherungssystem nicht kennen. Er gibt Dir einen Überblick, wie es funktioniert und was es für Dich bedeutet.
Das US-Versicherungssystem ist weitgehend marktwirtschaftlich organisiert und beruht auf Kostenbeteiligung. Erwarte also nicht, dass irgendetwas komplett kostenlos ist. In Seattle ist das nicht anders.
Die meisten Amerikaner sind logischerweise über ihren Arbeitgeber oder privat versichert. Außerdem haben nur US-Bürger und Inhaber einer Green Card Zugang zu ACA-konformen Versicherungen und zu den staatlichen Programmen Medicare und Medicaid.
Meiner Meinung nach ist das der Grund, warum die meisten, wenn nicht alle Universitäten von internationalen Studierenden eine Krankenversicherung verlangen. Solange Du versichert bist oder selbst zahlen kannst, ist alles in Ordnung.
Da internationale Studierende je nach Hochschule automatisch in ein Versicherungsprogramm aufgenommen werden, bekommen sie von der Realität des Gesundheitssystems kaum etwas mit. Manche Programme erledigen sogar den Papierkram.
Das Gesundheitssystem in Seattle
Das US-Gesundheitssystem ist übermäßig kompliziert und teuer. Eine allgemeine Absicherung oder ein umfassendes Sozialsystem wie in anderen Ländern gibt es nicht.
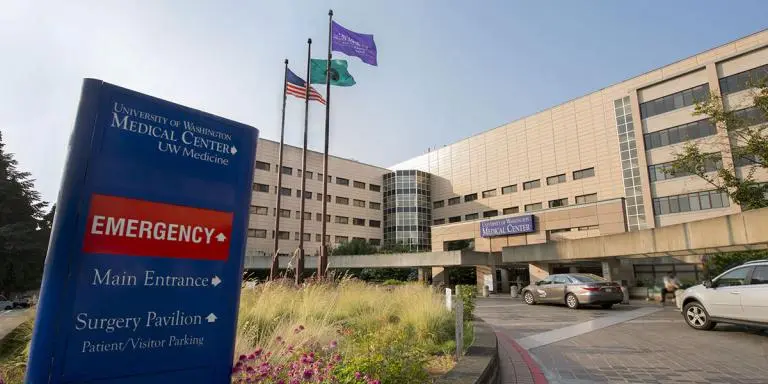
In Seattle sind die meisten Krankenhäuser privat, dazu kommen viele kleine, unabhängige Kliniken und Arztpraxen. Mehrere große Krankenhäuser, etwa das University of Washington Medical Center (UWMC) und das Harborview Medical Center, werden von der UW betrieben.
Die medizinische Versorgung in Seattle ist fortschrittlich und hochwertig. Der Service insgesamt ist gut, aber Luxus wie in Ländern des Medizintourismus, etwa Thailand oder Malaysia, solltest Du nicht erwarten.
In den meisten Krankenhäusern brauchst Du mindestens zwei Wochen Vorlauf, um einen Arzttermin zu bekommen. Manche Kliniken und Arztpraxen bieten Termine am nächsten Tag an, garantiert ist das aber nicht.
Krankenversicherungspflicht für internationale Studierende
In den USA verlangen viele Universitäten von allen internationalen Studierenden eine Krankenversicherung. Einheimische Studierende müssen dagegen nicht versichert sein.
Wenn Du also als internationaler Student in Seattle studierst, in meinem Fall an der University of Washington, meldet die UW Dich automatisch bei ihrer Krankenversicherung an, dem International Student Health Insurance Program, kurz ISHIP.
Die ISHIP wird von LifeWise angeboten, und die Prämie wird auf Deine Studiengebührenrechnung gesetzt. Du musst Dich also vorher nicht selbst um einen Tarif kümmern.
Leistungen der UW ISHIP
Die UW ISHIP ist eine umfassende Krankenversicherung, die von kleinen bis zu schweren Verletzungen alles abdeckt, dazu Sehhilfen und Zahnbehandlungen in begrenztem Umfang. Je nach Behandlung fallen aber in der Regel Selbstbeteiligung, Zuzahlung und prozentualer Eigenanteil an.
Im Folgenden gebe ich Dir einen groben Überblick darüber, was die ISHIP abdeckt. Wer das Kleingedruckte komplett lesen möchte, findet es hier. Zu meiner Überraschung sind die Leistungen gegenüber meiner Studienzeit vor ein paar Jahren unverändert geblieben. Sie waren über die Jahre also ziemlich konstant.
Selbstbeteiligung
Die Selbstbeteiligung erwähne ich zuerst, denn bei jedem Arztbesuch mit der ISHIP musst Du zunächst diese Selbstbeteiligung bezahlen.
Es gilt eine allgemeine Selbstbeteiligung von 106 € (125 US$) pro Quartal oder 425 € (500 US$) pro Jahr. In den Campus-Kliniken entfällt sie.
Je nach Tarif musst Du also mindestens 106 € oder 425 € selbst tragen, bevor der prozentuale Eigenanteil greift.
Arztbesuche
Bei einem Arztbesuch mit der ISHIP zahlst Du zuerst die erwähnte Selbstbeteiligung, danach 25 % Eigenanteil bei Ärzten im Netzwerk und 40 % bei Ärzten außerhalb des Netzwerks. Das gilt für ambulante und stationäre Behandlungen.
Konkret heißt das: Gehst Du zu einem Arzt (in den USA meist „Family Doctor“ genannt) für die Grundversorgung, etwa um Symptome zu besprechen und ein Rezept zu bekommen, fällt das unter die 25-%-Regel. Sobald Deine Selbstbeteiligung erreicht ist, übernimmst Du also 25 % der Gesamtrechnung.
Dieselbe Regel gilt für die fachärztliche und die spezialisierte Versorgung, etwa Operationen, Krebsbehandlungen, Krankenhausaufenthalte und andere besondere medizinische Bedürfnisse. Ausgenommen sind Dinge wie Aufnahmegebühren, die vorab fällig werden, oder Zuzahlungen.
Gehst Du also zu einem Hautarzt im Netzwerk, lässt Dich operieren und bleibst drei Tage im selben Krankenhaus, zahlst Du trotzdem nur 25 % der Gesamtrechnung.
Notfallbehandlung
Für eine Notfallbehandlung fallen 85 € (100 US$) Zuzahlung an, dazu die Selbstbeteiligung und 25 % Eigenanteil.
Das heißt: Nach der Behandlung in der Notaufnahme sollst Du sofort 85 € zahlen, und zusätzlich 25 % der Gesamtrechnung.
Medikamente
Bei Anbietern im Netzwerk: 17 € Zuzahlung für Generika, 25,50 € für Markenmedikamente, 38 € für nicht bevorzugte Medikamente und 50 % Eigenanteil für Spezialmedikamente.
Bei Anbietern außerhalb des Netzwerks: Du zahlst bei allen Rezepten 50 % der Kosten.
Mein Rat: Nutze Deine Versicherung nicht, wenn das Rezept weniger als 17 € kostet und es sich um ein Generikum handelt. Sonst zahlst Du womöglich 17 €, obwohl der tatsächliche Preis niedriger wäre.
Das musste ich selbst einmal auf die harte Tour lernen: Meine Apotheke hatte die Versicherung automatisch auf ein Rezept angewendet, und ich musste sie bitten, das zu lassen. Normalerweise wählen Apotheken die günstigste Variante für Dich. Tun sie es nicht, musst Du nachfragen.
Vorsorge
Gesundheitschecks, Impfungen und Früherkennungsuntersuchungen sind vollständig abgedeckt, wenn Du zu Anbietern im Netzwerk oder in die Kliniken auf dem Campus gehst. Außerhalb des Netzwerks zahlst Du die vollen Kosten selbst.
Zahnbehandlung
Krankenversicherungen decken Zahn- und Sehleistungen normalerweise nur begrenzt ab. Dafür brauchst Du eine separate Versicherung.
Bei Zahnverletzungen gilt zunächst die allgemeine Selbstbeteiligung, danach 25 % Eigenanteil. Das gilt nur für medizinisch notwendige Fälle, etwa wenn Dir bei einem Unfall ein Zahn ausgeschlagen wird.
Für Zahnerhaltung und Prophylaxe, etwa Zahnreinigung, Zahnröntgen und Implantate, beträgt die Selbstbeteiligung 21 € (25 US$), danach 0 % Eigenanteil.
Die Versicherung zahlt für Zahnbehandlungen höchstens 1.275 € (1.500 US$) pro Jahr.
Sehleistungen
Einmal im Jahr ist eine Augenuntersuchung mit 0 % Eigenanteil möglich. Auch Gläser und Fassungen gibt es mit 0 % Eigenanteil, allerdings zählt diese Leistung nicht zur Höchstgrenze der Eigenbeteiligung.
Psychologische Beratung
Als internationaler Student bist Du weit weg von zu Hause. Manchmal kommt Heimweh auf, es gibt Ärger, oder die Psyche macht Probleme. Die meisten Universitäten in den USA haben Beratungsstellen, die Dir dabei helfen.
An der UW kannst Du Dich an den International Student Services (ISS) wenden und einen Termin mit einem der Berater vereinbaren oder die Beratungsstelle der Universität kontaktieren. Erste Anlaufstelle sollte meiner Meinung nach aber der ISS sein.
Ein Arztbesuch für psychische Gesundheitsleistungen ist übrigens meist kostenlos oder von der Versicherung gedeckt, innerhalb wie außerhalb des Netzwerks.
Jahreshöchstleistung und Höchstgrenze der Eigenbeteiligung
Eine Jahreshöchstleistung gibt es nicht. Die Höchstgrenze der Eigenbeteiligung liegt bei 2.890 € (3.400 US$) im Netzwerk und 5.440 € (6.400 US$) außerhalb des Netzwerks.
Versicherungszeitraum
Du wirst in die ISHIP aufgenommen, sobald Du Dich in jedem Quartal für Kurse anmeldest. Brauchst Du in einer Lücke zwischen den Quartalen Versicherungsschutz, musst Du Dir anderswo eine private Versicherung suchen.
Mit dem Online-Tool von LifeWise findest Du Anbieter im Netzwerk.
Prämie und Zahlungsmöglichkeiten
Die Prämie, also der Preis der ISHIP, beträgt 2026/27 456 € (537 US$) pro Quartal.
Beim Bezahlen der Studiengebühren kannst Du wählen, ob Du die ISHIP quartalsweise oder jährlich zahlst. Der Zahlungsplan ist also ziemlich flexibel.
Bei der Jahreszahlung sind es 1.826 € (2.148 US$) im Herbst, 1.369 € (1.611 US$) im Winter und 913 € (1.074 US$) im Frühling. Ich selbst habe die Jahreszahlung gewählt, weil ich mich dann nicht jedes Quartal darum kümmern musste. Das ist einfacher zu merken und zu verwalten. Manche halten die quartalsweise Zahlung allerdings für besser planbar.
Der Sommer ist normalerweise vorlesungsfrei. Bei quartalsweiser Zahlung beträgt die Prämie dann 456 € (537 US$), und Du musst ebenfalls für Kurse angemeldet sein.
Nachteil
Der Nachteil der ISHIP: Die quartalsweise Absicherung endet, sobald Du nicht mehr für Kurse angemeldet bist. Hast Du Deinen Abschluss gemacht und bist auf OPT, kannst Du sie nur bis zum Ende des bereits bezahlten Zeitraums behalten, denn der Jahresschutz läuft bis zum 31. August. Danach musst Du Dir anderswo einen Tarif suchen und kaufen. Im Bundesstaat Washington kannst Du dafür das Tool Washington Healthplanfinder nutzen.
Begleitet Dich Deine Familie mit einem F-2-Visum, kann sie sich ebenfalls in die UW ISHIP einschreiben, allerdings zu etwas höheren Kosten.
ISHIP quartalsweise oder jährlich: Was ist günstiger?
Über ein volles Jahr kosten beide Varianten dasselbe. Der Jahrestarif für Studierende, die im Herbst einsteigen, beträgt 1.826 € (2.148 US$) und entspricht vier Quartalen zu je 537 US$ (456 €), deckt Dich aber zusätzlich durch den Sommer ohne Kurse. (Geprüft im Oktober 2026.)
| Option | Prämie nur für Studierende | Das bekommst Du |
| Quartalsweise | 456 € (537 US$) pro Quartal | Nur dieses Quartal, und Du musst für Kurse angemeldet sein. |
| Jährlich, im Herbst gewählt | 1.826 € (2.148 US$) | 1. September 2026 bis 31. August 2027. |
| Jährlich, im Winter gewählt | 1.369 € (1.611 US$) | 4. Januar 2027 bis 31. August 2027. |
| Jährlich, im Frühling gewählt | 913 € (1.074 US$) | 29. März 2027 bis 31. August 2027. |
Der Jahresschutz läuft weiter, egal ob Du Dich für Kurse anmeldest, Deinen Abschluss machst oder nach Hause fliegst. Das ist wichtig, wenn Du im Frühling fertig wirst und im Sommer mit OPT beginnst. Um versichert zu bleiben, wählst Du vor dem Zahlungstermin der Studiengebühren im Frühling die Jahresoption, die durch den Sommer läuft.
- Familie hinzufügen: Ehepartner oder Kind gelten als Angehörige. Student plus ein Angehöriger kostet 930 € (1.094 US$) pro Quartal oder 3.720 € (4.376 US$) für den Jahrestarif im Herbst.
- Kündigen: Nach Ablauf der Quartalsfrist gibt es keine Erstattung. Du kannst bis zum Zahlungstermin der Studiengebühren kündigen (meist der dritte Freitag des Quartals) oder wenn Du Dich bis dahin von allen Kursen abmeldest.
- Tarif wechseln: Von quartalsweise auf jährlich kannst Du bei der nächsten Anmeldung umstellen. Änderungen sind bis zum dritten Freitag des Quartals möglich.
Weitere Versicherungsmöglichkeiten
Nachdem ich die ISHIP erklärt habe, schauen wir uns weitere Versicherungsmöglichkeiten in Seattle an: zusätzlich zur ISHIP, falls Du sie irgendwie umgehen kannst oder falls Du nicht an der UW studierst.
Es gibt mehrere Gründe, sich anderweitig zu versichern.
- Die ISHIP deckt Dich nur, solange Du für Kurse angemeldet bist, daher brauchst Du für die übrige Zeit eine andere Versicherung. Sie ist zwar freiwillig, ich empfehle aber, in den USA immer versichert zu sein, denn die Gesundheitsversorgung ist hier sehr teuer.
- Und wenn Du Deinen Abschluss gemacht hast und auf OPT bist, kannst Du Dich nicht mehr in die ISHIP einschreiben und musst Dir anderswo einen Tarif suchen.
Diese Versicherungen sind Alternativen zu dem, was Hochschulversicherungen bei Flexibilität, Leistungen und Kosten üblicherweise bieten.
ISO und Compass etwa verlangen 20 % Eigenanteil bei der Grundversorgung, Du zahlst also 5 % weniger als bei der ISHIP. Cigna Global ist flexibler, wenn Du Deinen Tarif anpassen möchtest oder Schutz auf Auslandsreisen brauchst.
Diese Versicherer akzeptieren in der Regel internationale Kredit- und Debitkarten, mit der Bezahlung gibt es also keine Probleme. Meist kannst Du auch per Überweisung oder Scheck zahlen (mit einem US-Bankkonto geht das leichter).
Ihre Tarife stehen meist Studierenden und Nicht-Studierenden offen. Hast Du Deinen Abschluss gemacht und bist jetzt auf OPT, oder wechselst Du in den Status H-1B, kannst Du sie also trotzdem abschließen.
Schauen wir uns die wichtigsten Versicherer an (Stand November 2025):
Mehr erfahren: Krankenversicherung in den USA für Ausländer: Was Du wissen musst
ISO Insurance
ISO Insurance ist seit 1958 auf Versicherungen für internationale Studierende spezialisiert. Der Anbieter hat unter Studierenden einen guten Ruf und bietet günstige Prämien.
Der Standardtarif („Compass“) richtet sich im Preis nach Deinem Alter und der Laufzeit, hol Dir also ein Angebot bei ISO ein. Die Police 2025/26 enthält folgende Leistungen:
- Unbegrenzte Jahreshöchstleistung.
- Der Höchstbetrag pro Verletzung oder Krankheit liegt bei 255.000 € (300.000 US$).
- Die jährliche Selbstbeteiligung beträgt 340 € (400 US$) im Netzwerk und 638 € (750 US$) außerhalb des Netzwerks.
- 20 % Eigenanteil bei Anbietern im Netzwerk. Hinweis: Dort steht „coinsurance in-network 80% of preferred allowance“, anders als bei der ISHIP-Police oben. Gemeint ist: Die Versicherung zahlt 80 %, Du die restlichen 20 %. Hier zeigt sich, wie kompliziert Versicherungssprache sein kann.
- 40 % Eigenanteil bei Anbietern außerhalb des Netzwerks.
- Die Zuzahlung pro Arztbesuch liegt zwischen 21 € und 43 € (25 bis 50 US$).
- Zuzahlung für die Notaufnahme: 298 € (350 US$).
- Zuzahlung für einen Krankenhausaufenthalt: 298 € (350 US$).
- Vorerkrankungen sind nach 6 Monaten abgedeckt.
Außerdem gibt es sehr gute Tarife für OPT-Inhaber ab 33 € (39 US$) im Monat. Eine monatliche Zahlung ist nicht möglich, wohl aber alle drei Monate oder einmal im Jahr.
Cigna Healthcare
Cigna Healthcare bietet internationale Tarife mit praktisch weltweitem Schutz. Die Prämien variieren, ein Angebot musst Du anfragen. Außerdem musst Du die Option „Including the USA“ wählen.
Der Gold-Tarif bot bisher folgende Leistungen, bestätige die aktuellen Details aber bei Cigna:
- Die Jahreshöchstleistung beträgt 1.700.000 € (2.000.000 US$). Sie ist nicht unbegrenzt, reicht für ein Jahr in Seattle aber aus.
- Garantiertes Einzelzimmer bei stationärer Aufnahme.
- Nahezu weltweiter Schutz. Du kannst die Versicherung überall auf der Welt nutzen, was die Police abdeckt.
- Vollständige Krebsbehandlung.
- Notfallbehandlung: bis zu 850 € (1.000 US$).
- Krankenhaustagegeld: 128 € (150 US$) pro Nacht, bis zu 30 Tage.
- Organtransplantationen: voll erstattet.
- Chinesische Medizin: bis zu 2.125 € (2.500 US$). Das ist interessant, denn die meisten US-Versicherer bieten diese Leistung nicht. Wer sich für Behandlungen wie Chinesische Medizin oder Akupunktur interessiert, kann mit Cigna die Kosten abfedern.
- Selbstbeteiligung, Eigenanteil und Höchstgrenze der Eigenbeteiligung kannst Du selbst wählen. Das wirkt sich auf die Prämie aus.
Bei den Leistungen ist Cigna flexibel und großzügig. Insgesamt gehört der Anbieter zu den besten und umfassendsten internationalen Versicherern für Expats, auch für internationale Studierende.
Mehr erfahren: Cigna Healthcare für Expats in den USA: Lohnt sich das?
Compass Student Insurance
Compass Student bietet Krankenversicherungen für internationale Studierende, J-Visa-Inhaber und OPT-Inhaber. Das Unternehmen gibt es seit 20 Jahren und genießt einen guten Ruf.
Die Tarife sind flexibel und passen zu jedem Budget. Die Preise hängen von Alter und Tarif ab, hol Dir also ein Angebot mit den aktuellen Preisen ein.
Hier sehen wir uns den Tarif „OPT Enhanced“ an (ab 67 € bzw. 79 US$ im Monat zum Zeitpunkt der Prüfung), damit Du einschätzen kannst, wie er sich von normalen Tarifen unterscheidet:
- Die Jahreshöchstleistung ist unbegrenzt.
- Höchstbetrag pro Verletzung oder Krankheit: 425.000 € (500.000 US$).
- Gesamte Selbstbeteiligung: 213 € (250 US$).
- Zuzahlung Notaufnahme: 298 € (350 US$).
- Zuzahlung für alle Arten von Besuchen: pauschal 25,50 € (30 US$).
- 20 % Eigenanteil bei Anbietern im Netzwerk.
- Vorerkrankungen: nach 12 Monaten abgedeckt.
Tarifvergleich
Hier ist eine Vergleichstabelle für alle genannten Versicherungen:
| Tarif | Typische Kosten | Typische Selbstbeteiligung | Eigenanteil im Netzwerk | Geeignet für |
| UW ISHIP (LifeWise) | 456 €/Quartal 1.826 €/Jahr (Herbst) | 106 €/Quartal 425 €/Jahr | 25 % | Automatisch für internationale Studierende an der UW. Üblicher Standard, faire Preise. |
| ISO Compass | Altersabhängig (Angebot einholen) | 340 €/Jahr | 20 % | Für die meisten internationalen Studierenden günstig. Standardleistungen. |
| Compass OPT Enhanced | Ab 67 €/Monat | 213 €/Jahr | 20 % | Gut für OPT-Inhaber. Standardleistungen. |
| Cigna Global | Meist teurer als andere Versicherungen. | Anpassbar | Anpassbar | Sehr flexibel und gut für umfassenden Schutz. |
Kann man aus der ISHIP aussteigen?
Du kannst die Universität zwar bitten, Dich aus der ISHIP zu befreien, musst aber vermutlich begründen, warum, und in den meisten Fällen klappt es meiner Einschätzung nach nicht. Zusätzlich zur ISHIP eine weitere Versicherung abzuschließen, ist dagegen ohne Weiteres möglich.
Wer kann die UW ISHIP abwählen?
Nur manche internationale Studierende können die ISHIP abwählen, und dafür brauchst Du einen vergleichbaren US-Versicherungsschutz. Die UW akzeptiert Befreiungsanträge von diesen Gruppen. (Geprüft im Oktober 2026.)
- Austausch- oder Gaststudierende, die über einen offiziellen Austausch einer UW-Abteilung oder von UW Study Abroad kommen.
- Staatlich geförderte Studierende, die von ihrer eigenen Regierung oder der US-Regierung finanziert werden.
- Studierende, die über den US-Tarif eines Familienmitglieds versichert sind, also über den US-Arbeitgeber eines Elternteils, Ehepartners oder Lebenspartners.
- In den USA arbeitende Studierende, die über ihren eigenen Arbeitgeber krankenversichert sind.
- Studierende, die von außerhalb der USA aus der Ferne studieren, während sie an der UW eingeschrieben sind.
Wissenschaftliche Mitarbeiter in Forschung und Lehre (Graduate Research und Teaching Assistants) können stattdessen Anspruch auf den Graduate Appointee Insurance Plan (GAIP) der UW haben. Wer im GAIP ist, braucht weder die ISHIP noch ein Befreiungsformular.
Deine andere Versicherung muss die Mindestleistungen der UW erfüllen. Die Werte hängen von Deinem Visum ab.
| Anforderung | F-1-Studierende | J-1-Studierende |
| Medizinische Leistungen | 170.000 € (200.000 US$) pro Erkrankung und Versicherungsjahr | 85.000 € (100.000 US$) pro Unfall oder Krankheit |
| Selbstbeteiligung | Keine Obergrenze angegeben | höchstens 425 € (500 US$) pro Unfall oder Krankheit |
| Medizinischer Rücktransport ins Heimatland | 8.500 € (10.000 US$) | 42.500 € (50.000 US$) |
| Überführung der sterblichen Überreste | 6.375 € (7.500 US$) | 21.250 € (25.000 US$) |
Erst für Kurse anmelden, dann den Befreiungsantrag vor Ablauf der Zahlungsfrist stellen. Durch die Kursanmeldung wirst Du in die ISHIP aufgenommen. Den Online-Antrag auf Befreiung reichst Du danach bis 13 Uhr am dritten Freitag des Quartals ein, eine Nachfrist gibt es an der UW nicht. Bei bewilligtem Antrag verschwindet die Prämie von Deiner Gebührenabrechnung, oder sie wird erstattet, falls Du schon bezahlt hast.
Krankenversicherung für Studierende anderer Hochschulen in Seattle
Auch andere Hochschulen bieten ihren Studierenden Versicherungen an, allerdings mit anderen Tarifen und Bedingungen. Die Seattle University etwa nutzt die Versicherung von Aetna, die Seattle Pacific University und die Seattle Colleges setzen auf LewerMark (das wiederum das Aetna-Netzwerk nutzt).
Arten von Gesundheitseinrichtungen in Seattle
In Seattle gibt es Gesundheitseinrichtungen aller Art. Schauen wir uns die wichtigsten Typen in der Stadt an.
Krankenhäuser
Krankenhäuser bieten stationäre und ambulante Versorgung. Für stationäre Patienten gibt es meist Einzelzimmer, und das medizinische Angebot ist umfassend.
Krankenhäuser sind rund um die Uhr geöffnet und haben keine Schließzeiten. Die Behandlungskosten sind dort in der Regel hoch, und viele Häuser konzentrieren sich in Capitol Hill/First Hill und in Downtown.
Während meines Studiums in Seattle war ich oft im Optum Madison Center. Der Service wurde dort aber schlechter, und mein Arzt ging. Deshalb habe ich ganz aufgehört, ins Krankenhaus zu gehen. Mein Rezept lief jedoch weiter, also habe ich mir meine Medikamente einfach weiter geholt.
Hier einige bekannte Krankenhäuser in Seattle:
UW Medical Center – Montlake: Es liegt gegenüber dem Hauptcampus an der NE Pacific St. Das UWMC gehört zu den modernsten Krankenhäusern in Seattle und im Bundesstaat Washington. Es wird regelmäßig als bestes Krankenhaus im Bundesstaat Washington geführt und kann auch komplexe Fälle behandeln. Obwohl das UWMC zur UW gehört, rechnet es genauso ab wie jedes andere Krankenhaus in den USA.
Harborview Medical Center: An der 9th Ave in First Hill. Das Krankenhaus wird von UW Medicine geleitet. Es verfügt über eines der modernsten Verbrennungszentren und Traumazentren der USA. Harborview ist besonders gut bei Unfallverletzungen und Notfällen.
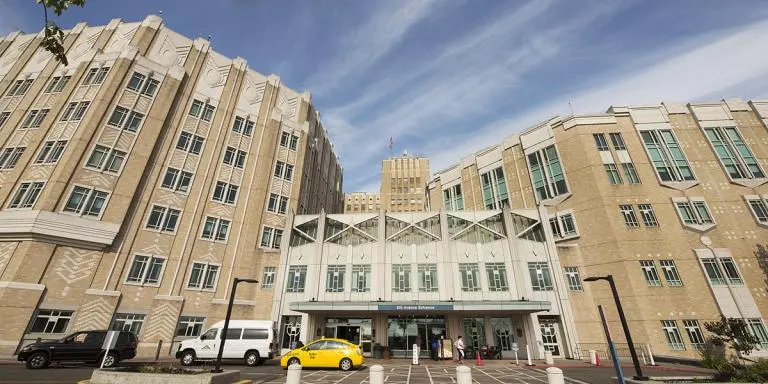
Kaiser Permanente Capitol Hill Medical Center: Kaiser hat in Seattle einen guten Ruf für hohe Qualität. Das Zentrum besteht aus mehreren verzweigten Gebäuden und bietet rund um die Uhr dringende Behandlung (ohne Notaufnahme). Es ist technisch modern ausgestattet und betreut vor allem ambulante Patienten ohne kritischen Zustand, die langfristig behandelt werden müssen.
Weitere erwähnenswerte Krankenhäuser:
- Virginia Mason Medical Center: ein modernes Lehr- und Allgemeinkrankenhaus in First Hill. Es zählt zu den besten Krankenhäusern in Seattle.
- Swedish Medical Center First Hill Campus: ein riesiges Allgemeinkrankenhaus mit sehr vielen Zimmern. Weitere Standorte liegen in Ballard und im Central District.
- Overlake Medical Center: in Bellevue, mit neueren Gebäuden.
Kliniken
Kliniken sind in den USA kleiner als Krankenhäuser und bieten hauptsächlich ambulante Versorgung, etwa Untersuchungen und die Behandlung leichter Erkrankungen. Sie sind meist günstiger als Krankenhäuser und haben feste Öffnungszeiten. Du brauchst einen Termin, manche Kliniken nehmen aber auch Patienten ohne Anmeldung an. In Seattle gibt es zahlreiche Kliniken.
Ich selbst gehe häufiger in Kliniken als in andere Einrichtungen. In den USA denken viele: „Wenn es nicht allzu schlimm ist, geh in eine Klinik oder warte einfach ab“, weil Krankenhäuser richtig teuer werden können.
Hier eine kurze Auswahl an Kliniken:
- Husky Health Center: Campus-Klinik für UW-Studierende. Hier sind die meisten UW-Studierenden bei Vorsorge und leichten Erkrankungen in Behandlung. Ich habe mir dort einmal eine Grippeimpfung geholt. Ehemalige Studierende berichten übereinstimmend von Terminen in derselben Woche oder sogar am nächsten Tag im Husky Health, während man in Kliniken außerhalb des Campus oder in Krankenhäusern üblicherweise 2 bis 4 Wochen wartet. Das macht es zur praktischsten ersten Anlaufstelle bei Beschwerden ohne Notfall.
- Seattle Health Center: Campus-Klinik für SU-Studierende.
- One Medical Primary Care Clinic: mehrere Filialen in Downtown und eine in Capitol Hill.
- Concentra Urgent Care: im Industriegebiet Sodo.
Arztpraxen
Arztpraxen sind in Privatbesitz und werden von Ärzten betrieben. Sie sind meist so groß wie Kliniken oder kleiner und bieten ähnliche ambulante Versorgung. In der Regel sind sie günstiger als Krankenhäuser. Viele Praxen konzentrieren sich außerdem auf ein bestimmtes Fachgebiet.
Ich hatte noch keine Gelegenheit, eine Arztpraxis zu besuchen. Ich vermute aber, dass es persönlicher ist, weil man seinen Arzt regelmäßig sieht.
Was tun bei Krankheit oder Verletzung?
Bevor Du Deine Versicherung nutzen kannst, brauchst Du zuerst Deine Versicherungskarte.
Nach der Zahlung für die UW ISHIP oder einen anderen Tarif bekommst Du vom Versicherer eine E-Mail mit Anhängen wie Versicherungskarte, Bestätigungsschreiben, Quittung, Police und einer Anleitung zum Anlegen Deines Kontos.
Für die ISHIP bekommst Du außerdem eine physische LifeWise-Karte per Post an die angegebene Adresse.
Krank oder verletzt zu sein, kann als internationaler Student überfordern. Keine Sorge, es gibt Menschen, die Dir helfen. Wie oben erwähnt, informierst Du zuerst das International Student Services Office über das Geschehene.
Trag Deine Versicherungskarte immer bei Dir. Gibt Dir Dein Versicherer keine physische Karte, kannst Du sie aus der E-Mail ausdrucken oder einfach in Deinem Online-Konto vorzeigen.
So bekommst Du mit Deiner Versicherung medizinische Versorgung im Krankenhaus:
Ambulante Behandlung
Ziemlich unkompliziert. Angenommen, Du gehst zu einem Gesundheitscheck. Du musst nicht über Nacht im Krankenhaus bleiben, und ein Besuch dauert etwa 1 bis 2 Stunden. So läuft es ungefähr ab:
- Zuerst machst Du einen Termin mit dem Krankenhaus, in das Du gehst. Das geht online oder telefonisch. Plane mindestens zwei Wochen bis einen Monat Vorlauf ein.
- Online verlangen die meisten Krankenhäuser ein Formular mit Beschreibung Deiner Krankheit oder Verletzung und Deinen Versicherungsdaten. Telefonisch fragen sie ebenfalls nach Deinen Versicherungsdetails.
- Du kannst Deinen Wunscharzt auswählen. Bei langen Wartezeiten weisen die meisten Krankenhäuser Dir aber vermutlich einen Arzt zu.
- Bring am Tag des Termins Deinen Lichtbildausweis (zum Beispiel Reisepass oder Führerschein) und Deine Versicherungskarte mit. Nimm außerdem Bargeld oder eine Kredit- bzw. Debitkarte mit, falls eine Zuzahlung fällig ist.
- Geh zur Anmeldung Deiner zugewiesenen Station und gib Ausweis und Versicherungskarte ab. Du bekommst beides zurück und wirst gebeten, auf den Arzt zu warten.
- Eine Krankenschwester ruft Dich auf und bringt Dich in ein Untersuchungszimmer. Sie prüft Deinen Gesundheitszustand und geht Deine Krankengeschichte durch.
- Der Arzt kommt herein und bespricht Deine Gesundheit, Symptome, Verletzung und so weiter. Du machst einen Bluttest und weitere Labortests. Danach vereinbarst Du bei Bedarf Folgetermine.
- Geh mit Deiner Quittung zur Kasse und zahle die fällige Zuzahlung.
- Die Gesamtrechnung wird Dir nach Anrechnung Deiner Versicherungsleistungen per Post zugeschickt. Manchmal kommt die Rechnung ohne angerechnete Leistungen, dann musst Du bei Deiner Versicherung einen Antrag auf Kostenerstattung stellen.
Tagesbehandlungen und Facharzttermine, etwa Operationen oder die Behandlung leichter Verbrennungen, dauern meist länger, typischerweise zwei Stunden bis einen halben Tag. Danach kannst Du nach Hause gehen.
Stationäre Behandlung
Angenommen, Du gehst zu einer Untersuchung, und der Arzt will Dich aus irgendeinem Grund für ein paar Nächte im Krankenhaus behalten. Dann läuft es so:
- Bis der Arzt sagt, dass Du über Nacht im Krankenhaus bleiben musst, läuft alles wie im ambulanten Beispiel.
- Dann verlangt das Krankenhaus eine Vorauszahlung, die Du vermutlich selbst tragen musst. Du zahlst die Anzahlung, und man nimmt Dich auf.
- Wie lange Du bleibst, hängt von Deinem Zustand ab. Ist er schwer, bleibst Du vermutlich mehr als 5 Tage, in manchen Fällen mehrere Monate.
- Ist Dein Zustand stabil, entlässt Dich der Arzt, und Du kannst einfach nach Hause gehen (fällige Zuzahlungen musst Du aber leisten).
- Das Krankenhaus schickt die Rechnung an Deine Versicherung, die ihre Leistungen anrechnet. Danach geht Dir die Gesamtrechnung zu.
- Im Todesfall übernehmen manche Krankenversicherungen die Überführung Deiner sterblichen Überreste in die Heimat. Mit einer Lebensversicherung werden zusätzlich Deine Angehörigen ausgezahlt.
In der Notaufnahme fragt man meist erst nach der Behandlung nach Deinen Daten. Ist ein Freund dabei, kann man ihn ebenfalls nach Deinen Angaben fragen.
Meine Erfahrung mit medizinischen Anbietern in Seattle
Hier erzähle ich von meinen Erfahrungen mit medizinischen Anbietern in Seattle und zeige, wie die UW ISHIP die Gesamtkosten abgedeckt hätte:
Ich rief das Optum Madison Center an, um einen Gesundheitscheck und einen Termin bei einem Hausarzt zu vereinbaren. Dabei gab ich meine persönlichen Daten und Versicherungsangaben an.
Am Tag des Termins fuhr ich mit dem Aufzug zur Allgemeinmedizin und zeigte dort meinen Lichtbildausweis und meine Versicherungskarte vor. Etwa 25 Minuten später war ich beim Arzt dran. Ich besprach meine Symptome mit ihm, machte einen Bluttest und weitere Labortests, und er verschrieb mir ein Medikament.
Auf dem Heimweg holte ich das Rezept in der Apotheke ab (Krankenhäuser weisen meist die Apotheke zu, die Deinem Zuhause am nächsten liegt, Du kannst aber beim nächsten Mal eine andere Apotheke wählen).
Die Kosten für das Rezept lagen tatsächlich unter der Zuzahlungsregel, ich musste also nur 1,70 € (2,00 US$) bezahlen.
Die ursprüngliche Rechnung betrug 383 € (450 US$) und lag damit über der Selbstbeteiligung von 340 € (400 US$), also griff der Eigenanteil von 25 %. Am Ende musste ich nur 89 € (105 US$) zahlen.
Und einheimische Studierende?
Einheimische Studierende müssen meist keine Krankenversicherung nachweisen, da sie oft bereits über staatliche Unterstützung oder privat versichert sind.
Als einheimischer Student kannst Du Dich nicht in die UW ISHIP einschreiben. Manche Universitäten erlauben einheimischen Studierenden jedoch den Beitritt zu einer freiwilligen, von der Hochschule vermittelten Versicherung. Es hängt also stark von Deiner Universität ab.
Mit dem Washington Healthplanfinder findest Du die Versicherung, die zu Deinem Lebensstil passt.
Einige interessante Versicherungen für einheimische Studierende:
- Aetna: umfassende Tarife und Zahnversicherungen.
- Community Health Plan of Washington: die staatlich geförderte Standardversicherung des Bundesstaats Washington. Sie hat Anbieter im Netzwerk im ganzen Bundesstaat.
- Ambetter Cascade: niedrige Prämien mit einem Netzwerk, das Du selbst wählen kannst.
- Kaiser Permanente insurance: eine hochwertige Versicherung mit moderner Technik für eine integrierte Koordination. Du musst die hauseigenen Anbieter nutzen (also Kaiser-Krankenhäuser und -Kliniken).
- LifeWise: ja, LifeWise bietet auch Tarife für Einheimische an.
Wie hoch sind die Kosten ohne Versicherung?
Ohne Versicherung können die medizinischen Kosten sehr hoch sein. Nach meiner Erfahrung kostete ein allgemeiner Gesundheitscheck im Optum Madison Center etwa 357 € (420 US$). Schon ein gebrochenes Bein, ein Krankenhausaufenthalt oder ein Besuch in der Notaufnahme kann ohne Versicherung leicht Tausende Euro oder mehr kosten.
Versicherungsbegriffe erklärt
Hier erkläre ich schwammige Versicherungsbegriffe, die Dir vermutlich begegnen:
Health insurance (Krankenversicherung): eine Versicherung, die gesundheitsbezogene Schäden oder Ereignisse abdeckt. Die „Lebensversicherung“, die im Todesfall Leistungen zahlt, gehört nicht dazu.
Premium (Prämie): der Betrag, den Du quartalsweise oder jährlich an den Versicherer zahlst. An der UW wird die Versicherungsprämie auf Deine Studiengebührenrechnung gesetzt.
Policy (Police): der schriftliche Vertrag zwischen Dir und Deiner Versicherung.
Copay (Zuzahlung): Du zahlst für medizinische Leistungen wie Krankenhausbesuche, Medikamente oder dringende Behandlung einen festen Betrag, den Rest übernimmt Deine Versicherung.
Claim (Leistungsantrag): ein Antrag, den Du nach einem versicherten Schaden oder Ereignis bei Deiner Versicherung auf Erstattung stellst. Nach Einreichung prüft die Versicherung, ob Deine Verletzung oder Krankheit von der Police gedeckt ist. Üblicherweise stellt man einen Antrag per E-Mail oder Telefon.
Denial of claims (Ablehnung von Anträgen): Das kann passieren, wenn Dein Fall nicht von der Police gedeckt ist.
Deductible (Selbstbeteiligung): der Gesamtbetrag, den Du pro Quartal oder Jahr selbst tragen musst, bevor sich Deine Versicherung über den prozentualen Eigenanteil an den Kosten beteiligt.
Hat Dein Tarif zum Beispiel 425 € (500 US$) Selbstbeteiligung und die Gesamtrechnung für einen Check übersteigt diesen Betrag, kannst Du einen Antrag stellen.
Beträgt die Gesamtrechnung 357 € (420 US$), zahlst Du sie selbst, und die verbleibende Selbstbeteiligung für dieses Quartal oder Jahr liegt bei 68 € (80 US$). Sobald die Selbstbeteiligung ganz bezahlt ist, greift der Eigenanteil.
Coinsurance (Eigenanteil): ein Prozentsatz, den Du zahlst, nachdem Du die Selbstbeteiligung erreicht hast.
Steht im Tarif etwa 10 % Eigenanteil, zahlst Du 10 %, und Deine Versicherung übernimmt die übrigen 90 %.
Es gibt auch 0 % Eigenanteil, dann musst Du gar nichts zahlen. Diese Leistung zählt allerdings meist nicht zur Selbstbeteiligung.
Liegt die Zahl über 50 %, bezieht sie sich meist auf den Anteil der Versicherung. „Coinsurance in-network: 80%“ bedeutet in der Regel: Die Versicherung zahlt 80 %, Du 20 %.
Am sichersten liest Du so etwas in der Leistungsübersicht nach oder fragst direkt nach.
Out-of-pocket limit (Höchstgrenze der Eigenbeteiligung): der Höchstbetrag, den Du selbst zahlen musst, bevor die Versicherung alle gedeckten Kosten zu 100 % übernimmt.
Annual maximum (Jahreshöchstleistung): der Höchstbetrag, den die Versicherung pro Jahr (oder Quartal) übernimmt.
Insured (Versicherter): der Versicherungsnehmer. In diesem Fall Du.
Insurer (Versicherer): die Versicherungsgesellschaft.
Network (Netzwerk): Deine Versicherung teilt Krankenhäuser und Kliniken in Anbieter im Netzwerk und außerhalb des Netzwerks ein. Mit Anbietern im Netzwerk hat sie Verträge, dort zahlst Du am wenigsten. Anbieter außerhalb des Netzwerks kosten Dich meist mehr.
Preferred drugs (bevorzugte Medikamente): Medikamente, die Deine Versicherung bevorzugt, weshalb sie weniger kosten.
Versicherungsbegriffe sind oft schwammig und in Fachsprache verfasst. Lies Deine Police deshalb sorgfältig, um zu wissen, was gedeckt ist und was nicht.
Häufig gestellte Fragen
Ist die Krankenversicherung für internationale Studierende an der UW Pflicht?
Ja. Alle internationalen F-1- und J-1-Studierenden müssen sich in jedem Quartal, in dem sie an der UW studieren, in die ISHIP einschreiben, es sei denn, sie haben Anspruch auf eine Befreiung. J-1-Studierende unterliegen außerdem einer US-Bundesvorschrift, die eine Kranken- und Unfallversicherung für das gesamte Programm vorschreibt. (Geprüft im Oktober 2026.)
Können mein Ehepartner und meine Kinder meinem ISHIP-Tarif beitreten?
Ja. Die ISHIP behandelt Ehepartner und/oder Kinder als Angehörige. Student plus ein Angehöriger kostet 2026/27 930 € (1.094 US$) pro Quartal, Student plus zwei kostet 1.403 € (1.651 US$) und Student plus drei kostet 1.877 € (2.208 US$). (Geprüft im Oktober 2026.)
Deckt die ISHIP mich auch außerhalb der USA ab?
Notfallversorgung ist weltweit gedeckt. Im Ausland zahlst Du die Rechnung selbst und schickst nach der Rückkehr nach Seattle eine detaillierte Quittung und ein Formular für medizinische Leistungsanträge an LifeWise. Der Tarif enthält außerdem einen medizinischen Notfalltransport bis zu 127.500 € (150.000 US$) über die gesamte Lebenszeit.
Ist eine Therapie über die ISHIP abgedeckt?
Ja. LifeWise arbeitet mit Talkspace für Video- und Textberatung zusammen, und die Sitzungen sind für ISHIP-Mitglieder kostenlos. Du registrierst Dich mit Deiner ISHIP-Karte auf der Talkspace-Seite der LifeWise-Studierendenwebsite.
Wo entfällt die ISHIP-Selbstbeteiligung?
In den Campus-Kliniken entfällt die Selbstbeteiligung. Auf dem Seattle-Campus sind das das Husky Health Center und die UW Neighborhood Ravenna Clinic. Für Studierende in Bothell und Tacoma gibt es Partnerkliniken in der Nähe ihres Campus.
Haftungsausschluss
Bitte beachte, dass ich diesen Artikel auf Grundlage meiner Erfahrung als ehemaliger Student der University of Washington geschrieben habe. Er ersetzt keine fachliche Beratung. Bei Fragen empfehle ich, Dich an eine Versicherung zu wenden, um mehr zu erfahren.
Verwendete Quellen
- UW ISHIP, Insurance Program: Quartals- und Jahresprämien 2026/27, Versicherungszeiträume, Angehörige, Änderungen und Kündigung.
- UW ISHIP, Insurance Waiver: Voraussetzungen für die Befreiung, Mindestleistungen für F-1 und J-1, Frist und Ablauf.
- UW ISHIP, FAQs: Pflichtversicherung, Schutz außerhalb der USA, Jahrestarif nach dem Abschluss, Talkspace.
- LifeWise, 2026-27 ISHIP benefit booklet: Selbstbeteiligung, Eigenanteil, Zuzahlungen, Höchstgrenze der Eigenbeteiligung, Campus-Kliniken, Leistung für den Notfalltransport.
 English:
 Français:
 Español: