Leer este artículo lleva aproximadamente 34 minutos. ¿No tienes tiempo ahora? No pasa nada. Envíate la versión sin anuncios por correo electrónico y léelo más tarde.
¿Piensas estudiar en la Universidad de Washington o en otro centro de la zona de Seattle? Esta guía práctica te explica lo esencial sobre el seguro de salud para estudiantes.
Cuando fui estudiante en la UW, la sanidad y el seguro médico no me quitaban el sueño. Pero importan justo cuando los necesitas.
Por eso, en este artículo comparto algunas ideas y experiencias personales sobre la atención sanitaria y los seguros de salud. Me centraré sobre todo en el ISHIP de la UW, porque es el seguro que mejor conozco, pero también hablaré de otras opciones y de los seguros para quienes tienen OPT. Al final dedico unas líneas a los estudiantes nacionales.
Al terminar la guía, tendrás una idea de cómo funciona el sistema de seguros para estudiantes en Seattle y, quizá, en las grandes ciudades de EE. UU. en general.
Contents
- Puntos clave
- El sistema de seguros
- El sistema sanitario en Seattle
- Requisitos del seguro de salud para estudiantes internacionales
- Tratamiento de urgencias
- ISHIP trimestral o anual: ¿cuál sale más barato?
- Otras opciones de seguro
- Comparativa de planes
- ¿Se puede renunciar al ISHIP?
- ¿Quién puede renunciar al ISHIP de la UW?
- Seguro de salud para estudiantes de otros centros de Seattle
- Tipos de centros sanitarios en Seattle
- ¿Qué hacer si te pones enfermo o te lesionas?
- Atención ambulatoria
- Atención con ingreso
- Mi experiencia con los proveedores sanitarios de Seattle
- ¿Y los estudiantes nacionales?
- ¿Cuánto cuesta la atención médica sin seguro?
- Términos de seguros explicados
- Preguntas frecuentes
- Aviso legal
- Fuentes citadas
Puntos clave
- Los estudiantes internacionales de Seattle, sobre todo en la UW, se inscriben automáticamente en el ISHIP, un seguro de salud completo que se cobra junto con la matrícula.
- El ISHIP cubre consultas médicas, urgencias, medicamentos y, de forma limitada, dentista y vista. Para la mayoría de los servicios hay una franquicia y un coseguro.
- El ISHIP termina cuando acaba el periodo que has pagado tras graduarte, así que quienes tienen OPT necesitan un seguro privado después.
- ISO, Compass y Cigna Healthcare son las principales alternativas.
- Los estudiantes nacionales suelen tener un seguro privado o público y no pueden inscribirse en el ISHIP.
- Seattle cuenta con muchos centros sanitarios, entre ellos hospitales, clínicas y consultas, y las citas se reservan a menudo con semanas de antelación.
- Sin seguro, las facturas médicas pueden ser altísimas, incluso por una simple revisión.
El sistema de seguros
Escribí esta sección para quienes no conocen el sistema de seguros de EE. UU. Te da una visión general de cómo funciona y de cómo te afecta.
El sistema de seguros estadounidense se basa en gran medida en el mercado y en el reparto de costes. No esperes, por tanto, que nada sea completamente gratis. En Seattle ocurre lo mismo.
Lo normal es que la mayoría de los estadounidenses dependan de seguros a través del empleo o privados. Además, solo los ciudadanos y los residentes permanentes tienen acceso a los seguros conformes con la ACA y a los programas federales Medicare y Medicaid.
Personalmente creo que por eso la mayoría de las universidades, si no todas, exigen un seguro de salud a los estudiantes internacionales. Mientras tengas seguro o puedas pagar de tu bolsillo, no habrá problema.
Como los estudiantes internacionales se inscriben automáticamente en programas de seguro según su centro, quedan en buena parte al margen de la realidad del sistema sanitario. Algunos programas incluso se encargan del papeleo.
El sistema sanitario en Seattle
El sistema sanitario estadounidense es demasiado complejo y caro. No tiene cobertura universal ni un sistema de bienestar completo como el de otros países.
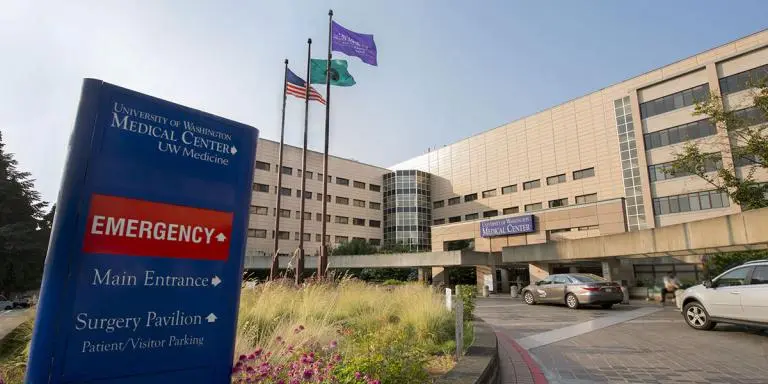
En Seattle, la mayoría de los hospitales son privados y hay muchas clínicas pequeñas independientes y consultas médicas. Varios hospitales grandes, como el University of Washington Medical Center (UWMC) y el Harborview Medical Center, los gestiona la UW.
La sanidad en Seattle es avanzada y de gran calidad. El servicio en general es estupendo, pero no esperes grandes lujos si lo comparas con los países de turismo médico como Tailandia o Malasia.
En la mayoría de los hospitales hay que pedir cita con al menos dos semanas de antelación para ver a un médico. Algunas clínicas o consultas dan cita para el día siguiente, pero no siempre está garantizado.
Requisitos del seguro de salud para estudiantes internacionales
En EE. UU., muchas universidades exigen un seguro de salud a todos los estudiantes internacionales. Los estudiantes nacionales, en cambio, no tienen esa obligación.
Esto significa que, si eres estudiante internacional en Seattle, por ejemplo en la Universidad de Washington en mi caso, la UW te inscribe automáticamente en su seguro de salud, el International Student Health Insurance Program, o ISHIP para abreviar.
El ISHIP lo ofrece LifeWise y la prima se suma a la factura de tu matrícula, así que no tienes que contratar nada de antemano.
Cobertura del ISHIP de la UW
El ISHIP de la UW es un seguro de salud completo que cubre desde lesiones leves hasta graves, además de atención dental y de la vista de forma limitada. Eso sí, normalmente hay franquicia, copago y coseguro según el tipo de tratamiento.
A continuación te doy una idea general de lo que cubre el ISHIP. Si quieres leer la letra pequeña completa, puedes verla aquí. Para mi sorpresa, la cobertura no ha cambiado respecto a la que tenía hace unos años, así que ha sido bastante estable con el tiempo.
Franquicia
Empiezo por la franquicia porque, cada vez que quieras ir al médico con el ISHIP, tendrás que pagarla primero.
Hay una franquicia general de 125 USD por trimestre o 500 USD al año, y se elimina en las clínicas del campus.
Según tu plan, esto significa que tienes que gastar al menos 125 USD o 500 USD antes de que entre en juego el coseguro.
Consultas médicas
Cuando vas al médico con el ISHIP, se aplica la franquicia mencionada y después un coseguro del 25 % en la red y del 40 % fuera de ella. Esto vale tanto para la atención ambulatoria como para la hospitalaria.
En la práctica, si vas a un médico (en EE. UU. suele llamarse «médico de familia») para una atención primaria, como comentar síntomas y recibir una receta, se aplica el coseguro del 25 %: una vez cubierta la franquicia, pagas el 25 % de la factura total.
El mismo beneficio rige para la atención secundaria y terciaria, como cirugías, tratamientos contra el cáncer, gastos de hospitalización y otras necesidades especializadas, pero no para cosas como las tasas de admisión por adelantado o los copagos.
Así, si acudes a un dermatólogo de la red, te operan y pasas tres días en el mismo hospital, seguirás pagando solo el 25 % de la factura total.
Tratamiento de urgencias
En urgencias hay un copago de 100 USD, y después se aplican la franquicia y el 25 % de coseguro.
Es decir, al terminar el tratamiento en urgencias se espera que pagues 100 USD en el acto y, además, el 25 % de la factura total.
Medicamentos con receta
Con proveedores de la red: copago de 20 USD para genéricos, 30 USD para medicamentos de marca, 45 USD para los no preferentes y coseguro del 50 % para medicamentos especializados.
Con proveedores fuera de la red: pagas el 50 % del coste de todas las recetas.
Mi consejo es que no uses el seguro si la receta cuesta menos de 20 USD y es un genérico. Si lo haces, puede que acabes pagando 20 USD aunque el coste real sea menor.
A mí me pasó una vez y lo aprendí por las malas: mi farmacia aplicó automáticamente el seguro a una receta y tuve que pedirles que no lo hicieran. Normalmente las farmacias eligen la opción más barata para ti. Si no lo hacen, tendrás que pedirlo.
Atención preventiva
Los chequeos, las vacunas y las pruebas de detección están totalmente cubiertos si acudes a proveedores de la red y a las clínicas del campus. Fuera de la red tendrás que pagar el coste completo.
Dentista
Lo normal es que los seguros de salud cubran poco el dentista y la vista. Tendrás que buscar otro seguro que los cubra específicamente.
Para lesiones dentales se aplica la franquicia general y después un coseguro del 25 %. Esta prestación solo cubre necesidades médicas, por ejemplo si pierdes un diente a causa de un accidente.
Para servicios restauradores y preventivos, como limpiezas, radiografías dentales e implantes, la franquicia es de 25 USD y después el coseguro es del 0 %.
El límite que paga el seguro por atención dental es de 1.500 USD al año.
Vista
Tienes derecho a un examen visual al año con un coseguro del 0 %. Las lentes y las monturas también tienen un coseguro del 0 %, aunque esta prestación no cuenta para el límite de gasto máximo.
Apoyo psicológico
Como estudiante internacional, estás lejos de casa. A veces puedes sentir morriña, meterte en algún lío o pasar por dificultades de salud mental. La mayoría de las universidades de EE. UU. tienen centros de orientación psicológica que te ayudan a superarlo.
En la UW, los estudiantes internacionales pueden dirigirse a International Student Services (ISS) para reunirse con uno de los asesores o contactar con el centro de orientación de la universidad. Aun así, yo diría que el ISS debería ser tu primer punto de contacto.
Dicho esto, una visita al médico por servicios de salud mental suele ser gratuita o estar cubierta por el seguro, tanto dentro como fuera de la red.
Máximo anual y límite de gasto máximo
No hay máximo anual, y el límite de gasto máximo es de 3.400 USD dentro de la red y de 6.400 USD fuera de ella.
Periodo de cobertura
Quedas inscrito en el ISHIP en cuanto te matriculas de las asignaturas de cada trimestre, así que si necesitas seguro durante un periodo sin clases, tendrás que buscar uno privado por tu cuenta.
Puedes usar la herramienta web de LifeWise para encontrar proveedores de la red.
Prima y formas de pago
La prima, es decir, el coste del ISHIP, es de 537 USD por trimestre en 2026-27.
Cuando pagas la matrícula de cada trimestre, puedes elegir si pagar el ISHIP por trimestres o por años, así que el plan de pago es bastante flexible.
Si eliges la opción anual, son 2.148 USD en otoño, 1.611 USD en invierno y 1.074 USD en primavera. Yo elegí la opción anual porque no tenía que pagar cada trimestre: es más fácil de recordar y de gestionar. Aunque hay quien prefiere pagar por trimestres para llevar mejor el presupuesto.
El verano suele ser un descanso, así que si pagas por trimestres, la prima es de 537 USD y además tienes que estar matriculado en clases.
Inconveniente
El inconveniente del ISHIP es que la cobertura trimestral termina cuando dejas de estar matriculado en clases. Si te has graduado y estás con OPT, solo puedes mantenerlo hasta el final del periodo que ya has pagado, porque la cobertura anual llega hasta el 31 de agosto. En ese caso tendrás que buscar y contratar planes por tu cuenta. En el estado de Washington puedes usar la herramienta Washington Healthplanfinder para buscar seguros.
Si tu familia te acompaña con un visado F-2, también puede inscribirse en el ISHIP de la UW, aunque el coste es algo mayor.
ISHIP trimestral o anual: ¿cuál sale más barato?
Cuestan lo mismo a lo largo de un año completo. El plan anual cuesta 2.148 USD para un estudiante que lo contrata en otoño, lo que equivale a cuatro trimestres de 537 USD, pero además te cubre durante el verano sin clases. (Verificado en octubre de 2026.)
| Opción | Prima solo para el estudiante | Qué obtienes |
| Trimestral | 537 USD por trimestre | Solo ese trimestre, y debes estar matriculado en clases. |
| Anual, elegida en otoño | 2.148 USD | Del 1 de septiembre de 2026 al 31 de agosto de 2027. |
| Anual, elegida en invierno | 1.611 USD | Del 4 de enero de 2027 al 31 de agosto de 2027. |
| Anual, elegida en primavera | 1.074 USD | Del 29 de marzo de 2027 al 31 de agosto de 2027. |
La cobertura anual sigue vigente aunque te matricules o no, te gradúes o vuelvas a tu país. Eso importa si terminas en primavera y empiezas el OPT en verano. Para seguir cubierto, elige la opción anual que llega hasta el verano antes de la fecha límite de pago de la matrícula de primavera.
- Añadir a la familia: un cónyuge o un hijo cuentan como personas a cargo. Estudiante más una persona a cargo cuesta 1.094 USD al trimestre o 4.376 USD en el plan anual de otoño.
- Cancelar: no hay reembolsos una vez pasada la fecha límite trimestral. Puedes cancelar hasta la fecha límite de pago de la matrícula (normalmente el tercer viernes del trimestre), o si te das de baja de todas las clases antes de esa fecha.
- Cambiar de plan: puedes pasar de trimestral a anual en tu siguiente matrícula, y los cambios se cierran el tercer viernes del trimestre.
Otras opciones de seguro
Ahora que he explicado el ISHIP, veamos otras opciones de seguro en Seattle: como complemento del ISHIP, si consigues renunciar a él o si no estudias en la UW.
Hay varios motivos para contratar otro seguro.
- Como el ISHIP solo te cubre mientras estás matriculado en clases, necesitas otro tipo de seguro para seguir cubierto. Aunque es opcional, recomiendo tener siempre seguro en EE. UU., ya que la atención sanitaria aquí es muy cara.
- Y si te has graduado y estás con OPT, ya no podrás inscribirte en el ISHIP, así que tendrás que buscar un plan por otra vía.
Estas opciones son alternativas a lo que suelen ofrecer los seguros universitarios en cuanto a flexibilidad, cobertura y coste.
Por ejemplo, ISO y Compass ofrecen un coseguro del 20 % en atención primaria, es decir, pagas un 5 % menos que con el ISHIP, mientras que Cigna Global es más flexible si quieres personalizar tu plan o necesitas cobertura para viajes internacionales.
Estas aseguradoras suelen aceptar tarjetas de crédito y débito internacionales, así que no tienes que preocuparte por los pagos. En la mayoría de los casos puedes hacer transferencias o pagar con cheque (una cuenta bancaria en EE. UU. lo facilita).
Sus planes suelen estar abiertos tanto a estudiantes como a no estudiantes. Por ejemplo, si te has graduado y ahora estás con OPT, o si vas a cambiar tu estatus a H-1B, puedes contratarlos igualmente.
Repasemos cada una de las aseguradoras más destacadas a fecha de noviembre de 2025:
Más información: Seguro de salud en EE. UU. para extranjeros: lo que necesitas saber
ISO Insurance
ISO Insurance está especializada en seguros para estudiantes internacionales desde 1958. Tiene buena reputación entre los estudiantes y primas asequibles.
Su plan estándar (llamado «Compass») tiene primas que dependen de tu edad y de la duración del plan, así que pide un presupuesto a ISO. Su póliza 2025-26 incluye las siguientes prestaciones:
- Máximo anual ilimitado.
- El importe máximo por cada lesión o enfermedad es de 300.000 USD.
- La franquicia anual es de 400 USD dentro de la red y de 750 USD fuera de ella.
- Coseguro del 20 % con proveedores de la red. Ojo: lo expresan como «coinsurance in-network 80% of preferred allowance», a diferencia de la póliza del ISHIP de arriba. Significa que ellos pagan el 80 % y tú el 20 % restante. Aquí es donde el lenguaje de los seguros puede complicarse.
- Coseguro del 40 % con proveedores fuera de la red.
- El copago por visita al médico va de 25 a 50 USD.
- Copago de urgencias: 350 USD.
- Copago por hospitalización: 350 USD.
- Las enfermedades preexistentes quedan cubiertas a partir de los 6 meses.
También ofrece excelentes planes para quienes tienen OPT, desde 39 USD al mes. No tienen pago mensual, pero puedes pagar cada tres meses o una vez al año.
Cigna Healthcare
Cigna Healthcare ofrece planes de seguro internacional con cobertura prácticamente mundial. Las primas varían y tendrás que pedirles un presupuesto. Además, debes seleccionar la opción «Including the USA».
Su plan Gold ha ofrecido las siguientes prestaciones, pero confirma los detalles actuales con Cigna:
- El máximo anual es de 2.000.000 USD. No es ilimitado, pero sigue siendo suficiente para un año en Seattle.
- Habitación privada garantizada en caso de hospitalización.
- Cobertura casi mundial. Puedes usar el seguro en cualquier lugar del mundo que cubra la póliza.
- Atención completa contra el cáncer.
- Tratamiento de urgencias: hasta 1.000 USD.
- Indemnización por hospitalización: 150 USD por noche, hasta 30 días.
- Trasplantes de órganos: pagados íntegramente.
- Medicina china: hasta 2.500 USD. Es interesante, porque la mayoría de las aseguradoras de EE. UU. no ofrecen este tipo de cobertura. Si te interesan tratamientos como la medicina china o la acupuntura, Cigna puede ayudarte a cubrir los costes.
- Puedes elegir tu propia franquicia, coseguro y gasto máximo. Esto afectará a tu prima.
Cigna puede ser flexible y generosa con la cobertura. En conjunto, es una de las mejores y más completas aseguradoras internacionales para expatriados, incluidos los estudiantes internacionales.
Más información: Planes de Cigna Healthcare para expatriados en EE. UU.: ¿merece la pena?
Compass Student Insurance
Compass Student ofrece seguros de salud para estudiantes internacionales, titulares de visado J y quienes tienen OPT. Lleva 20 años en el negocio y goza de bastante prestigio.
Tiene planes flexibles que se adaptan a todo tipo de presupuestos. Los precios dependen de tu edad y del plan, así que pide un presupuesto para conocer las tarifas actuales.
Aquí veremos su plan «OPT Enhanced» (desde 79 USD al mes en el momento de la comprobación) para que te hagas una idea de en qué se diferencia de los planes normales:
- El máximo anual es ilimitado.
- Pago máximo por lesión o enfermedad: 500.000 USD.
- Franquicia total: 250 USD.
- Copago de urgencias: 350 USD.
- Copago para todo tipo de visitas: tarifa plana de 30 USD.
- Coseguro del 20 % con proveedores de la red.
- Enfermedades preexistentes: cubiertas a partir de los 12 meses.
Comparativa de planes
Esta es una tabla comparativa de todos los seguros mencionados:
| Plan | Coste habitual | Franquicia habitual | Coseguro en la red | Ideal para |
| UW ISHIP (LifeWise) | 537 USD/trimestre 2.148 USD/año (otoño) | 125 USD/trimestre 500 USD/año | 25 % | Automático para los estudiantes internacionales de la UW. Condiciones estándar y correctas. |
| ISO Compass | Depende de la edad (pide presupuesto) | 400 USD/año | 20 % | Asequible para la mayoría de los estudiantes internacionales. Cobertura estándar. |
| Compass OPT Enhanced | Desde 79 USD/mes | 250 USD/año | 20 % | Bueno para quienes tienen OPT. Cobertura estándar. |
| Cigna Global | Por lo general más caro que otros seguros. | Personalizable | Personalizable | Muy flexible y bueno para una cobertura completa. |
¿Se puede renunciar al ISHIP?
Aunque puedes pedirle a la universidad que te exima del ISHIP, probablemente tendrás que explicar por qué y, en la mayoría de los casos, creo que no te lo concederán. Eso sí, contratar otro seguro además del ISHIP es perfectamente posible.
¿Quién puede renunciar al ISHIP de la UW?
Solo algunos estudiantes internacionales pueden renunciar al ISHIP, y para ello necesitas una cobertura comparable en EE. UU. La UW acepta solicitudes de exención de estos grupos. (Verificado en octubre de 2026.)
- Estudiantes de intercambio o visitantes que llegan mediante un intercambio oficial gestionado por un departamento de la UW o por UW Study Abroad.
- Estudiantes financiados por un gobierno, el suyo o el de EE. UU.
- Estudiantes con el plan estadounidense de un familiar, cubiertos a través del empleador en EE. UU. de un padre, cónyuge o pareja de hecho.
- Estudiantes que trabajan en EE. UU. y tienen seguro de salud a través de su propio empleador.
- Estudiantes que estudian a distancia desde fuera de EE. UU. mientras están matriculados en la UW.
Los ayudantes de investigación y docencia de posgrado pueden acogerse en su lugar al Graduate Appointee Insurance Plan (GAIP) de la UW. Si estás en el GAIP, no necesitas ni el ISHIP ni un formulario de exención.
Tu otro seguro tiene que cumplir la cobertura mínima de la UW. Las cifras dependen de tu visado.
| Requisito | Estudiantes F-1 | Estudiantes J-1 |
| Prestaciones médicas | 200.000 USD por cada afección médica y año de póliza | 100.000 USD por accidente o enfermedad |
| Franquicia | Sin límite indicado | 500 USD como máximo por accidente o enfermedad |
| Evacuación médica al país de origen | 10.000 USD | 50.000 USD |
| Repatriación de restos mortales | 7.500 USD | 25.000 USD |
Primero matricúlate en las clases y después presenta la exención antes de la fecha límite de pago. La matrícula es lo que te inscribe en el ISHIP. Después envías la solicitud de exención en línea antes de la 1 de la tarde del tercer viernes del trimestre, y la UW no concede ningún periodo de gracia. Si te aprueban la exención, la prima desaparece de tu factura de matrícula o te la reembolsan si ya la habías pagado.
Seguro de salud para estudiantes de otros centros de Seattle
Otros centros también ofrecen seguro a sus estudiantes, pero con planes y condiciones distintos. La Seattle University, por ejemplo, usa el seguro de Aetna, mientras que la Seattle Pacific University y los Seattle Colleges usan LewerMark (que a su vez utiliza la red de Aetna).
Tipos de centros sanitarios en Seattle
En Seattle hay todo tipo de centros sanitarios. Veamos los más destacados que puedes encontrar en la ciudad.
Hospitales
Los hospitales ofrecen atención con ingreso y ambulatoria. Suelen tener habitaciones privadas para los pacientes ingresados y prestan servicios médicos completos.
Los hospitales abren las 24 horas, todos los días, y no tienen horario de cierre. Los costes médicos en ellos suelen ser altos y muchos se concentran en Capitol Hill/First Hill y en el centro.
Yo iba mucho al Optum Madison Center cuando estudiaba en Seattle. Pero el servicio empeoró y el médico que me atendía se fue. Así que dejé de ir al hospital por completo, aunque mi receta seguía activa y simplemente seguí recogiendo mi medicación.
Estos son algunos de los hospitales más destacados de Seattle:
UW Medical Center – Montlake: situado frente al campus principal, al otro lado de NE Pacific St. El UWMC es uno de los hospitales más avanzados de Seattle y del estado de Washington. Con regularidad aparece en el primer puesto de los hospitales del estado de Washington y puede tratar casos complejos. Aunque el UWMC está vinculado a la UW, cobra como cualquier otro hospital de EE. UU.
Harborview Medical Center: en la 9th Ave, en First Hill. Este hospital lo gestiona UW Medicine. Cuenta con una de las unidades de quemados y de traumatología más avanzadas de EE. UU. Harborview destaca sobre todo en lesiones por accidente y en casos de urgencia.
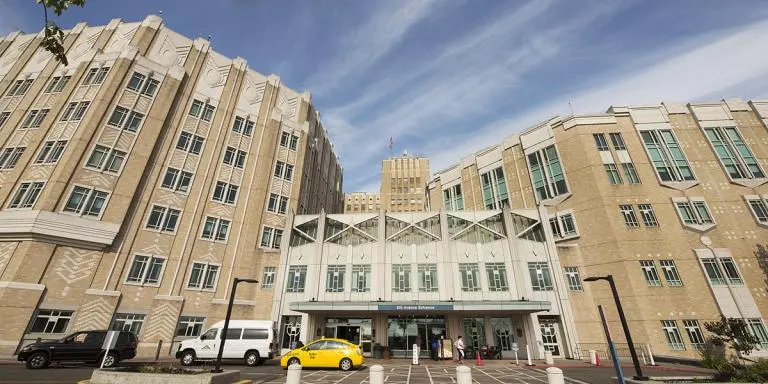
Kaiser Permanente Capitol Hill Medical Center: Kaiser tiene en Seattle una sólida reputación de calidad. Consta de varios edificios complejos y ofrece atención urgente las 24 horas (sin urgencias hospitalarias). Cuenta con tecnología avanzada y atiende sobre todo a pacientes ambulatorios no críticos que necesitan un tratamiento de larga duración.
También merece la pena mencionar otros hospitales:
- Virginia Mason Medical Center: un hospital universitario y general avanzado, en First Hill. Es uno de los mejores de Seattle.
- Swedish Medical Center First Hill Campus: un enorme hospital general con muchísimas habitaciones. Hay otros campus en Ballard y en el Central District.
- Overlake Medical Center: en Bellevue, con edificios más nuevos.
Clínicas
Las clínicas de EE. UU. son más pequeñas que los hospitales y ofrecen sobre todo atención ambulatoria, como revisiones y tratamiento de dolencias leves. Suelen ser más asequibles que los hospitales y funcionan en horario comercial. Hay que pedir cita, aunque algunas también atienden sin ella. En Seattle hay numerosas clínicas.
Personalmente, suelo ir más a clínicas que a otros tipos de centros. En EE. UU. mucha gente piensa: «si no es demasiado grave, ve a una clínica o simplemente espera a que se pase», porque los hospitales pueden salir carísimos.
Esta es una lista rápida de algunas clínicas:
- Husky Health Center: clínica del campus para los estudiantes de la UW. Aquí es donde suelen acudir la mayoría para la atención preventiva y las dolencias leves. Yo me puse una vez la vacuna de la gripe. Antiguos estudiantes cuentan de forma constante que consiguen cita en la misma semana, o incluso al día siguiente, en Husky Health, frente a las 2 a 4 semanas de espera habituales en clínicas fuera del campus o en hospitales, lo que la convierte en la primera parada más práctica para la atención no urgente.
- Seattle Health Center: clínica del campus para los estudiantes de la SU.
- One Medical Primary Care Clinic: varias sedes en el centro y una en Capitol Hill.
- Concentra Urgent Care: en la zona industrial de Sodo.
Consultas médicas
Las consultas médicas son de propiedad privada y las dirigen los propios médicos. Suelen tener el mismo tamaño que las clínicas o ser más pequeñas, y ofrecen una atención ambulatoria similar. Normalmente son más baratas que los hospitales. Muchas consultas también se centran en un área concreta de la medicina.
Todavía no he tenido ocasión de ir a una consulta médica, pero creo que es un trato más personal, porque ves a tu médico con regularidad.
¿Qué hacer si te pones enfermo o te lesionas?
Antes de poder usar tu seguro, primero necesitas tener tu tarjeta del seguro.
Tras pagar el ISHIP de la UW o cualquier otro plan, recibirás un correo de la aseguradora con archivos adjuntos como la tarjeta del seguro, la carta de confirmación, el recibo, la póliza, las instrucciones para crear tu cuenta, etc.
Para el ISHIP, también recibirás por correo postal una tarjeta física de LifeWise en la dirección que indicaste.
Ponerse enfermo o lesionarse siendo estudiante internacional puede agobiar, pero no te preocupes, porque hay gente que te ayudará. Como se ha comentado, lo primero que debes hacer es avisar a la oficina de servicios para estudiantes internacionales de lo ocurrido.
Tienes que llevar siempre contigo la tarjeta del seguro. Si tu aseguradora no te da una tarjeta física, puedes imprimirla desde el correo que recibiste o enseñarla desde tu cuenta en línea.
Aquí explico cómo recibir atención médica en un hospital con tu seguro:
Atención ambulatoria
Es bastante sencillo. Imagina que vas a hacerte un chequeo. No tienes que pasar la noche en el hospital y la visita dura entre 1 y 2 horas. Esto es más o menos lo que ocurrirá:
- Primero tendrás que pedir cita en el hospital al que vayas. Se puede hacer en línea o por teléfono. Pide cita con al menos dos semanas o un mes de antelación.
- Si lo haces en línea, la mayoría de los hospitales te pedirán que rellenes un formulario, describas tu enfermedad o lesión y facilites los datos de tu seguro. Si es por teléfono, también te preguntarán por los datos del seguro.
- Puedes elegir al médico que prefieras. Sin embargo, si hay mucha lista de espera, lo más probable es que el hospital te asigne uno.
- El día de la cita, lleva un documento de identidad con foto (como el pasaporte o el carné de conducir) y la tarjeta del seguro. Lleva también efectivo o una tarjeta de crédito o débito por si hay que pagar un copago.
- Ve al mostrador de registro de tu unidad asignada y entrega el documento de identidad y la tarjeta del seguro. Te los devolverán y te pedirán que esperes al médico.
- Una enfermera te llamará y te llevará a una sala de exploración. Comprobará tu estado de salud y repasará tu historial médico.
- El médico entrará y hablará contigo de tu salud, tus síntomas, tu lesión, etc. Te harán un análisis de sangre y otras pruebas de laboratorio. Después te pedirán que programes las citas de seguimiento necesarias.
- Lleva el recibo a caja y paga el copago que corresponda.
- La factura médica total se enviará a tu dirección postal una vez aplicada la cobertura del seguro. A veces la factura llega sin la cobertura aplicada y, en ese caso, tendrás que presentar una reclamación a tu aseguradora.
Las visitas de hospital de día y a especialistas, como una cirugía o el tratamiento de quemaduras leves, suelen llevar más tiempo, normalmente de 2 horas a medio día, y después te vas a casa.
Atención con ingreso
Imagina que vas a una revisión y, por el motivo que sea, el médico necesita que te quedes unas noches en el hospital. Esto es lo que pasará:
- Todo es parecido al ejemplo ambulatorio hasta que el médico te dice que tienes que pasar la noche en el hospital.
- En ese caso, el hospital te pedirá un depósito por adelantado, que lo más probable es que tengas que pagar de tu bolsillo. Pagas el depósito y te ingresan.
- La duración de la estancia depende de tu estado. Si es grave, es probable que tengas que quedarte más de 5 días y, en algunos casos, varios meses.
- Si tu estado es estable, el médico te dará el alta y podrás volver a casa sin más (eso sí, tendrás que pagar los copagos).
- El hospital enviará la factura a tu aseguradora, que aplicará la cobertura que corresponda. Después, te enviarán la factura total.
- Si falleces, algunos planes de salud cubren la repatriación de tus restos a tu país. Si además tienes un seguro de vida, este pagará a tu familia.
En urgencias, normalmente te pedirán tus datos después del tratamiento. Si vas acompañado de un amigo, también pueden pedírselos a él.
Mi experiencia con los proveedores sanitarios de Seattle
Aquí cuento mi experiencia con los proveedores sanitarios de Seattle y muestro cómo el ISHIP de la UW habría cubierto el coste total:
Llamé al Optum Madison Center para pedir cita para un chequeo y una visita con un médico de familia. Di mis datos personales y los de mi seguro.
El día de la cita entré y subí en ascensor a Medicina General, donde enseñé mi documento de identidad con foto y la tarjeta del seguro. Esperé unos 25 minutos para ver al médico. Hablé con él de mis síntomas, me hicieron un análisis de sangre y otras pruebas de laboratorio, y me recetó un medicamento.
De camino a casa, paré a recoger la receta en la farmacia (los hospitales suelen asignar la farmacia más cercana a tu casa, pero puedes elegir otra para la próxima vez).
El coste de la receta era en realidad inferior al copago previsto, así que solo tuve que pagar 2,00 USD.
Como la factura inicial era de 450 USD, por encima de la franquicia de 400 USD, me correspondía un coseguro del 25 %. Así que solo tuve que pagar 105 USD.
¿Y los estudiantes nacionales?
Los estudiantes nacionales normalmente no están obligados a tener seguro de salud, ya que a menudo ya cuentan con cobertura a través de ayudas públicas o de un seguro privado.
Si eres un estudiante nacional, no puedes inscribirte en el ISHIP de la UW. Aun así, algunas universidades permiten a los estudiantes nacionales contratar un seguro opcional patrocinado por la universidad, así que depende en gran medida de la universidad en la que estudies.
Puedes usar el Washington Healthplanfinder para encontrar el seguro que mejor se adapte a tu estilo de vida.
Estos son algunos seguros interesantes para estudiantes nacionales:
- Aetna: planes completos y también planes dentales.
- Community Health Plan of Washington: el seguro estándar de financiación pública del estado de Washington. Tiene proveedores de la red en todo el estado.
- Ambetter Cascade: primas bajas con una red que puedes elegir.
- Kaiser Permanente insurance: un seguro premium con tecnología avanzada para una coordinación integrada. Tendrás que usar sus proveedores propios (es decir, los hospitales y clínicas de Kaiser).
- LifeWise: sí, LifeWise también ofrece planes para residentes.
¿Cuánto cuesta la atención médica sin seguro?
Sin seguro, los costes médicos pueden ser muy altos. Según mi experiencia, un chequeo general en el Optum Madison Center me costó unos 420 USD. Algo tan simple como una pierna rota, una estancia en el hospital o una visita a urgencias puede costar fácilmente miles de dólares o más si no tienes seguro.
Términos de seguros explicados
Aquí explico términos de seguros poco claros con los que probablemente te encontrarás:
Seguro de salud (health insurance): un tipo de seguro que cubre pérdidas o sucesos relacionados con la salud. No incluye el «seguro de vida», que ofrece prestaciones en caso de fallecimiento.
Prima (premium): la cantidad que pagas a la aseguradora cada trimestre o cada año. En la UW, la prima del seguro se suma a la factura de tu matrícula.
Póliza (policy): el contrato escrito entre tú y tu aseguradora.
Copago (copay): pagas una cantidad fija por servicios médicos como visitas al hospital, recetas, atención urgente, etc., y tu seguro cubre el resto.
Reclamación (claim): una solicitud que haces a tu aseguradora para que te indemnice tras una pérdida o un suceso cubierto. Después de presentarla, la aseguradora la revisa para decidir si tu lesión o enfermedad está cubierta por tu póliza. Una reclamación suele hacerse por correo electrónico o por teléfono.
Denegación de reclamaciones (denial of claims): puede ocurrir cuando tu caso no está cubierto por la póliza.
Franquicia (deductible): la cantidad total que debes gastar cada trimestre o cada año antes de que tu aseguradora empiece a compartir los costes mediante el coseguro.
Por ejemplo, si tu plan tiene una franquicia de 500 USD y la factura total de un chequeo supera los 500 USD, puedes presentar una reclamación.
Si la factura total es de 420 USD, tienes que pagarla tú, y la franquicia que te quedará por cubrir ese trimestre o año será de 80 USD. Una vez pagada por completo la franquicia, entrará en juego el coseguro.
Coseguro (coinsurance): pagas un porcentaje una vez cubierta la franquicia.
Por ejemplo, si tu plan indica un coseguro del 10 %, pagas el 10 % y tu aseguradora paga el otro 90 %.
También existe el coseguro del 0 %, que significa que no tienes que pagar nada. Eso sí, esta prestación normalmente no cuenta para la franquicia.
Si el número es superior al 50 %, normalmente se refiere a lo que paga la aseguradora. Por ejemplo, «coinsurance in-network: 80%» suele significar que ellos pagan el 80 % y tú el 20 %.
Lo más seguro para entender estas cosas es buscar el resumen de prestaciones o preguntarlo directamente.
Límite de gasto máximo (out-of-pocket limit): la cantidad máxima que debes gastar antes de que el seguro pague el 100 % de todos los gastos cubiertos.
Máximo anual (annual maximum): la cantidad máxima que el seguro cubrirá al año (o por trimestre).
Asegurado (insured): el titular de la póliza. En este caso, tú.
Aseguradora (insurer): la compañía de seguros.
Red (network): tu aseguradora agrupa los hospitales y clínicas como dentro o fuera de la red. Tiene contratos con los proveedores de la red, así que acudir a ellos te cuesta lo menos posible. Los proveedores fuera de la red suelen costarte más.
Medicamentos preferentes (preferred drugs): medicamentos que tu aseguradora favorece, por lo que cuestan menos.
Los términos de los seguros suelen ser poco claros y estar escritos en lenguaje técnico, así que es importante que leas con atención tu póliza para saber qué cubre y qué no.
Preguntas frecuentes
¿Es obligatorio el seguro de salud para los estudiantes internacionales de la UW?
Sí. Todos los estudiantes internacionales con visado F-1 y J-1 deben inscribirse en el ISHIP cada trimestre que estudien en la UW, salvo que tengan derecho a una exención. Los estudiantes J-1 están además sujetos a una norma federal de EE. UU. que exige un seguro de enfermedad y accidentes durante todo el programa. (Verificado en octubre de 2026.)
¿Pueden mi cónyuge y mis hijos unirse a mi plan ISHIP?
Sí. El ISHIP considera personas a cargo al cónyuge y/o a los hijos. Estudiante más una persona a cargo cuesta 1.094 USD al trimestre en 2026-27, estudiante más dos cuesta 1.651 USD y estudiante más tres cuesta 2.208 USD. (Verificado en octubre de 2026.)
¿Me cubre el ISHIP fuera de Estados Unidos?
La atención de urgencias está cubierta en todo el mundo. Pagas tú la factura en el extranjero y, al volver a Seattle, envías a LifeWise un recibo detallado y un formulario de reclamación médica. El plan también incluye evacuación médica de emergencia hasta 150.000 USD a lo largo de toda tu vida.
¿Cubre el ISHIP la terapia psicológica?
Sí. LifeWise colabora con Talkspace para terapia por vídeo y por mensajes, y las sesiones son gratuitas para los miembros del ISHIP. Te registras con tu tarjeta del ISHIP en la página de Talkspace del sitio web de LifeWise para estudiantes.
¿Dónde me libro de la franquicia del ISHIP?
En las clínicas del campus se elimina la franquicia. En el campus de Seattle, son el Husky Health Center y la UW Neighborhood Ravenna Clinic. Los estudiantes de Bothell y Tacoma tienen clínicas asociadas cerca de sus campus.
Aviso legal
Ten en cuenta que escribí este artículo a partir de mi experiencia como antiguo estudiante de la Universidad de Washington. No sustituye al asesoramiento profesional. Si tienes alguna duda, te recomiendo ponerte en contacto con una aseguradora para saber más.
Fuentes citadas
- UW ISHIP, Insurance Program: primas trimestrales y anuales de 2026-27, fechas de cobertura, personas a cargo, cambios y cancelación.
- UW ISHIP, Insurance Waiver: requisitos de la exención, cobertura mínima para F-1 y J-1, plazo y proceso.
- UW ISHIP, FAQs: inscripción obligatoria, cobertura fuera de EE. UU., plan anual tras la graduación, Talkspace.
- LifeWise, 2026-27 ISHIP benefit booklet: franquicia, coseguro, copagos, límite de gasto máximo, clínicas del campus, prestación de evacuación.
 English:
 Deutsch:
 Français: