La lecture de cet article prend environ 26 minutes. Pas le temps pour le moment ? Aucun souci. Envoyez-vous la version sans publicité par e-mail et lisez-la plus tard.
Pour obtenir une carte de crédit au Mexique en tant qu’expatrié, il faut d’abord justifier de 6 à 12 mois d’historique bancaire local. Ce guide présente les conditions requises, les meilleures cartes de banques comme Banamex et BBVA, et la façon de construire votre score de crédit avant de déposer votre demande.
Au Mexique, beaucoup de paiements se font encore en espèces, mais une carte de crédit locale apporte de vrais avantages. Vous pouvez par exemple bénéficier de réductions ou de cashback sur vos achats.
De plus, de nombreuses banques proposent le paiement en plusieurs fois pour régler biens et services sur quelques mois sans intérêts élevés (certaines vont jusqu’à 0 % d’intérêts sur les achats en mensualités). Ces offres ne sont toutefois souvent accordées qu’aux clients qui paient leurs factures mensuelles à temps.
Pour obtenir une carte de crédit au Mexique, il faut néanmoins remplir plusieurs conditions. Une fois la carte en poche, les avantages sont nombreux.
Cet article présente les avantages d’une carte de crédit et les étapes pour en obtenir une. Nous donnons aussi quelques exemples de banques mexicaines populaires où vous pouvez en faire la demande.
Contents
- L’essentiel à retenir
- Les avantages d’une carte de crédit
- Achats en ligne
- Cashback
- Avantages offerts
- Conditions requises
- Documents à fournir
- Démarches de la demande
- Construire son crédit de zéro quand on est étranger
- Les émetteurs de cartes de crédit
- Les meilleures cartes de crédit au Mexique
- Ce que coûte vraiment une carte de crédit mexicaine
- Bien choisir sa carte de crédit
- Utiliser une carte étrangère au Mexique
- Questions fréquentes
- À vous de jouer
- Sources citées
L’essentiel à retenir
- Il vous faut un visa de résident temporaire ou permanent avant qu’une banque mexicaine n’examine votre demande de carte de crédit.
- La plupart des banques exigent d’abord 6 à 12 mois d’historique bancaire local ; les cartes de magasin de Coppel ou Liverpool aident à construire un crédit plus vite.
- Les taux d’intérêt des cartes de crédit mexicaines tournent autour de 42 % en moyenne : il est donc essentiel de rembourser la totalité du solde chaque mois.
- Banamex, BBVA, HSBC, Santander et Banorte sont les principales options pour les expatriés ; comparez le CAT (coût annuel total) avant de décider.
- Les MSI (mensualités sans intérêts) sont un avantage utile, mais ils ne fonctionnent que si vous réglez la totalité du solde chaque mois sans y mêler d’autres achats.
- Utilisez des comparateurs comme Comparabien ou l’outil CAT de la Banxico pour trouver la carte aux meilleures conditions avant de vous rendre en agence.
Les avantages d’une carte de crédit
Les avantages, cadeaux et offres promotionnelles dont vous bénéficiez avec une carte dépendent en grande partie de la banque émettrice et du type de carte.
Attention : même avec une carte de crédit, certaines opérations ne se règlent qu’en espèces, par exemple les péages sur les routes à péage, ainsi que les achats dans les supérettes, les marchés et même certaines stations-service qui n’acceptent pas la carte.
Pas de frais sur les transactions à l’étranger
Quand vous payez avec une carte de crédit mexicaine, vous ne payez pas les frais de transaction à l’étranger qui s’appliquent normalement avec une carte étrangère (c’est-à-dire non mexicaine).
Une carte de crédit locale est donc très utile si vous venez souvent au Mexique ou si vous y vivez à long terme.
Paiement sans intérêts
Avec une carte mexicaine, vous pouvez régler sans intérêts dans les magasins locaux partenaires de certaines banques.
Ces formules varient : 3, 6 ou 12 mois sans intérêts.
Attention toutefois : les frais sont élevés en cas de paiement manqué, et un retard entraîne en plus des pénalités.
Avec 40 à 60 %, les taux d’intérêt des cartes de crédit mexicaines sont élevés par rapport aux cartes émises en Europe, au Canada et aux États-Unis.
Achats en ligne
Comme ailleurs dans le monde, les achats en ligne sont très populaires au Mexique. De nombreuses boutiques acceptent la carte de débit, mais les cartes de crédit sont aussi largement acceptées et s’accompagnent souvent de paiements en plusieurs fois sans intérêts.
Dans les grandes villes mexicaines comme Mexico, Monterrey, Guadalajara et Mérida, vous pouvez commander courses et repas en ligne avec votre carte de crédit.
Soyez tout de même prudent pour vos achats en ligne au Mexique, car tous les sites ne sont pas sûrs. Pensez à utiliser un VPN pour renforcer votre sécurité.
Cashback
Autre avantage : en payant par carte, vous cumulez des points qui, dans certains cas, ont une contrepartie en argent sous forme de cashback.
Les cartes délivrées par des grands magasins comme Costco ou The Home Depot offrent souvent des récompenses en cashback, utilisables dans le même magasin. En général, vous récupérez 1 à 2 % de vos achats. Si vous réglez la plupart de vos dépenses par carte, cela peut même contribuer à réduire votre coût de la vie au Mexique.
Avantages offerts
Les réductions obtenues avec une carte mexicaine sont généralement liées à des programmes de fidélité qui offrent par exemple des places de cinéma 2×1, un café offert ou d’autres promotions.

Ces offres existent couramment avec les cartes émises par les banques, mais aussi avec celles des grands magasins comme Liverpool, Sears, Costco, Coppel ou The Home Depot.
Conditions requises
Il existe des conditions générales pour demander une carte de crédit au Mexique, mais certaines banques peuvent en ajouter d’autres.
Voici les conditions que la plupart des banques demandent.
Âge
La plupart des banques n’indiquent pas d’âge minimum de façon explicite, mais il est probable que beaucoup exigent un certain âge pour accorder une carte de crédit.
Revenu minimum
Les banques fixent en général des critères financiers, comme un revenu mensuel minimum à justifier par une fiche de paie ou des relevés bancaires.
Chaque banque fixe son propre revenu minimum. La carte HSBC AIR demande 25 000 MXN par mois (5 000 MXN pour les clients dont le salaire est versé chez HSBC), et la carte Azul de BBVA 6 000 MXN (vérifié en octobre 2026). Les cartes haut de gamme peuvent exiger un revenu plus élevé.
Statut de séjour
Impossible de demander une carte de crédit au Mexique avec un visa touristique. La plupart des banques exigent au minimum un visa de résident temporaire.
Fiabilité financière
Un point important : au Mexique, il faut avoir un compte bancaire et prouver sa fiabilité financière pendant un certain temps avant de pouvoir demander une carte de crédit. Cette durée varie d’une banque à l’autre, car c’est la banque qui en décide.
En général, elle va de six mois à un an, voire plus. La banque veut constater un revenu fixe régulier sur le compte et votre capacité à gérer correctement les paiements de carte.
Une fois le compte ouvert, il est conseillé d’y rattacher le paiement de services mensuels comme la télévision, internet ou le téléphone. Cela renforce votre crédibilité auprès de la banque.
Autre moyen efficace : les cartes de magasin d’enseignes comme Coppel ou Liverpool. Elles sont souvent accordées sur-le-champ et contribuent à construire votre historique de crédit. Dans la plupart des cas, elles donnent aussi droit à des réductions et à des offres promotionnelles en magasin.
Sur r/mexico, des expatriés recommandent Nu México (Nubank) comme point de départ pratique. Il est plus facile d’y être accepté sans historique de crédit local complet, et cela fait monter votre score auprès du Buró de Crédito en attendant. Une fois 6 à 12 mois d’historique accumulés, les cartes des banques traditionnelles deviennent beaucoup plus accessibles.
Si vous êtes déjà client d’une banque mexicaine, vous pouvez vous rendre en agence pour vous renseigner sur votre éligibilité à une carte de crédit.
Justificatif de domicile
Pour obtenir une carte de crédit, vous devez prouver à la banque que vous vivez au Mexique avec un justificatif de domicile, par exemple une facture de services datant de moins de trois mois.
Si ce justificatif n’est pas à votre nom, vous pouvez présenter à la place un contrat de location ou un contrat de ligne téléphonique.
Documents à fournir
Voici la liste des documents à fournir pour demander une carte de crédit au Mexique :
- Passeport et carte de résident indiquant votre statut de résidence dans le pays et votre âge
- Permis de travail et fiches de paie, qui prouvent que vous percevez un revenu mensuel sur votre compte
- Un relevé bancaire montrant l’activité du compte sur les six derniers mois à un an, selon la banque
- Justificatif de domicile
Prévoyez au moins trois copies de ces documents pour ne pas avoir à revenir compléter le dossier.
Démarches de la demande
Vous pouvez faire votre demande directement en agence ou remplir un formulaire en ligne. Dans ce dernier cas, un employé de la banque vous appellera.
Une fois la carte approuvée, la banque met de deux semaines à un mois pour vous la livrer à domicile ou la tenir à disposition en agence.
Comme indiqué plus haut, avoir un historique de crédit au Mexique est indispensable pour que la demande aboutisse.
Avant la souscription, la banque ou l’émetteur vous demandera en outre s’il transmet vos paiements à l’organisme de crédit, ce qui vous permet de construire un score. À l’inverse, si vous payez en retard, votre score baisse et il devient difficile d’obtenir un crédit ailleurs à court terme. Vous pouvez consulter votre score auprès de l’organisme officiel mexicain, le Buró de Crédito.
Construire son crédit de zéro quand on est étranger
Un nouvel arrivant n’a pas de dossier de crédit mexicain, et la plupart des banques commencent donc par refuser. Une carte garantie permet de démarrer tout de suite au lieu d’attendre 6 à 12 mois.
Commencer avec une carte garantie
Nu México propose une Tarjeta Garantizada pour ceux qui construisent leur historique de crédit. Vous transférez de l’argent de votre compte Nu vers une réserve, et cette réserve devient votre plafond de crédit. (Vérifié en octobre 2026.)
- Plafond : si vous placez 1 000 MXN en réserve, votre plafond est de 1 000 MXN. Vous pouvez aller jusqu’à 20 000 MXN.
- Coût : Nu indique des frais annuels de 0 MXN.
- Dossier de crédit : selon Nu, vos achats fréquents et vos paiements à temps alimentent votre rapport du Buró de Crédito.
- Votre argent : vous pouvez retirer la réserve quand elle n’est pas utilisée.
Le site de Nu indique que l’établissement a obtenu son agrément bancaire le 6 août 2026 et qu’il est réglementé par la CNBV, la Condusef et la Banxico. La page ne précise pas quelles pièces d’identité elle accepte pour les étrangers : vérifiez dans l’application avant d’y compter.
Consulter gratuitement son rapport de crédit une fois par an
Le Buró de Crédito vous remet gratuitement votre Reporte de Crédito Especial une fois tous les 12 mois. Vous pouvez le demander sur son site ou dans son application. Gardez sous la main votre dernier relevé de carte de crédit, car le site demande des informations sur vos produits de crédit.
Vous pouvez aussi vous rendre en personne au bureau du Buró à Mexico. Les étrangers peuvent présenter un passeport en cours de validité ou une carte de résident permanent.
Demandez votre rapport après six mois de paiements ponctuels pour vérifier que la carte est bien déclarée. Si une ligne n’est pas la vôtre, la même page comporte une section réclamations.
Les émetteurs de cartes de crédit
Plusieurs établissements financiers mexicains proposent des cartes de crédit, comme Banamex, BBVA Mexico Bancomer et HSBC Mexico, ainsi que des enseignes non bancaires comme Liverpool, Sears ou Coppel.
Pour choisir une carte, tenez compte des promotions et des programmes de récompenses, des protections offertes et du service client de l’émetteur. Regardez aussi le costo anual total (CAT), c’est-à-dire le coût annuel total de la carte. Le CAT englobe les taux d’intérêt, les frais d’ouverture et de démarrage, les primes d’assurance, les commissions annuelles et les autres frais applicables.
Gardez à l’esprit que l’intérêt annuel peut grimper jusqu’à 50 à 80 % de votre dette si vous ne payez pas à temps.
Les meilleures cartes de crédit au Mexique
Il existe de nombreux endroits où obtenir une carte de crédit, mais les meilleures cartes du moment s’obtiennent actuellement auprès de l’une des banques suivantes.
Vous trouverez ici des exemples de cartes de différentes banques. Les frais et les conditions de revenu peuvent changer à tout moment : renseignez-vous donc auprès de la banque pour connaître les exigences les plus récentes.
Banamex
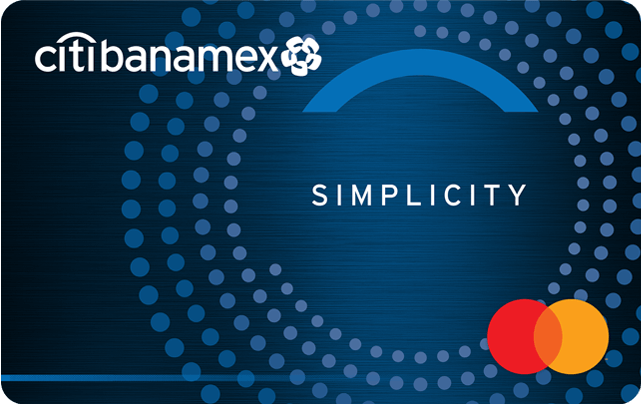
Banamex, l’une des plus grandes banques du Mexique, est une excellente option pour les expatriés qui cherchent une carte de crédit sûre. Elle propose en plus des points de récompense, ce qui séduit ceux qui veulent cumuler des avantages sur leurs achats.
Cette banque propose plusieurs cartes, dont la Citibanamex Simplicity, dont les frais annuels sont offerts si vous l’utilisez au moins une fois par mois. Cette carte est jugée plus sûre que beaucoup d’autres, car son code CVV n’est pas imprimé sur le plastique. Vous obtenez à la place un code CVV numérique via Citibanamex Móvil, l’application mobile de la banque.
C’est l’une des rares cartes du Mexique dont les frais annuels sont supprimés pour des achats d’au moins 1 peso par mois.
Banamex propose aussi une carte appelée Puntos Premia, qui permet de gagner des points à chaque dépense.
BBVA Mexico Bancomer
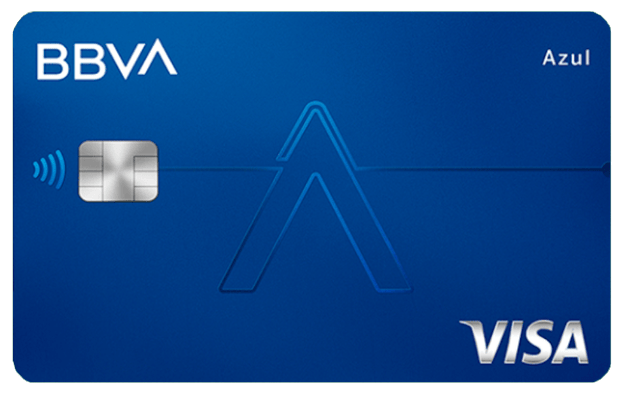
BBVA Mexico Bancomer, autre grande banque du pays, propose des cartes très adaptées aux expatriés grâce à son programme de points appelé « Puntos BBVA ». De plus, de nombreuses enseignes mexicaines accordent des offres spéciales avec cette carte, ce qui la rend encore plus intéressante.
Un exemple de carte de cette banque est la Blue Card, ou Tarjeta Azul BBVA.
Banorte
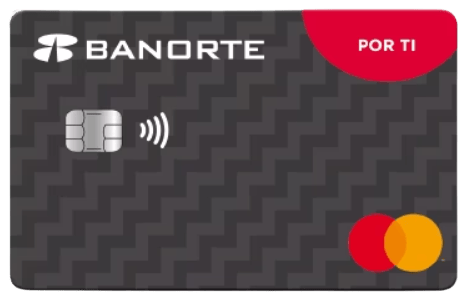
Banorte propose elle aussi d’excellentes cartes de crédit. Elle offre des avantages comme des places de cinéma mensuelles pour Cinépolis ou des réductions en magasin avec votre carte. Sa carte Banorte Por Ti donne en outre jusqu’à 2 % de cashback sur tous vos achats.
Son taux d’intérêt est toutefois plus élevé que celui de la plupart des autres cartes.
Banco Santander Mexico
L’un des gros atouts de la carte LikeU de Banco Santander Mexico est qu’elle n’a pas de commission annuelle et peut être utilisée à tout moment. Elle est donc pratique et économique pour ses titulaires.
C’est une carte basique qui offre peu d’avantages, idéale pour ceux qui préfèrent une carte de crédit sans fioritures et sans frais annuels. Simple et pratique, elle convient à qui veut de la simplicité.
HSBC Mexico
HSBC propose plusieurs cartes de crédit intéressantes, dont la HSBC AIR. HSBC indique pour cette carte un taux d’intérêt annuel variable de 41,90 %, des frais annuels de 915 MXN et un CAT moyen de 49,20 % (vérifié en octobre 2026).
Elle offre en outre un avantage pour la plupart des expatriés : un paiement automatique en trois mensualités sans intérêts pour les achats de plus de 3 000 pesos. Cette option est particulièrement utile pour gérer de plus grosses dépenses.
HSBC propose sept cartes de crédit différentes, chacune avec ses propres avantages et ses propres coûts.
Ce que coûte vraiment une carte de crédit mexicaine
Le taux d’intérêt affiché ne représente qu’une partie du coût. La Banxico définit le CAT (costo anual total) comme un pourcentage annuel unique qui additionne intérêts, frais et autres coûts : c’est donc le chiffre à comparer. (Vérifié en octobre 2026.)
| Carte | Taux d’intérêt | CAT moyen | Frais annuels | Revenu minimum |
| HSBC AIR | 41,90 % par an (variable) | 49,20 % (hors TVA) | 915 MXN | 25 000 MXN par mois (5 000 MXN pour les clients dont le salaire est versé chez HSBC) |
| BBVA Azul | 59,52 % par an (moyenne pondérée) | 89,4 % (hors TVA) | 748 MXN plus TVA | 6 000 MXN par mois |
Un revenu minimum bas ne signifie pas une carte bon marché. La BBVA Azul demande le revenu le plus faible de ce comparatif et affiche pourtant le CAT le plus élevé.
Si vous gardez 10 000 MXN de solde sur la carte BBVA pendant un an, les intérêts seuls s’élèvent à environ 5 950 MXN, avant les frais annuels. Si vous réglez la totalité du solde chaque mois, vous ne payez aucun intérêt.
Évitez les avances de fonds. BBVA prélève 7 % plus la TVA sur le montant retiré, au guichet comme au distributeur. Un retrait de 2 000 MXN coûte 140 MXN de frais avant même les intérêts. Pour du cash, utilisez plutôt une carte de débit.
Vérifiez le CAT sur la page de la carte de la banque, puis faites vos calculs avec le simulateur de CAT pour cartes de crédit de la Banxico.
Bien choisir sa carte de crédit
Pour choisir parmi les différentes options, tenez compte de tous les facteurs évoqués plus haut, en particulier des programmes de fidélité et des taux d’intérêt de chaque carte.
La plupart des banques proposent plusieurs types de cartes, avec des niveaux variés : standard ou classique, gold, platinum, etc.
Au Mexique, les cartes les plus répandues sont Visa, Mastercard et Carnet, largement acceptées pour toutes sortes de paiements.
Plafonds
Le plafond de votre carte dépend généralement de votre revenu mensuel, de l’état passé de votre compte bancaire, de votre score de crédit et des critères propres à la banque. Il n’existe aucune formule garantie pour obtenir une hausse de plafond, car cela varie d’une banque à l’autre.
Par exemple, avec un revenu de 7 500 pesos par mois, vous pourriez obtenir un plafond de 5 000 pesos. Des revenus plus élevés peuvent toutefois donner droit à des plafonds plus élevés. Certaines cartes atteignent 200 000 pesos, voire plus, selon la situation de chacun et la politique de la banque.
Si certains facteurs, comme le revenu ou le score, s’améliorent, vous pouvez devenir éligible à une hausse de plafond. Vous pouvez la demander vous-même, mais il est aussi courant que la banque vous la propose.
Si elle vous intéresse, vous devrez généralement remplir un formulaire et fournir des justificatifs : fiches de paie, pièce d’identité, justificatif de domicile, titre de séjour et relevés bancaires. Ces documents permettent à la banque d’évaluer votre stabilité financière avant d’accorder la hausse.
Intérêts
Le point faible des cartes de crédit mexicaines, ce sont leurs taux d’intérêt relativement élevés par rapport à ceux d’autres pays. Depuis 1996, les banques sont tenues de communiquer le coût annuel total d’un prêt ou d’une carte de crédit, exprimé par le CAT.
Aujourd’hui, l’affichage bien visible du CAT est obligatoire, afin que les clients connaissent précisément les coûts. Les taux varient selon les cartes, avec une moyenne de 41,78 %. Il est crucial de vérifier cette information avant de décider. Pour éviter des intérêts très élevés, n’oubliez jamais de payer à temps.
Une erreur courante signalée par des expatriés sur r/mexico : les promotions MSI (meses sin intereses) ne s’appliquent pas si vous reportez un solde d’achats ordinaires sur la même carte. Mélanger achats en mensualités et soldes impayés annule l’avantage du taux zéro, et beaucoup d’expatriés gardent donc une carte réservée exclusivement aux achats MSI.
Payer sa carte
Chacune des banques citées dans cet article propose une application bancaire, un moyen pratique de régler votre carte de crédit. Vous pouvez aussi payer en agence, à un distributeur ou dans des grands magasins comme Liverpool.
De plus, la plupart des banques proposent le prélèvement automatique : le solde est débité de votre compte chaque mois.
Pensez que chaque banque et chaque carte peut avoir une date d’échéance différente. Pour éviter de lourds intérêts, planifiez vos paiements en conséquence et tenez un calendrier.
Faire supprimer les frais de la carte
Beaucoup de gens, surtout des expatriés, sont surpris de constater que la plupart des cartes de crédit mexicaines comportent des frais impossibles à supprimer.
Heureusement, la plupart des banques proposent au moins une carte dont les frais peuvent être supprimés. Il suffit généralement de l’utiliser pour au moins un achat par mois. Vous profitez ainsi de votre carte sans frais.
Comparateurs en ligne
Le monde des cartes de crédit au Mexique peut sembler écrasant tant les options sont nombreuses, et il est normal de ne pas savoir quelle carte convient à votre situation financière. En agence, on cherchera souvent à vous vendre les cartes qui servent d’abord les intérêts de la banque.
Pour éviter toute pression, sachez précisément ce que vous attendez de la carte avant de franchir la porte de la banque de votre choix ou d’explorer les offres. Vous pourrez ainsi décider en connaissance de cause, selon vos besoins et vos objectifs financiers.
Vous pouvez consulter des comparateurs comme Comparabien, Kardmatch et Banxico, qui proposent une liste complète de cartes de crédit mexicaines et permettent de comparer facilement leurs caractéristiques, avantages et conditions côte à côte.
Cartes de crédit prépayées
Au Mexique, certaines banques proposent des cartes de crédit garanties qui, en réalité, fonctionnent plutôt comme des cartes prépayées avec programme de récompenses.
Bien que présentées comme des cartes de crédit, ce ne sont pas des cartes de crédit classiques. Tout le monde peut en obtenir une en y déposant de l’argent avant de s’en servir. Ces cartes garanties sont utiles à ceux qui ne remplissent pas encore les conditions d’une carte classique : elles permettent de payer en magasin et en station-service tout en cumulant des récompenses.
Alternatives
Si vous ne remplissez pas encore les conditions d’une carte de crédit, voici quelques moyens de paiement alternatifs à envisager en attendant.
Carte de débit
Une carte de débit mexicaine est une alternative à la carte de crédit. Elle est relativement facile à obtenir, surtout pour les expatriés ou immigrants titulaires d’une résidence temporaire ou permanente.
Sachez toutefois que les cartes de débit comportent plus de risques que les cartes de crédit : en cas de fraude, les fonds disparaissent immédiatement de votre compte.
Pour limiter les risques, mieux vaut garder un faible solde sur le compte de débit que vous utilisez souvent. Votre argent est ainsi protégé en cas d’opérations non autorisées ou de faille de sécurité.
Distributeurs automatiques
Les distributeurs sont répandus dans de nombreux endroits du Mexique, même dans les petits villages. Prévoyez toutefois qu’un distributeur peut être en panne ou à court de billets. Ayez toujours un peu d’espèces sur vous et organisez-vous en conséquence.
On en trouve couramment dans les agences bancaires, les supermarchés, les centres commerciaux, les épiceries et les grands équipements touristiques ou hôtels, ce qui permet aux voyageurs de retirer facilement de l’argent pendant leur séjour.
Services de livraison
La société mexicaine adopte de plus en plus les services de livraison, comme les courses et les repas livrés à domicile. Beaucoup permettent de commander et de payer par carte au moment de la commande.
Certaines applications proposent aussi le paiement en espèces à la livraison pour ceux qui préfèrent payer en personne.
Banque en ligne
Le Mexique est très ouvert à la banque en ligne, et toutes les banques où vous pouvez ouvrir un compte puis demander une carte de crédit disposent d’un espace en ligne. Vous y consultez votre compte et effectuez des virements. La plupart proposent aussi une application bien faite pour les mêmes usages.
Utiliser une carte étrangère au Mexique
Avec une carte étrangère au Mexique, vous aurez toujours des frais de transaction. Pour les réduire, vous pouvez refuser la conversion de devise lors des retraits d’espèces. Les frais de retrait avec une carte étrangère dans des banques comme Santander, Banorte, Scotiabank et BBVA sont relativement bas, entre 25 et 30 pesos.
Pour éviter des frais inutiles, vérifiez si votre banque d’origine a un partenariat avec une banque mexicaine.
Bank of America et Scotiabank, par exemple, ont un tel partenariat. L’un des inconvénients d’une carte étrangère au Mexique est toutefois la difficulté à la faire remplacer : la poste mexicaine peut être très lente et pas toujours fiable pour acheminer le courrier.
Sur r/expatriados, des expatriés indiquent que les cartes Revolut et Wise fonctionnent bien au Mexique en attendant une carte locale : leurs cartes virtuelles sont utilisables immédiatement et les cartes physiques de remplacement sont expédiées à l’international de façon plus fiable.
Questions fréquentes
Puis-je obtenir une carte de crédit mexicaine avec un séjour touristique ?
Concrètement, non. Les conditions de BBVA exigent de vivre au Mexique, et les étrangers doivent présenter leur formulaire d’immigration (forma migratoria) ainsi qu’un justificatif de domicile de moins de trois mois. Obtenez d’abord votre statut de résident temporaire, puis faites votre demande.
Quand dois-je payer ma facture de carte de crédit ?
Le paiement est généralement dû 20 jours calendaires après votre date de coupure (fecha de corte), qui tombe le même jour chaque mois. Si vous réglez la totalité du montant indiqué comme « pago para no generar intereses », vous ne devez aucun intérêt. Le paiement minimum sert seulement à garder votre compte à jour.
Admettons que votre date de coupure soit le 10. Un achat du 11 figure sur le relevé du mois suivant, à régler vers le 30. Vous disposez ainsi d’environ 50 jours sans intérêts. Vérifiez les dates exactes sur votre relevé, car chaque banque les fixe elle-même.
Qu’est-ce que le CAT, et lequel comparer ?
Le CAT est un pourcentage annuel unique qui couvre intérêts, frais et autres coûts, et un CAT plus bas signifie une carte moins chère. Comparez le « CAT promedio » sur la page de chaque carte. La HSBC AIR affiche 49,20 % et la BBVA Azul 89,4 %, hors TVA dans les deux cas.
Combien coûte une avance de fonds sur une carte de crédit mexicaine ?
BBVA prélève une commission de 7 %, plus la TVA, sur le montant retiré. Cela vaut au guichet, à ses propres distributeurs et à ceux d’autres banques. Pour du cash au quotidien, la carte de débit coûte moins cher. Voir comment éviter les frais de distributeur au Mexique.
Nu México est-elle désormais une vraie banque ?
Oui, selon Nu. Son site indique qu’elle a reçu l’autorisation d’exercer comme banque au Mexique le 6 août 2026 et qu’elle est réglementée par la CNBV, la Condusef et la Banxico.
À vous de jouer
Maintenant que vous savez comment demander une carte de crédit au Mexique, vous pouvez explorer les nombreuses options. Avant de partir à la chasse à la carte, un dernier conseil : une fois la carte en main, vérifiez régulièrement votre compte pour repérer toute activité inhabituelle.
Que vous ayez déjà une carte de crédit mexicaine ou que vous en cherchiez une autre, nous serions ravis d’avoir de vos nouvelles ! N’hésitez pas à partager vos conseils ou vos expériences dans les commentaires. Ils peuvent être précieux pour d’autres lecteurs.
Sources citées
- BBVA México, Tarjeta Azul : plafond de revenu, formulaire d’immigration exigé, CAT, frais annuels, commission de 7 % sur les avances de fonds.
- HSBC México, Tarjeta AIR : taux d’intérêt, frais annuels, revenu minimum, CAT moyen.
- Banamex, cartes de crédit : nom de marque actuel, Puntos Premia, mensualités sans intérêts de 3 à 18 mois.
- Nu México, Tarjeta Garantizada : plafond fondé sur la réserve, frais annuels de 0 MXN, déclaration à l’organisme de crédit.
- Nu México : date d’agrément bancaire et autorités de régulation.
- Buró de Crédito, Reporte de Crédito Especial : rapport gratuit tous les 12 mois et pièces d’identité acceptées en personne.
- Profeco, Las tarjetas de crédito: úsalas a tu favor : date de coupure et délai de paiement.
- Condusef, Toma en cuenta tu estado de cuenta : paiement minimum ou paiement pour éviter les intérêts.
- Banxico, CAT calculator for credit cards : définition du CAT.

 English:
 Deutsch:
 Español:

