Dieser Artikel benötigt etwa 21 Minuten Lesezeit. Gerade keine Zeit? Kein Problem. Schicken Sie sich die werbefreie Version per E-Mail und lesen Sie sie später.
Eine Kreditkarte in Mexiko bekommst Du als Expat erst, wenn Du schon 6 bis 12 Monate lang ein lokales Bankkonto geführt hast. Dieser Ratgeber erklärt die Voraussetzungen, stellt die besten Karten von Banken wie Banamex und BBVA vor und zeigt, wie Du Deine Bonität aufbaust, bevor Du Dich bewirbst.
In Mexiko wird bei vielen Zahlungen zwar noch bar bezahlt, aber eine lokale Kreditkarte bringt echte Vorteile. Zum Beispiel bekommst Du bei Einkäufen Rabatte oder Cashback.
Außerdem bieten viele Banken Ratenzahlung an, mit der Du Waren und Dienstleistungen über ein paar Monate ohne hohe Zinsen bezahlst (manche Banken verlangen bei Ratenkäufen sogar 0 % Zinsen). Solche Angebote gibt es allerdings oft nur für Kunden, die ihre monatlichen Rechnungen pünktlich begleichen.
Um in Mexiko eine Kreditkarte zu bekommen, musst Du aber einige Voraussetzungen erfüllen. Hast Du die Karte erst einmal, profitierst Du von vielen Vorteilen.
In diesem Artikel geht es um die Vorteile einer Kreditkarte und die Schritte bis zur eigenen Karte. Dazu stellen wir Dir einige beliebte mexikanische Banken vor, bei denen Du eine Kreditkarte beantragen kannst.
Contents
- Das Wichtigste in Kürze
- Vorteile einer Kreditkarte
- Online-Shopping
- Cashback
- Gratisleistungen
- Voraussetzungen
- Benötigte Unterlagen
- Antragsprozess
- Kredithistorie aus dem Nichts aufbauen als Ausländer
- Kreditkartenanbieter
- Die besten Kreditkarten in Mexiko
- Was eine mexikanische Kreditkarte wirklich kostet
- Die richtige Kreditkarte wählen
- Eine ausländische Karte in Mexiko nutzen
- Häufige Fragen
- Und jetzt bist Du dran
- Quellen
Das Wichtigste in Kürze
- Ohne befristetes oder unbefristetes Aufenthaltsvisum prüft keine mexikanische Bank Deinen Kreditkartenantrag.
- Die meisten Banken verlangen zunächst 6 bis 12 Monate lokale Kontohistorie; Kundenkarten von Coppel oder Liverpool helfen, schneller Bonität aufzubauen.
- Die Zinsen mexikanischer Kreditkarten liegen im Schnitt bei rund 42 %, deshalb solltest Du den Saldo jeden Monat komplett begleichen.
- Banamex, BBVA, HSBC, Santander und Banorte sind die wichtigsten Optionen für Expats; vergleiche vor der Entscheidung den CAT (Gesamtjahreskosten).
- MSI (zinslose Ratenzahlung) ist ein nützliches Extra, funktioniert aber nur, wenn Du Deinen Saldo jeden Monat vollständig zahlst und keine anderen Käufe daruntermischst.
- Nutze Vergleichsportale wie Comparabien oder das CAT-Tool von Banxico, um die Karte mit den besten Konditionen zu finden, bevor Du zur Bank gehst.
Vorteile einer Kreditkarte
Welche Vorteile, Gratisleistungen und Aktionen Du bei der Kartenzahlung bekommst, hängt stark von der ausgebenden Bank und der Kartenart ab.
Aber Achtung: Auch mit Kreditkarte gibt es Situationen, in denen nur Bargeld geht, etwa an mautpflichtigen Straßen, in Kiosken, auf Märkten und sogar an Tankstellen, die keine Kartenzahlung akzeptieren.
Keine Auslandseinsatzgebühren
Wenn Du mit einer mexikanischen Kreditkarte zahlst, fallen keine Fremdwährungsgebühren an, wie sie bei einer ausländischen (also nicht mexikanischen) Karte normalerweise fällig werden.
Eine lokale Kreditkarte lohnt sich daher klar, wenn Du oft in Mexiko bist oder dort langfristig lebst.
Zinslose Zahlung
Mit einer mexikanischen Kreditkarte kannst Du in lokalen Geschäften, die mit bestimmten Banken kooperieren, zinslos in Raten zahlen.
Die Laufzeiten sind unterschiedlich: Üblich sind 3, 6 oder 12 Monate ohne Zinsen.
Aber Vorsicht: Verpasst Du eine Zahlung, werden hohe Gebühren fällig, und bei verspäteter Zahlung kommen Strafgebühren dazu.
Die Zinsen mexikanischer Kreditkarten liegen mit 40 bis 60 % deutlich über denen von Karten aus Europa, Kanada und den USA.
Online-Shopping
Wie anderswo auf der Welt wird auch in Mexiko gern online eingekauft. Viele Shops nehmen Debitkarten an, Kreditkarten werden aber ebenfalls breit akzeptiert und kommen oft mit zinslosen Ratenangeboten.
In großen Städten wie Mexiko-Stadt, Monterrey, Guadalajara und Mérida kannst Du Lebensmittel und Essen online mit der Kreditkarte bestellen.
Beim Online-Einkauf in Mexiko solltest Du allerdings aufpassen, denn nicht alle Websites sind sicher. Ein VPN sorgt für zusätzliche Sicherheit.
Cashback
Ein weiterer Vorteil: Mit der Kreditkarte sammelst Du Punkte, die sich teils als Cashback einlösen lassen.
Karten von Kaufhäusern wie Costco oder The Home Depot bieten oft Cashback-Prämien, die Du im selben Geschäft für Produkte einsetzen kannst. Meist bekommst Du 1 bis 2 % Cashback auf Deine Einkäufe. Wenn Du die meisten Ausgaben mit der Kreditkarte bezahlst, hilft das vielleicht sogar, Deine Lebenshaltungskosten in Mexiko zu senken.
Gratisleistungen
Rabatte mit einer mexikanischen Kreditkarte hängen meist an Bonusprogrammen, die Kunden mit Extras wie 2×1-Kinotickets, einem Gratiskaffee oder anderen Sonderangeboten belohnen.
Solche Angebote gibt es häufig bei Karten von Banken, aber auch bei Kaufhauskarten, etwa von Liverpool, Sears, Costco, Coppel oder The Home Depot.
Voraussetzungen
Es gibt allgemeine Voraussetzungen für den Kreditkartenantrag in Mexiko, manche Banken verlangen aber zusätzliche.
Das verlangen die meisten Banken.
Alter
Die meisten Banken nennen kein Mindestalter ausdrücklich, aber vermutlich müssen Antragsteller ein bestimmtes Alter haben, um eine Kreditkarte zu bekommen.
Mindesteinkommen
Banken stellen in der Regel finanzielle Anforderungen, etwa ein monatliches Mindesteinkommen, das Du per Gehaltsabrechnung oder Kontoauszügen nachweist.
Jede Bank legt ihr Mindesteinkommen selbst fest. Die HSBC-Karte AIR verlangt 25.000 MXN im Monat (5.000 MXN für Kunden mit HSBC-Gehaltskonto), die Azul-Karte von BBVA 6.000 MXN (geprüft im Oktober 2026). Für höherwertige Karten kann ein höheres Mindesteinkommen nötig sein.
Visastatus
Mit einem Touristenvisum kannst Du in Mexiko keine Kreditkarte beantragen. Die meisten Banken verlangen mindestens ein befristetes Aufenthaltsvisum.
Verlässlichkeit
Wichtiger Hinweis: In Mexiko brauchst Du zuerst ein Bankkonto und musst über einen gewissen Zeitraum Deine finanzielle Verlässlichkeit belegen, bevor Du eine Kreditkarte beantragen kannst. Wie lang dieser Zeitraum ist, entscheidet jede Bank selbst.
Üblich sind sechs Monate bis ein Jahr, manchmal auch länger. Die Bank will sehen, dass auf dem Konto regelmäßig ein festes Einkommen eingeht und Du Kreditkartenzahlungen zuverlässig bedienen kannst.
Hast Du ein Konto, lohnt es sich, dort Rechnungen für Fernsehen, Internet oder Telefon abbuchen zu lassen. Das stärkt Deine Glaubwürdigkeit bei der Bank.
Eine weitere gute Möglichkeit sind Kundenkarten von Händlern wie Coppel oder Liverpool. Sie werden oft sofort ausgestellt und helfen beim Aufbau Deiner Kredithistorie. Meist kannst Du damit im jeweiligen Laden außerdem Rabatte und Aktionen nutzen.
Expats auf r/mexico nennen Nu México (Nubank) als praktischen Einstieg. Dort wirst Du ohne vollständige lokale Kredithistorie leichter angenommen, und nebenbei baut sich Dein Score beim Buró de Crédito auf. Hast Du 6 bis 12 Monate Historie, bekommst Du klassische Bankkarten deutlich leichter.
Bist Du bereits Kunde einer mexikanischen Bank, kannst Du in der Filiale nachfragen, ob Du für eine Kreditkarte infrage kommst.
Adressnachweis
Für die Kreditkarte musst Du der Bank mit einem Adressnachweis belegen, dass Du in Mexiko wohnst, zum Beispiel mit einer Nebenkostenrechnung der letzten drei Monate.
Läuft der Nachweis nicht auf Deinen Namen, kannst Du stattdessen einen Mietvertrag oder einen Handyvertrag vorlegen.
Benötigte Unterlagen
Diese Unterlagen brauchst Du für den Kreditkartenantrag in Mexiko:
- Reisepass und Aufenthaltskarte, die Deinen Aufenthaltsstatus und Dein Alter belegen
- Arbeitserlaubnis und Gehaltsabrechnungen als Nachweis, dass monatlich Einkommen auf Dein Konto eingeht
- Ein Kontoauszug mit den Umsätzen der letzten sechs Monate bis zu einem Jahr, je nach Bank
- Adressnachweis
Nimm mindestens drei Kopien dieser Unterlagen mit, damit Du nicht ein zweites Mal kommen musst.
Antragsprozess
Den Antrag kannst Du direkt in der Bank stellen oder online ausfüllen. Bei der Online-Variante ruft Dich ein Bankmitarbeiter an.
Nach der Genehmigung dauert es zwischen zwei Wochen und einem Monat, bis die Bank die Karte an Deine Adresse liefert oder zur Abholung in der Filiale bereithält.
Wie oben erwähnt, ist eine Kredithistorie in Mexiko Voraussetzung für einen erfolgreichen Antrag.
Vor Vertragsabschluss fragt die Bank oder der Anbieter außerdem, ob Zahlungen an die Auskunftei gemeldet werden, damit Du einen Score aufbaust. Zahlst Du dagegen zu spät, sinkt Dein Score und es wird schwierig, bald anderswo Kredit zu bekommen. Deinen Score kannst Du bei der offiziellen mexikanischen Auskunftei Buró de Crédito abrufen.
Kredithistorie aus dem Nichts aufbauen als Ausländer
Wer neu ankommt, hat keine mexikanische Kreditakte, deshalb sagen die meisten Banken zunächst Nein. Mit einer besicherten Karte kannst Du sofort starten, statt 6 bis 12 Monate zu warten.
Mit einer besicherten Karte starten
Nu México bietet eine Tarjeta Garantizada für alle an, die eine Kredithistorie aufbauen wollen. Du überweist Geld von Deinem Nu-Konto auf eine Reserve, und diese Reserve ist Dein Kreditlimit. (Geprüft im Oktober 2026.)
- Limit: Legst Du 1.000 MXN zurück, beträgt Dein Limit 1.000 MXN. Bis zu 20.000 MXN sind möglich.
- Kosten: Nu nennt eine Jahresgebühr von 0 MXN.
- Kreditakte: Laut Nu fließen häufige Käufe und pünktliche Zahlungen in Deinen Bericht beim Buró de Crédito ein.
- Dein Geld: Die Reserve kannst Du wieder abheben, solange sie nicht genutzt wird.
Laut der Website von Nu erhielt das Unternehmen am 6. August 2026 seine Banklizenz und untersteht der CNBV, der Condusef und der Banxico. Welche Ausweise die Seite von Ausländern akzeptiert, steht dort nicht; prüfe das also in der App, bevor Du Dich darauf verlässt.
Den Kreditbericht einmal im Jahr kostenlos prüfen
Das Buró de Crédito stellt Dir den Reporte de Crédito Especial einmal alle 12 Monate kostenlos aus. Du kannst ihn auf der Website oder in der App anfordern. Halte Deinen letzten Kreditkartenauszug bereit, denn die Seite fragt Angaben zu Deinen Kreditprodukten ab.
Alternativ kannst Du persönlich zur Kundenstelle des Buró in Mexiko-Stadt gehen. Ausländer können einen gültigen Reisepass oder eine Karte für Daueraufenthalt vorzeigen.
Rufe Deinen Bericht nach sechs Monaten pünktlicher Zahlungen ab, um zu sehen, ob die Karte gemeldet wird. Gehört ein Eintrag nicht Dir, gibt es auf derselben Seite einen Bereich für Beanstandungen.
Kreditkartenanbieter
In Mexiko kannst Du bei mehreren Finanzinstituten eine Kreditkarte beantragen, etwa bei Banamex, BBVA Mexico Bancomer und HSBC Mexico, aber auch bei Nichtbanken wie Liverpool, Sears oder Coppel.
Achte bei der Auswahl auf Aktionen und Bonusprogramme, Kartenschutz und den Kundenservice des Herausgebers. Wichtig ist außerdem der costo anual total (CAT), also die Gesamtjahreskosten der Karte. Der CAT umfasst Zinsen, Eröffnungs- und Startgebühren, Versicherungsprämien, jährliche Gebühren und weitere Kosten.
Bedenke: Zahlst Du nicht pünktlich, können die Jahreszinsen auf 50 bis 80 Prozent Deiner Schulden steigen.
Die besten Kreditkarten in Mexiko
Kreditkarten gibt es an vielen Stellen, aber die derzeit besten bekommst Du über eine der folgenden Optionen.
Hier findest Du Beispiele für Karten verschiedener Banken. Gebühren und Einkommensgrenzen können sich jederzeit ändern. Frag deshalb bei der Bank nach den aktuellen Bedingungen.
Banamex
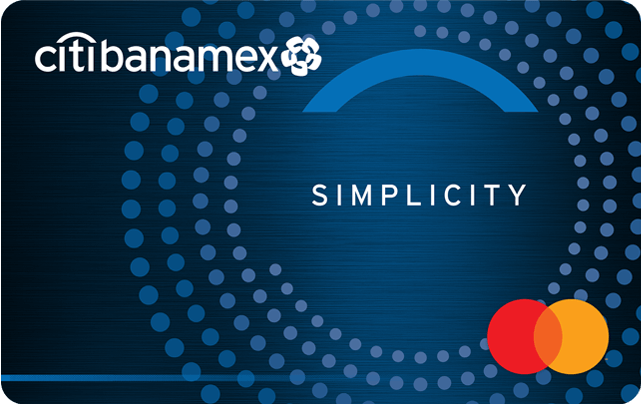
Banamex, eine der größten Banken Mexikos, ist für Expats eine gute Wahl, die eine sichere Kreditkarte suchen. Außerdem gibt es Prämienpunkte, was die Karte für alle interessant macht, die bei ihren Einkäufen Vorteile sammeln wollen.
Die Bank hat mehrere Karten im Angebot, darunter die Citibanamex Simplicity, bei der die Jahresgebühr entfällt, wenn Du sie mindestens einmal im Monat nutzt. Die Karte gilt als sicherer als viele andere, weil kein CVV-Code auf das Plastik gedruckt ist. Stattdessen erhältst Du einen digitalen CVV-Code über Citibanamex Movil, die mobile Plattform der Bank.
Sie gehört zu den wenigen Karten in Mexiko, bei denen die Jahresgebühr entfällt, wenn Du monatlich Einkäufe für mindestens 1 Peso tätigst.
Außerdem gibt es die Karte Puntos Premia, mit der Du bei jeder Ausgabe Punkte sammelst.
BBVA Mexico Bancomer
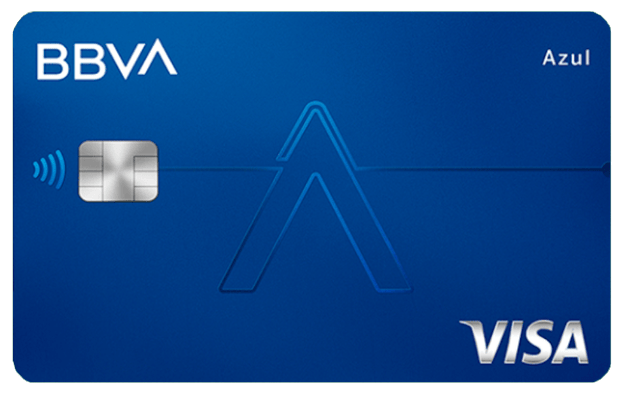
BBVA Mexico Bancomer, ebenfalls eine große Bank in Mexiko, hat Kreditkarten, die sich für Expats gut eignen, weil Du damit Punkte sammelst, die „Puntos BBVA“. Zudem gewähren viele Unternehmen in Mexiko Sonderangebote, wenn Du diese Karte nutzt. Das macht sie für Expats noch attraktiver.
Ein Beispiel für eine Karte dieser Bank ist die Blue Card, auf Spanisch Tarjeta Azul BBVA.
Banorte
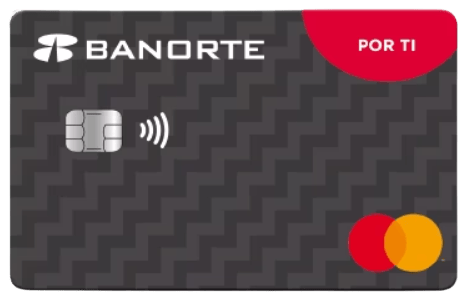
Auch Banorte hat sehr gute Kreditkarten. Zu den Extras zählen monatliche Kinotickets für Cinépolis oder Rabatte in Geschäften, wenn Du mit der Karte zahlst. Die Karte Banorte Por Ti bringt außerdem bis zu 2 % Cashback auf alle Einkäufe.
Der Zinssatz liegt allerdings höher als bei den meisten anderen Karten.
Banco Santander Mexico
Ein großer Pluspunkt der Karte LikeU von Banco Santander Mexico: Sie hat keine Jahresgebühr und lässt sich jederzeit nutzen. Das macht sie für Karteninhaber bequem und günstig.
Es ist eine Basiskarte mit wenigen Extras, passend für alle, die eine schlichte Kreditkarte ohne Jahresgebühr bevorzugen. Sie ist unkompliziert und praktisch für alle, die es einfach mögen.
HSBC Mexico
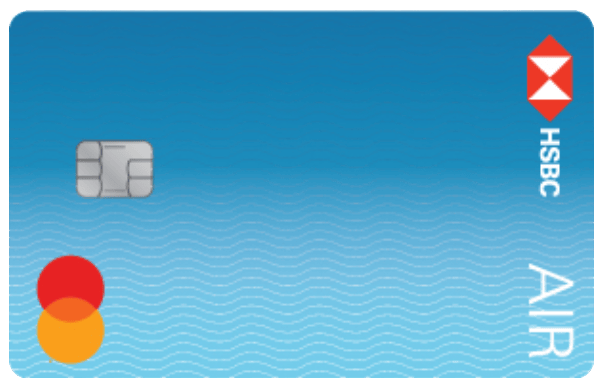
HSBC hat mehrere interessante Kreditkarten im Angebot, darunter die HSBC AIR. Für diese Karte nennt HSBC einen variablen Jahreszins von 41,90 % bei einer Jahresgebühr von 915 MXN und einem durchschnittlichen CAT von 49,20 % (geprüft im Oktober 2026).
Für die meisten Expats ist außerdem praktisch, dass Einkäufe über 3.000 Pesos automatisch drei Monate lang zinslos in Raten gezahlt werden können. Das hilft vor allem bei größeren Ausgaben.
HSBC hat sieben verschiedene Kreditkarten im Programm, jeweils mit eigenen Vorteilen und Kosten.
Was eine mexikanische Kreditkarte wirklich kostet
Der ausgewiesene Zinssatz ist nur ein Teil der Kosten. Die Banxico definiert den CAT (costo anual total) als einheitlichen Jahresprozentsatz, der Zinsen, Gebühren und weitere Kosten zusammenfasst. Deshalb ist er die Zahl für den Vergleich. (Geprüft im Oktober 2026.)
| Karte | Zinssatz | Durchschnittlicher CAT | Jahresgebühr | Mindesteinkommen |
| HSBC AIR | 41,90 % im Jahr (variabel) | 49,20 % (ohne MwSt.) | 915 MXN | 25.000 MXN im Monat (5.000 MXN für Kunden mit HSBC-Gehaltskonto) |
| BBVA Azul | 59,52 % im Jahr (gewichteter Durchschnitt) | 89,4 % (ohne MwSt.) | 748 MXN plus MwSt. | 6.000 MXN im Monat |
Ein niedriges Mindesteinkommen heißt nicht, dass die Karte günstig ist. Die BBVA Azul verlangt hier das geringste Einkommen und weist den höchsten CAT aus.
Wenn Du 10.000 MXN ein Jahr lang auf der BBVA-Karte stehen lässt, betragen allein die Zinsen etwa 5.950 MXN, noch vor der Jahresgebühr. Zahlst Du den Saldo jeden Monat komplett, fallen gar keine Zinsen an.
Finger weg von Bargeldabhebungen. BBVA berechnet 7 % plus Mehrwertsteuer auf den abgehobenen Betrag, egal ob am Schalter oder am Geldautomaten. Für 2.000 MXN fallen 140 MXN Gebühren an, noch vor den Zinsen. Heb Bargeld lieber mit einer Debitkarte ab.
Prüfe den CAT auf der Kartenseite der Bank und rechne dann im CAT-Rechner der Banxico für Kreditkarten nach.
Die richtige Kreditkarte wählen
Berücksichtige bei der Wahl alle bisher genannten Faktoren, vor allem Bonusprogramme und Zinssätze der einzelnen Karten.
Die meisten Banken haben verschiedene Kartentypen mit unterschiedlichen Stufen, etwa Standard oder Classic, Gold, Platinum und mehr.
In Mexiko sind Visa, Mastercard und Carnet am weitesten verbreitet. Sie werden fast überall akzeptiert und lassen sich für unterschiedlichste Zahlungen nutzen.
Kreditlimit
Wie hoch Dein Limit ausfällt, hängt meist von Deinem Monatseinkommen, Deiner bisherigen Kontohistorie, Deinem Score und den Kriterien der Bank ab. Eine feste Formel für eine Limiterhöhung gibt es nicht, das regelt jede Bank anders.
Bei einem Einkommen von 7.500 Pesos im Monat kannst Du zum Beispiel ein Limit von 5.000 Pesos erhalten. Bei höherem Einkommen sind höhere Limits möglich. Manche Karten haben Limits von 200.000 Pesos oder mehr, je nach Einzelfall und Politik der Bank.
Verbessern sich Faktoren wie Einkommen oder Score, kommst Du eventuell für eine Erhöhung infrage. Du kannst sie selbst beantragen, oft kommen Banken aber auch von sich aus mit einem Angebot auf Dich zu.
Willst Du die Erhöhung, musst Du in der Regel ein Formular ausfüllen und Unterlagen wie Gehaltsabrechnungen, Ausweis, Adressnachweis, Aufenthaltsnachweis und Kontoauszüge vorlegen. Damit prüft die Bank Deine finanzielle Stabilität, bevor sie das Limit anhebt.
Zinsen
Der Nachteil mexikanischer Kreditkarten sind die vergleichsweise hohen Zinsen. Seit 1996 müssen Banken die jährlichen Gesamtkosten eines Kredits oder einer Kreditkarte offenlegen, ausgedrückt im CAT.
Heute muss der CAT deutlich sichtbar angegeben werden, damit Kunden die Kosten genau kennen. Die Zinssätze der Karten unterscheiden sich, im Schnitt liegen sie bei 41,78 %. Prüfe diese Angabe unbedingt vor der Entscheidung. Um hohe Zinsen zu vermeiden, zahle immer pünktlich.
Ein häufiger Fehler, von dem Expats auf r/mexico berichten: MSI-Aktionen (meses sin intereses) gelten nicht, wenn Du auf derselben Karte einen Saldo aus normalen Einkäufen mitschleppst. Mischst Du Ratenkäufe mit unbezahlten Beträgen, verfällt die Zinsfreiheit. Viele Expats nutzen deshalb eine eigene Karte ausschließlich für MSI-Käufe.
Die Karte bezahlen
Jede der in diesem Artikel genannten Banken hat eine Banking-App, mit der Du Deine Kreditkarte bequem bezahlst. Du kannst auch in der Filiale, am Geldautomaten oder in Kaufhäusern wie Liverpool einzahlen.
Die meisten Banken bieten außerdem Daueraufträge an, bei denen der Saldo jeden Monat automatisch von Deinem Konto abgebucht wird.
Beachte, dass Bank und Karte jeweils eigene Zahlungsfristen haben. Plane Deine Zahlungen entsprechend und führe einen Kalender, um hohe Zinsen zu vermeiden.
Kartengebühren erlassen lassen
Viele, vor allem Expats, sind überrascht, dass die meisten mexikanischen Kreditkarten Gebühren haben, die sich nicht erlassen lassen.
Zum Glück bieten die meisten Banken mindestens eine Karte, bei der die Gebühren entfallen können. Meist musst Du die Karte dafür einfach einmal im Monat für einen Einkauf nutzen. So nutzt Du die Karte ohne Gebühren.
Vergleichsportale
Bei der Fülle an Karten in Mexiko kann man schnell den Überblick verlieren, und es ist normal, dass Du unsicher bist, welche zu Deiner finanziellen Situation passt. In der Bank bekommst Du meist die Karten empfohlen, die der Bank selbst nutzen.
Um nicht unter Druck zu geraten, solltest Du schon vor dem Gang zur Bank oder der Suche nach Karten genau wissen, was Du von der Karte erwartest. So triffst Du eine fundierte Entscheidung, die zu Deinen Bedürfnissen und Zielen passt.
Auf Vergleichsportalen wie Comparabien, Kardmatch und Banxico findest Du eine umfassende Liste mexikanischer Kreditkarten und kannst Funktionen, Vorteile und Konditionen direkt nebeneinander vergleichen.
Prepaid-Kreditkarten
Manche Banken in Mexiko bieten besicherte Kreditkarten an, die in Wirklichkeit eher wie Prepaid-Karten mit Bonusprogramm funktionieren.
Obwohl sie als Kreditkarten vermarktet werden, sind sie keine klassischen Kreditkarten. Jeder kann eine bekommen, indem er vor der Nutzung Geld auf die Karte einzahlt. Solche besicherten Karten helfen allen, die noch keine normale Kreditkarte bekommen, denn damit kannst Du in Geschäften und an Tankstellen bezahlen und trotzdem Prämien sammeln.
Alternativen
Falls Du noch keine Kreditkarte bekommst, findest Du hier einige alternative Zahlungsmöglichkeiten für die Zwischenzeit.
Debitkarte
Eine Alternative zur Kreditkarte ist eine mexikanische Debitkarte, die sich vor allem für Expats und Einwanderer mit befristeter oder unbefristeter Aufenthaltserlaubnis relativ leicht beantragen lässt.
Beachte aber, dass Debitkarten riskanter sind als Kreditkarten, denn bei Betrug fehlt das Geld sofort auf Deinem Konto.
Um das Risiko zu senken, solltest Du auf dem Debitkonto, das Du oft nutzt, nur wenig Guthaben halten. So ist Dein Geld bei unbefugten Abbuchungen oder Sicherheitslücken besser geschützt.
Geldautomaten
Geldautomaten gibt es in Mexiko fast überall, sogar in kleinen Dörfern. Rechne aber damit, dass ein Automat mal außer Betrieb ist oder kein Bargeld mehr hat. Hab immer etwas Bargeld dabei und plane entsprechend.
Geldautomaten stehen meist in Bankfilialen, Supermärkten, Einkaufszentren, Lebensmittelgeschäften sowie in größeren Touristeneinrichtungen und Hotels. So kommen Reisende während ihres Aufenthalts bequem an Bargeld.
Bestell- und Lieferdienste
In Mexiko werden Lieferdienste für Lebensmittel und Restaurantessen immer beliebter, bei denen Dir die Produkte bis an die Haustür gebracht werden. Bei vielen kannst Du schon bei der Bestellung per Karte bezahlen.
Manche Apps bieten außerdem Barzahlung bei Lieferung für alle, die lieber persönlich bezahlen.
Online-Banking
Mexiko ist dem Online-Banking gegenüber sehr aufgeschlossen, und jede Bank, bei der Du ein Konto eröffnen und später eine Kreditkarte beantragen kannst, hat ein Online-Banking-System. Darüber kannst Du Dein Konto einsehen und Geld überweisen. Die meisten Banken bieten dafür außerdem eine gut gemachte App.
Eine ausländische Karte in Mexiko nutzen
Mit einer ausländischen Karte fallen in Mexiko immer Transaktionsgebühren an. Um sie zu senken, kannst Du bei Bargeldabhebungen die Währungsumrechnung ablehnen. Die Abhebegebühren mit einer ausländischen Karte bei Banken wie Santander, Banorte, Scotiabank und BBVA sind mit 25 bis 30 Pesos relativ niedrig.
Um unnötige Gebühren zu vermeiden, kannst Du prüfen, ob Deine Bank mit einer mexikanischen Bank kooperiert.
Zum Beispiel arbeiten Bank of America und Scotiabank zusammen. Ein Nachteil einer ausländischen Karte in Mexiko ist allerdings der schwierige Kartenersatz, denn die mexikanische Post braucht oft lange und liefert nicht immer zuverlässig.
Expats auf r/expatriados berichten, dass Revolut- und Wise-Karten in Mexiko gut als Übergang funktionieren, bis die lokale Karte da ist, denn ihre virtuellen Karten sind sofort nutzbar und Ersatzkarten werden international zuverlässiger verschickt.
Häufige Fragen
Kann ich mit Touristenstatus eine mexikanische Kreditkarte bekommen?
Realistisch gesehen nicht. BBVA nennt als Voraussetzung, dass Du in Mexiko lebst, und Ausländer müssen ihr Einwanderungsformular (forma migratoria) plus einen Adressnachweis der letzten drei Monate vorlegen. Hol Dir zuerst Deinen befristeten Aufenthaltsstatus und beantrage die Karte dann.
Wann muss ich meine Kreditkartenrechnung bezahlen?
Die Zahlung ist in der Regel 20 Kalendertage nach Deinem Stichtag (fecha de corte) fällig, der jeden Monat auf denselben Tag fällt. Zahlst Du den als „pago para no generar intereses“ ausgewiesenen Betrag vollständig, fallen keine Zinsen an. Die Mindestzahlung hält Dein Konto nur auf dem aktuellen Stand.
Angenommen, Dein Stichtag ist der 10. Ein Kauf am 11. landet auf der nächsten Abrechnung, die etwa am 30. fällig ist. So hast Du bis zu rund 50 Tage ohne Zinsen. Prüfe die genauen Termine auf Deiner Abrechnung, denn jede Bank legt sie selbst fest.
Was ist der CAT, und welchen sollte ich vergleichen?
Der CAT ist ein jährlicher Prozentsatz, der Zinsen, Gebühren und weitere Kosten abdeckt, und ein niedrigerer CAT bedeutet eine günstigere Karte. Vergleiche den „CAT promedio“ auf der Kartenseite der jeweiligen Bank. Die HSBC AIR zeigt 49,20 % und die BBVA Azul 89,4 %, beide ohne Mehrwertsteuer.
Was kostet eine Bargeldabhebung mit einer mexikanischen Kreditkarte?
BBVA berechnet 7 % Provision plus Mehrwertsteuer auf den abgehobenen Betrag. Das gilt am Schalter, an eigenen Geldautomaten und an Automaten anderer Banken. Für alltägliches Bargeld ist eine Debitkarte günstiger. Lies dazu wie Du Geldautomatengebühren in Mexiko vermeidest.
Ist Nu México inzwischen eine echte Bank?
Laut Nu ja. Auf der Website steht, dass das Unternehmen am 6. August 2026 die Genehmigung zum Bankbetrieb in Mexiko erhalten hat und von CNBV, Condusef und Banxico reguliert wird.
Und jetzt bist Du dran
Jetzt weißt Du, wie Du eine Kreditkarte in Mexiko beantragst, und kannst die vielen Optionen prüfen. Noch ein letzter Tipp, bevor Du auf Kartensuche gehst: Sobald Du eine Karte hast, solltest Du Dein Konto regelmäßig auf ungewöhnliche Aktivitäten kontrollieren.
Egal, ob Du schon eine mexikanische Kreditkarte hast oder eine weitere suchst: Wir freuen uns auf Deine Rückmeldung! Teile Deine Tipps und Erfahrungen gern in den Kommentaren. Sie können anderen beim Umgang mit Kreditkarten in Mexiko helfen.
Quellen
- BBVA México, Tarjeta Azul: Einkommensgrenze, Pflicht zum Einwanderungsformular, CAT, Jahresgebühr, 7 % Gebühr für Bargeldabhebungen.
- HSBC México, Tarjeta AIR: Zinssatz, Jahresgebühr, Mindesteinkommen, durchschnittlicher CAT.
- Banamex, Kreditkarten: aktueller Markenname, Puntos Premia, zinslose Ratenzahlung von 3 bis 18 Monaten.
- Nu México, Tarjeta Garantizada: Limit auf Reservebasis, Jahresgebühr von 0 MXN, Meldung an die Auskunftei.
- Nu México: Datum der Banklizenz und Aufsichtsbehörden.
- Buró de Crédito, Reporte de Crédito Especial: kostenloser Bericht alle 12 Monate und akzeptierte Ausweise bei persönlicher Abholung.
- Profeco, Las tarjetas de crédito: úsalas a tu favor: Stichtag und Zahlungsfrist.
- Condusef, Toma en cuenta tu estado de cuenta: Mindestzahlung gegenüber Zahlung ohne Zinsen.
- Banxico, CAT calculator for credit cards: Definition des CAT.
 English:
 Français:
 Español:

