Leer este artículo lleva aproximadamente 25 minutos. ¿No tienes tiempo ahora? No pasa nada. Envíate la versión sin anuncios por correo electrónico y léelo más tarde.
Para conseguir una tarjeta de crédito en México como expatriado, primero necesitas entre 6 y 12 meses de historial bancario local. Esta guía repasa los requisitos, las mejores tarjetas de bancos como Banamex y BBVA, y cómo construir tu historial crediticio antes de solicitarla.
En México todavía se paga mucho en efectivo, pero tener una tarjeta de crédito local ofrece ventajas importantes. Por ejemplo, puedes conseguir descuentos o cashback en tus compras.
Además, muchos bancos ofrecen pagos a plazos para comprar bienes y servicios en unos meses sin intereses elevados (algunos incluso ofrecen un 0 % de interés en compras a plazos). Eso sí, estas opciones suelen reservarse a quienes pagan sus recibos mensuales a tiempo.
Eso sí, para obtener una tarjeta de crédito en México hay que cumplir varios requisitos. Pero una vez que la tengas, le sacarás mucho partido.
En este artículo te contamos las ventajas de tener una tarjeta de crédito y los pasos para conseguirla. También incluimos ejemplos de bancos mexicanos populares donde puedes solicitarla.
Contents
- Claves del artículo
- Ventajas de tener una tarjeta de crédito
- Compras por internet
- Cashback
- Regalos y extras
- Requisitos
- Documentos necesarios
- Proceso de solicitud
- Cómo construir crédito desde cero siendo extranjero
- Emisores de tarjetas de crédito
- Las mejores tarjetas de crédito en México
- Lo que cuesta de verdad una tarjeta de crédito mexicana
- Cómo elegir una tarjeta de crédito
- Usar una tarjeta extranjera en México
- Preguntas frecuentes
- Ahora te toca a ti
- Fuentes citadas
Claves del artículo
- Necesitas un visado de residente temporal o permanente antes de que cualquier banco mexicano estudie tu solicitud de tarjeta de crédito.
- La mayoría de los bancos exigen antes entre 6 y 12 meses de historial bancario local; las tarjetas de tienda de Coppel o Liverpool ayudan a construir crédito más rápido.
- Los intereses de las tarjetas de crédito mexicanas rondan de media el 42 %, así que conviene pagar el saldo completo cada mes.
- Banamex, BBVA, HSBC, Santander y Banorte son las principales opciones para expatriados; compara el CAT (coste anual total) antes de decidirte.
- Los MSI (meses sin intereses) son una ventaja útil, pero solo funcionan si pagas el saldo completo cada mes sin mezclar otras compras.
- Usa comparadores como Comparabien o la herramienta de CAT de Banxico para encontrar la tarjeta con mejores condiciones antes de ir al banco.
Ventajas de tener una tarjeta de crédito
Las ventajas, regalos y ofertas promocionales que obtienes al pagar con tarjeta dependen en gran medida del banco emisor y del tipo de tarjeta.
Ojo: aunque tengas tarjeta de crédito, hay operaciones en las que solo se puede pagar en efectivo, como los peajes de las autopistas o las compras en tiendas de conveniencia, mercados e incluso gasolineras que no aceptan tarjeta.
Sin recargos por operaciones en el extranjero
Cuando pagas con una tarjeta de crédito mexicana, no tienes que abonar las comisiones por operaciones en el extranjero que normalmente se aplican con una tarjeta extranjera (es decir, no mexicana).
Una tarjeta de crédito local es, sin duda, útil si visitas México con frecuencia o resides allí a largo plazo.
Pagos sin intereses
Al pagar con una tarjeta mexicana en tiendas locales asociadas con determinados bancos, puedes acceder a opciones de pago sin intereses.
Estas opciones varían: 3, 6 o 12 meses sin intereses.
Eso sí, las comisiones son altas si te saltas un pago, y también te cobrarán recargos si no pagas a tiempo.
Los intereses de las tarjetas mexicanas, de entre el 40 y el 60 %, son altos en comparación con las tarjetas emitidas en Europa, Canadá y EE. UU.
Compras por internet
Igual que en otras partes del mundo, comprar por internet es muy popular en México. Muchas tiendas permiten pagar con tarjeta de débito, pero las de crédito también se aceptan ampliamente y suelen incluir pagos a plazos sin intereses.
En grandes ciudades mexicanas como Ciudad de México, Monterrey, Guadalajara y Mérida, puedes pedir la compra y comida a domicilio por internet con tu tarjeta de crédito.
Aun así, ten cuidado al comprar por internet en México, porque no todas las webs son seguras. Plantéate usar una VPN para mayor seguridad.
Cashback
Otra ventaja de pagar con tarjeta es que acumulas puntos que, en algunos casos, se pueden canjear por dinero mediante un sistema de cashback.
Las tarjetas de grandes almacenes como Costco o The Home Depot suelen ofrecer recompensas en cashback que puedes usar en la misma tienda para comprar productos. Lo habitual es recuperar entre un 1 y un 2 % de tus compras. Si pagas con tarjeta la mayor parte de tus gastos, puede que incluso te ayude a reducir tu coste de vida en México.
Regalos y extras
Los descuentos que se consiguen con una tarjeta mexicana suelen estar ligados a programas de fidelización que premian a los clientes con ventajas como entradas 2×1 al cine, un café gratis u otras ofertas especiales.
Este tipo de ofertas son habituales en las tarjetas emitidas por bancos, pero también pueden incluirse en las tarjetas de grandes almacenes, como las de Liverpool, Sears, Costco, Coppel o The Home Depot.
Requisitos
Hay requisitos generales para solicitar una tarjeta de crédito en México, aunque algunos bancos pueden pedir otros adicionales.
Estos son los requisitos generales que piden la mayoría de los bancos.
Edad
Aunque la mayoría de los bancos no indican expresamente una edad mínima, es probable que muchos exijan cierta edad para conceder una tarjeta de crédito.
Ingresos mínimos
Los bancos suelen fijar requisitos económicos, como acreditar unos ingresos mensuales mínimos con una nómina o extractos bancarios.
Cada banco fija sus propios ingresos mínimos. La tarjeta HSBC AIR pide 25.000 MXN al mes (5.000 MXN para clientes con la nómina en HSBC), mientras que la Azul de BBVA pide 6.000 MXN (comprobado en octubre de 2026). Las tarjetas de gama alta pueden exigir ingresos mayores.
Estatus migratorio
No puedes solicitar una tarjeta de crédito en México con un visado de turista. La mayoría de los bancos exigen como mínimo un visado de residente temporal.
Solvencia
Un aviso importante: en México necesitas tener una cuenta bancaria y demostrar tu solvencia durante un tiempo antes de poder solicitar una tarjeta de crédito. Cuánto dura ese periodo varía según el banco, que lo decide a su discreción.
Lo habitual es que vaya de seis meses a un año, o incluso más. El banco quiere comprobar que recibes ingresos fijos de forma regular en la cuenta y que sabes gestionar los pagos de una tarjeta.
Cuando ya tengas cuenta, conviene domiciliar en ella servicios mensuales como la televisión, internet o el teléfono. Eso ayuda a ganar credibilidad ante el banco.
Otra forma eficaz de demostrar solvencia es conseguir tarjetas de tienda en comercios como Coppel o Liverpool. Suelen concederse al instante y contribuyen a crear tu historial crediticio. Además, en la mayoría de los casos permiten disfrutar de descuentos y ofertas en la propia tienda.
Expatriados de r/mexico recomiendan Nu México (Nubank) como punto de partida práctico. Es más fácil que te aprueben sin un historial crediticio local completo, y mientras tanto te ayuda a construir tu puntuación en el Buró de Crédito. Cuando acumules de 6 a 12 meses de historial, las tarjetas de los bancos tradicionales resultan mucho más fáciles de conseguir.
Si ya eres cliente de algún banco mexicano, puedes acudir a su sucursal y preguntar si cumples los requisitos para una tarjeta de crédito.
Comprobante de domicilio
Para optar a una tarjeta de crédito tienes que demostrar al banco que vives en México con un comprobante de domicilio, por ejemplo un recibo de suministros de los últimos tres meses.
Si el comprobante no está a tu nombre, puedes presentar en su lugar un contrato de alquiler o un contrato de línea telefónica.
Documentos necesarios
Esta es la lista de documentos que necesitas para solicitar una tarjeta de crédito en México:
- Pasaporte y tarjeta de residencia que acredite tu estatus de residente en el país y tu edad
- Permiso de trabajo y nóminas, que demuestran que recibes ingresos mensuales en tu cuenta
- Un extracto bancario con la actividad de la cuenta de los últimos seis meses a un año, según el banco
- Comprobante de domicilio
Lleva al menos tres copias de estos documentos para no tener que volver a completar el trámite.
Proceso de solicitud
Puedes solicitar la tarjeta directamente en el banco o rellenar un formulario por internet. Si eliges esta segunda opción, un empleado del banco te llamará.
Una vez aprobada la tarjeta, el banco tarda entre dos semanas y un mes en enviártela a tu domicilio o en dejarla lista para recogerla en la sucursal.
Como hemos comentado antes, contar con historial crediticio en México es fundamental para que la solicitud prospere.
Además, antes de contratar una tarjeta, el banco o el proveedor te preguntará si comunica tus pagos a la sociedad de información crediticia, lo que te permite construir una puntuación. Del mismo modo, si no pagas a tiempo, tu puntuación bajará y te costará conseguir crédito en otro sitio a corto plazo. Puedes consultar tu puntuación en el Buró de Crédito, la sociedad de información crediticia oficial de México.
Cómo construir crédito desde cero siendo extranjero
Quien acaba de llegar no tiene historial crediticio en México, así que la mayoría de los bancos le dicen que no al principio. Una tarjeta garantizada te permite empezar ya, en lugar de esperar entre 6 y 12 meses.
Empieza con una tarjeta garantizada
Nu México ofrece una Tarjeta Garantizada para quienes están construyendo su historial crediticio. Traspasas dinero de tu cuenta Nu a una reserva, y esa reserva pasa a ser tu límite de crédito. (Comprobado en octubre de 2026.)
- Límite: si reservas 1.000 MXN, tu límite es de 1.000 MXN. Puedes reservar hasta 20.000 MXN.
- Coste: Nu indica una cuota anual de 0 MXN.
- Historial: según Nu, las compras frecuentes y los pagos puntuales alimentan tu informe del Buró de Crédito.
- Tu dinero: puedes retirar la reserva cuando no la estés usando.
La web de Nu afirma que obtuvo su autorización bancaria el 6 de agosto de 2026 y que está regulada por la CNBV, la Condusef y Banxico. La página no aclara qué documentos de identidad admite a los extranjeros, así que compruébalo en la app antes de contar con ello.
Consulta tu informe de crédito gratis una vez al año
El Buró de Crédito te entrega gratis tu Reporte de Crédito Especial una vez cada 12 meses. Puedes pedirlo en su web o en su app. Ten a mano el último extracto de tu tarjeta de crédito, porque la web solicita datos de tus productos de crédito.
También puedes acudir en persona a la oficina de atención al cliente del Buró en Ciudad de México. Los extranjeros pueden presentar un pasaporte en vigor o una tarjeta de residente permanente.
Pide tu informe tras seis meses de pagos puntuales para comprobar si la tarjeta se está reportando. Si una anotación no es tuya, la misma página tiene un apartado de reclamaciones.
Emisores de tarjetas de crédito
Hay varias entidades financieras en México donde puedes solicitar una tarjeta de crédito, como Banamex, BBVA Mexico Bancomer y HSBC Mexico, además de entidades no bancarias como Liverpool, Sears o Coppel.
Al elegir una tarjeta, ten en cuenta las promociones y los programas de recompensas, las protecciones de la tarjeta y la atención al cliente del emisor. Fíjate también en el costo anual total (CAT), es decir, el coste anual total de la tarjeta. El CAT incluye intereses, comisiones de apertura y de puesta en marcha, primas de seguro, comisiones anuales y otros cargos aplicables.
Ten presente que el interés anual puede llegar a entre el 50 y el 80 % de tu deuda si no pagas a tiempo.
Las mejores tarjetas de crédito en México
Hay muchos sitios donde conseguir una tarjeta de crédito, pero ahora mismo las mejores se obtienen en cualquiera de las siguientes opciones.
Aquí tienes ejemplos de tarjetas de distintos bancos. Ten en cuenta que las comisiones y los requisitos de ingresos pueden cambiar en cualquier momento, así que conviene consultar al banco los requisitos más actualizados.
Banamex
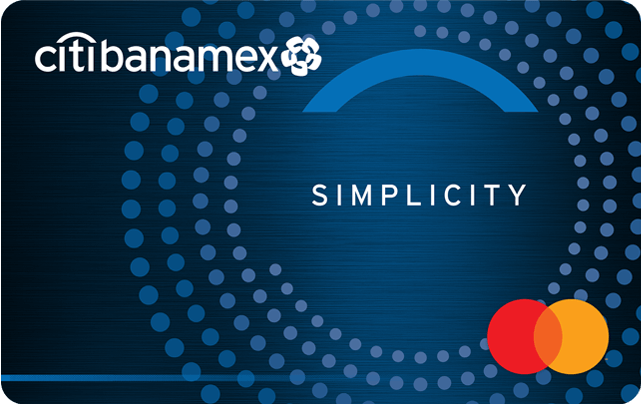
Banamex, uno de los mayores bancos de México, es una opción excelente para expatriados que buscan una tarjeta de crédito segura. Además, ofrece puntos de recompensa, lo que la hace atractiva para quienes quieren acumular ventajas con sus compras.
Este banco ofrece varias tarjetas, entre ellas la Citibanamex Simplicity, cuya cuota anual se elimina si la usas al menos una vez al mes. Esta tarjeta se considera más segura que muchas otras porque no lleva el código CVV impreso en el plástico. En su lugar, recibes un CVV digital a través de Citibanamex Móvil, su plataforma móvil.
Es una de las pocas tarjetas de México con exención de la cuota anual al realizar compras de al menos 1 peso al mes.
Banamex también ofrece una tarjeta llamada Puntos Premia, con la que acumulas puntos en cada gasto.
BBVA Mexico Bancomer
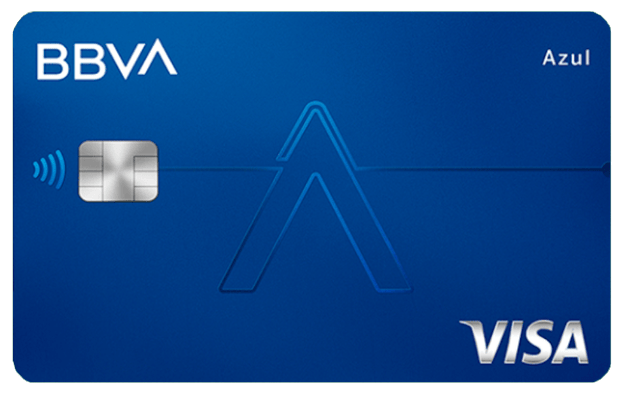
BBVA Mexico Bancomer, otro de los grandes bancos del país, ofrece tarjetas muy adecuadas para expatriados gracias a la posibilidad de acumular puntos, llamados «Puntos BBVA». Además, muchos comercios de México ofrecen promociones especiales al pagar con esta tarjeta, lo que la hace aún más atractiva para los expatriados.
Un ejemplo de tarjeta de este banco es la Blue Card, o Tarjeta Azul BBVA.
Banorte
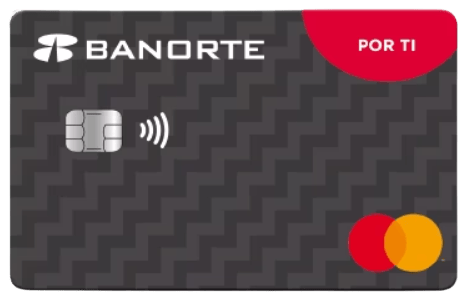
Banorte es otro banco con muy buenas tarjetas de crédito. Ofrece ventajas como entradas mensuales de cine para Cinépolis o descuentos en tiendas al pagar con la tarjeta. Además, su tarjeta Banorte Por Ti devuelve hasta un 2 % en cashback en todas tus compras.
Eso sí, su tipo de interés es más alto que el de la mayoría de las demás tarjetas.

Banco Santander Mexico
Una de las grandes ventajas de la tarjeta LikeU de Banco Santander México es que no tiene comisión anual y se puede usar en cualquier momento. Eso la convierte en una opción cómoda y económica para sus titulares.
Es una tarjeta básica, sin muchas ventajas, ideal para quien prefiere una tarjeta de crédito sencilla y sin cuota anual. Es una opción directa y práctica para quienes buscan simplicidad.
HSBC Mexico
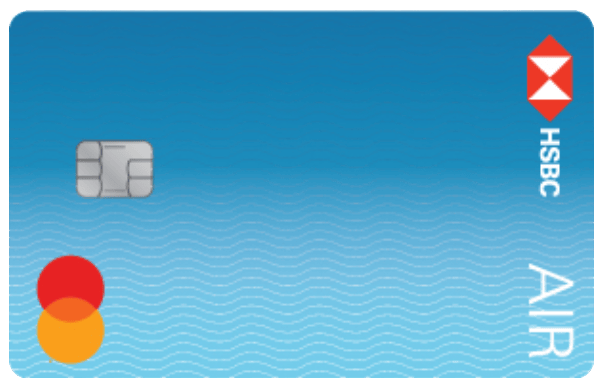
HSBC ofrece varias tarjetas de crédito interesantes, entre ellas la HSBC AIR. HSBC indica para esta tarjeta un tipo de interés anual variable del 41,90 %, una cuota anual de 915 MXN y un CAT promedio del 49,20 % (comprobado en octubre de 2026).
Además, ofrece una ventaja para la mayoría de los expatriados: pago automático en tres meses sin intereses en compras superiores a 3.000 pesos. Esta función resulta especialmente útil para afrontar gastos mayores.
HSBC ofrece siete tarjetas de crédito distintas, cada una con sus propias ventajas y costes.
Lo que cuesta de verdad una tarjeta de crédito mexicana
El tipo de interés anunciado es solo una parte del coste. Banxico define el CAT (costo anual total) como un único porcentaje anual que suma intereses, comisiones y otros costes, así que es la cifra que debes comparar. (Comprobado en octubre de 2026.)
| Tarjeta | Tipo de interés | CAT promedio | Cuota anual | Ingresos mínimos |
| HSBC AIR | 41,90 % anual (variable) | 49,20 % (sin IVA) | 915 MXN | 25.000 MXN al mes (5.000 MXN para clientes con la nómina en HSBC) |
| BBVA Azul | 59,52 % anual (media ponderada) | 89,4 % (sin IVA) | 748 MXN más IVA | 6.000 MXN al mes |
Que los ingresos mínimos sean bajos no significa que la tarjeta sea barata. La BBVA Azul pide los ingresos más bajos de la tabla y muestra el CAT más alto.
Si mantienes 10.000 MXN de saldo en la tarjeta de BBVA durante un año, solo los intereses suman unos 5.950 MXN, antes de la cuota anual. Si pagas el saldo completo cada mes, no pagas ningún interés.
Evita los avances de efectivo. BBVA cobra un 7 % más IVA del importe que retiras, tanto en ventanilla como en cajero. Retirar 2.000 MXN cuesta 140 MXN en comisiones antes de cualquier interés. Para sacar efectivo, usa mejor una tarjeta de débito.
Consulta el CAT en la página de la tarjeta del propio banco y haz las cuentas con el simulador de CAT de tarjetas de crédito de Banxico.
Cómo elegir una tarjeta de crédito
Al decidirte entre las distintas opciones, ten en cuenta todos los factores mencionados antes, sobre todo los programas de fidelización y los tipos de interés de cada una.
La mayoría de los bancos ofrecen distintos tipos de tarjeta, con diferentes categorías como estándar o clásica, oro, platino y más.
En México, las tarjetas de crédito más habituales son Visa, Mastercard y Carnet, que se aceptan ampliamente y sirven para todo tipo de operaciones.
Límites
El límite disponible de tu tarjeta suele depender de factores como tus ingresos mensuales, el historial de tu cuenta, tu puntuación crediticia y los criterios del banco. No existe una fórmula garantizada para conseguir una ampliación del límite, ya que varía de un banco a otro.
Por ejemplo, con unos ingresos de 7.500 pesos al mes, podrías optar a un límite de 5.000 pesos. Con ingresos más altos, los límites pueden ser mayores. Algunas tarjetas llegan a límites de 200.000 pesos o incluso más, según cada caso y la política del banco.
Si mejoran factores como los ingresos o la puntuación crediticia, puedes optar a una ampliación del límite. Puedes pedirla tú mismo, aunque también es habitual que sea el banco quien te la ofrezca.
Si te interesa la ampliación, normalmente tendrás que rellenar un formulario y aportar documentos como nóminas, identificación, comprobante de domicilio, prueba de residencia y extractos bancarios. Con ellos, el banco evalúa tu estabilidad financiera antes de aprobar el aumento.
Intereses
El punto débil de las tarjetas mexicanas son sus intereses, relativamente altos en comparación con los de otros países. Desde 1996, los bancos están obligados a informar del coste anual y total de un préstamo o una tarjeta de crédito, que se expresa mediante el CAT.
Ahora es obligatorio mostrar el CAT de forma destacada, para que los clientes conozcan bien los costes. Los intereses varían según la tarjeta, con una media del 41,78 %. Es fundamental comprobar este dato antes de decidir. Para evitar intereses elevados, acuérdate de pagar siempre a tiempo.
Un error habitual que cuentan los expatriados en r/mexico: las promociones MSI (meses sin intereses) no se aplican si arrastras saldo de compras normales en la misma tarjeta. Mezclar compras a plazos con saldos pendientes anula el beneficio de los cero intereses, por eso muchos expatriados reservan una tarjeta solo para compras con MSI.
Cómo pagar tu tarjeta
Cada uno de los bancos de este artículo ofrece una app bancaria, una forma cómoda de pagar tu tarjeta de crédito. También puedes pagar en persona en la sucursal, en un cajero o en grandes almacenes como Liverpool.
Además, la mayoría de los bancos permiten domiciliar el pago, de modo que el saldo se carga en tu cuenta cada mes.
Cuando pagues tu tarjeta, recuerda que cada banco y cada tarjeta pueden tener una fecha límite distinta. Para evitar intereses altos, programa tus pagos con antelación y apúntalos en un calendario.
Cómo eliminar las comisiones de la tarjeta
Mucha gente, sobre todo los expatriados, se sorprende al descubrir que la mayoría de las tarjetas mexicanas llevan comisiones que no se pueden eliminar.
Por suerte, la mayoría de los bancos ofrecen al menos una tarjeta cuyas comisiones sí pueden suprimirse. Para ello, normalmente basta con usarla para al menos una compra al mes. Así disfrutas de la tarjeta sin comisiones.
Comparadores
El mundo de las tarjetas de crédito en México puede abrumar por la cantidad de opciones, y es normal no tener claro cuál encaja con tu situación económica. En el banco, lo habitual es que intenten venderte las tarjetas que más les convienen a ellos.
Para evitar presiones, conviene tener claro qué quieres de la tarjeta antes de entrar en el banco que hayas elegido o de explorar opciones. Así podrás decidir con criterio, según tus necesidades y tus objetivos económicos.
Puedes consultar comparadores como Comparabien, Kardmatch y Banxico, que ofrecen un listado completo de tarjetas de crédito mexicanas y te permiten comparar fácilmente sus características, ventajas y condiciones una junto a otra.
Tarjetas de crédito prepago
En México, algunos bancos ofrecen tarjetas de crédito garantizadas que, en realidad, funcionan más bien como tarjetas prepago con programa de recompensas.
Aunque se comercializan como tarjetas de crédito, no son tarjetas de crédito tradicionales. Cualquiera puede conseguir una ingresando dinero en la tarjeta antes de usarla. Estas tarjetas garantizadas pueden venir bien a quien todavía no cumple los requisitos de una tarjeta normal, ya que permiten comprar en tiendas y gasolineras y seguir acumulando recompensas.
Alternativas
Si todavía no cumples los requisitos para una tarjeta de crédito, aquí tienes algunas opciones de pago alternativas que puedes considerar mientras tanto.
Tarjeta de débito
Una alternativa a la tarjeta de crédito en México es una tarjeta de débito mexicana, relativamente fácil de solicitar, sobre todo para expatriados o inmigrantes con residencia temporal o permanente.
Eso sí, conviene saber que las tarjetas de débito entrañan más riesgos que las de crédito, ya que cualquier fraude puede suponer una pérdida inmediata de fondos de tu cuenta.
Para reducir riesgos, es recomendable mantener un saldo bajo en la cuenta de débito que uses con frecuencia. Así tu dinero queda protegido ante operaciones no autorizadas o posibles brechas de seguridad.
Cajeros automáticos
Los cajeros automáticos están muy extendidos por México, incluso en pueblos pequeños. Aun así, prepárate por si un cajero está fuera de servicio o se ha quedado sin dinero. Lleva siempre algo de efectivo y organízate según tus necesidades.
Es habitual encontrar cajeros en sucursales bancarias, supermercados, centros comerciales, tiendas de alimentación y grandes instalaciones turísticas y hoteles, lo que facilita a los viajeros sacar efectivo durante su estancia.
Servicios a domicilio
La sociedad mexicana está cada vez más abierta a los servicios a domicilio, como la entrega de comida y de la compra, que llevan los productos hasta tu puerta. Muchos permiten hacer el pedido y pagar con tarjeta en el mismo proceso.
Además, algunas apps ofrecen la posibilidad de pagar en efectivo al recibir el pedido, para quien prefiere pagar en persona.
Banca en línea
México está muy abierto a la banca en línea, y todo banco donde puedas abrir una cuenta y, con el tiempo, solicitar una tarjeta de crédito dispone de un sistema de banca en línea. Con él puedes consultar tu cuenta y hacer transferencias. Además, la mayoría de los bancos tienen una app muy completa para lo mismo.
Usar una tarjeta extranjera en México
Si usas una tarjeta extranjera en México, siempre te encontrarás con comisiones por operación. Para reducirlas, puedes rechazar la conversión de divisa al sacar efectivo. Las comisiones de retirada con una tarjeta extranjera en bancos como Santander, Banorte, Scotiabank y BBVA son relativamente bajas, de entre 25 y 30 pesos.
Para evitar comisiones innecesarias, comprueba si tu banco de origen tiene algún acuerdo con un banco mexicano.
Por ejemplo, Bank of America y Scotiabank tienen un acuerdo de este tipo. Eso sí, uno de los inconvenientes de usar una tarjeta extranjera en México es lo difícil que resulta conseguir una tarjeta de reposición, ya que el servicio postal mexicano puede tardar mucho y no siempre es fiable.
Expatriados de r/expatriados cuentan que las tarjetas de Revolut y Wise funcionan bien en México como solución puente mientras llega una tarjeta local, ya que sus tarjetas virtuales se pueden usar de inmediato y las tarjetas físicas de reposición se envían al extranjero con más fiabilidad.
Preguntas frecuentes
¿Puedo conseguir una tarjeta de crédito mexicana con una estancia de turista?
En la práctica, no. Los requisitos de BBVA incluyen vivir en México, y los extranjeros deben presentar su forma migratoria y un comprobante de domicilio de los últimos tres meses. Primero consigue tu estatus de residente temporal y solicita después la tarjeta.
¿Cuándo tengo que pagar el recibo de mi tarjeta de crédito?
El pago suele vencer 20 días naturales después de tu fecha de corte, que cae el mismo día cada mes. Si pagas el importe indicado como «pago para no generar intereses», no debes ningún interés. El pago mínimo solo mantiene tu cuenta al corriente.
Supongamos que tu fecha de corte es el 10. Una compra del día 11 entra en el extracto del mes siguiente, que vence hacia el 30. Eso te da hasta unos 50 días sin intereses. Comprueba las fechas exactas en tu extracto, ya que cada banco las fija por su cuenta.
¿Qué es el CAT y cuál debo comparar?
El CAT es un porcentaje anual que recoge intereses, comisiones y otros costes, y un CAT más bajo significa una tarjeta más barata. Compara el «CAT promedio» en la página de cada tarjeta. La HSBC AIR muestra un 49,20 % y la BBVA Azul un 89,4 %, ambos sin IVA.
¿Cuánto cuesta un avance de efectivo con una tarjeta de crédito mexicana?
BBVA cobra una comisión del 7 %, más IVA, sobre el importe que retiras. Se aplica en ventanilla, en sus propios cajeros y en los de otros bancos. Para el efectivo del día a día, es más barato usar una tarjeta de débito. Consulta cómo evitar las comisiones de cajero en México.
¿Es Nu México un banco de verdad ya?
Sí, según Nu. Su web indica que recibió autorización para operar como banco en México el 6 de agosto de 2026 y que la regulan la CNBV, la Condusef y Banxico.
Ahora te toca a ti
Ahora que sabes cómo solicitar una tarjeta de crédito en México, puedes explorar las muchas opciones disponibles. Antes de ponerte a buscar tarjeta, un último consejo: cuando ya tengas una, revisa con regularidad tu cuenta por si hay movimientos extraños.
Tanto si ya tienes una tarjeta de crédito mexicana como si buscas otra, ¡nos encantaría saber de ti! Comparte tus consejos o experiencias en los comentarios. Tu opinión puede ser muy valiosa para otros lectores.
Fuentes citadas
- BBVA México, Tarjeta Azul: ingresos mínimos, requisito de forma migratoria, CAT, cuota anual, comisión del 7 % por avance de efectivo.
- HSBC México, Tarjeta AIR: tipo de interés, cuota anual, ingresos mínimos, CAT promedio.
- Banamex, tarjetas de crédito: nombre actual de la marca, Puntos Premia, meses sin intereses de 3 a 18.
- Nu México, Tarjeta Garantizada: límite basado en la reserva, cuota anual de 0 MXN, reporte al buró de crédito.
- Nu México: fecha de autorización bancaria y reguladores.
- Buró de Crédito, Reporte de Crédito Especial: informe gratuito cada 12 meses e identificaciones aceptadas en persona.
- Profeco, Las tarjetas de crédito: úsalas a tu favor: fecha de corte y plazo de pago.
- Condusef, Toma en cuenta tu estado de cuenta: pago mínimo frente a pago para no generar intereses.
- Banxico, CAT calculator for credit cards: definición del CAT.
 English:
 Deutsch:
 Français:

