La lecture de cet article prend environ 46 minutes. Pas le temps pour le moment ? Aucun souci. Envoyez-vous la version sans publicité par e-mail et lisez-la plus tard.
Au Mexique, le choix d’une assurance santé se résume en gros à l’IMSS, pour environ 510 à 1 220 USD par an, ou à une couverture privée à partir de 2 000 USD environ. En 2026, les primes privées grimpent vite à cause d’une nouvelle règle fiscale sur l’IVA. Voici comment choisir la formule qui correspond à votre budget et à la durée de votre séjour.
Avant de s’installer au Mexique, il faut décider de l’une des choses les plus importantes : l’assurance santé. Les conditions sont souvent complexes, et il faut bien les comprendre.
En tant qu’expatrié au Mexique, vous avez beaucoup d’options, chacune avec ses avantages et ses inconvénients.
Dans cet article, je passe en revue toutes les assurances santé accessibles aux expats au Mexique. J’explique aussi le vocabulaire de l’assurance, le système de santé du pays et la façon de choisir la bonne formule.
Contents
- L'essentiel à retenir
- Les options d'assurance santé au Mexique
- L'IMSS
- Ce que couvre l'assurance volontaire de l'IMSS, et ce qu'elle exclut
- L'assurance santé privée
- L'assurance internationale
- L'assurance locale
- L'assurance voyage
- IMSS, locale ou internationale : quelle formule vous convient ?
- Choisir la meilleure assurance santé pour expatriés
- Puis-je utiliser mon assurance santé de mon pays d'origine au Mexique ?
- L'assurance santé américaine fonctionne-t-elle au Mexique ?
- Comment vérifier qu'un assureur est agréé au Mexique
- Puis-je souscrire une assurance santé au Mexique ?
- Ai-je besoin d'une assurance santé au Mexique ?
- Le vocabulaire de l'assurance
- Le système de santé en général
- Quelle assurance santé choisir ?
- Questions fréquentes
- Sources citées
L’essentiel à retenir
- Les expats au Mexique ont deux grandes options : l’IMSS et l’assurance privée.
- L’IMSS est en gros la sécurité sociale mexicaine. On y accède par l’emploi ou à titre volontaire. La qualité des soins dépend toutefois de l’hôpital auquel on est affecté.
- L’assurance internationale est la plus répandue. Elle coûte cher, mais elle couvre tout ce dont un expat a besoin au Mexique.
- Avant de souscrire, il faut bien comprendre ce que le contrat couvre. Discuter avec un courtier est un bon moyen d’y voir clair.
- Cigna Global est notre recommandation personnelle. Vous en saurez plus dans notre test.
Les options d’assurance santé au Mexique
Pour s’assurer au Mexique, les expats ont trois grandes possibilités :
- IMSS-Bienestar : c’est le niveau le plus bas, un programme universel qui donne à tous un accès gratuit aux soins publics. La couverture concerne surtout les urgences et les soins de base, et vous devrez peut-être acheter vous-même le matériel médical et les médicaments.
- IMSS : l’Instituto Mexicano del Seguro Social est le niveau intermédiaire. Ce système de sécurité sociale permet de verser de petites cotisations pour accéder aux services de santé publics.
- Assurance santé privée : c’est le niveau le plus élevé, qui ouvre facilement l’accès aux services de santé privés.
- Les assureurs mexicains disposent de leurs propres réseaux d’hôpitaux, de médecins et de fournisseurs de médicaments. Lorsque l’assureur règle vos frais médicaux, vous devez vous rendre uniquement dans les établissements prévus par votre contrat.
- Avec une assurance privée, vous pouvez en général choisir votre médecin et votre hôpital, mais il vous faudra peut-être avancer les frais et demander un remboursement ensuite.
Il existe une autre assurance au Mexique, mais les expats n’y ont pas accès : l’Institut de sécurité et de services sociaux des travailleurs de l’État (ISSTE). Elle est réservée aux employés du gouvernement mexicain.
En faisant vos recherches, vous croiserez peut-être aussi l’INSABI. C’était l’ancien programme de santé universel, entièrement dissous en 2023 en raison de problèmes financiers et de pénuries de médicaments.
L’IMSS
L’IMSS correspond en gros à la sécurité sociale mexicaine. Il prend en charge les médicaments, les frais d’hospitalisation, les honoraires des médecins et les opérations. Vous touchez aussi une indemnité lorsque la maladie ou un accident vous empêche de travailler.
L’IMSS en bref
Mon avis personnel : je ne suis pas affilié, mais c’est une bonne option pour les retraités et les petits budgets qui ont besoin d’une assurance santé.
- C’est en gros la sécurité sociale du Mexique.
- L’affiliation est obligatoire si vous travaillez pour une entreprise mexicaine.
- Les résidents temporaires ou permanents peuvent s’inscrire à titre volontaire.
- La couverture est abordable, de 510 à 1 220 USD par an.
- Les maladies préexistantes ne sont peut-être pas couvertes.
- Vous ne pouvez consulter que dans les hôpitaux de l’IMSS, où l’attente est longue et où il faut parfois parler un peu espagnol.
Avantages et inconvénients
Avantages
- La protection sociale ne s’applique pas qu’à l’assuré qui s’inscrit et paie : elle couvre aussi son conjoint, ses enfants de moins de 25 ans (s’ils sont étudiants) et les parents qui vivent avec lui.
- Les soins curatifs et préventifs sont pris en charge, mais il faut avoir cotisé à l’IMSS pendant environ quatre semaines avant d’en profiter.
- Les personnes à faibles revenus peuvent recevoir des soins gratuits en clinique grâce au programme IMSS Solidaridad.
Inconvénients
- Si vous ne parlez pas couramment espagnol, vous risquez de rencontrer des difficultés, car toutes les démarches et informations sont uniquement en espagnol.
- L’IMSS n’est pas entièrement gratuit : il faut s’inscrire et payer des cotisations pour accéder aux services.
- Certaines maladies préexistantes ne sont pas couvertes, notamment les maladies congénitales, les maladies chroniques dégénératives, les troubles mentaux, le VIH et les tumeurs malignes.
- Ces maladies préexistantes peuvent même vous empêcher de vous inscrire.
- Les délais d’attente sont longs, le système manque de moyens et, à cause des limites de couverture, il est mal adapté aux besoins des personnes âgées.
Qui peut s’affilier à l’IMSS ?
Si vous travaillez au Mexique pour un employeur mexicain privé, vous devez être affilié à la sécurité sociale auprès de l’Instituto Mexicano del Seguro Social (IMSS). Chaque mois, votre employeur prélève sur votre salaire une somme qu’il verse au programme en votre nom.
Par ailleurs, si vous êtes résident au Mexique, avec un titre de séjour temporaire ou une résidence permanente, vous pouvez vous inscrire volontairement à l’IMSS, sur son site ou dans un bureau local, même si vous ne travaillez pas pour une entreprise mexicaine privée.
Pour vous inscrire, vous devez présenter des documents personnels, par exemple :
- Passeport
- Cachet de visa
- Carte de résident
- Justificatif de domicile
- Photos d’identité
- Acte de naissance
- Acte de mariage (le cas échéant)
**Si votre acte de naissance ou de mariage n’est pas en espagnol, vous devez le faire traduire en espagnol et apostiller.
À noter : la procédure d’inscription se déroule en espagnol, et l’IMSS peut refuser votre dossier, surtout si vous avez des maladies préexistantes qu’il ne couvre pas. L’affiliation par l’emploi est aussi prioritaire sur l’inscription volontaire, ce qui peut allonger encore votre délai d’attente si vous vous inscrivez à titre volontaire.
Ce que couvre l’IMSS
L’IMSS peut vous offrir une couverture santé complète lorsqu’un médecin juge les soins nécessaires au vu de votre état.
Vous pouvez aussi retirer vos médicaments dans les pharmacies locales partenaires du programme. Tous les médicaments ne sont toutefois pas pris en charge.
En général, les génériques destinés aux maladies courantes sont couverts.
La première année, seuls les accidents, les urgences et les médicaments sont couverts. L’IMSS ne paie les opérations qu’à partir de la deuxième année.
Les limites de l’IMSS
L’IMSS ne couvre pas certaines maladies préexistantes, comme les maladies du foie ou du cœur, l’insuffisance rénale et d’autres affections chroniques. Vous trouverez la liste complète des maladies préexistantes sur le site de l’IMSS.
Il est toutefois possible que ce lien ne s’ouvre que depuis le Mexique, ou qu’il faille passer par un VPN pour changer votre adresse IP.
Certaines maladies préexistantes s’accompagnent en outre d’un délai de carence. Vous ne pouvez par exemple pas prétendre à la couverture maternité avant d’être affilié à l’IMSS depuis au moins 10 mois.
L’IMSS ne couvre que les soins dentaires de base (extractions, plombages et nettoyage) et ne rembourse pas les bilans de santé préventifs.
Comment utiliser l’IMSS
Une fois votre dossier accepté, l’IMSS vous indique la clinique où vous faire soigner. Vous ne pouvez choisir ni le médecin ni la clinique.
Voici la procédure habituelle :
- Vous consultez un généraliste dans votre clinique de rattachement.
- Si ce généraliste ne peut pas vous soigner, il vous adresse à un spécialiste dans un autre hôpital.
Votre couverture santé débute le premier jour du mois suivant.
Faut-il choisir l’IMSS ?
Comme vous ne choisissez pas votre clinique, la qualité des soins varie beaucoup selon la clinique et le médecin que vous voyez. C’est surtout vrai si vous vivez en dehors de Mexico, Guadalajara et Monterrey.
Autrement dit, la couverture de l’IMSS est une loterie. Si votre clinique est bonne, le service le sera aussi. Mais vous pouvez aussi être orienté vers un prestataire médiocre, auquel cas mieux vaut une assurance privée ou payer de votre poche.
D’après mon expérience du système de santé mexicain, la qualité des soins varie énormément d’une clinique à l’autre. J’ai été soigné une fois à Mexico, et tout s’est très bien passé. Un autre traitement, dans le Yucatán, était nettement moins bon.
Les difficultés d’utilisation de l’IMSS
Pour les expats, l’IMSS pose deux obstacles principaux.
- Le premier est la barrière de la langue. Beaucoup de médecins mexicains parlent anglais, mais pas toujours le personnel des hôpitaux ni les employés de l’IMSS. Si vous ne parlez pas espagnol, mieux vaut vous faire accompagner d’un ami qui le parle bien lors de vos visites dans un établissement lié à l’IMSS ou dans un bureau de l’IMSS.
- Le deuxième problème est le temps d’attente. Comptez en général environ trois mois pour une opération, et davantage pour une intervention non urgente.
De plus, en cas d’hospitalisation, vous devrez peut-être apporter vos propres affaires. Le niveau de service n’a rien à voir avec celui des hôpitaux privés.
C’est pourquoi beaucoup de Mexicains comme d’expats souscrivent une assurance privée en plus de l’IMSS pour bénéficier de meilleurs soins.
Le coût de l’IMSS
Le coût de l’IMSS dépend surtout de l’âge. L’IMSS fixe une cotisation annuelle forfaitaire par tranche d’âge, et les montants actuels sont en vigueur depuis le 1er mars 2026.
- 0 à 19 ans : 9 300 MXN
- 20 à 29 ans : 11 550 MXN
- 30 à 39 ans : 12 350 MXN
- 40 à 49 ans : 14 350 MXN
- 50 à 59 ans : 14 850 MXN
- 60 à 69 ans : 20 600 MXN
- 70 à 79 ans : 21 500 MXN
- 80 ans et plus : 22 150 MXN
À 18,1 MXN pour 1 USD, cela représente environ 510 USD pour la tranche la plus basse et à peu près 1 220 USD pour la plus âgée.
L’IMSS ne fixe pas de limite d’âge. Même après 80 ans, vous pouvez donc vous inscrire, à condition d’avoir un visa de long séjour valide et de ne pas souffrir des maladies préexistantes évoquées plus haut.
Le coût de l’IMSS est réévalué et ajusté chaque année en février.
Pour aller plus loin : Tout savoir sur l’assurance santé IMSS pour les expats au Mexique.
Ce que couvre l’assurance volontaire de l’IMSS, et ce qu’elle exclut
L’assurance volontaire de l’IMSS (le Seguro de Salud para la Familia) couvre les consultations, les opérations, les médicaments, les séjours à l’hôpital et la maternité. Elle exclut en revanche une liste d’extras, que vous paierez vous-même. (Vérifié en octobre 2026.)
- Yeux et oreilles : lunettes, lentilles de contact, implants de cristallin et appareils auditifs, ainsi que la chirurgie de l’astigmatisme, de la presbytie, de la myopie ou de l’hypermétropie.
- Dentaire : seuls les extractions, les plombages et le nettoyage sont couverts. Le reste est à votre charge.
- Esthétique et fertilité : chirurgie esthétique et traitements contre les problèmes de fertilité.
- Appareillage et bilans : orthèses, prothèses et appareillages spéciaux, ainsi que les bilans de santé préventifs.
- Risques et comportement : blessures liées aux sports à risque, blessures volontaires, et traitement des troubles du comportement et des apprentissages.
Pour vous inscrire, chaque personne couverte doit avoir un CURP et un numéro de sécurité sociale (NSS), et l’IMSS peut vous demander de remplir un questionnaire médical. Il publie aussi sur son site la liste des maladies préexistantes qui bloquent l’inscription et des affections soumises à un délai de carence.
Astuce : vous portez des lunettes ou prévoyez des soins dentaires ? Prévoyez un budget à part, même avec l’IMSS. Les soins dentaires courants coûtent assez peu au Mexique pour que beaucoup d’expats paient simplement comptant.
L’assurance santé privée
L’assurance privée a la cote chez les expats, pour plusieurs raisons :
- Elle ouvre l’accès aux hôpitaux privés.
- Les délais d’attente sont bien plus courts.
- Vous pouvez choisir votre hôpital et votre médecin.
- Vous bénéficiez d’une assistance en anglais à chaque étape des démarches.
Avec une assurance privée, vous avez deux options : l’assurance internationale et l’assurance locale.
L’assurance internationale
L’assurance santé internationale, aussi appelée assurance santé pour expatriés, est proposée par des assureurs internationaux. Elle offre une couverture dans le monde entier, Mexique compris. Certaines formules se limitent à une couverture régionale.
L’assurance internationale en bref
C’est le type d’assurance que j’ai. Elle coûte plus cher que l’IMSS, mais la couverture est bien meilleure et me convient davantage. Je peux par exemple me rendre quand je veux dans n’importe quel hôpital privé, ce qui est très pratique pour un expat au Mexique. Et comme je voyage régulièrement à l’étranger, la couverture internationale est idéale pour moi.
- Vous pouvez la souscrire auprès d’assureurs mondiaux. Parmi les plus connus : Cigna Healthcare, GeoBlue (désormais BCBS), Vumi, etc.
- Ces formules sont conçues spécialement pour les expats.
- Vous allez dans n’importe quel hôpital, vous présentez votre carte d’assuré et vous êtes soigné.
- La couverture s’applique à l’international, au Mexique comme à l’étranger.
- Elle peut coûter cher : comptez au moins 150 USD par mois.
Avantages et inconvénients
Avantages
- Elle offre une couverture internationale : vous pouvez aller dans n’importe quel hôpital du monde, et votre assurance règle la facture.
- Il est possible d’être aussi couvert dans votre pays d’origine.
- Une assistance médicale joignable 24 heures sur 24.
- Les formules internationales sont personnalisables. Le plus souvent, vous choisissez précisément ce que vous voulez couvrir et dans quelle mesure.
- Peu ou pas de délais de carence, contrairement aux soins publics.
Inconvénients
- Même si les démarches pour être couvert ne coûtent pas grand-chose, l’assurance santé internationale peut revenir plus cher que les autres solutions.
La couverture
La couverture de l’assurance santé internationale varie selon la formule. Il existe des formules de base qui ne couvrent que l’hospitalisation, et des formules complètes qui prennent tout en charge sans plafond.
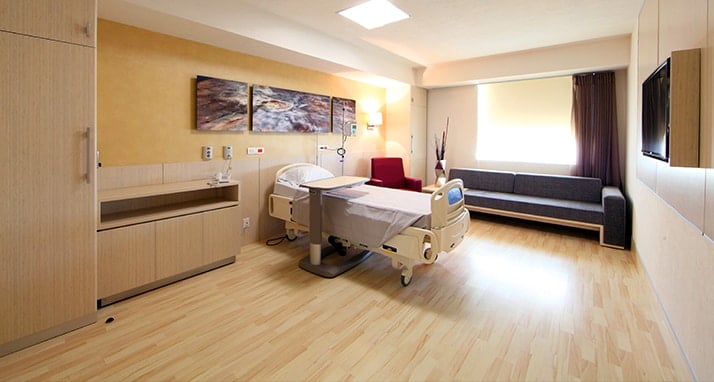
Vous choisissez le type de couverture selon vos besoins personnels.
Chaque assureur international propose généralement trois à quatre formules.
- La formule de base couvre l’hospitalisation
- La formule intermédiaire couvre l’hospitalisation et les soins ambulatoires
- La formule haut de gamme couvre l’hospitalisation, les soins ambulatoires et des garanties supplémentaires comme le dentaire, la maternité, les bilans de santé et l’optique
La formule haut de gamme s’accompagne aussi d’un plafond annuel plus élevé.
Le plafond de couverture d’une assurance internationale démarre normalement à 1 000 000 USD, ce qui devrait suffire aux expats au Mexique.
Vous pouvez aussi choisir la zone de couverture pour que l’assurance internationale prenne en charge vos soins hors du Mexique. En général, trois options s’offrent à vous :
- Monde entier
- Monde entier, hors États-Unis
- Couverture régionale
Les limites de l’assurance internationale
L’assurance internationale ne couvre pas tout.
La principale exclusion concerne les maladies préexistantes. Si vous avez déjà un cancer, par exemple, l’assureur ne paiera pas son traitement.
En revanche, si un cancer vous est diagnostiqué alors que vous êtes déjà assuré, votre formule devrait en prendre le traitement en charge.
Étudiez donc attentivement la couverture de chaque formule. Les assureurs internationaux sont nombreux, et leurs offres très différentes.
Si vous avez un doute sur ce que vous obtiendrez, un courtier peut être de bon conseil.
Comment utiliser l’assurance santé internationale
De nombreux assureurs internationaux ont mis en place un système de paiement direct avec plusieurs hôpitaux mexicains.
Vous pouvez donc vous y rendre et laisser l’assureur régler vos frais. Sinon, vous avancez la somme puis demandez le remboursement en téléversant votre reçu d’hôpital dans l’application ou sur le site de l’assureur.
Pour une hospitalisation, nous vous conseillons de contacter l’assureur et de demander d’abord une autorisation préalable. Il pourra ainsi payer directement l’hôpital.
Le coût de l’assurance internationale
Le prix de votre formule internationale dépend de nombreux facteurs, dont votre âge et la formule choisie. Pour ma part, homme de 40 ans, j’ai payé environ 200 USD par mois pour une assurance santé internationale, avec couverture de l’hospitalisation sans franchise.
Vous pouvez réduire votre prime grâce à la quote-part et à la franchise, dont nous reparlerons plus loin dans l’article.
Faut-il choisir l’assurance santé internationale ?
L’assurance santé internationale présente deux grands avantages que l’on ne trouve dans aucun autre type d’assurance santé.
- Vous êtes couvert dans presque tous les pays du monde. Certaines formules permettent même de rentrer chez vous pour vous faire soigner dans votre pays d’origine.
- Vous pouvez garder votre formule après avoir quitté le Mexique. Une nouvelle maladie chronique déclarée pendant votre séjour au Mexique ne sera donc pas considérée comme préexistante par votre futur assureur.
Pour ces raisons, l’assurance santé internationale est le choix le plus populaire chez les expats. Les conditions de ces formules sont aussi plus faciles à comprendre.
En clair, l’assurance santé pour expatriés offre la meilleure couverture, mais c’est aussi l’option la plus chère.
Si vous avez besoin d’aide pour choisir une formule internationale, vous pouvez passer par un courtier comme International Citizens Insurance, spécialisé dans l’assurance santé des expats.
Si vous prévoyez de voyager régulièrement et de quitter un jour le Mexique, l’assurance internationale reste votre meilleur choix.
Les assureurs internationaux recommandés
Les assureurs internationaux ne manquent pas. Pour une formule santé complète, jetez un œil à Cigna Healthcare.
Son offre d’assurance santé internationale est l’une des plus populaires chez les expats.
Si vous avez besoin d’une couverture aux États-Unis, GeoBlue (BCBS) est une autre bonne option.
Vous trouverez d’autres solutions sur notre page de comparaison des assurances santé pour expatriés.
L’assurance locale
Si vous ne comptez pas quitter le Mexique de sitôt, regardez les assurances santé privées proposées par des assureurs locaux.
Elles peuvent coûter moins cher que l’assurance internationale et donnent accès aux hôpitaux privés du Mexique.
Avantages et inconvénients
Avantages
- Les établissements négociés par les assureurs locaux offrent un meilleur service dans les hôpitaux du Mexique.
- Bonne connaissance des procédures spécialisées locales.
- Un service client accessible : vous pouvez parler à des conseillers en personne plutôt que par téléphone, ce qui rassure surtout ceux qui veulent établir une relation de proximité en face à face.
- Les primes sont souvent plus avantageuses que chez les assureurs internationaux, même si cela dépend beaucoup de la compagnie.
Inconvénients
- Les assureurs locaux n’offrent pas toujours une couverture mondiale. C’est gênant si vous voyagez beaucoup et voulez être sûr d’être couvert où que vous soyez dans le monde.
- Avec une assurance locale, des frais à votre charge peuvent apparaître lors d’urgences médicales graves, car l’évaluation des risques des assureurs locaux n’est pas toujours aussi rigoureuse que celle des assureurs internationaux.
- Les délais de carence restent un risque. Même avec une assurance privée, il faut attendre avant de toucher des prestations pour certaines affections. Le but est d’empêcher quelqu’un de déclarer un gros sinistre juste après son adhésion, puis de résilier aussitôt.
La couverture de l’assurance locale
Pour une assurance locale, outre les options générales comme les plafonds annuels, les franchises et la quote-part, il y a des choix propres à faire :
- Couverture régionale ou nationale : voulez-vous être couvert seulement dans votre État ou dans tout le Mexique ?
- Type d’hôpital souhaité : dans quel genre d’établissement voulez-vous aller ?
- Choix du tabulateur (Tabulador Médico) : quel tabulateur choisissez-vous ?*
*Un tabulateur plus élevé donne accès à des plafonds de couverture plus hauts et à plus de médecins au Mexique.
Toutes ces options pèsent lourd sur la prime : plus la couverture est élevée, plus la prime l’est aussi.
Beaucoup d’assureurs privés proposent par ailleurs une formule « catastrophe », qui ne couvre que les traitements médicaux lourds. Les soins mineurs, y compris ambulatoires, restent à votre charge.
Il existe différentes formules locales. Certaines viennent de groupes internationaux implantés au Mexique, comme AXA Mexico.
Vous pouvez aussi vous tourner vers des assureurs purement locaux comme GNP et MetLife.
Comment utiliser l’assurance locale
Comme les assureurs internationaux, les assureurs santé privés mexicains peuvent avoir un système de paiement direct avec certains hôpitaux.
Vous n’avez alors rien à avancer, tant que vos frais d’hôpital sont couverts par votre contrat et que vous vous rendez dans un établissement du réseau de votre assureur.
Une autorisation préalable reste cependant nécessaire pour un traitement important.
En plus de la prime, vous devrez peut-être régler des frais de dossier de 55 USD (1 000 MXN) par personne.
L’assurance voyage
L’assurance voyage ne convient qu’à deux catégories de personnes :
- Celles qui arrivent au Mexique avec un permis de visiteur (FMM)
- Celles qui séjournent moins de 180 jours par an au Mexique
La couverture de l’assurance voyage
L’assurance voyage inclut une couverture santé, mais elle est moins complète qu’une assurance santé, car elle ne couvre que les urgences médicales.
Avec la garantie urgences médicales, vous n’êtes couvert que pour ce qui est classé comme une urgence : toute maladie ou tout accident survenu pendant votre voyage.
Faut-il prendre une assurance voyage ?
L’assurance voyage s’adresse avant tout aux voyageurs. Si vous voulez vivre au Mexique, mieux vaut souscrire tout de suite une assurance santé.
Si vous avez par exemple un accident ou tombez soudainement malade pendant un voyage au Mexique, l’assureur voyage paiera vos soins.
En revanche, si vous souffrez d’une maladie chronique comme un cancer, l’assureur voyage ne prendra pas son traitement en charge.
Si votre état de santé est grave, l’assureur voyage peut décider de financer votre transfert vers un hôpital de votre pays d’origine.
Si vous comptez donc rester longtemps au Mexique, mieux vaut une assurance santé que de vous reposer sur une assurance voyage.
IMSS, locale ou internationale : quelle formule vous convient ?
L’IMSS est l’option la moins chère, l’assurance privée locale convient à ceux qui comptent rester au Mexique, et une formule internationale à ceux qui voyagent ou risquent de partir. Le bon choix dépend de votre emploi, de vos antécédents médicaux et de la durée de votre séjour.
| Votre situation | Meilleure option | Coût approximatif |
|---|---|---|
| Vous travaillez pour un employeur mexicain | IMSS via votre employeur, obligatoire | Prélevé sur votre salaire |
| Résident avec un petit budget, sans maladie préexistante | IMSS volontaire | 9 300 à 22 150 MXN par an, selon la tranche d’âge |
| Vous voulez des hôpitaux privés et restez au Mexique | Assurance privée locale | 2 000 à 6 000 USD par an |
| Vous voyagez souvent ou pourriez quitter le Mexique | Formule internationale, comme Cigna Global | Au moins 150 USD par mois |
| Vous restez moins de 180 jours par an au Mexique | Assurance voyage | Urgences uniquement |
Prenons un résident de 45 ans. L’IMSS volontaire lui coûte 14 350 MXN par an (tranche des 40 à 49 ans), soit environ 790 USD à 18,1 MXN pour 1 USD. Une formule privée revient plusieurs fois plus cher, mais donne accès aux hôpitaux privés et au médecin de son choix. (Taux de change : Banxico FIX, 5 octobre 2026.)
Si vous avez une maladie préexistante, déclarez-la dans chaque demande. L’IMSS volontaire peut vous refuser, et un assureur privé qui découvre plus tard une maladie non déclarée peut résilier le contrat.
Choisir la meilleure assurance santé pour expatriés
Face à la multitude d’assurances santé ouvertes aux expats au Mexique, on peut vite se sentir perdu.
Pour choisir la bonne formule, tenez compte des critères suivants :
- Êtes-vous éligible à l’IMSS ?
- Quel est votre budget ?
- Qu’attendez-vous d’une assurance ?
Par exemple, si vous êtes éligible à l’IMSS et que vous vous satisfaites de la clinique qui vous est assignée, l’IMSS devrait suffire.
Si vous voulez choisir votre médecin, accéder aux hôpitaux privés et n’être couvert qu’au Mexique, optez pour une assurance privée locale.
En revanche, si vous avez besoin d’une couverture internationale et souhaitez garder la même formule après avoir quitté le Mexique, choisissez l’assurance internationale.
Une fois le type d’assurance déterminé, il ne reste plus qu’à choisir la formule et l’assureur.
Astuce : dans tous les cas, je vous recommande de souscrire par l’intermédiaire d’un courtier. Vous comparez les formules de plusieurs assureurs d’un coup et vous obtenez ses conseils selon votre budget et vos besoins. Le courtier peut aussi faire une déclaration de sinistre à votre place. International Citizens Insurance est recommandé.
Puis-je utiliser mon assurance santé de mon pays d’origine au Mexique ?
Cela dépend du type d’assurance. Les régimes publics comme Medicaid et Medicare ne sont pas utilisables au Mexique.
L’assurance publique de votre pays ne couvre généralement que les soins dispensés dans votre pays.
Si vous avez déjà une assurance santé privée, vérifiez en revanche si le Mexique fait partie de sa zone de couverture.
En résumé, avec une assurance internationale, une assurance santé pour expatriés ou une assurance santé pour nomades numériques, il y a de fortes chances que vous soyez couvert pendant votre vie au Mexique.
En revanche, la formule d’un assureur privé de votre pays d’origine a peu de chances de vous couvrir si vous vivez au Mexique.
L’assurance santé américaine fonctionne-t-elle au Mexique ?
Voyons les options des expats américains avec les programmes de santé propres aux États-Unis, comme Medicare et Medicaid, et si l’on peut les utiliser au Mexique.
Medicare
Medicare est ouvert aux citoyens américains de 65 ans ou plus, ainsi qu’aux citoyens américains plus jeunes en situation de handicap.
Si vous vous demandez si Medicare est valable au Mexique, la réponse courte est non. Il existe toutefois quelques exceptions, assorties de limites.
Les exceptions immédiates à cette règle sont les suivantes :
- vous êtes aux États-Unis lorsqu’une urgence médicale survient, et un hôpital étranger est plus proche que l’hôpital américain le plus proche capable de vous soigner
- vous vivez aux États-Unis et un hôpital étranger est plus proche de chez vous que l’hôpital américain le plus proche capable de vous soigner
- vous traversez le Canada par le trajet le plus direct entre l’Alaska et un autre État lorsqu’une urgence médicale survient, et l’hôpital canadien est plus proche que l’hôpital américain le plus proche capable de vous soigner
- vous êtes à bord d’un bateau de croisière qui se trouve dans un port américain ou à six heures au plus d’un port américain
Le Mexique a certes un système de santé public, mais le seul moyen de profiter de vos avantages Medicare dans le pays est de compléter Medicare par une assurance santé privée. Pour cela, vous pouvez souscrire Medicare Advantage, aussi appelé Medicare Part C.
Les formules Medicare Advantage sont gérées par des assureurs privés, et certaines couvrent des soins supplémentaires hors des États-Unis. Il faut vous inscrire auprès d’un assureur privé comme Blue Cross, Aetna ou Humana.
Selon l’assureur choisi et les détails de votre formule, votre Medicare Advantage peut couvrir une partie des soins hors des États-Unis. Renseignez-vous auprès de votre assureur avant de partir pour savoir ce qu’il prend en charge, et s’il vous couvre encore si vous vivez au Mexique la majeure partie de l’année.
Gardez toutefois à l’esprit que la couverture sera assez limitée et probablement plus chère que d’autres solutions d’assurance santé.
Autre possibilité : souscrire une assurance de rapatriement sanitaire, qui vous transportera vers l’hôpital américain le plus proche en cas d’urgence médicale.
Sachez qu’une telle formule ne fait que compléter votre assurance santé et ne couvre aucun soin reçu au Mexique.
Dans ce cas, tous les frais médicaux engagés au Mexique doivent être pris en charge par vous-même ou par votre assureur santé privé.
Medicaid
Medicaid est un programme conjoint des États et de l’échelon fédéral, qui offre une couverture santé aux personnes à faibles revenus, aux ressources limitées ou en situation de handicap.
Il n’est tout simplement pas possible d’utiliser Medicaid à l’étranger.
Si vous êtes couvert par Medicaid, sachez aussi que votre couverture peut être suspendue si vous restez hors des États-Unis plus de 30 à 60 jours d’affilée.
Pour aller plus loin : Les assurances santé recommandées aux expats américains au Mexique
Comment vérifier qu’un assureur est agréé au Mexique
Le régulateur mexicain des assurances, la CNSF, publie la liste de tous les assureurs agréés, ce qui permet de vérifier une compagnie avant de la payer. Cela prend environ deux minutes.
- Ouvrez la liste des institutions de la CNSF et cherchez la raison sociale complète de la compagnie, celle qui se termine par « S.A. de C.V. » sur votre devis.
- Vérifiez qu’elle figure sous Seguros (assurances) ou Salud (santé).
- Demandez à l’agent les conditions générales du contrat (condiciones generales) et lisez les exclusions et les délais de carence avant de signer.
- Consultez la formule dans le registre public des contrats d’assurance de la CONDUSEF (RECAS) si vous voulez comparer ses conditions avec celles d’un autre assureur.
Astuce : cherchez la raison sociale, pas la marque affichée sur la brochure. Un courtier peut vous vendre les formules de plusieurs assureurs, et seule la raison sociale correspondra à la liste.
Puis-je souscrire une assurance santé au Mexique ?
Souscrire une assurance santé privée au Mexique est assez simple. Vous pouvez le faire en ligne par l’intermédiaire d’un courtier ou contacter directement un assureur.
Il suffit de remplir leur formulaire, qui comporte surtout des questions sur vos maladies passées et d’autres sujets de santé.
Le mieux est de dire la vérité dès le départ.
Les assureurs santé s’appuient sur de vastes réseaux médicaux et peuvent facilement vérifier votre dossier médical.
Ai-je besoin d’une assurance santé au Mexique ?
Les expats au Mexique prennent une assurance santé pour différentes raisons.
La première, et la plus importante : obtenir un accès immédiat à des soins de qualité en cas de maladie.
Même si la qualité des soins est bonne au Mexique, rien ne garantit que vous accéderez facilement à un bon établissement, sauf à payer de votre poche ou à avoir une assurance santé privée.
Par exemple, avec l’Institut mexicain de sécurité sociale (en espagnol : Instituto Mexicano del Seguro Social, ou IMSS), vous devez vous rendre dans la clinique locale qui vous est assignée.
Si cette clinique ne peut pas vous soigner, vous serez adressé à un spécialiste ailleurs ou à un hôpital plus grand au Mexique.
Avec une assurance santé privée, vous allez directement dans un hôpital moderne et voyez le médecin de votre choix. L’attente est aussi beaucoup plus courte.
Deuxièmement, les hôpitaux mexicains exigent un paiement à l’avance. Sans assurance santé, il faudra peut-être payer l’hôpital avant d’être soigné. Sinon, l’établissement peut refuser de vous prendre en charge.
Cela peut devenir un vrai problème dans une situation de vie ou de mort : chaque minute compte !
De plus, si vous n’avez pas assez d’argent pour régler l’hôpital après le traitement, on peut vous interdire de quitter les lieux.
Troisièmement, l’assurance santé vous aide à maîtriser vos dépenses de santé. Vous savez à l’avance combien vous paierez par an. En cas de maladie grave ou d’accident, l’assureur règle la note, et vous n’avez pas à supporter des frais énormes.
Quatrièmement, l’assurance santé vous apporte la tranquillité d’esprit. Quand vous tombez malade, vous savez que vous pouvez aller tout de suite dans un hôpital de premier plan et laisser l’assureur payer. Consulter sans attendre favorise souvent une guérison plus rapide.
Il est donc conseillé de souscrire une assurance santé pendant votre séjour au Mexique. Prenez au minimum l’IMSS ou une assurance privée qui couvre l’hospitalisation.
Important : comme indiqué plus haut, la plupart des hôpitaux mexicains exigent un paiement à l’avance. Sans assurance santé, vous risquez de ne pas être soigné.
Le vocabulaire de l’assurance
Il faut connaître certains termes d’assurance avant de souscrire une assurance santé.
Vous les trouverez en lisant les petites lignes du contrat.
Plafonds de couverture
Le plafond de couverture est le montant maximal que l’assureur paiera pour vos frais médicaux sur un an. C’est le tout premier chiffre à regarder avant de souscrire une assurance privée.
Comme les soins coûtent assez peu au Mexique, un plafond annuel d’environ 1 000 000 USD suffit souvent, et c’est généralement le minimum d’une formule santé internationale.
Si vous voulez que votre assurance couvre aussi les soins hospitaliers dans votre pays d’origine, il vous faudra peut-être un plafond plus élevé.
Pour être couvert aux États-Unis, par exemple, le plafond annuel devrait être d’au moins 2 000 000 USD.
Notez que les formules privées peuvent fixer des plafonds distincts pour les garanties optionnelles comme les soins ambulatoires, le dentaire, l’optique, les bilans de santé et la maternité.
Les bilans de santé peuvent par exemple être plafonnés à 300 USD par an, alors que la formule affiche un plafond de 1 000 000 USD.
Zone de couverture
En général, l’assurance publique ne couvre les frais de santé que dans une clinique ou un hôpital précis au Mexique.
Pour l’assurance privée locale, la zone de couverture peut être une région précise ou tout le pays.
Côté assurance internationale, la plupart des formules couvrent le monde entier, États-Unis exclus. Si vous voulez aussi être couvert aux États-Unis, votre prime augmentera probablement beaucoup.
Délai de carence
Le délai de carence est le temps à attendre avant que l’assureur ne paie.
L’IMSS applique par exemple un délai de carence d’un an pour les opérations. Il faut donc attendre une année entière avant d’être remboursé de votre opération.
La plupart des assureurs privés appliquent un délai de carence de sept à huit mois pour la maternité.
Certains assureurs peuvent avoir un délai de carence de 14 jours.
Certains assureurs à bas prix appliquent un délai de 30 jours pour tous les types de frais d’hospitalisation, sauf en cas d’accident.
Exclusions
Les exclusions désignent les situations que l’assureur ne couvrira pas.
La principale exclusion concerne les maladies préexistantes, c’est-à-dire en général celles que vous aviez déjà avant de demander une assurance santé.
Si l’on vous avait par exemple diagnostiqué un cancer au moment de votre demande, il sera considéré comme préexistant, et l’assureur ne paiera aucun frais lié à ce cancer.
Dans quelques cas, les assureurs peuvent couvrir vos maladies préexistantes, mais en échange d’une prime plus élevée.
L’assureur vous interrogera sur vos maladies préexistantes lors de la demande. Si vous mentez, il y a de fortes chances qu’il le découvre plus tard et résilie votre contrat.
D’autres exclusions courantes s’appliquent dans les cas suivants :
- Blessures liées à la drogue ou à l’alcool
- Catastrophes
- Terrorisme
- Actes de guerre
Autorisation préalable
Tous les assureurs exigent que vous les contactiez pour obtenir une autorisation avant de recevoir un traitement médical.
Ce n’est généralement pas nécessaire pour les maladies courantes qui n’engendrent pas de frais médicaux élevés.
Demander une autorisation préalable avant d’aller à l’hôpital présente trois grands avantages :
- Elle garantit que l’assureur paiera vos frais médicaux.
- L’assureur peut régler directement l’hôpital, même s’il est hors de son réseau médical.
- L’assureur peut vous conseiller sur l’hôpital où aller et le médecin à consulter.
Si vous n’obtenez pas d’autorisation avant le traitement, l’assureur risque de ne pas vous rembourser.
Faire une demande de remboursement
Si vous allez dans un hôpital hors du réseau de votre assureur, il faudra peut-être payer d’abord de votre poche, puis demander un remboursement.
Pour cela, vous envoyez à l’assureur une factura, c’est-à-dire un reçu officiel pour les services médicaux et les médicaments au Mexique, ainsi qu’un certificat médical. L’assureur devrait alors pouvoir vous rembourser en quelques jours.
Limite d’âge
Si vous avez 65 ans ou plus, il peut être difficile de souscrire une assurance santé privée.
Beaucoup d’assureurs n’acceptent d’ailleurs plus de nouveaux clients à partir de 60 ans.
Si vous voulez donc une assurance santé privée à cet âge, assurez-vous d’être couvert avant vos 60 ans. Regardez aussi la limite d’âge du contrat.
Certains assureurs plafonnent à 75 ans, tandis que d’autres compagnies haut de gamme, dont Cigna Healthcare, garantissent un renouvellement à vie.
Garanties optionnelles
Quand vous souscrivez une assurance santé privée, vous pouvez payer plus pour ajouter des garanties optionnelles : soins ambulatoires, dentaire, optique, maternité, bilans de santé et vaccination.
Ces garanties supplémentaires sont totalement facultatives.
Certains préfèrent payer ces soins de leur poche, car ils ne coûtent pas cher au Mexique. Les soins dentaires courants, par exemple, sont assez bon marché pour que beaucoup d’expats renoncent à la garantie dentaire et paient comptant. D’autres préfèrent une formule complète dès le départ, pour que leur assureur règle tous leurs frais médicaux.
Coût
Le coût, ou prime, est la somme que vous versez à l’assureur chaque mois, chaque trimestre ou chaque année.
Si vous êtes affilié à l’IMSS par votre emploi, vous cotisez à la sécurité sociale chaque mois.
En revanche, si vous vous affiliez volontairement à l’IMSS, le paiement se fait chaque année.
Pour une assurance santé privée, vous obtenez généralement une remise si vous payez à l’année.
Le montant de la prime dépend de trois facteurs :
- L’assureur : les compagnies réputées coûtent plutôt plus cher
- La couverture : plus elle est élevée, plus le coût l’est aussi
- L’âge : plus vous êtes âgé, plus la prime est élevée
Plutôt que de chercher la formule la moins chère, mieux vaut donc en trouver une adaptée à votre budget et à vos besoins.
Avec l’IMSS, comptez entre 9 300 et 22 150 MXN par an, soit à peu près 510 à 1 220 USD selon votre âge. Pour une assurance santé privée, locale ou internationale, le coût peut aller de 2 000 à 6 000 USD par an.
Mise à jour 2026 : les primes d’assurance santé privée augmentent fortement en 2026, pour deux raisons. La première est un changement fiscal : selon la Ley de Ingresos de la Federación 2026, les assureurs ne peuvent plus déduire l’IVA (taxe sur la valeur ajoutée) qu’ils versent aux hôpitaux, aux médecins et aux autres prestataires lors du règlement d’un sinistre. Cette taxe devient donc un coût direct répercuté sur les assurés. La seconde est l’inflation médicale, qui reste élevée au Mexique. D’après des estimations du secteur et de la presse, la hausse des primes 2026 pour les contrats de gros risques médicaux serait d’environ 20 à 40 %, mais les assureurs fixent eux-mêmes leurs tarifs et le chiffre exact varie selon la formule, l’âge et l’assureur. Si votre renouvellement approche, prévoyez une prime nettement plus élevée que les fourchettes ci-dessus.
Même si elle coûte plus cher, une formule d’une compagnie réputée vaut bien mieux. Vous pouvez être sûr que ces assureurs régleront vos frais et ne résilieront pas votre contrat si vous faites de fréquentes demandes de remboursement.
Franchise et quote-part
La franchise et la quote-part sont des leviers essentiels pour réduire votre prime.
La franchise est la somme que vous payez de votre poche avant que l’assureur n’intervienne, et la quote-part le pourcentage qui reste à votre charge pour ce sinistre.
Par exemple, si votre formule comporte une franchise de 1 000 USD et une quote-part de 10 %, et que vous déclarez des soins de 10 000 USD, vous payez d’abord la franchise de 1 000 USD, puis 10 % du reste, soit 900 USD.
Dans ce cas, vous versez 1 900 USD à l’assureur pour un sinistre de 10 000 USD.
Franchise et quote-part permettent d’économiser beaucoup, surtout pour les retraités.
Le système de santé en général
Pour choisir votre assurance, il vous faut connaître quelques informations importantes sur le système de santé mexicain.
Hôpitaux
Dans l’ensemble, la qualité des hôpitaux est bonne au Mexique. Certains établissements sont même mieux équipés que ceux des États-Unis.
Beaucoup de médecins mexicains parlent anglais, et nombre d’entre eux ont fait leurs études de médecine aux États-Unis ou dans d’autres pays anglophones. Le personnel hospitalier est lui aussi souvent bien formé.
Les prix sont certes généralement plus abordables qu’aux États-Unis, mais ils peuvent rester élevés dans les hôpitaux et cliniques privés. L’ambassade et les consulats des États-Unis au Mexique ont même indiqué que les hôpitaux privés modernes du Mexique pouvaient coûter plus cher que ceux des États-Unis.
De plus, si vous n’êtes pas résident mexicain, vous payez plus cher que les résidents.
On peut classer les hôpitaux mexicains en trois niveaux.
Le premier niveau est la clinique publique pour les maladies courantes et les médicaments. Le deuxième regroupe les hôpitaux publics et privés qui assurent une couverture de santé de base. Le troisième et plus élevé comprend les établissements modernes qui traitent les cas médicaux complexes.
La qualité des soins diffère peu entre hôpitaux publics et privés, si ce n’est que les hôpitaux privés ont des temps d’attente bien plus courts.
Les hôpitaux publics mexicains sont souvent bondés. Et si vous ne parlez pas espagnol, s’y rendre peut être compliqué. La plupart des médecins mexicains parlent anglais, mais pas tous les employés.
Beaucoup d’hôpitaux modernes du Mexique se trouvent à Mexico, à Guadalajara et à Monterrey.
Si vous vivez en dehors de ces trois villes, il peut être difficile de trouver un hôpital capable de traiter des cas compliqués.
Pour en savoir plus, lisez Les hôpitaux au Mexique : le guide de l’expat et Le guide complet du système de santé mexicain pour les expats.
Paiement à l’avance
La plupart des hôpitaux mexicains exigent un paiement à l’avance sous forme d’acompte, pour s’assurer que vous pourrez régler les frais.
Le mieux est de payer cet acompte avec une carte bancaire ou votre carte d’assuré.
Si vous n’avez pas votre carte d’assuré sur vous, prévoyez au moins 3 000 USD disponibles sur votre carte bancaire.
Appeler une ambulance
Composez le 911 en cas d’urgence. Vous pouvez aussi appeler directement un service d’ambulance privé.
Trekmedics.org propose une longue liste de services d’ambulance privés dans tout le Mexique.
Quand vous faites appel à une ambulance, indiquez-lui directement l’hôpital où vous voulez aller.
Comme les hôpitaux mexicains exigent un paiement à l’avance, mieux vaut toujours avoir sa carte d’assuré sur soi pour être pris en charge immédiatement.
Pharmacie
Sauf pour les médicaments soumis à restriction, comme les antidouleurs puissants ou les stupéfiants, vous pouvez acheter vos médicaments en pharmacie mexicaine sans ordonnance. Vous pouvez même les commander en ligne.
D’ailleurs, beaucoup d’Américains viennent à la frontière mexicaine pour acheter des médicaments bon marché dans les pharmacies du pays.
Achetez toutefois uniquement dans des pharmacies réputées, afin que les médicaments respectent bien les normes de qualité.
Pour en savoir plus, lisez notre guide des pharmacies au Mexique.
Quelle assurance santé choisir ?
J’espère que cet article vous apporte tout ce qu’il faut savoir sur l’assurance santé au Mexique.
Si vous êtes arrivé jusqu’ici, vous êtes sans doute en mesure de décider quel type d’assurance prendre. Si vous cherchez notre recommandation personnelle, nous suggérons Cigna Healthcare. Sa formule convient bien aux expats au Mexique et offre de nombreuses options de personnalisation.
N’oubliez pas de toujours lire les petites lignes et de demander conseil à un spécialiste de l’assurance avant de souscrire. Choisir une assurance santé est compliqué, et la plupart des contrats changent en permanence.
Questions fréquentes
Combien coûte une assurance santé au Mexique par mois ?
L’IMSS volontaire revient à environ 775 à 1 850 MXN par mois, selon votre âge. Les formules privées coûtent environ 170 à 500 USD par mois, et les formules internationales démarrent autour de 150 USD par mois.
Les étrangers peuvent-ils s’affilier à l’IMSS ?
Oui. Si vous travaillez pour un employeur mexicain, l’affiliation à l’IMSS est obligatoire. Sinon, un résident temporaire ou permanent peut s’inscrire volontairement.
Faut-il un CURP pour s’inscrire à l’IMSS ?
Oui. L’IMSS demande un CURP et un numéro de sécurité sociale (NSS) pour chaque personne couverte.
L’IMSS couvre-t-il les soins dentaires ?
Seulement les soins de base. L’IMSS volontaire couvre les extractions, les plombages et le nettoyage, mais pas les autres traitements dentaires.
Comment savoir si un assureur mexicain est légitime ?
Cherchez sa raison sociale complète dans la liste des institutions agréées de la CNSF. S’il n’y figure ni sous Seguros ni sous Salud, ne lui versez rien.
Medicare fonctionne-t-il si je vis au Mexique ?
Non, pas dans la plupart des cas. Les exceptions limitées de Medicare pour les hôpitaux étrangers valent lorsque vous vivez aux États-Unis ou que vous y êtes lors d’une urgence, pas lorsque vous vivez à l’étranger. Les formules Medicare Advantage suivent les règles de Medicare, alors demandez à votre assureur ce qu’il couvre avant de déménager.
Sources citées
- Instituto Mexicano del Seguro Social (IMSS) : les cotisations annuelles du Seguro de Salud para la Familia par tranche d’âge, en vigueur au 1er mars 2026.
- Ley de Ingresos de la Federacion 2026 : le changement des règles de déduction de l’IVA par les assureurs lors du paiement des sinistres, qui alimente les hausses de primes de 2026.
- Medicare.gov, Medicare Coverage Outside the United States (fiche CMS 11037, avril 2026) : les trois exceptions pour les hôpitaux étrangers et la façon dont les formules Medicare Advantage traitent les soins à l’étranger.
- AMEXCID, Annex 2 Seguro Médico 2026 (IMSS Seguro para la Familia) : ce que couvre l’IMSS volontaire et ses exclusions, dont la limite en dentaire.
- IMSS, procédure d’inscription au Seguro de Salud para la Familia : exigences relatives au CURP, au numéro de sécurité sociale et au questionnaire médical.
- CNSF, liste des institutions d’assurance agréées : vérifier qu’un assureur est autorisé au Mexique.
- Banco de México, tableau du taux de change FIX : 18,1343 MXN pour 1 USD au 5 octobre 2026.
 English:
 Deutsch:
 Español: