
Dieser Artikel benötigt etwa 35 Minuten Lesezeit. Gerade keine Zeit? Kein Problem. Schicken Sie sich die werbefreie Version per E-Mail und lesen Sie sie später.
Wer nach Malaysia zieht, denkt an die Krankenversicherung meist nicht zuerst. Das Gesundheitssystem ist erstklassig, und Ärzte wie Pflegepersonal sprechen größtenteils gutes Englisch.
Trotzdem gibt Dir eine Krankenversicherung Sicherheit, für Dich selbst und für Deine Liebsten, wenn es um medizinische Versorgung geht. Und das ist nicht der einzige Grund.
In diesem Artikel erfährst Du alles Wichtige zur Krankenversicherung in Malaysia: ob Du sie brauchst, welche Optionen es gibt, was sie kostet und wie Du den passenden Tarif findest.
Das Wichtigste in Kürze
- Das Gesundheitswesen in Malaysia ist gut und englischfreundlich, doch Ausländer zahlen mehr als Einheimische, und eine ernsthafte Behandlung kann trotzdem eine hohe Rechnung nach sich ziehen.
- Seit Juli 2025 gilt für Nicht-Staatsbürger eine Servicesteuer von 6 % auf private Gesundheitsleistungen, die 2026 vollständig durchgesetzt wird; staatliche Krankenhäuser berechnen Ausländern ohnehin schon mehr als Einheimischen.
- Dieser Aufschlag trifft Selbstzahler direkt, daher lässt sich ein privater Tarif heute leichter rechtfertigen als früher.
- MediAsas, ein staatlich unterstützter Basistarif, läuft derzeit als Pilotprojekt und soll Anfang 2027 landesweit starten. Abschließen kannst Du ihn noch nicht.
- PERKESO und das Foreign Workers Hospitalization Scheme greifen nur, wenn Du für ein malaysisches Unternehmen arbeitest, und die Leistungen sind begrenzt.
- Expat-Versicherungen bieten den umfassendsten Schutz und erlauben die freie Krankenhauswahl, lokale Tarife sind dagegen günstiger, haben aber Jahres- und Lebenszeitlimits.
- Internationale Tarife kosten meist mehr als lokale; Alter, Selbstbehalt und Vorerkrankungen bestimmen den Preis.
- Vergleiche Tarife und sprich vor dem Abschluss mit einem Makler, denn die günstigste Variante schließt oft Privatkliniken aus oder begrenzt Deinen Schutz.
Brauche ich eine Krankenversicherung in Malaysia?
In Malaysia kannst Du einfache Behandlungen selbst bezahlen. Bei ernsten Erkrankungen helfen Dir Versicherungen aber, die Kosten zu stemmen.
Grundsätzlich ist die medizinische Versorgung in Malaysia so günstig, dass Du in den meisten Fällen aus eigener Tasche zahlen und auf eine Krankenversicherung verzichten kannst. Sie ist zwar billiger als vergleichbare Behandlungen im Westen, aber Ausländer zahlen mehr als malaysische Staatsbürger.
Seit dem 1. Juli 2025 ist diese Lücke größer geworden: Damals führte Malaysia eine Verkaufs- und Servicesteuer (SST) von 6 % auf private Gesundheitsleistungen für Nicht-Staatsbürger ein, die 2026 vollständig durchgesetzt wird. Private Anbieter mit mehr als RM1,5 Millionen Jahresumsatz schlagen als Ausländer den Aufschlag von 6 % auf Deine Rechnung auf; malaysische Staatsbürger sowie die Versorgung in staatlichen und Universitätskliniken bleiben davon ausgenommen. Staatliche Krankenhäuser berechnen Nicht-Staatsbürgern außerdem schon jetzt mehr als Einheimischen.
Für versicherte Expats bleibt das meist unsichtbar, weil der Tarif die Kosten übernimmt. Wer bar zahlt, bekommt auf jede private Rechnung pauschal 6 % obendrauf. Das vergrößert den Abstand zwischen versicherten und unversicherten Ausgaben und macht einen privaten Tarif leichter vertretbar. Die Nachfrage hat die Steuer bislang kaum gedämpft: Im Mai 2026 sagte Finanzminister II Amir Hamzah Azizan, private Krankenhäuser in Penang, Johor und im Klang Valley würden trotz der 6-%-Steuer weiterhin ausländische Patienten anziehen.
Hinzu kommt: Medizinische Versorgung kann teuer werden. Vor vielen Jahren erkrankte ein Freund, der in einer Kleinstadt in Sarawak lebte, an Leptospirose. Sie wurde erst im fortgeschrittenen Stadium der Infektion erkannt, und da war sein Zustand bereits kritisch.
Die Ärzte flogen ihn ins Mount Elizabeth aus, ein Krankenhaus in Singapur. Dort gab es die besseren Einrichtungen und Medikamente für die nötige Behandlung.
Der Notfalltransport aus Malaysia und die Behandlung in Singapur hätten sein Konto ordentlich belasten können, wäre er nicht versichert gewesen. Zum Glück übernahm seine Versicherung sämtliche Rechnungen.
Eine gute Krankenversicherung kann Dir also viele hohe Arztrechnungen ersparen.
Was staatliche Krankenhäuser Ausländern tatsächlich berechnen
Staatliche Krankenhäuser verlangen von Nicht-Staatsbürgern deutlich mehr als von Malaysiern, und der Abstand ist größer, als die meisten erwarten.
Im Hospital Kuala Lumpur, einem der wichtigsten staatlichen Krankenhäuser des Landes, zahlen Ausländer für die stationäre Behandlung pauschal RM100 pro Tag, unabhängig von der Zimmerklasse. Staatsbürger zahlen je nach Klasse zwischen RM0 und RM15 pro Tag. Die Zimmergebühren für Ausländer liegen bei RM160 bis RM320 pro Tag für ein Standardbett, RM300 bis RM500 pro Tag für ein Executive-Zimmer und RM360 für die Intensivstation. Staatsbürger zahlen etwa RM3 bis RM120 pro Tag für ein Standardbett und RM150 bis RM225 für ein Executive-Zimmer. (Geprüft im Oktober 2026 anhand der Gebührenseite des Krankenhauses, zuletzt aktualisiert im Dezember 2023.)
Gut zu wissen: Diese Zahlen sind Richtwerte aus dem Hospital Kuala Lumpur; jedes staatliche Krankenhaus legt seine eigene Gebührenordnung fest, der genaue Betrag kann also von Haus zu Haus abweichen. Der Tarif für Ausländer liegt aber immer deutlich über dem für Einheimische, und in Privatkliniken wächst der Abstand noch einmal, weil die 6 % Servicesteuer obendrauf kommen.
Kann ich meine Versicherung aus der Heimat nutzen?
Die meisten meiner Expat-Freunde, die nach Malaysia gezogen sind, haben bereits einen Versicherungsschutz aus ihrem Heimatland.
Eine Freundin aus Australien und ihr Mann haben einen Krankenversicherungstarif, der auch Zahnbehandlungen und medizinische Evakuierung abdeckt. Leider ist die Police ziemlich teuer und übernimmt Behandlungskosten nur „während einer autorisierten Geschäftsreise und der damit verbundenen Urlaubsreise“.
Meine Freundin und ihr Mann sind 55 und 57 Jahre alt. Ab 70 sind sie nicht mehr versichert. Wenn sie in Malaysia ihren Ruhestand verbringen, müssen sie sich einen anderen Tarif suchen.
Ein anderer Freund hat eine Krankenversicherung aus Deutschland. Sie war günstig, galt aber nur wenige Jahre nach seinem Wegzug aus Deutschland.
Eine Krankenversicherung aus dem Heimatland bekommst Du in der Regel, wenn Du unter 50 bist. Manche Anbieter verlangen aber mehr, wenn sie Dich im Ausland absichern sollen.
Arten der Krankenversicherung
In Malaysia lässt Du Dich üblicherweise auf diesen Wegen absichern:
- Malaysische Sozialversicherung
- Foreign Workers Hospitalization and Surgical Scheme
- Internationale Versicherung (Expat-Versicherung)
- Lokale Versicherung
- Takaful-Versicherung
- Gruppenversicherung
- Reiseversicherung
Schauen wir uns jede dieser Varianten genauer an:
Malaysische Sozialversicherung
Das Sozialversicherungssystem in Malaysia heißt SOCSO (Social Security Organization). Du hörst auch den malaiischen Namen PERKESO (Pertubuhan Keselamatan Sosial). In diesem Ratgeber bleiben wir bei PERKESO.
PERKESO steht nur Menschen offen, die für ein malaysisches Unternehmen arbeiten.
Wie Sozialversicherungen in anderen Ländern hilft PERKESO bei Arbeitslosigkeit, Krankheit oder Verlust. Du und Dein Arbeitgeber zahlt abhängig vom Einkommen Beiträge ein.
Ausländische Arbeitnehmer, Expats eingeschlossen, müssen sich seit dem 1. Januar 2019 bei PERKESO registrieren und zum Employment Injury Scheme beitragen. Eine weitere Änderung folgte am 1. Juli 2024: Das Invalidity Scheme wurde auf ausländische Arbeitnehmer ausgeweitet und deckt dauerhafte Behinderung oder Tod unabhängig von der Ursache ab. Das System wirkt wie ein Sicherheitsnetz und bietet „Schutz vor Unfällen oder Berufskrankheiten, die sich im Zusammenhang mit der Beschäftigung ergeben“. Es deckt Arbeitsunfälle, Unfälle im Betrieb und auf dem Arbeitsweg sowie Berufskrankheiten ab.
PERKESO bietet aber mehr als nur finanzielle Hilfe: Es gibt auch ein kostenloses Gesundheits-Screening-Programm.
Ab 40 Jahren kannst Du in registrierten Panel-Kliniken kostenlose Untersuchungen in Anspruch nehmen. Das Programm prüft die Herzgesundheit, testet auf Diabetes und untersucht auf Gebärmutterhals- und Brustkrebs. Eine kleine Extraportion Fürsorge, die zeigt, dass es PERKESO nicht nur ums Geld geht.
In manchen Fällen musst Du nicht in PERKESO einzahlen.
Hier sind drei davon:
- Wenn Du selbstständig bist
- Wenn Du ein Unternehmen besitzt
- Wenn Du für die Regierung arbeitest
Grenzen des Schutzes
PERKESO hat natürlich auch Schwächen. Du kannst nur Verletzungen bei der Arbeit oder auf dem Arbeitsweg geltend machen.
Außerdem zählen Beiträge nur bis zum Alter von 60. Danach musst Du Behandlungskosten aus Deiner Rente oder anderen Rücklagen bezahlen. Soziale Absicherung für Kinder und Familie gibt es nicht, und Selbstständige sind von PERKESO ausgeschlossen.
PERKESOs Non-Employment Injury Scheme, bekannt als LINDUNG 24 JAM, bietet rund um die Uhr Schutz bei Verletzungen außerhalb der Arbeit und gilt für ausländische Arbeitnehmer ab dem 1. Juni 2026. Es ist getrennt vom Invalidity Scheme, das dauerhafte Behinderung oder Tod aus jeder Ursache abdeckt. Invalidität bezeichnet einen dauerhaften Zustand, der unheilbar oder kaum heilbar ist und Dich daran hindert, durch eine Tätigkeit, die Deinen körperlichen Fähigkeiten entspricht, mindestens ein Drittel des üblichen Verdienstes eines gesunden Menschen zu erzielen.
Wenn Du aber für ein malaysisches Unternehmen arbeitest, kannst Du in das Foreign Workers Hospitalization and Surgical Scheme einzahlen.
Einen Antrag stellen
Einen PERKESO-Antrag kannst Du selbst einreichen, meist hilft Dir aber die Personalabteilung Deines Unternehmens dabei. Sprich zuerst mit Deinem Arbeitgeber, um Näheres zu erfahren.
Wenn Du krank wirst oder bei der Arbeit oder auf dem Arbeitsweg verletzt wirst, kannst Du einen PERKESO-Antrag stellen.
Wenn Du Dich über den Ablauf informierst, erhöhst Du Deine Chancen auf eine Erstattung deutlich. Ich führe Dich durch die wichtigsten Schritte für einen erfolgreichen PERKESO-Antrag.
Medizinische Leistungen beantragen
Für medizinische Leistungen brauchst Du diese Unterlagen:
- Unfallbericht ODER Berufskrankheitsbericht (Formular PKS68 oder PKS69)
- Antragsformular (Formular 10)
- Identifikationsschreiben des Arbeitgebers
- Anwesenheitsnachweis der Arbeit
- Krankschreibung
- Eine Kopie Deiner Ausweisdokumente
- Eine Anzeige bei der Polizei und eine Skizze Deiner Strecke zum Zeitpunkt des Unfalls (bei Verletzungen auf dem Arbeitsweg)
Nach der Antragstellung erhältst Du in PERKESO-Panel-Kliniken oder in staatlichen Krankenhäusern und Kliniken eine kostenlose Behandlung.
Um eine Behandlung außerhalb des PERKESO-Panels erstattet zu bekommen, brauchst Du zusätzliche Unterlagen. Diese Behandlungen finden weder in PERKESO-Panel-Kliniken noch in öffentlichen Krankenhäusern oder Kliniken statt.
Du musst sie ausfüllen und an Dein örtliches PERKESO-Büro schicken. PERKESO entscheidet, wie viel Dir erstattet wird.
Diese zusätzlichen Unterlagen sind:
- Antrag auf Erstattung der Reisekosten (Formular PKS (P) 24)
- Antrag auf Erstattung der Zahlungen (allgemein) (Formular PKS (P) 26)
- Originalbeleg der Behandlung
- Kopie Deiner Terminkarte
- Kopie Deiner ärztlichen Berichte, falls vorhanden
Wenn ein Arzt Dich für mindestens vier Tage arbeitsunfähig schreibt, den Tag des Arbeitsunfalls eingeschlossen, erhältst Du Leistungen bei vorübergehender Erwerbsminderung und eine Vergütung für die Tage, an denen Du nicht arbeiten kannst.
Als Nächstes schauen wir uns dieses Programm an.
Foreign Workers Hospitalization and Surgical Scheme (FWHS)
Die malaysische Regierung bietet das Foreign Worker Hospitalization and Surgical Insurance Scheme an, auch bekannt als:
- FWHS
- SKHPPA
- SPIKPA
Es steht aber nur Menschen zwischen 18 und 60 Jahren offen.
Für eine Jahresprämie von RM120 (ohne 8 Prozent Servicesteuer und RM10 Stempelgebühr, also insgesamt RM139,60) deckt die Police bis zu RM20.000, wenn Du in ein staatliches Krankenhaus in Malaysia aufgenommen wirst.
Viele Versicherer bieten dieses Programm an, darunter Etiqa. Es zahlt nur bei Aufenthalten in nicht korporatisierten staatlichen Krankenhäusern, nicht in privaten.
Alle ausländischen Arbeitnehmer in Malaysia müssen über FWHS versichert sein, doch für Langzeit-Expats ist der Nutzen begrenzt. Wenn Du legal in Malaysia beschäftigt bist, kannst Du über Deinen Arbeitgeber eine Krankenversicherung bekommen, meist im Rahmen einer betrieblichen Gruppenversicherung.
Malaysische Arbeitgeber bieten ihren Angestellten neben der Sozialversicherung in der Regel auch eine Krankenversicherung an. Trotzdem kann es sich lohnen, eine eigene Zusatzversicherung für noch umfassenderen Schutz abzuschließen.
Aber was, wenn Du im Ruhestand bist oder bald hineingehst oder nicht bei einem malaysischen Unternehmen angestellt bist und weder FWHS noch PERKESO nutzen kannst? Welche anderen Möglichkeiten hast Du?
Krankenversicherung und MM2H (Malaysia My Second Home)
PERKESO und FWHS gelten nur, wenn Du für ein malaysisches Unternehmen arbeitest. Bist Du im Ruhestand, arbeitest remote oder lebst mit einem Langzeitvisum wie Malaysia My Second Home (MM2H) in Malaysia, deckt Dich keines der beiden Programme ab.
Auf den offiziellen MM2H-Checklisten steht die Krankenversicherung unter den Unterlagen, die Du bei der Verlängerung Deines Passes oder beim Nachholen eines Angehörigen einreichen musst. Ab 60 Jahren bist Du davon befreit. Wähle einen Tarif, der Behandlungen innerhalb Malaysias abdeckt und nicht nur die Notfallrückholung in die Heimat.
Die offiziellen Seiten nennen keine Mindestdeckung, und die Zahlen im Netz widersprechen sich. Prüfe die aktuelle Vorgabe im offiziellen MM2H-Portal oder frage einen zugelassenen MM2H-Agenten, bevor Du Dich bewirbst.
Expat-Versicherung
Eine Expat-Versicherung ist bei Expats in Malaysia sehr beliebt. Sie bietet guten Schutz und hat wenige Einschränkungen. Diese Tarife sind auf Expats zugeschnitten, einige davon werden von globalen Versicherungskonzernen getragen.
Anders als die Sozialversicherung in Malaysia bist Du nicht auf den Gesundheitsschutz bei der Arbeit beschränkt. Du kannst außerdem jedes Krankenhaus Deiner Wahl aufsuchen, nicht nur staatliche.
Beim Abschluss einer Expat-Krankenversicherung kannst Du den medizinischen Schutz für Malaysia und den Rest der Welt gleich mit einschließen.
Wenn die örtlichen Krankenhäuser die nötige Behandlung nicht leisten können, sollte Dein Tarif im Normalfall die Kosten für die Rückführung und/oder den Krankenhauswechsel übernehmen.
Gut zu wissen: Bevor Du eine Versicherung bei einem internationalen Anbieter abschließt, solltest Du wissen: Rechtsstreitigkeiten werden in dem Land geführt, in dem der Versicherer zugelassen ist, und die Versicherungsaufsicht in Malaysia kann nicht zu Deinen Gunsten eingreifen. Solche Streitigkeiten sind oft teuer und mühsam und können dazu führen, dass Du leer ausgehst. Besser ist es daher, einen bekannten Anbieter zu wählen.
Empfohlene internationale Tarife
Viele internationale Versicherer bieten Expat-Lösungen an. Jeder Tarif hat andere Leistungsstufen, Ausschlüsse und Preise. Hier sind einige der besten internationalen Expat-Versicherungen:

Cigna Global
Cigna Global gilt als einer der größten Versicherer der Welt und hat hervorragende Tarife für Expats in Malaysia. Je nach gewählter Stufe decken die Tarife Krankenhausaufenthalte, laufende medizinische Kosten und sogar Sehhilfen, Zahnbehandlungen und Mutterschaft ab.
Du kannst auch Rückführung, medizinischen Transport und die Familienhaftpflicht dazuwählen, die Personenschäden sowie Sach- und Folgeschäden umfasst.
Weitere Expat-Versicherungen
Neben Cigna gibt es viele weitere Tarife für Expats in Malaysia.
- Geoblue Xplorer
- William Russell
- Aetna
- Allianz
- Safetywing (am besten für digitale Nomaden)
Auf unserer Vergleichsseite für Expat-Versicherungen findest Du alle gängigen internationalen Anbieter für Expats im direkten Vergleich.
Die meisten Anbieter rechnen nicht direkt mit den örtlichen Krankenhäusern ab. Du musst die Rechnung also zuerst selbst bezahlen und bekommst das Geld später erstattet.
Die einzige Ausnahme: Du meldest Dich vorab bei der Versicherung und holst eine Vorabgenehmigung ein.
Schutz in den USA = höhere Prämien
Alle Tarife, nach denen ich gefragt habe, schlossen die USA aus. Wer zusätzlich zum weltweiten Schutz die USA einschließt, zahlt höhere Prämien.
Ich verbringe keine Zeit in den USA, deshalb brauchte ich das nicht. Wenn Du dort Zeit verbringst, rechne mit deutlich höheren Kosten. Falls Du Schutz in den USA brauchst, wird BCBS Global Solutions wegen seiner breiten Abdeckung in den Vereinigten Staaten meist empfohlen.
Lokale Versicherung
Lokale Tarife werden von Unternehmen in Malaysia angeboten und funktionieren womöglich anders als Deine Tarife zu Hause. Viele lokale Tarife haben zum Beispiel Lebenszeitlimits. Sie zahlen also nur bis zu einem bestimmten Betrag über Dein ganzes Leben hinweg.
Wenn Du dieses Limit überschreitest, zahlt der Tarif nicht mehr.
Zudem begrenzen diese Tarife, wie viel sie täglich für Dein Krankenhauszimmer zahlen, und die Obergrenze hängt vom gewählten Tarif ab. Auch das Jahreslimit kann niedriger sein als bei Expat-Krankenversicherungen.
Die meisten Tarife decken außerdem nur Gesundheitskosten ab, die in Malaysia entstehen.
Es gibt viele Versicherer auf dem lokalen malaysischen Markt, darunter:
- AIA
- Allianz
- Great Eastern Life
- Hong Leong Assurance
- Prudential Assurance
Als ich in Malaysia gelebt habe, war ich bei Prudential Assurance versichert. Die Prudential-Medizinkarte verzichtet auf ein Jahreslimit und arbeitet stattdessen mit Med Value Points. Die Punkte funktionieren wie ein Lebenszeitlimit, und Du wählst zwischen RM1 Million, RM1,5 Millionen oder RM2 Millionen.
Bei Prudential kannst Du eine festgelegte Anzahl Med Value Points wählen. Wer gesund bleibt, sammelt Bonuspunkte: Reichst Du nur wenige Leistungsfälle ein, schreibt Dir Dein Versicherer zusätzliche Punkte gut.
Wenn Deine insgesamt gezahlten Leistungen Deine Med Value Points samt angesammelten Bonuspunkten übersteigen, übernimmt Prudential trotzdem noch 80 Prozent der gesamten Leistungskosten.
Außerdem kannst Du die Tarife von Prudential an Deine Bedürfnisse anpassen. Du wählst Zimmerkategorie und Med Value Points selbst.
Vergleichst Du die Med Value Points mit den Jahreslimits anderer Tarife, liegen sie auf einem ähnlichen Niveau wie die meisten.
Das Lebenszeitlimit ist der einzige große Nachteil dieses Tarifs. PruValueMed übernimmt nur 80 Prozent der Leistungen, die über die Med Value Points hinausgehen.
Wenn Du einen Tarif ohne Lebenszeitlimit suchst, schau Dir Allianz an. Die HealthInsured-Medizinkarte hat ein Gesamtjahreslimit von bis zu RM5.000.000 und kein Gesamtlebenszeitlimit. Die Prämien hängen von Deinem Alter und dem gewählten Tarif ab, lass Dir also ein Angebot machen.
Wenn Du einen weniger umfassenden und günstigeren Tarif möchtest, bietet Allianz auch Tarife der mittleren und unteren Preisklasse an. Am besten gefällt mir bei Allianz der umfangreiche Krebsschutz und die Auswahl beim Selbstbehalt.
Nimm Dir etwas Zeit und prüfe Deine Optionen genau. Jeder Tarif hat gute und weniger gute Seiten. Am besten wählst Du den Versicherer, der zu Deiner Gesundheitssituation und Deinem Lebensstil passt und Dir den Schutz bietet, der am besten zu Dir passt.
Lokale Krankenversicherung in malaysischen Panel-Krankenhäusern nutzen
Für die Aufnahme in ein malaysisches Panel-Krankenhaus legst Du einfach Deine Medizinkarte vor und holst die Zustimmung des Arztes ein, einen großen Papierkram gibt es nicht.
Dein Versicherer aktualisiert die Liste der Panel-Krankenhäuser jedes Jahr; Du findest sie in Deiner Versicherungsbroschüre oder in den Policenunterlagen.
Ein spürbarer Vorteil lokaler Versicherungen: Du musst Deine Arztrechnungen nicht vorab bezahlen. Die meisten Tarife ermöglichen eine bargeldlose Aufnahme.
Krankenhäuser in Malaysia reichen die Rechnungen in der Regel direkt bei Deinem Versicherer ein, was die Abwicklung für Dich vereinfacht.
Lokale Krankenversicherung in malaysischen Nicht-Panel-Krankenhäusern nutzen
Wirst Du in ein malaysisches Nicht-Panel-Krankenhaus aufgenommen, sag Deinem Versicherungsvertreter sofort Bescheid. Oft erstatten sie Dir die Arztrechnungen trotzdem, aber Du musst zunächst selbst bezahlen, bevor Du den Antrag stellen kannst.
Bewahre unbedingt alle Originale der Arztrechnungen, ärztlichen Berichte und Arztbriefe für Deinen Antrag auf.
Auch mit Medizinkarte musst Du womöglich einen Teil der Behandlung selbst zahlen, etwa Medikamente oder einen Arzttermin. Das kann passieren, wenn Du eine Selbstbeteiligung gewählt hast. Dann teilen Du und Dein Versicherer sich die Kosten der Behandlung.
MediAsas: der neue staatlich unterstützte Basistarif
MediAsas kannst Du noch nicht abschließen, aber er kommt. Es ist ein klassischer Krankenhaustarif, den Bank Negara Malaysia (BNM) Anfang 2027 landesweit starten will. (Geprüft im Oktober 2026.)
BNM nennt ihn den Base-MHIT-Tarif (Medical and Health Insurance and Takaful). Er zahlt für Krankenhausaufenthalte, Operationen, ambulante Operationen, Intensivstation sowie die Untersuchungen und Medikamente rund um eine Aufnahme. Stell ihn Dir als schlichte Basisschicht vor. Versicherer verkaufen weiterhin größere Tarife obendrauf.
Ein Pilotprojekt startete Ende Juli 2026 mit 6 Versicherern und Takaful-Anbietern sowie 10 Privatkliniken im Klang Valley. Teilnehmen dürfen nur Beschäftigte ausgewählter öffentlich-rechtlicher Einrichtungen, staatsnaher Unternehmen und kleiner Betriebe, Expats sind also vorerst außen vor. BNM will die endgültigen Preise und Leistungen zum landesweiten Start im Januar 2027 veröffentlichen.
Malaysische Geldforen sind bislang angetan. Er könnte eine günstigere Option sein, während die Prämien der Medizinkarten weiter steigen. Wie der Selbstbehalt in der Praxis funktioniert, muss sich noch zeigen.
Das Weißbuch der BNM vom Januar 2026 legt das Design fest:
- Jahreslimit: RM100.000, ab 60 Jahren steigend auf RM150.000.
- Selbstbehalt: RM500 pro Erkrankung, ab 61 Jahren steigend auf RM1.000.
- Netzwerk-Krankenhäuser: keine zusätzliche Selbstbeteiligung. In Krankenhäusern außerhalb des Netzwerks zahlst Du zusätzlich 20 % der Rechnung, begrenzt auf RM3.000.
- Standard-Plus-Variante: ein Limit von RM300.000 mit einem Selbstbehalt von RM10.000 bis RM15.000 (noch in Prüfung). Die Prämien wären 15 % bis 70 % niedriger.
BNM peilt RM60 bis RM550 im Monat für Menschen an, die bis zum Alter von 70 beitreten. Laut Weißbuch liegt der Standardtarif bei etwa RM80 bis RM120 im Monat für 31- bis 35-Jährige. Bei 61- bis 65-Jährigen sind es RM280 bis RM350. Das sind Zielwerte, keine endgültigen Preise.
BNM hat nicht gesagt, ob Ausländer mit Langzeitvisum ihn abschließen können. Bis dahin bleib bei den oben genannten Optionen. Frag Deinen Makler nach dem Start nach MediAsas.
Takaful-Versicherung
Eine naheliegende Wahl für private Versicherungen in Malaysia sind lokale Versicherer. Du kannst entweder eine konventionelle Versicherung oder eine Takaful-Versicherung abschließen, eine islamische Versicherungsform als Alternative zur konventionellen.
Takaful unterscheidet sich von der konventionellen Versicherung im Grundgedanken. Du zahlst in einen Fonds ein, der anderen im Notfall helfen kann.
Eine konventionelle Versicherung kaufst Du dagegen zur persönlichen finanziellen Absicherung, wobei die Versicherungsgesellschaft das Risiko trägt. Jeder Teilnehmer eines Takaful-Fonds zahlt je nach benötigtem Schutz und persönlicher Lage ein.
Ein Takaful-Vertrag legt Art des Risikos und Dauer des Schutzes fest. Ein Takaful-Betreiber, der dafür eine Gebühr erhebt, verwaltet den Fonds.
Teilnehmer reichen Ansprüche ein, die aus dem Takaful-Fonds bezahlt werden. Die verbleibenden Überschüsse gehören nach Abzug der Rückstellungen für künftige Ansprüche den Teilnehmern des Fonds.
Bei der konventionellen Versicherung ist das anders. Dort gehören überschüssiges Geld und Gewinne den Aktionären der Versicherung.
Takaful ist nicht auf eine Religion beschränkt. Takaful-Versicherungen bekommst Du bei vielen Anbietern in Malaysia, auch wenn Du kein Muslim bist.
Takaful hat aber gewisse Schwächen. Hier ein paar Punkte, die Du im Hinterkopf behalten solltest:
- Die Gewinnverteilung steht zu stark im Vordergrund
- Die Modelle der Betreiber in Malaysia sind nicht streng reguliert
- Die Gewinnbeteiligung der Betreiber ist oft unklar
Angesichts der gemischten Bewertungen zu Takaful würde ich in diesem Artikel nicht dazu raten.
Gruppenversicherung
Malaysische Unternehmen sind gesetzlich verpflichtet, alle ausländischen Beschäftigten im Foreign Worker Hospitalization Scheme anzumelden, einer Form der Gruppenversicherung.
FWHS bekommen aber nur ausländische Arbeitnehmer zwischen 18 und 60 Jahren. Der gebotene Schutz ist oft sehr begrenzt, und die Tarife lassen sich nicht an die Bedürfnisse des einzelnen Unternehmens anpassen.
Die meisten Unternehmen kaufen daher zusätzlich eine Gruppenversicherung für ihre Beschäftigten. Sie bietet besseren Schutz und wird oft mit Rabatt vergeben.
Viele Unternehmen in Malaysia bieten Gruppenversicherungen für Beschäftigte an. Zu den großen Namen am Markt gehören:
- Great Eastern
- AIA
- Allianz
- AIG
Gruppentarife sind sehr flexibel, denn jedes Unternehmen hat eigene Bedürfnisse und Voraussetzungen. Manchmal sind sogar innerhalb derselben Gruppe unterschiedliche Leistungsstufen nötig.
Wenn Du nur die ambulante Behandlung Deiner Beschäftigten absichern willst, gibt es auch dafür Pakete.
Allianz hat zum Beispiel einen Group-Outpatient-Clinical-Tarif, der ambulante Arztbesuche abdeckt, mit bargeldloser Abrechnung bei Panel-Kliniken und ambulanten Fachärzten.
Um Tarife zu vergleichen und alle Details erklärt zu bekommen, sprich mit einem Makler oder Versicherungsberater.
Reiseversicherung
Heute bieten viele Versicherer kurzfristigen internationalen Schutz an (wir sprechen auch von Reiseversicherung), der von einigen Wochen bis zu einigen Jahren laufen kann.
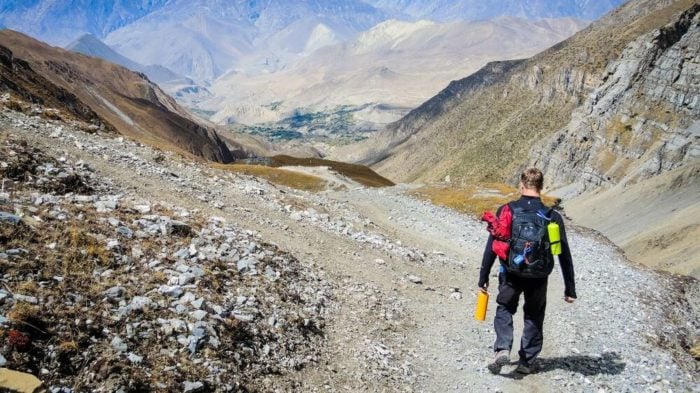
Vor ein paar Jahren war ein Freund in Nepal wandern und brach sich das Bein. Seine Verletzungen waren schwer, und ein Hubschrauber musste ihn aus den Bergen in ein Krankenhaus fliegen, wo er dringend behandelt wurde. Seine Versicherung bewahrte ihn vor saftigen Krankenhausrechnungen.
Ich kenne außerdem jemanden ohne langfristige Krankenversicherung. Jedes Mal, wenn er aus seinem Heimatland nach Malaysia reist, schließt er eine Reiseversicherung ab, um zusätzlich abgesichert zu sein.
Er ist Anfang zwanzig, gesund und wechselt alle drei Monate zwischen seinem Heimatland und Malaysia, daher passt eine Reiseversicherung für ihn.
Als er sich in Nepal das Bein brach und ausgeflogen wurde, musste er 1.020 € (1.200 US$) zahlen. Seine Reiseversicherung erstattete ihm das nach weniger als zwei Monaten.
Die meisten Reiseversicherungen erstatten erst, nachdem Du Deinen Antrag eingereicht hast. Du musst zwar in Vorleistung gehen, aber die Erstattung läuft einfacher und schneller als bei vielen anderen Reiseversicherungen am Markt.
Der Schutz muss im Heimatland beginnen
Eine Reiseversicherung musst Du in der Regel in Deinem Heimatland abschließen. Der Vorteil: Reisetarife sind oft recht günstig, deutlich billiger als ein Langzeitschutz.
Ich habe persönlich nicht gezögert, sie zusätzlich zu meiner bestehenden Krankenversicherung abzuschließen, weil sie günstig ist und meine bisherigen Anträge zügig bearbeitet wurden.
Wenn Du über eine Reiseversicherung nachdenkst, solltest Du einige wichtige Punkte beachten.
Zum Beispiel:
- Diese Tarife decken keine teure Langzeitpflege ab.
- Sie decken einige wichtige Erkrankungen bei Frauen nicht ab, darunter Brustkrebs, Gebärmutterhalskrebs, Osteoporose und Schwangerschaft.
Neben stornierten Flügen oder unerwarteten Katastrophen sichert eine Reiseversicherung Dich auch ab, wenn Du auf Deiner Reise krank wirst oder Dich verletzt. Für kürzere Trips innerhalb Malaysias ist eine Reiseversicherung eine vernünftige Überlegung.
Nur für Kurzreisen eine gute Wahl
Bleibst Du länger als drei Monate in Malaysia, besonders mit nennenswerten gesundheitlichen Problemen, solltest Du eine langfristige Krankenversicherung in Betracht ziehen. Manche schließen eine Reiseversicherung ab, wenn ihre bestehende Police nicht alle Reiseziele abdeckt.
Andere sichern sich damit gegen Kosten aus eigener Tasche in Notfällen auf ihren Reisen ab.
Die beste Versicherung für Expats in Malaysia
Die eine passende Versicherung für alle Expats in Malaysia gibt es nicht. Recherchiere gründlich, sprich mit einem Makler und wähle dann den Tarif, der zu Deinem Lebensstil und Deinen Bedürfnissen passt.
Wenn Du nicht den ganzen Ratgeber lesen, aber wissen möchtest, welchen Tarif Du nehmen sollst, wirf einen Blick auf unseren Schnellvergleich der Expat-Krankenversicherungen.
Wenn Du weißt, wie viel Schutz Du brauchst, schau Dir Selbstbehalte, Eigenanteile und Zuzahlungen an und finde heraus, was für Dich am besten passt.
Der gewählte Tarif sollte zu Deinem Budget passen, aber entscheide nicht allein nach dem niedrigsten Preis.
Denk daran, dass lokale Versicherungen sich von Expat-Versicherungen in diesen Punkten unterscheiden können:
- Versicherungssumme
- Dein Alter
- Ausschlüsse
Schauen wir uns nun lokale Versicherungen im Vergleich zu Expat-Versicherungen an.
Lokale Krankenversicherung im Vergleich zur Expat-Krankenversicherung
Mit einer lokalen Krankenversicherung überschreitest Du die Leistungsgrenzen kaum. Die Versicherer sorgen dafür, dass die Kosten in den örtlichen Krankenhäusern in die Limits der meisten Tarife passen. Die malaysische Zentralbank Bank Negara reguliert und überwacht die Kosten lokaler Versicherungen.
Lokale Versicherer haben allerdings unterschiedliche Tarife und decken Deine Gesundheitskosten womöglich nicht vollständig.
Eine Expat-Versicherung bringt höhere Leistungsgrenzen mit und reicht über Malaysia hinaus, sodass Du im selben Tarif bleibst, selbst wenn Du umziehst. Lokale Tarife sind dagegen günstiger als Expat-Krankenversicherungen und bündeln oft Lebens-, Kranken- und Altersvorsorge in einem Paket.
Bei einem lokalen Versicherer erhältst Du mit der Anmeldung eine Medizinkarte.
Nutzt Du diese Karte in einem Krankenhaus des Netzwerks des Anbieters, einem sogenannten Panel-Krankenhaus, läuft die Abrechnung unkomplizierter und mit weniger Papierkram, und Du kommst zügig zu Deinen Leistungen.
Weitere Aspekte
Lies die Ausschlüsse, Verlängerungsklauseln und Selbstbehalte Deiner Krankenversicherung immer sorgfältig.
Ich kenne Freunde, die erst hinterher merkten, dass der Versicherer laut ihrem Tarif die Verlängerung im nächsten Jahr ablehnen darf, wenn sie gesundheitliche Probleme hatten. Die Prämien lokaler Medizinkarten steigen weiter. In Forenbeiträgen der letzten Monate entscheiden sich Leute für einen höheren Selbstbehalt, um den Monatsbeitrag niedrig zu halten. Achte außerdem darauf, dass Dein Tarif Dich auch unterwegs absichert.
Behalte die Klausel zum Auslandsaufenthalt im Blick, besonders wenn Du länger im Ausland studierst oder arbeitest: Viele Policen lehnen Leistungen nach 90 Tagen im Ausland ab.
Dann gibt es noch einen weiteren Mitspieler: die angemessenen und üblichen Kosten (Reasonable and Customary Charges).
Damit bekommst Du für Behandlungen im Ausland etwas Geld zurück, aber es gibt einen Haken: Du wirst nur bis zu dem Betrag erstattet, den dasselbe Verfahren in Malaysia gekostet hätte.
Wenn Du also dort behandelt wirst, wo medizinische Kosten im Vergleich zu Malaysia extrem hoch sind, deckt Dein Tarif möglicherweise nur einen Teil der Rechnung.
Entscheide Dich für einen Tarif mit umfassendem Schutz, auch wenn er nicht der günstigste ist. Lies das Kleingedruckte, schau Dir Kundenbewertungen an und sprich mit einem Makler, bevor Du Dich festlegst.
Versicherungsmakler
Es gibt viele Versicherungsmakler in Malaysia. Du zahlst für Deine Versicherung genauso viel, als würdest Du direkt beim Versicherer abschließen. Außerdem akzeptieren sie Kreditkarten.
Ich arbeite gern mit einem Makler, weil er Dir eine größere Auswahl an Tarifen verschiedener Versicherer bieten kann. Er kann Dir außerdem je nach Bedarf die Optionen erklären.
Am besten arbeitest Du mit einem unabhängigen Makler, dem Dein Wohl und Deine Anforderungen am Herzen liegen. Makler haben ein eigenes Interesse an Dir, denn sie erhalten jedes Jahr, das Du bei ihnen bleibst, eine Verkaufsprovision.
Diese Provision behält andernfalls der Versicherer, wenn Du direkt bei ihm abschließt. Makler wollen Dir also einen Tarif vermitteln, mit dem Du zufrieden bist, und Dich als Kunden behalten.
Sei Dir bewusst, dass Makler Dir bei Schadensfällen oder Streitigkeiten nur begrenzt helfen können.
Du kannst den Makler auch wechseln, ohne den Tarif zu wechseln, falls Du mit dem Service nicht zufrieden bist.
Wenn Du eine Krankenversicherung über einen Makler abschließen möchtest, wirf einen Blick auf International Citizens Insurance.
So beschwerst Du Dich über Deinen Versicherer
Alle zugelassenen Versicherer und Takaful-Betreiber in Malaysia werden von Bank Negara Malaysia (BNM), der Zentralbank, reguliert. Lehnt Dein Versicherer einen Antrag ab, den Du für berechtigt hältst, oder zögert er die Auszahlung hinaus, wende Dich zuerst an die interne Beschwerdestelle des Versicherers; jeder zugelassene Versicherer muss eine haben.
Wenn das nichts klärt, hast Du zwei kostenlose Wege zur Eskalation:
- Reiche eine Beschwerde bei Bank Negara Malaysia über den BNMLINK-Beschwerdedienst ein.
- Bringe Deinen Fall vor den Financial Markets Ombudsman Service (FMOS), eine unabhängige Schlichtungsstelle im Auftrag von BNM.
Geh zuerst zur Beschwerdestelle Deines Versicherers, denn BNMLINK nimmt Deinen Fall sonst nicht an. Hat der Versicherer nach 14 Tagen nicht geantwortet, kannst Du ihn an BNMLINK weitergeben.
FMOS hat am 1. Januar 2025 den früheren Ombudsman for Financial Services (OFS) abgelöst und behandelt Streitfälle bis zu RM250.000, darunter abgelehnte Kranken- und Reiseversicherungsansprüche.
In der Regel musst Du innerhalb von sechs Monaten nach der endgültigen Entscheidung Deines Versicherers bei FMOS einreichen. Warte also nicht zu lange, bevor Du einen abgelehnten Anspruch eskalierst.
Vergleichsportale
Auf Vergleichsportalen kannst Du viele Tarife auf einer Website durchsuchen, das spart Zeit und möglicherweise Geld. Es gibt einige Seiten, die Versicherungstarife in Malaysia bewerten und Vor- und Nachteile darstellen.
Diese Liste an Seiten habe ich bei meiner Recherche zu malaysischen Krankenversicherungen verwendet.
- Compare Hero
- Ringgit Plus
- iMoney.my
Der größte Nachteil der Vergleichsportale: Sie konzentrieren sich vor allem auf Leistungsgrenzen und Prämien, ohne zu zeigen, was Du von der Versicherung tatsächlich bekommst.
Letztlich ist es trotzdem sinnvoll, die Versicherungsbedingungen sorgfältig zu lesen und vor dem Kauf mit einem zuverlässigen Makler oder Versicherungsvertreter zu sprechen.
Auch unseren Vergleich der Expat-Krankenversicherungen kannst Du für einen direkten Vergleich beliebter Tarife für Expats in Malaysia nutzen.
Häufig gestellte Fragen
Hier sind einige beliebte Fragen, die häufig zur Krankenversicherung in Malaysia gestellt werden.
Können Ausländer in Malaysia eine Krankenversicherung abschließen?
Bei privaten Versicherungen kannst Du jeden Tarif abschließen, den Du möchtest. Du solltest den Tarif aber vor dem Kauf gut prüfen.
Eine lokale Versicherung in Malaysia kannst Du abschließen, solange Du beruflich oder geschäftlich im Land bist oder Deinen Wohnsitz hier hast. Für den Abschluss bei einem lokalen Versicherer brauchst Du ein Arbeits- oder Geschäftsvisum oder einen Nachweis Deines Aufenthaltsstatus.
Das sind Standardfragen. Möglicherweise musst Du weitere, speziell auf Ausländer zugeschnittene Fragen beantworten, etwa „Warum brauchst Du eine Police der Malaysia-Klasse?“
Als internationaler Student musst Du eine lokale Krankenversicherung abschließen. Über Deine Hochschule kannst Du die von Education Malaysia Global Services angebotene Krankenversicherung buchen.
EMGS arbeitet mit drei Krankenversicherern zusammen:
- The Pacific Insurance
- Great Eastern Takaful
- Etiqa Family Takaful
Alle diese Versicherungspakete erfüllen die Deckungsanforderungen des malaysischen Bildungsministeriums.
Wenn Du kein Student bist, kannst Du andere Krankenversicherungstarife in Betracht ziehen.
Malaysia hat auch kein freiwilliges staatliches Krankenversicherungssystem wie Mexiko. Am nächsten kommt die Sozialversicherung einer staatlichen Behörde. Du bekommst sie nur, wenn Du für ein Unternehmen in Malaysia arbeitest.
Brauche ich eine Krankenversicherung, wenn ich für ein malaysisches Unternehmen arbeite?
Wenn Du für ein malaysisches Unternehmen arbeitest, solltest Du Dir meist zusätzlich zum Arbeitspaket eine Expat-Versicherung ansehen, denn Dein Arbeitgeber bietet womöglich nur eine begrenzte Gruppenversicherung.
Allein auf die Sozialversicherung kannst Du Dich nicht verlassen, denn der Schutz für Expats ist recht begrenzt.
Viele davon findest Du überall in Malaysia, da die Versicherer ihre Niederlassungen im Land ausbauen.
Was kostet eine Krankenversicherung in Malaysia?
Die Kosten einer internationalen Krankenversicherung zu ermitteln ist nicht die leichteste Aufgabe, aber eine wichtige.
Der Preis hängt von Deinem Alter ab, davon, wo Du abgesichert sein willst, und davon, wie viel von jeder Rechnung Du selbst tragen möchtest. Umfassende internationale Tarife kosten am meisten. Tarife mit hohem Selbstbehalt können deutlich günstiger sein.
Aber Moment, bei der Preisgestaltung spielen einige Faktoren mit:
- Alter: Je mehr Kerzen auf dem Kuchen, desto teurer wird es.
- Selbstbehalt: Ein höherer Selbstbehalt kann einen freundlicheren Preis bedeuten.
- Zuzahlungen: Mit höheren Zuzahlungen bekommst Du einen günstigeren Tarif.
- Lebensstil: Wer gefährlich lebt oder einen Risikojob hat, treibt den Preis womöglich nach oben.
- Vorerkrankungen: Ernste Krankengeschichte? Dann kann der Preis steigen.
Um die echten Zahlen zu erfahren, sprichst Du am besten mit einem Versicherungsprofi. Er verknüpft all diese Faktoren zu einem Tarif, der zu Deinen Bedürfnissen passt.
Welches ist die beste Krankenversicherung in Malaysia?
Die eine beste Krankenversicherung in Malaysia gibt es nicht, denn jede hat andere Vor- und Nachteile.
Die richtige Krankenversicherung in Malaysia zu finden ist wie die Suche nach dem perfekten Partner: Persönliche Vorlieben spielen eine Rolle. Jede Gesellschaft hat ihre Stärken und Schwächen.
Stell Dir vor: Ein renommierter Versicherungsriese bietet einen umfassenden Tarif und eine reibungslose Schadensabwicklung, verlangt dafür aber einen höheren Preis. Du genießt erstklassigen Service und Schutz, aber Dein Budget leidet vielleicht darunter.
Auf der anderen Seite deckt eine günstigere Variante womöglich keine Privatkliniken ab. Dann gibt es noch die verlockend billigen Tarife, doch Vorsicht bei hohen Selbstbehalten, die nur in bestimmten Situationen von Vorteil sind.
Wenn Du Dich unter den Anbietern umsiehst, behalte diese beiden Punkte im Blick:
- Policen genau prüfen: Schau Dir die Details an. Was ist enthalten? Was ist ausgeschlossen? Welche finanzielle Verpflichtung gehst Du ein?
- Ansehen der Gesellschaft: Entscheide Dich für ein Unternehmen mit gutem Ruf in Malaysia. Pluspunkte gibt es, wenn es ein großes Netz an Panel-Krankenhäusern hat.
Fühlst Du Dich etwas überfordert? Kein Problem: Sprich mit einem Makler. Er ist der Experte für Versicherungen und kann Dir eine Empfehlung geben, die Dir die Entscheidung erleichtert.
Brauche ich eine Krankenversicherung, um mich für MM2H zu qualifizieren?
Ja, wenn Du unter 60 bist. Auf den offiziellen MM2H-Checklisten steht die Krankenversicherung unter den Unterlagen, die Du für die Verlängerung Deines Passes oder das Nachholen eines Angehörigen brauchst, und Inhaber ab 60 Jahren sind befreit. Die offiziellen Seiten nennen keine Mindestdeckung, prüfe die aktuelle Regel also im MM2H-Portal oder bei einem zugelassenen Agenten.
Was passiert, wenn ich in Malaysia ohne Versicherung ins Krankenhaus muss?
Du bekommst die Rechnung direkt, und als Ausländer zahlst Du für dieselbe Behandlung in einem staatlichen Krankenhaus deutlich mehr als ein malaysischer Staatsbürger, bei privater Behandlung zusätzlich die 6 % Servicesteuer. Öffentliche Krankenhäuser behandeln Dich im Notfall trotzdem, aber die Rechnung musst Du anschließend selbst begleichen. Das ist der Hauptgrund für eine Versicherung, selbst wenn Du selten krank bist.
Kann ich mich bei Bank Negara Malaysia beschweren, wenn mein Versicherer einen Anspruch ablehnt?
Ja. Bank Negara Malaysia reguliert alle zugelassenen Versicherer und Takaful-Betreiber, und Du kannst direkt dort Beschwerde einreichen. Du kannst den Streit auch vor den Financial Markets Ombudsman Service (FMOS) bringen, eine kostenlose, unabhängige Stelle, die Streitigkeiten um Ansprüche bis RM250.000 behandelt.
Deckt meine Expat-Krankenversicherung eine Vorerkrankung ab?
Meist nicht sofort, manchmal gar nicht. Die meisten internationalen und lokalen Tarife schließen Vorerkrankungen entweder komplett aus oder verlangen eine Wartezeit, bevor sie einen damit verbundenen Anspruch bezahlen. Lies die Vertragsbedingungen sorgfältig und lass Dir vom Makler die Ausschlüsse vor dem Abschluss in einfachen Worten erklären.
Kann ich PERKESO oder FWHS nutzen, wenn ich in Malaysia im Ruhestand bin?
Nein. Sowohl PERKESO als auch das Foreign Workers Hospitalization and Surgical Scheme setzen einen aktiven malaysischen Arbeitgeber voraus. Bist Du im Ruhestand, hast MM2H oder bist vor Ort nicht angestellt, musst Du Dich selbst um eine lokale oder internationale Krankenversicherung kümmern.
Gilt die Servicesteuer von 6 % auf private Gesundheitsleistungen auch für meine Versicherungsprämie?
Nein, die 6 % SST gelten für die private Krankenhausrechnung selbst, nicht für Deine Versicherungsprämie. Wenn Dein Versicherer die Rechnung direkt für Dich begleicht, steckt die Steuer in dem, was das Krankenhaus Deinem Versicherer berechnet, sodass Du sie meist nicht als gesonderten Posten siehst.
Können Expats den neuen MediAsas-Tarif abschließen?
Noch nicht. MediAsas läuft weiterhin als Pilotprojekt für Beschäftigte ausgewählter Organisationen im Klang Valley. Der landesweite Start ist für Januar 2027 geplant. BNM hat nicht gesagt, ob Nicht-Staatsbürger ihn abschließen können. Frag also nach den Startdetails Deinen Makler.
Welche Krankenversicherung passt zu mir?
Überleg Dir: Wie oft rechnest Du damit, Deine Krankenversicherung zu nutzen, und wie viel Schutz würde Dich wirklich beruhigen?
Ob für unerwartete Kosten oder die allgemeine Gelassenheit: Eine Krankenversicherung ist für jeden Expat in Malaysia eine überlegenswerte Sache.
Wenn Dir die Entscheidung schwerfällt, vergleiche am besten zunächst Angebote und lass Dich unabhängig von Tenzing beraten. Dort hilft man Dir, den Tarif zu finden, der am besten zu Deinen Bedürfnissen passt.
Versicherungsratgeber für andere Länder
Wir haben auch Ratgeber zur Krankenversicherung in anderen Ländern, darunter:
- Krankenversicherung in Thailand: Das musst Du als Expat wissen
- So findest Du die beste Reiseversicherung für Kanada
- Krankenversicherung für Expats in China: Das musst Du wissen
- Krankenversicherung in Deutschland: Das musst Du als Expat wissen
- Krankenversicherung in Malaysia für Expats: Das musst Du wissen
- Krankenversicherung in Vietnam: Das musst Du als Expat wissen
Verwendete Quellen
- PERKESO (Social Security Organisation): Beitragsregeln für ausländische Arbeitnehmer und Leistungsumfang des Programms.
- PERKESO Health Screening Programme guideline: Anspruchsvoraussetzungen und Umfang der kostenlosen Vorsorgeleistung.
- Royal Malaysian Customs Department, Service Tax Guide on Private Healthcare Services (Version 3, 1. März 2026, nur auf Malaiisch): die Servicesteuer von 6 % auf private Gesundheitsleistungen für Nicht-Staatsbürger, in Kraft seit dem 1. Juli 2025, und die Registrierungsschwelle von RM1,5 Millionen.
- Prudential Malaysia, PRUValue Med: Optionen für Med Value Points und die Auszahlung von 80 % über dem Limit.
- Allianz Malaysia, Medical & Hospitalisation: Gesamtjahreslimit von HealthInsured bis zu RM5.000.000 und kein Gesamtlebenszeitlimit.
- Etiqa, Foreign Workers Hospitalisation and Surgical Scheme product disclosure sheet (12 January 2026): RM120 Prämie, 8 % Servicesteuer, RM10 Stempelgebühr, RM20.000 Jahreslimit, Alter 18 bis 60.
- Ministry of Finance Malaysia, press citation (18 May 2026): Nachfrage ausländischer Patienten in Privatkliniken in Penang, Johor und im Klang Valley trotz der 6-%-Steuer.
- MM2H Official Guidelines (Ministry of Tourism, Arts and Culture): Krankenversicherung als erforderliches Dokument bei der Verlängerung aufgeführt.
- MOTAC, MM2H Application Guidelines Booklet (May 2026): Krankenversicherung für Verlängerungs- und Zusatzanträge erforderlich, ab 60 Jahren befreit.
- PERKESO Foreign Worker Protection page: Employment Injury Scheme gültig seit 1. Januar 2019, Invalidity Scheme für ausländische Arbeitnehmer ausgeweitet am 1. Juli 2024.
- Hospital Kuala Lumpur, Ministry of Health: offizielle Zimmer- und stationäre Gebühren für Staatsbürger im Vergleich zu Nicht-Staatsbürgern.
- Bank Negara Malaysia, Lodge a Complaint (BNMLINK): wie Du eine Beschwerde gegen einen regulierten Versicherer einreichst und dass sie zuerst an dessen Beschwerdestelle gehen muss.
- Financial Markets Ombudsman Service (FMOS): Zuständigkeit und Anspruchsgrenze von RM250.000; gestartet am 1. Januar 2025 als Nachfolger des Ombudsman for Financial Services.
- Bank Negara Malaysia, MediAsas (Base MHIT plan): Pilotstart, Teilnehmer, Zeitplan des landesweiten Starts und indikative Monatsprämien.
- Bank Negara Malaysia, Base MHIT Plan White Paper (22 January 2026): Jahreslimits, Selbstbehalte, Selbstbeteiligung und indikative Prämien nach Alter.
- Education Malaysia Global Services (EMGS): die Versicherer des Krankenversicherungspakets für Studierende.
 English:
 Français:
 Español:

