Dieser Artikel benötigt etwa 41 Minuten Lesezeit. Gerade keine Zeit? Kein Problem. Schicken Sie sich die werbefreie Version per E-Mail und lesen Sie sie später.
Erfahre, wie die Krankenversicherung in Ontario funktioniert, was OHIP abdeckt, wer Anspruch darauf hat und wann eine private, internationale oder Reiseversicherung sinnvoll ist: für Expats, digitale Nomaden, Studenten, Rentner und alle, die hier leben möchten.
Wer in eine Stadt in Ontario zieht, etwa nach Toronto, Ottawa oder Hamilton, sollte sich als Erstes um die Krankenversicherung kümmern. In Ontario gibt es ein staatliches Gesundheitsprogramm, den „Ontario Health Insurance Plan“, kurz OHIP. Es ist die wichtigste Absicherung für alle, die hier leben.
OHIP ist aber nicht für jeden zu haben. Digitale Nomaden und Studenten bekommen es in der Regel nicht. Auch passt es nicht für jeden, weil man bei nicht dringenden Behandlungen lange warten muss und im Ausland kaum Schutz besteht.
In diesem Artikel gehe ich alles durch, was Du über die Krankenversicherung in Ontario wissen musst: Welche Optionen es gibt, was abgedeckt ist, was nicht und womit Du rechnen kannst.
Contents
- Das Wichtigste in Kürze
- Überblick über Ontarios staatliche Krankenversicherung (OHIP)
- Leistungen von OHIP
- OHIP-Berechtigung nach Aufenthaltsstatus
- Medizinische Versorgung in Ontario ohne Hausarzt
- Private Krankenversicherung in Ontario
- Lokale private Versicherung
- Staatliche Programme, die Medikamenten- und Zahnkosten senken
- Internationale Krankenversicherung
- Leistungen der internationalen Versicherung
- Beispiele für internationale Tarife
- Jahreslimits bei internationaler Versicherung
- Geltungsbereich
- Ausschlüsse der internationalen Versicherung
- Zusatzleistungen
- So nutzt Du die internationale Versicherung
- Anbieter internationaler Versicherungen
- Kosten der internationalen Versicherung
- Für wen eignet sich eine internationale Versicherung?
- Welchen Schutz solltest Du bei einer internationalen Versicherung wählen?
- Reiseversicherung
- Und internationale Studenten?
- Vergleichstabelle
- Welche Krankenversicherung passt in Ontario zu Dir?
- Sollte ich in Ontario ohne Versicherung bleiben?
- Häufige Fragen zur Krankenversicherung in Ontario
- Verwendete Quellen
Das Wichtigste in Kürze
- Wenn Du nach Ontario ziehst, solltest Du als Erstes prüfen, ob Du Zugang zur staatlichen Krankenversicherung hast, dem Ontario Health Insurance Plan (OHIP).
- OHIP kostet nichts, weil es über Steuern finanziert wird. Damit wirst Du in Kanada kostenlos behandelt, musst aber die 153-Tage-Regel erfüllen, um Anspruch zu haben und den Schutz zu behalten.
- OHIP zahlt keine verschreibungspflichtigen Medikamente (außerhalb von Krankenhäusern), keine Zahnbehandlungen, bei den meisten Erwachsenen keine Sehhilfen oder Augenuntersuchungen, keine Privatzimmer im Krankenhaus und keine Wahl- oder Schönheitseingriffe.
- Eine private Krankenversicherung ist verbreitet, wenn Du zusätzlichen Schutz für Medikamente, Zahn- und Sehleistungen brauchst. Anbieter wie Sun Life und Manulife haben entsprechende Zusatztarife.
- Wenn Du kein OHIP bekommst oder weltweiten Schutz brauchst, lohnt sich ein Blick auf eine internationale Krankenversicherung. Sie gilt weltweit und gibt Dir schneller Zugang zu privaten Ärzten.
- Eine Reiseversicherung passt am besten, wenn Du innerhalb von Ontario unterwegs bist oder noch auf die OHIP-Zusage wartest.
- Ganz ohne Versicherung solltest Du auf keinen Fall bleiben. Medizinische Versorgung in Ontario ist ohne Versicherung teuer. Schon für ambulante Besuche werden oft rund 600 CAD im Voraus fällig.
Überblick über Ontarios staatliche Krankenversicherung (OHIP)
In Kanada verwaltet jede Provinz und jedes Territorium die staatliche Krankenversicherung selbst. Regeln, Leistungen und Wartezeiten können sich deshalb je nach Wohnort unterscheiden.
Die staatliche Krankenversicherung in Ontario heißt Ontario Health Insurance Plan, kurz OHIP. Nach dem Umzug solltest Du sie als Erstes prüfen, denn sie ist die Standardabsicherung sowohl für Einheimische als auch für Expats in Ontario.
In diesem Abschnitt erkläre ich, wer OHIP beantragen kann, was es abdeckt und was nicht, was es kostet und ob es für Deine Gesundheitsversorgung ausreicht.
Leistungen von OHIP
Vielleicht hast Du schon gehört, Kanadas staatliche Krankenversicherung gehöre zu den besten der Welt und sei sogar „kostenlos“. Tatsächlich gibt es gute und schlechte Nachrichten.
Die gute Nachricht: Ontarios staatliche Krankenversicherung OHIP ist ziemlich umfassend. Sie deckt viele wichtige Leistungen ab, darunter Arztbesuche (auch in Walk-in-Kliniken), Krankenhausaufenthalte und Operationen.
Die schlechte Nachricht: Sie deckt nicht alles ab. Für Medikamente auf Rezept, Zahnbehandlungen, Sehhilfen und andere nicht unbedingt notwendige Leistungen zahlst Du selbst oder schließt eine private Versicherung ab.
Das übernimmt OHIP in der Regel:
- Bestehende Erkrankungen
- Arztbesuche, etwa bei Hausärzten, Fachärzten oder in Walk-in-Kliniken.
- Krankenhausbehandlung, darunter ärztliche und pflegerische Leistungen, Untersuchungen im Krankenhaus, Medikamente während des stationären Aufenthalts sowie Unterkunft und Verpflegung.
- Labortests und Diagnostik
- Zahnchirurgie im Krankenhaus
- Augenuntersuchungen:
- Kinder (0 bis 19 Jahre): eine umfassende Augenuntersuchung alle 12 Monate.
- Erwachsene (20 bis 64 Jahre): nur bei einer medizinischen Augenerkrankung wie Glaukom, Grauem Star oder Netzhauterkrankungen.
- Senioren (ab 65 Jahren): eine umfassende Augenuntersuchung alle 18 Monate, auch ohne Erkrankung.
- Podologie (Fußgesundheit): Teilweise Kostenübernahme. OHIP zahlt einen Teil jedes Besuchs (rund 7 bis 16 CAD pro Besuch, bis zu einer jährlichen Obergrenze) und übernimmt Röntgenaufnahmen, die ein Podologe anordnet.
- Rettungsdienst: Bei einem medizinischen Notfall übernimmt OHIP je nach Umständen einen Teil der Kosten oder alles. Eine Rechnung für einen Teilbetrag ist also möglich.
Wie Du siehst, ist die Liste der von OHIP abgedeckten Leistungen ziemlich umfangreich. Ein paar wichtige Punkte solltest Du aber kennen:
- OHIP zahlt nur medizinisch notwendige Behandlungen. Hält Dein Arzt zum Beispiel eine MRT-Untersuchung für nötig, wird sie übernommen. Verlangst Du sie ohne medizinischen Grund auf eigene Faust, zahlst Du selbst.
- Wahl- und Schönheitsbehandlungen sind in der Regel nicht abgedeckt.
- Du kannst nur Leistungserbringer innerhalb des OHIP-Netzes aufsuchen. Das ist meist kein Problem, denn OHIP-zugelassene Kliniken und Krankenhäuser gibt es in der ganzen Provinz.
- Außerhalb Kanadas bietet OHIP nur sehr begrenzten Schutz. Im Notfall bekommst Du bei stationärer Behandlung bis zu 200 bis 400 CAD pro Tag erstattet, bei ambulanter Behandlung bis zu 50 CAD pro Tag. Das gilt nur für medizinische Notfälle. Wegen dieser niedrigen Erstattungsgrenzen empfiehlt die Regierung von Ontario dringend, bei Reisen außerhalb Kanadas eine Reiseversicherung oder eine andere private Versicherung abzuschließen
Mehr dazu, was OHIP abdeckt, findest Du auf der offiziellen Website der Regierung von Ontario.
Was OHIP nicht abdeckt
Wie jede Versicherung deckt auch OHIP nicht alles ab. Diese wichtigen medizinischen Kosten sind nicht im Programm enthalten:
- Verschreibungspflichtige Medikamente (ambulant oder Apotheke): Außer bei Medikamenten während eines Krankenhausaufenthalts zahlt OHIP keine Arzneimittel auf Rezept.
- Routinemäßige Zahn- und Augenpflege: Zahnreinigungen, Füllungen, Kronen und reguläre Augenuntersuchungen für die meisten Erwachsenen sind nicht abgedeckt.
- Rettungsdienst: Es gibt zwar eine gewisse Kostenübernahme, oft musst Du aber einen Eigenanteil oder eine Gebühr zahlen. Bei nicht dringenden Fahrten übernimmt OHIP die Kosten unter Umständen nicht vollständig.
- Privat- oder Zweibettzimmer im Krankenhaus: Meist liegst Du in einem Mehrbettzimmer, es sei denn, ein Einzelzimmer ist medizinisch notwendig oder von einem Arzt genehmigt.
- Medizinische Hilfsmittel und Geräte für zu Hause: Prothesen, Rollstühle, Orthesen und medizinischer Bedarf für zu Hause werden nicht vollständig erstattet.
- Nicht medizinisch notwendige Leistungen: Reisemedizin, Reiseimpfungen sowie Tests und Impfungen außerhalb des öffentlichen Impfplans sind ausgeschlossen.
- Nicht versicherte Leistungen: Laut Ontario Medical Association zahlen Patienten Leistungen wie Rezeptverlängerungen ohne Arztbesuch, reisemedizinische Beratung und andere nicht versicherte ärztliche Leistungen selbst.
- Behandlung in Privateinrichtungen: Wer sich in einer Privateinrichtung behandeln lässt, zahlt die vollen Kosten, sofern der Anbieter nicht zum OHIP-Netz gehört.
- Kosmetische oder Wahleingriffe
Wegen dieser Lücken schließen viele Einwohner und Expats in Ontario eine private Krankenversicherung ab, ähnlich wie es die Menschen in British Columbia tun.
Unterstützungsprogramme
Ein weiterer Pluspunkt des OHIP-Systems: Es gibt mehrere Unterstützungsprogramme, die bei den Kosten für Medikamente, medizinische Hilfsmittel und Zahnbehandlungen helfen. Sie richten sich aber vor allem an Menschen in Not, etwa Senioren, Geringverdiener oder Menschen mit Behinderung.
Das sind die wichtigsten Programme in Ontario:
- Ontario Drug Benefit (ODB): Übernimmt rezeptpflichtige Medikamente für bestimmte Gruppen, etwa Senioren ab 65 Jahren und Menschen, die Sozialhilfe beziehen.
- Trillium Drug Program: Unterstützt Einwohner Ontarios, deren Medikamentenkosten im Verhältnis zum Einkommen hoch sind, mit Zuschüssen zur Kostenteilung.
- Assistive Devices Program (ADP): Fördert einen Teil der Kosten für medizinische Hilfsmittel wie Hörgeräte, Mobilitätshilfen und Prothesen für berechtigte Personen.
- Healthy Smiles Ontario: Bietet Kindern und Jugendlichen aus einkommensschwachen Familien kostenlose Zahnbehandlungen.
Für Expats und vorübergehend Ansässige sind diese Programme in der Regel nicht zugänglich. Es ist aber gut zu wissen, dass es sie für Berechtigte gibt.
Kosten von OHIP
OHIP kostet nichts. Du zahlst weder monatliche Beiträge noch eine Anmeldegebühr. Das Programm ist komplett kostenlos, weil es vollständig aus den Steuern in Ontario finanziert wird.
Wer in Ontario arbeitet, trägt allerdings über einen Teil der Einkommensteuer zur Finanzierung von OHIP bei.
Wer bekommt OHIP?
Jetzt kommt die große Frage: Wer hat Anspruch auf OHIP?
Eine zentrale Voraussetzung ist die Regel „153 Tage in 12 Monaten“. Du musst Dich in jedem Zeitraum von 12 Monaten mindestens 153 Tage lang tatsächlich in Ontario aufhalten. Außerdem musst Du in den ersten 183 Tagen nach dem Umzug nach Ontario mindestens 153 Tage vor Ort sein.
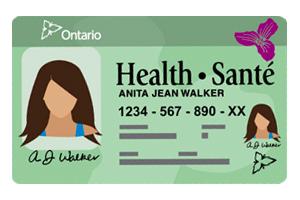
Das heißt aber nicht, dass Du erst 153 Tage bleiben musst, bevor Du den Antrag stellen kannst. Beantragen kannst Du OHIP direkt nach Deinem Umzug nach Ontario. Um den Schutz zu behalten, musst Du die Anwesenheitspflicht aber erfüllen.
Diese Personen können OHIP beantragen, wenn sie die Aufenthaltsvoraussetzungen erfüllen:
- Kanadische Staatsbürger
- Dauerhaft Aufenthaltsberechtigte (Permanent Residents) oder Personen, bei denen die Einwanderungsbehörde IRCC bestätigt hat, dass ihr Antrag auf Daueraufenthalt die Voraussetzungen erfüllt
- Vorübergehend Beschäftigte mit gültiger Arbeitserlaubnis, die mindestens 6 Monate in Vollzeit für einen Arbeitgeber in Ontario arbeiten
- Ehepartner und unterhaltsberechtigte Angehörige berechtigter vorübergehender Arbeitskräfte
- Schutzberechtigte oder Flüchtlinge
- Kurz gesagt: Wenn Du mit dem richtigen Visum oder Status mehr als 153 Tage in einem Zeitraum von 12 Monaten in Ontario leben willst, stehen die Chancen gut, dass Du OHIP bekommst.
Wer dagegen nur kurz in Kanada ist oder kein langfristiges Visum bekommt, etwa als digitaler Nomade oder Tourist, hat keinen Anspruch auf OHIP.
Die vollständige Liste der Voraussetzungen und weitere Details findest Du auf der offiziellen Website der Regierung von Ontario.
Wichtig: Die 153-Tage-Regel ist entscheidend. Wer sie nicht erfüllt, kann seinen OHIP-Schutz verlieren, selbst als kanadischer Staatsbürger.
So beantragst Du OHIP
Wenn Du die Voraussetzungen für OHIP erfüllst, kannst Du den Antrag direkt nach Deiner Ankunft in Kanada stellen. Du musst nicht erst 153 Tage bleiben. Diese Regel gilt nur dafür, den Schutz aufrechtzuerhalten, sobald er läuft.
Für den Antrag musst Du persönlich in ein ServiceOntario-Center gehen. Diese Center gibt es überall in Ontario. Das nächstgelegene Center findest Du hier und kannst dort auch einen Termin buchen.
Diese Unterlagen brauchst Du:
- Nachweis der kanadischen Staatsbürgerschaft, des Einwanderungsstatus oder eines OHIP-berechtigten Status: Arbeitserlaubnis, Permanent-Resident-Karte oder Visadokumente
- Nachweis des Wohnsitzes in Ontario: Mietvertrag, Nebenkostenabrechnung oder Kontoauszug
- Identitätsnachweis: Reisepass, Geburtsurkunde oder Führerschein
Bist Du Dir bei Deiner Berechtigung oder den nötigen Unterlagen nicht sicher, ruf am besten vorher bei ServiceOntario an und kläre Deinen Fall.
Mit dem Antrag beginnt der Schutz sofort. Eine Wartezeit gibt es bei OHIP nicht mehr. Bei ServiceOntario bekommst Du eine gedruckte Bestätigung, die die meisten Kliniken und Krankenhäuser sofort akzeptieren. Deine dauerhafte Gesundheitskarte mit Foto (OHIP-Karte) kommt innerhalb von vier bis sechs Wochen per Post. In kanadischen Einwanderer-Foren berichten Neuankömmlinge immer wieder, dass der Bestätigungszettel in dieser Übergangszeit Missverständnisse in Kliniken und Apotheken vermeidet.
Tipp: Beantrage OHIP nach dem Umzug in eine Stadt in Ontario so schnell wie möglich. Für die meisten Einwohner ist es kostenlos und sichert Dich bei medizinischen Notfällen ab.
Wenn Du in Ontario studieren willst, kläre die Einzelheiten mit Deiner Hochschule, denn Leistungen und Kosten können sich je nach Einrichtung unterscheiden.
Erfahrungen von Menschen mit OHIP
Nach den Grundlagen zu OHIP schauen wir uns an, wie es im Alltag tatsächlich läuft. Dafür habe ich Diskussionen in mehreren Expat- und Einheimischen-Communities ausgewertet, darunter Ontario Expats, Canadians in Ontario, Ontario Healthcare Support Group sowie Reddit-Communities wie r/ontario und r/PersonalFinanceCanada.
Das sind die wichtigsten Erkenntnisse:
- Notfallversorgung funktioniert gut: Wie in anderen Provinzen Kanadas ist OHIP darauf ausgelegt, Notfälle und lebensbedrohliche Zustände zügig zu versorgen. Die Leute berichteten, dass sie bei dringenden Fällen wie schweren Erkrankungen oder Unfällen schnell drankamen und hervorragend betreut wurden. Eine Person erzählte, dass sie nach der Entdeckung eines Knotens innerhalb von sechs Wochen bei einem Facharzt war, kurz darauf operiert wurde und ohne Verzögerung nachbehandelt wurde. Eine andere sagte, ihr Familienmitglied sei jahrelang in Spitzenkliniken wie dem Princess Margaret und dem Mount Sinai gegen Krebs behandelt worden, alles von OHIP bezahlt, nur die Parkgebühren nicht.
- Nicht dringende Versorgung kann dauern: Bei kleineren oder Routineanliegen ist das System oft frustrierend langsam. Viele Einwohner berichteten, dass sie 6 bis 8 Wochen auf einen Termin beim Hausarzt warten mussten, bei nicht dringenden Problemen noch länger auf einen Facharzt. Deshalb gehen viele wegen Kleinigkeiten in die Notaufnahme, was die langen Wartezeiten dort mit verursacht.
- Überweisungen sind unerlässlich: Das System dreht sich um den Hausarzt. Für einen Facharzttermin brauchst Du zuerst eine Überweisung. Hält Dein Arzt die Behandlung für medizinisch notwendig, wirst Du überwiesen und die Kosten werden übernommen. Gehst Du auf eigene Faust zu einem Facharzt, zahlst Du selbst.
- Der Wohnort spielt eine Rolle: Die Wartezeiten sind regional unterschiedlich. In kleineren Städten wie Kingston berichteten Leute von längeren Wartezeiten als in größeren Städten wie Toronto, wo es mehr Kliniken und Ärzte gibt.
- Hausärztemangel: Ein weiteres Problem ist der Zugang zu Hausärzten. Manche Praxen nehmen keine neuen Patienten mehr auf, und wer trotz Hausarzt in eine Walk-in-Klinik geht, riskiert, dass der eigene Arzt ihn als Patienten streicht. Ontario betreibt einen kostenlosen Vermittlungsdienst namens Health Care Connect (Anruf unter 811), der Patienten ohne Hausarzt mit freien Ärzten zusammenbringt. Melde Dich an, sobald Du Deine Gesundheitskarte hast: Die Warteliste wird kürzer, und wer sich früher registriert, wird meist schneller vermittelt.
Kurz gesagt: OHIP sorgt bei Notfällen und schweren Erkrankungen für gute Versorgung, ist bei nicht dringenden Fällen aber langsam und nervig. Am besten funktioniert das System, wenn Du einen Hausarzt hast, der Dich bei Bedarf an Fachärzte überweist.
Sollte ich mich auf OHIP verlassen?
Ja. OHIP hat zwar Schwächen, vor allem die langen Wartezeiten bei Kleinigkeiten und nicht dringenden Behandlungen, ist insgesamt aber ein ausgezeichnetes staatliches Gesundheitsprogramm. Wenn Du berechtigt bist, solltest Du den Antrag so früh wie möglich stellen.
Mit OHIP kannst Du zusätzlich eine Ergänzungsversicherung bei privaten Anbietern abschließen, um die Lücken zu füllen. Solche Zusatztarife übernehmen, was OHIP nicht zahlt, etwa Medikamente auf Rezept, Zahnbehandlungen, Sehhilfen, Rettungsdienst und Privatzimmer im Krankenhaus. Bei nicht dringenden Anliegen nutzen viele Expats auch Telemedizin. Immer mehr Plattformen in Ontario vermitteln innerhalb weniger Stunden einen zugelassenen Arzt, etwa für Rezeptverlängerungen oder kleinere Beschwerden, und verkürzen so die übliche Wartezeit in der Walk-in-Klinik deutlich.
OHIP-Berechtigung nach Aufenthaltsstatus
Du hast Anspruch auf OHIP, wenn Du die Aufenthaltsregeln erfüllst und einen der Einwanderungsstatus auf der Liste von Ontario hast. Die Aufenthaltsregeln lauten: Ontario ist Dein Hauptwohnsitz, und Du hältst Dich in jedem Zeitraum von 12 Monaten 153 Tage hier auf, darunter 153 der ersten 183 Tage. (Geprüft im Oktober 2026.)
| Status | Anspruch? | Was Ontario verlangt |
| Kanadischer Staatsbürger | Ja | Die oben genannten Aufenthaltsregeln |
| Dauerhaft Aufenthaltsberechtigter | Ja | Die oben genannten Aufenthaltsregeln |
| Antragsteller auf Daueraufenthalt | Manchmal | IRCC hat bestätigt, dass Dein Antrag geprüft wurde und Du die Voraussetzungen für die Antragstellung erfüllst, und er wurde nicht abgelehnt |
| Inhaber einer Arbeitserlaubnis | Ja, unter Bedingungen | Mindestens 6 Monate Vollzeitarbeit in Ontario für einen Arbeitgeber in Ontario; Ehepartner und unterhaltsberechtigte Angehörige können ebenfalls Anspruch haben |
| Erlaubnis im Rahmen des Live-in Caregiver Program oder des Seasonal Agricultural Worker Program | Ja | Eine gültige Arbeitserlaubnis im Rahmen dieses Bundesprogramms |
| Flüchtling nach der Genfer Konvention oder Schutzberechtigter | Ja | Status im Sinne des Immigration and Refugee Board of Canada |
| Nur Studienerlaubnis | Nicht auf der Liste | Studenten sind über UHIP oder den Tarif ihrer Hochschule abgesichert |
| Besucher oder digitaler Nomade | Nicht auf der Liste | Stattdessen Reise- oder internationale Versicherung |
Inhaber einer Arbeitserlaubnis sollten den Wortlaut genau lesen. Ontario verlangt Vollzeitarbeit für einen Arbeitgeber in Ontario. Ruf also bei ServiceOntario an, bevor Du davon ausgehst, dass freiberufliche oder Remote-Arbeit mit einer Arbeitserlaubnis zählt.
Eine Wartezeit gibt es nicht, und Du kannst den Antrag am Tag Deiner Ankunft stellen. Bring die Originale von drei Dokumenten mit: Nachweis Deines Status, Nachweis des Wohnsitzes in Ontario und Identitätsnachweis. ServiceOntario akzeptiert keine Fotokopien.
Medizinische Versorgung in Ontario ohne Hausarzt
Auch ohne Hausarzt kannst Du in Ontario zum Arzt gehen, und OHIP zahlt medizinisch notwendige Besuche in Walk-in-Kliniken und per Video oder Telefon. Zeige jedes Mal Deine Gesundheitskarte vor. (Geprüft im Oktober 2026.)
- Walk-in-Kliniken: OHIP übernimmt die vollen Kosten eines medizinisch notwendigen Besuchs.
- Virtuelle Besuche: Video- und Telefonsprechstunden sind abgedeckt, wenn sie medizinisch notwendig sind. Betreuung per sicherer Nachricht ist es nicht.
- Apotheker: Sie dürfen bei häufigen Beschwerden wie Bindehautentzündung, Heuschnupfen, Akne, Lippenherpes und Verstauchungen Medikamente verschreiben. Mit Deiner OHIP-Karte kostet das nichts extra. Das Verschreiben ist freiwillig, ruf also vorher in der Apotheke an.
- Health Care Connect: Dieser kostenlose Dienst vermittelt Dich an einen Hausarzt, eine Nurse Practitioner oder ein Primärversorgungsteam. Melde Dich online an oder ruf die 811 an, die rund um die Uhr erreichbar ist. Du brauchst eine gültige Nummer Deiner Gesundheitskarte von Ontario.
Eine Vermittlung ist nicht sofort garantiert. Du bekommst einen Brief, der Deine Registrierung bestätigt, und sobald eine Fachkraft gefunden ist, kommt ein Überweisungsschreiben.
Halte Deine Adresse aktuell: Die Postadresse, die Du bei Health Care Connect angibst, muss mit der auf Deiner Gesundheitskarte übereinstimmen. Wenn Du umgezogen bist, aktualisiere zuerst Deine Adresse bei ServiceOntario.
Private Krankenversicherung in Ontario
OHIP ist ziemlich gut, trotzdem schließen viele Einwohner zusätzlich eine private Krankenversicherung ab. Der Grund ist aber meist nicht, Privatkliniken zu nutzen oder Warteschlangen zu umgehen, wie in manchen anderen Ländern üblich.
Stattdessen sichern sich die Leute mit privaten Policen vor allem gegen Kosten ab, die OHIP nicht übernimmt, zum Beispiel:
- Medikamente auf Rezept
- Zahn- und Sehleistungen
- Rettungsdienst und paramedizinische Leistungen
- Privatzimmer im Krankenhaus
In Ontario gibt es zwei Hauptarten der privaten Krankenversicherung:
- Lokale Tarife: Diese bieten kanadische Versicherer an, oft heißen sie Zusatzversicherung. Sie richten sich an Menschen, die bereits OHIP haben, aber mehr Schutz für Leistungen möchten, die der öffentliche Tarif nicht enthält.
- Internationale Tarife: Diese bieten globale Versicherer an. Sie sind vor allem für Menschen gedacht, die kein OHIP bekommen oder Schutz über Kanada hinaus brauchen. Beliebt sind sie bei Expats, Vielreisenden und allen, die Zugang zu privaten internationalen Gesundheitsnetzwerken bevorzugen.
Lokale private Versicherung
Diese Tarife kommen von bekannten kanadischen Unternehmen wie Sun Life, Manulife, Green Shield Canada und Pacific Blue Cross. Beliebt sind sie bei Kanadiern und Daueraufenthaltsberechtigten, die hauptsächlich in Ontario leben und zusätzlichen Schutz für Leistungen wünschen, die OHIP nicht enthält, etwa Medikamente auf Rezept, Zahnbehandlungen und Sehhilfen.
Wenn Du für einen Job nach Ontario kommst, bietet Dein Arbeitgeber mit hoher Wahrscheinlichkeit eine private Krankenversicherung als Teil des Benefit-Pakets an. Dieser Zusatzschutz senkt oft die Eigenkosten für alltägliche medizinische Bedürfnisse.
Schauen wir uns an, wie die lokale private Versicherung in Ontario funktioniert.
Leistungen der lokalen privaten Versicherung
Die lokale private Versicherung in Kanada schließt vor allem die Lücken, die OHIP lässt. Die Tarife sichern Gesundheitsleistungen ab, die das öffentliche System nicht abdeckt, etwa Medikamente auf Rezept, Zahnbehandlungen, Sehhilfen und Rettungsdienste.
Hier ein Vergleich beispielhafter Tarife von Sun Life und Manulife, zwei der größten privaten Versicherer in Kanada:
| Merkmal | Sun Life Standard Plan | Manulife Cover Me Essential Plan |
| Medikamente auf Rezept | Deckt die meisten verschreibungspflichtigen Medikamente mit einer DIN ab. Erstattet 70 % der ersten 7.000 CAD, danach 100 % der nächsten 93.000 CAD (maximal 100.000 CAD pro Jahr). Enthält Diabetesbedarf, Injektionsmedikamente und Rauchentwöhnungsmittel (250 CAD lebenslang). Ausgeschlossen sind Medikamente für Fruchtbarkeit, Adipositas, sexuelle Dysfunktion und kosmetische Zwecke. | Deckt bis zu 2.500 CAD pro Jahr ab. Enthält verschreibungspflichtige Verhütungsmittel, Glukosesensoren, Mittel gegen erektile Dysfunktion, Rauchentwöhnungshilfen (300 CAD lebenslang), medizinisches Cannabis, Spiralen, Medikamente gegen Adipositas und Impfungen. |
| Erweiterte Gesundheitsleistungen / Paramedizinische Behandler | Deckt Physiotherapeuten, Chiropraktiker, Massagetherapeuten, Psychologen usw. ab (Jahresobergrenze 300 CAD pro Behandler; 1.000 CAD für Psychologie/Sozialarbeit). Enthält Rettungsdienst, häusliche Pflege (5.000 CAD pro Jahr; 25.000 CAD lebenslang), Hörgeräte (500 CAD alle 5 Jahre), Prothesen, Rollstühle (4.000 CAD lebenslang) und Orthesen. | Deckt Akupunkteure, Chiropraktiker, Massagetherapeuten und ähnliche Behandler ab (keine festen Obergrenzen angegeben). Enthält Pflege, Psychologen und registrierte Sozialarbeiter. |
| Sehleistungen | 100 % Erstattung bis 250 CAD alle 2 Jahre (nach 1 Jahr Wartezeit). Deckt Untersuchungen, Brillen, Kontaktlinsen und Augenlaser-OPs ab. | Deckt Gläser, Gestelle, Kontaktlinsen und Augenlaser-OPs bis 200 CAD alle 2 Jahre ab. |
| Zahnbehandlung | 70 % für Vorsorgeleistungen (Reinigungen, Untersuchungen, Füllungen, Röntgen). 3 Monate Wartezeit. Kieferorthopädie und kosmetische Behandlungen sind ausgeschlossen. | Enthält Untersuchungen, Reinigungen, Füllungen und Mundchirurgie. Keine Kieferorthopädie oder kosmetische Behandlungen erwähnt. |
| Upgrade des Krankenhauszimmers | 85 % Erstattung, bis zu 200 CAD pro Tag (maximal 5.000 CAD pro Jahr). | Nicht angegeben. |
| Medizinischer Reisenotfallschutz | Deckt Reisen bis zu 60 Tage. Lebenslanges Maximum von 1 Million CAD pro Person. Enthält Krankenhaus, Arzthonorare, Rettungsdienst, Rückführung (5.000 CAD) und Fahrzeugrückführung (1.000 CAD). | Deckt bis zu 5 Millionen CAD pro Person, 10 Tage pro Reise. 200 CAD Selbstbehalt pro Schadenfall, bei Vorerkrankungen ist ein stabiler Zustand über 9 Monate erforderlich. |
| Medizinische Ausrüstung / Hilfsmittel | Deckt Prothesen, Orthesen, Rollstühle und Hörgeräte ab (mit Begrenzungen). | Deckt Gehstöcke, Gehhilfen, Krücken und andere Hilfsmittel ab (keine Obergrenzen angegeben). |
| Psychische Gesundheit | 1.000 CAD pro Jahr für Psychologen oder Sozialarbeiter. | Enthält Psychologen und registrierte Sozialarbeiter (keine Obergrenze angegeben). |
| Berechtigung | Wohnsitz in Kanada und Absicherung durch die Provinz (z. B. OHIP) erforderlich. Ehepartner und unterhaltsberechtigte Angehörige können mitversichert werden. Der Reiseschutz endet mit 80 Jahren. | Wohnsitz in Kanada erforderlich; Familienschutz verfügbar. |
| Zusammenspiel mit OHIP | Ergänzt OHIP und übernimmt Kosten, die staatliche Programme nicht zahlen. | Ergänzt den OHIP-Schutz. |
| Beiträge | Abhängig von Alter, Provinz und Leistungsumfang; Sun Life kann mit 30 Tagen Vorankündigung anpassen. | Abhängig von Alter und Leistungsumfang; im Allgemeinen ähnlich wie bei Sun Life. |
Der Vergleich zeigt: Die Leistungen unterscheiden sich je nach Anbieter deutlich. Bei Medikamenten auf Rezept erstattet Sun Life zum Beispiel 70 % der ersten 7.000 CAD und 100 % der nächsten 93.000 CAD pro Jahr, während Manulife zwar 100 % zahlt, die Erstattung aber auf 2.500 CAD pro Jahr begrenzt.
Wegen dieser Unterschiede solltest Du jeden Tarif sorgfältig prüfen, bevor Du Dich entscheidest. Nach den Beispielen oben gilt:
- Wenn Du keine häufigen oder teuren Medikamente brauchst, passt Manulife womöglich besser, da es innerhalb eines niedrigeren Jahreslimits vollständig erstattet.
- Hast Du chronische Erkrankungen oder brauchst dauerhaft Medikamente, ist Sun Life wegen der höheren Jahresobergrenze meist die stärkere Wahl.
Beachte außerdem, dass diese privaten Tarife OHIP ergänzen. Ist eine Leistung bereits durch OHIP abgedeckt, zahlt Dein privater Tarif sie in der Regel nicht noch einmal.
Ausschlüsse der lokalen Versicherung
Auch diese privaten Tarife enthalten einige Ausschlüsse. Die wichtigsten:
- Kosmetische oder experimentelle Behandlungen.
- Leistungen, die bereits von OHIP oder anderen staatlichen Programmen abgedeckt sind.
- Selbst verordnete Medikamente oder Leistungen von Familienangehörigen.
- Wahl- oder nicht dringende Behandlungen außerhalb Deiner Heimatprovinz.
- Medikamente für Fruchtbarkeit, Adipositas oder sexuelle Dysfunktion.
- Nahrungsergänzungsmittel, Vitamine und rezeptfreie Medikamente.
- Sportartikel und nicht medizinischer Bedarf.
- Nicht dringende medizinische Behandlung im Ausland.
- Zahnbehandlungen im Zusammenhang mit Kieferorthopädie, kosmetischen Eingriffen oder angeborenen Erkrankungen.
Jeder Anbieter hat leicht abweichende Ausschlüsse. Meist steht im Kleingedruckten auf der Produktseite eine ausführliche Liste, die Du sorgfältig lesen solltest. Im Zweifel lässt Du Dir Deine Fragen von Deinem Versicherungsmakler oder dem Berater des Anbieters schriftlich bestätigen.
So bekommst Du eine lokale Versicherung
Die meisten lokalen privaten Tarife in Ontario ergänzen das OHIP-Programm. Die wichtigste Voraussetzung ist deshalb, dass Du bereits eine Absicherung durch die Provinz hast, in Ontario also OHIP.
Ohne OHIP kannst Du trotzdem eine lokale private Versicherung abschließen, die Auswahl ist dann aber kleiner. Viele lokale Versicherer bieten Besucher- oder Übergangstarife für Menschen an, die kein OHIP bekommen.
Kosten der lokalen Versicherung
Eine lokale private Versicherung in Ontario kostet für eine Einzelperson meist 80 bis 150 CAD pro Monat.
Der genaue Beitrag hängt von mehreren Faktoren ab, unter anderem:
- Alter und allgemeiner Gesundheitszustand
- Gewählter Leistungsumfang (Basis oder umfassend)
- Ob Zahn-, Seh- oder Reiseschutz enthalten ist
- Anbieter und Wohnort in Ontario
- Ob Du einzeln oder über einen Gruppentarif des Arbeitgebers abschließt
Generell gilt: Je mehr Leistungen Du hinzufügst, desto höher der Beitrag.
Besucherversicherung und Notfalltarife
Die meisten lokalen Versicherer in Ontario konzentrieren sich auf Zusatztarife für Menschen, die schon über Provinzprogramme wie OHIP abgesichert sind. Bekommst Du kein OHIP, etwa als Tourist, digitaler Nomade oder Neuankömmling, der noch auf die Zusage wartet, kannst Du stattdessen eine Besucherversicherung oder einen Notfalltarif abschließen.
Diese Tarife sind vor allem für unerwartete Erkrankungen oder medizinische Notfälle während Deines Aufenthalts in Kanada gedacht.
Typische Leistungen sind:
- Deckungssummen von 15.000 bis 150.000 CAD
- Krankenhaus- und Arztleistungen bei Notfällen
- Krankentransport am Boden oder in der Luft
- Notfallzahnbehandlung nach Unfällen
- Paramedizinische Leistungen (etwa Physiotherapie nach einer Verletzung)
- Notfall-Lufttransport oder Rückholung in die Heimat
- Kosten für Mahlzeiten, Hotel oder Begleitpersonen bei Krankenhausaufenthalt
- Überführung oder Rückführung im Todesfall
Diese Tarife kosten meist 90 bis 150 CAD pro Monat, je nach Alter, Gesundheitszustand und gewählter Deckungssumme.
Tipp: Schließt Du den Tarif erst nach der Ankunft in Kanada ab, gilt bei den meisten Versicherern eine Wartezeit von 48 Stunden, bevor der Schutz beginnt. Am besten kaufst Du den Tarif deshalb schon vor der Einreise.
Lohnt sich eine lokale private Versicherung?
Bei der Frage, ob sich eine lokale private Versicherung in Ontario lohnt, gibt es zwei Hauptfälle:
1. Du hast bereits OHIP
Mit OHIP lohnt sich eine private Zusatzversicherung meist nur, wenn Du eine Erkrankung hast, die regelmäßig Medikamente oder laufende Behandlung erfordert. Für viele ist es sogar günstiger, die gelegentliche Zahnreinigung, Augenuntersuchung oder ein Medikament selbst zu zahlen, statt monatliche Beiträge zu entrichten.
2. Du hast kein OHIP
Ohne OHIP bieten lokale Notfalltarife oft nicht das beste Preis-Leistungs-Verhältnis. In vielen Fällen habe ich festgestellt, dass eine Reiseversicherung oder eine internationale Krankenversicherung zu einem ähnlichen oder sogar niedrigeren Preis mehr abdeckt, auch Behandlungen im Ausland.
Denk auch daran, dass eine lokale private Versicherung nur in Kanada gilt. Wer viel reist oder zwischen mehreren Ländern pendelt, sollte sich deshalb eher eine internationale Krankenversicherung oder eine Reiseversicherung ansehen.
Staatliche Programme, die Medikamenten- und Zahnkosten senken
Wenn Du 24 oder jünger bist, zahlt OHIP+ die meisten Rezepte ohne Eigenanteil. Erwachsene können den staatlichen Zahnplan nutzen, wenn ihr Einkommen niedrig genug ist und sie keinen Zahnschutz haben. OHIP selbst zahlt weder Medikamente aus der Apotheke noch Behandlungen in der Zahnarztpraxis. (Geprüft im Oktober 2026.)
OHIP+ für Menschen bis 24 Jahre
OHIP+ übernimmt mehr als 5.900 Medikamente für alle bis 24 Jahre, die OHIP haben und nicht über einen privaten Tarif versichert sind. Dazu gehören Antibiotika, Asthmasprays, Insulin und Antidepressiva.
Eine Anmeldung ist nicht nötig. Zeige in einer beliebigen Apotheke in Ontario Deine Gesundheitskartennummer und ein berechtigtes Rezept vor, dann bekommst Du das Medikament kostenlos. Der Schutz endet an Deinem 25. Geburtstag, bei Beitritt zu einem privaten Tarif auch früher. Eine Familie mit einem 17- und einem 22-Jährigen, beide mit OHIP und ohne privaten Tarif, zahlt also nichts für die abgedeckten Rezepte.
Canadian Dental Care Plan
Der staatliche Canadian Dental Care Plan hilft bei Zahnarztrechnungen, wenn Du alle folgenden Bedingungen erfüllst:
- Du darfst keinen Zugang zu einer privaten Zahnversicherung haben, auch nicht über ein Gesundheitsbudget, das Zahnkosten übernimmt.
- Du und Dein Ehepartner oder eingetragener Lebensgefährte habt für das Vorjahr kanadische Steuererklärungen abgegeben.
- Euer bereinigtes Familiennettoeinkommen liegt unter 90.000 CAD.
- Du und Dein Ehepartner oder eingetragener Lebensgefährte seid in Kanada steuerlich ansässig.
Der Plan stützt sich auf die kanadische Steuererklärung des Vorjahres. Er eignet sich also für Menschen, die schon lange genug hier leben, um eine abgegeben zu haben.
Internationale Krankenversicherung
Eine weitere Art der privaten Versicherung in Kanada ist die internationale Krankenversicherung von globalen Anbietern.
Anders als die lokale private Versicherung, die vor allem die Lücken von OHIP schließt, funktioniert die internationale Versicherung als eigenständiger Tarif. Sie bietet umfassenden medizinischen Schutz zu einem höheren Preis, ähnlich wie ihn Expats im Ausland nutzen.
Manche halten sie für überflüssig, weil OHIP schon gute Leistungen bietet. Die internationale Versicherung hat aber einige wichtige Vorteile, besonders für Expats, die in Kanada leben oder durchreisen:
- Sie gilt innerhalb und außerhalb Kanadas und passt damit ideal für alle, die viel reisen oder in mehreren Ländern leben.
- Sie steht allen offen, unabhängig vom Aufenthaltsstatus. Du kannst sie auch abschließen, wenn Du neu in Kanada bist oder auf die OHIP-Berechtigung wartest. (Kanadische Staatsbürger, die dauerhaft in Kanada leben, sind in der Regel aber nicht zugelassen.)
- Sie erlaubt Dir den Besuch privater Krankenhäuser und Kliniken, was schnelleren Zugang zu Fachärzten und kürzere Wartezeiten auf Behandlungen bedeutet.
Schauen wir uns genauer an, was die internationale Versicherung abdeckt und wie sie im Vergleich zu lokalen Optionen abschneidet.
Leistungen der internationalen Versicherung
Was Du von einer internationalen Krankenversicherung bekommst, hängt von Tarif und Optionen ab. Manche Basistarife decken nur den Krankenhausaufenthalt ab, umfassende Tarife reichen von ambulanter Behandlung bis zu medizinischem Rücktransport und Rückholung.
Grundsätzlich lassen sich internationale Tarife in zwei Gruppen einteilen:
Basisschutz
Diese Leistungen sind in der Regel in jedem internationalen Tarif enthalten:
- Stationäre Behandlung (Krankenhauskosten während des Aufenthalts)
- Privat- oder Zweibettzimmer im Krankenhaus (je nach Tarif)
- Scans und Bildgebung (Röntgen, MRT, CT usw.)
- Medikamente und Operationskosten
- Konsultationen bei Ärzten und Fachärzten während des Krankenhausaufenthalts
- Krankenhausbezogene Ausgaben
- Schwangerschaft und Geburt
- Krebsbehandlung
- Organtransplantationen
Optionaler Schutz
Diese Bausteine kannst Du für einen umfassenderen Schutz hinzubuchen:
- Ambulante Behandlung und verschriebene Medikamente
- Psychische Gesundheit und Therapie
- Notfalltransport und Rückholung
- Jährliche Vorsorgeuntersuchungen
- Zahnbehandlung (Routine und größere Eingriffe)
- Sehleistungen (Brillen, Kontaktlinsen, Augenlaser)
- Physiotherapie und Rehabilitation
Beispiele für internationale Tarife
Hier ein Beispielvergleich zweier beliebter internationaler Versicherer, die Expats in Kanada und weltweit nutzen:
| Merkmal | Cigna Healthcare (Gold Plan) | PassportCard DE (Comprehensive Plan) |
| Geltungsbereich | Weltweit ohne USA (Option, die USA für 3 Monate einzuschließen) | Weltweit (mit oder ohne USA) |
| Jahreslimit | 1.700.000 € (2.000.000 USD) | 3.500.000 € |
| Krankenhauszimmer | Standard-Privatzimmer | Zweibett- oder Privatzimmer |
| Krebsbehandlung | Voll abgedeckt | Voll abgedeckt |
| Organtransplantation | Voll abgedeckt | Bis 250.000 € lebenslang |
| Ambulante Behandlung | Bis 21.250 € (25.000 USD) | Voll abgedeckt |
| Ambulante Operationen / Diagnostik | Voll abgedeckt (MRT/CT/PET bis 8.500 € bzw. 10.000 USD) | Voll abgedeckt |
| Zahnnotfall | Voll abgedeckt | Bis 6.000 € |
| Routine-Zahnbehandlung (optional) | Bis 2.125 € (2.500 USD) | Bis 2.000 bis 5.000 € (optional) |
| Vorsorgeuntersuchungen & Impfungen | Bis 383 € pro Jahr (450 USD) | Insgesamt bis 400 € |
| Schwangerschaft & Geburt | Bis 5.950 € stationär (7.000 USD); bei Komplikationen bis 11.900 € (14.000 USD) | Bis 5.000 €; bei Komplikationen bis 100.000 € |
| Notfalltransport / Rückführung | Optional | Voll abgedeckt |
| Zahlungsoptionen | USD/EUR/GBP; jährlich, halbjährlich, vierteljährlich, monatlich | USD/EUR; jährlich, halbjährlich, vierteljährlich, monatlich |
| Besonderheiten | Flexible Selbstbehalte, starkes weltweites Krankenhausnetz | Direct-Billing-Karte für weltweite Zahlungen |
Jahreslimits bei internationaler Versicherung
Die meisten internationalen Krankenversicherungen haben ein Jahreslimit, also den Höchstbetrag, den der Versicherer pro Jahr für alle medizinischen Kosten zahlt.
Das übliche Limit beginnt bei rund 850.000 € (1.000.000 USD) pro Jahr, was für die meisten Situationen reicht. Da die Gesundheitskosten in Kanada aber hoch sein können, besonders bei Krankenhausaufenthalten oder Intensivpflege, ist es im Allgemeinen sicherer, einen Tarif mit mindestens 1.700.000 € (2.000.000 USD) pro Jahr zu wählen.
Dieser Schutz sollte selbst bei schweren Fällen reichen, etwa bei wochenlanger Intensivbehandlung, mehreren Operationen oder langen Krankenhausaufenthalten.
Geltungsbereich
Bei einem internationalen Tarif hast Du in der Regel drei Optionen:
- Regionaler Tarif (deckt medizinische Kosten innerhalb einer bestimmten Region)
- Weltweit ohne USA (gilt in den meisten Ländern, schließt aber die Vereinigten Staaten aus)
- Weltweit mit USA (gilt in allen Ländern, einschließlich der Vereinigten Staaten)
Expats in Kanada wählen meist entweder „Weltweit ohne USA“ oder „Weltweit mit USA“.
Die Option „mit USA“ solltest Du nur wählen, wenn Du dort tatsächlich Behandlungen in Anspruch nehmen willst, denn sie kann den Beitrag deutlich erhöhen.
Auch bei einem Tarif ohne USA bieten die meisten Versicherer weltweit Notfallschutz, sodass Du im Notfall überall auf der Welt behandelt werden kannst. Dieses Notfalllimit liegt aber meist deutlich unter Deinem Haupt-Jahreslimit.
Ausschlüsse der internationalen Versicherung
Bei einer internationalen Krankenversicherung solltest Du einige Ausschlüsse kennen:
- Vorerkrankungen: Das ist der größte Ausschluss. Anders als bei OHIP zahlt der Versicherer bei bestehenden Erkrankungen keine damit zusammenhängende Behandlung. Manche Versicherer wie Cigna Healthcare übernehmen stabile Erkrankungen wie Bluthochdruck unter Umständen im Rahmen der Dauerbehandlung.
- Selbst zugefügte Verletzungen
- Wahl- oder Schönheitsbehandlungen
- Fruchtbarkeitsbehandlungen
Diese Ausschlüsse stehen im Kleingedruckten der Police, das ziemlich lang sein kann. Auch wenn Du nicht jede Seite liest, lohnt sich ein Überfliegen. Lass Dir außerdem von Deinem Makler oder Berater schriftlich bestätigen, was in Deinem Tarif ausgeschlossen ist.
Zusatzleistungen
Zusätzlich zum Kernschutz bieten viele internationale Versicherer weitere Leistungen. Cigna Healthcare bietet zum Beispiel Telemedizin und Fallmanagement. Per Telemedizin sprichst Du jederzeit direkt mit einem zugelassenen Arzt aus dem Netzwerk, was in Ontario besonders praktisch ist, wo man bei nicht dringenden Terminen oft lange warten muss.
Zu Hause mit einem Arzt zu sprechen ist angenehmer, als im Winter stundenlang in einer Walk-in-Klinik zu sitzen. Manchmal schicken sie Rezepte sogar direkt zu Dir nach Hause.
Bei einer schweren Erkrankung bekommst Du durch das Fallmanagement einen festen Ansprechpartner, der Deine Behandlung koordiniert, Termine organisiert und die Abläufe im Krankenhaus regelt.
So nutzt Du die internationale Versicherung
Deine internationale Versicherung nutzt Du in Kanada genauso wie in anderen Ländern.
- Bei einem Krankenhausaufenthalt rechnet der Versicherer in der Regel direkt mit dem Krankenhaus ab.
- Bei ambulanter Behandlung zahlst Du üblicherweise zuerst und reichst dann den Antrag auf Erstattung ein.
Tipp: Wende Dich vor einer Behandlung immer an Deinen Versicherer, um eine Vorabgenehmigung einzuholen, besonders bei Krankenhausaufenthalten. So steht fest, was übernommen wird, und der Versicherer kann sich direkt mit dem Arzt oder Krankenhaus abstimmen.
Anbieter internationaler Versicherungen
Es gibt viele internationale Versicherer, die Tarife für Expats in Kanada anbieten. Leistungen und Preise unterscheiden sich. Hier einige beliebte Optionen:
- Cigna Healthcare: Einer der größten globalen Versicherer, bekannt für flexible und umfassende Tarife. Unseren ausführlichen Test findest Du hier.
- GeoBlue: Ein US-Anbieter mit starken Tarifen für Amerikaner und alle, die Schutz in den USA brauchen.
- IMG Global: Bietet günstige internationale Tarife mit eingeschränkteren Leistungen. Manche Tarife haben ein Limit auf Lebenszeit statt eines Jahreslimits.
- PassportCard DE: Bietet eine besondere Karte nach Debit-Art, mit der Du medizinische Leistungen direkt bezahlst, ohne vorher Erstattung beantragen zu müssen.
Auf unserer Vergleichsseite für Expat-Krankenversicherungen findest Du mehr dazu.
Kosten der internationalen Versicherung
Der größte Nachteil internationaler Versicherungen sind die Kosten. Der Schutz ist ausgezeichnet, die Beiträge können aber hoch sein. Die meisten Tarife kosten 200 bis 500 CAD pro Monat, je nach Alter, Leistungsumfang und Geltungsbereich.
Der Cigna Healthcare Gold Plan mit einem Jahreslimit von 2.000.000 USD (1.700.000 €) kostet für einen 40-Jährigen zum Beispiel rund 262 € (307,74 USD, etwa 417 CAD).
Den Beitrag senkst Du mit einem höheren Selbstbehalt (dem Betrag, den Du zahlst, bevor der Versicherer Kosten übernimmt) oder mit Kostenbeteiligung (Du zahlst einen Prozentsatz der Behandlungskosten).
Wenn Du aufs Geld achten musst, wähle einen Basistarif mit hohem Selbstbehalt, um die Kosten zu senken.
Für wen eignet sich eine internationale Versicherung?
Ob internationale Versicherung nötig ist, dazu gibt es unterschiedliche Meinungen.
- Manche halten sie für überflüssig, weil OHIP schon gute Leistungen bietet und eine internationale Versicherung Dir keine Wartezeiten erspart.
- Andere finden sie nützlich, weil sie schnelleren Zugang zu Privatkliniken für Tests oder Zweitmeinungen ermöglicht. Manche nutzen sie sogar, um sich für schnellere Ergebnisse im Ausland behandeln zu lassen, etwa in den USA oder in Mexiko.
Meiner Meinung nach profitieren diese Gruppen von einer internationalen Versicherung:
- Alle, die kein OHIP bekommen, etwa digitale Nomaden oder Menschen, die die Aufenthaltsvoraussetzungen nicht erfüllen.
- Alle, die oft ins Ausland reisen oder in mehreren Ländern leben.
- Alle, die gern zusätzlichen Schutz haben und sich nicht ganz auf OHIP verlassen wollen.
- Alle, die auf die OHIP-Zusage warten und vorübergehenden Schutz brauchen (bei kurzen Aufenthalten ist allerdings ein Notfall- oder Reisetarif oft praktischer).
Welchen Schutz solltest Du bei einer internationalen Versicherung wählen?
Wenn Du in Ontario eine internationale Krankenversicherung abschließen willst, sind das meine Empfehlungen:
- Krankenhausbehandlung: Sie ist immer wichtig und in allen Tarifen enthalten.
- Ambulante Behandlung: Wenn Du nicht oft zum Arzt gehst, ist es meist günstiger, selbst zu zahlen.
- Notfalltransport und Rückholung: Sehr empfehlenswert, denn bei Kanadas riesiger Fläche und dem Outdoor-Lifestyle können Unfälle auch in abgelegenen Gegenden passieren.
- Psychische Gesundheit: Sinnvoll, weil psychische Probleme häufig sind. Laut der Canadian Mental Health Association lebt jeder fünfte Kanadier in einem beliebigen Jahr mit einer psychischen Erkrankung.
- Vorsorgeuntersuchung: Optional. Sie ist nicht unbedingt nötig, kann aber nützlich sein, wenn sie zusammen mit dem Schutz für psychische Gesundheit angeboten wird.
Reiseversicherung
Eine Reiseversicherung ist eine gute Option, wenn Du Kanada nur kurz besuchst oder gerade nach Ontario gezogen bist und noch auf den Beginn Deines OHIP-Schutzes wartest.
Die Leistungen hängen vom Tarif ab. Manche decken nur medizinische Notfälle ab, andere verbinden das mit allgemeinen Reiseleistungen wie Flugverspätungen, verlorenem Gepäck oder Mietwagenunfällen. Manche Tarife enthalten auch Notfalltransport, andere nicht.
Medizinischer Notfallschutz bedeutet, dass der Tarif nur Behandlungen bei Unfällen oder plötzlichen Erkrankungen während der Reise zahlt. Wirst Du in Kanada krank oder verletzt Dich, werden Deine Krankenhausrechnungen übernommen. Dauerhafte oder chronische Erkrankungen wie eine Krebsbehandlung sind jedoch nicht abgedeckt.
Bei einer schweren Erkrankung übernimmt die Reiseversicherung in der Regel die kurzfristige Notfallversorgung und organisiert dann den Rücktransport in Dein Heimatland, wo Du die Behandlung über Dein nationales Gesundheitssystem fortsetzen kannst.
Drei gängige Arten von Reiseversicherungen helfen Dir bei der Auswahl:
Monatliche Abo-Tarife
- Genki – Gut, wenn Du starke medizinische Absicherung willst.
- SafetyWing – Passend, wenn Du auch allgemeine Reiseleistungen möchtest, etwa Schutz bei Reiseverzögerungen oder Gepäckverlust.
Tarife mit medizinischem Schwerpunkt: ACS – Eine gute Wahl, wenn Du eine günstige Reiseversicherung mit guter medizinischer Absicherung suchst.
Tarife für Abenteuersport: World Nomads – Bekannt für Schutz bei Skifahren, Snowboarden und anderen Aktivitäten mit hohem Risiko.
Tipp: Wenn Du in Kanada Outdoor- oder Abenteueraktivitäten planst, lies die Police immer sorgfältig. Viele Standard-Reiseversicherungen schließen riskante Sportarten aus, und die Tarife, die sie abdecken, kosten meist mehr.
Und internationale Studenten?
Leider hast Du als internationaler Student keinen Anspruch auf OHIP. Stattdessen bist Du über den University Health Insurance Plan (UHIP) abgesichert, wenn Du an einer teilnehmenden Universität oder angeschlossenen Hochschule in Ontario studierst. Private Schulen nutzen teils andere Versicherungsprogramme.
UHIP ist nicht kostenlos. Die Kosten unterscheiden sich je nach Einrichtung. An der Toronto Metropolitan University sind es 756 CAD pro Jahr, die automatisch in den Studiengebühren enthalten sind. Wer in Ontario studieren will, muss das also einplanen.
Der Schutz über UHIP ist im Allgemeinen ähnlich wie bei OHIP und umfasst medizinisch notwendige Arztbesuche, Krankenhausaufenthalte und Notfallversorgung.
Vergleichstabelle
Diese Vergleichstabelle zeigt Dir die Unterschiede zwischen den Krankenversicherungsarten in Ontario auf einen Blick. Sie gibt nur einen groben Überblick und bildet nicht jeden Tarif ab, da die Leistungen je nach Anbieter stark variieren können.
Lies das Kleingedruckte immer sorgfältig oder frage direkt bei Deinem Versicherer nach, bevor Du Dich entscheidest.
| Merkmal | OHIP (staatlich) | Lokale private Versicherung | Internationale Versicherung | Reiseversicherung |
| Geltungsbereich | Hauptsächlich Ontario, Behandlung in anderen Teilen Kanadas ist aber auch möglich. | Innerhalb Kanadas | Weltweit (mit oder ohne USA) | Je nach Tarif |
| Kosten | Kostenlos (steuerfinanziert) | 80 bis 150 CAD pro Monat | 200 bis 500 CAD pro Monat (Durchschnitt) | Je nach Reise unterschiedlich; etwa 50 bis 150 CAD pro Monat |
| Wer kann abschließen | Einwohner Ontarios, die die 153-Tage-Regel erfüllen | OHIP erforderlich (einige Besuchertarife für Personen ohne) | Alle außer Kanadiern, die dauerhaft in Kanada leben | Alle auf Kurzreisen |
| Medikamente auf Rezept | Nein | Ja | Ja | Nur im Notfall |
| Zahn- und Sehleistungen | Nein | Ja | Optionale Zusatzleistung | Nur unfallbedingte Zahnbehandlung |
| Krankenhausaufenthalt | Ja (nur öffentliche Krankenhäuser) | Ergänzt OHIP (Privat- oder Zweibettzimmer) | Abgedeckt in privaten und öffentlichen Krankenhäusern | Nur Notfallbehandlung |
| Ambulante Besuche | Ja (mit Überweisung) | Teilweise Abdeckung für paramedizinische Leistungen | Optionale Zusatzleistung, oft abgedeckt | Nur für Notfälle während der Reise |
| Rettungsdienst | Begrenzt (Eigenanteil möglich) | Ja | Meist enthalten | Ja (nur Notfälle) |
| Notfalltransport | Begrenzt (nur innerhalb von Ontario) | Manchmal in Reisezusätzen enthalten | In den meisten Tarifen voll abgedeckt | Meist enthalten |
| Schutz im Ausland | Begrenzt (bis 200 bis 400 CAD/Tag) | Nein | Ja | Je nach Tarif |
| Vorerkrankungen | Abgedeckt | Abgedeckt, wenn stabil und nicht ausgeschlossen | Meist ausgeschlossen, sofern nicht angegeben und akzeptiert | Oft ausgeschlossen, sofern nicht stabil |
| Wartezeiten | Lang bei nicht dringender Versorgung | Wie bei OHIP (nutzt das öffentliche System) | Kürzer, Zugang zu privater Versorgung | Je nach Krankenhaus; nur für Notfälle |
| Laufzeit | Laufend für berechtigte Einwohner | Jährliche Verlängerung | Jährliche Verlängerung (oder mehrjährig) | Pro Reise (oder monatlich bei Abo-Tarifen) |
| Beispielanbieter | Ontario Ministry of Health | Sun Life, Manulife, Green Shield | Cigna Healthcare, PassportCard, GeoBlue | SafetyWing, ACS, Genki, World Nomads |
| Am besten für | Langfristige Einwohner von Ontario | Menschen mit OHIP, die zusätzlichen Schutz brauchen | Expats, Reisende oder Menschen ohne OHIP | Touristen oder Neuankömmlinge, die auf OHIP warten |
Welche Krankenversicherung passt in Ontario zu Dir?
In diesem Abschnitt bekommst Du einen schnellen Überblick darüber, welche Krankenversicherung je nach Situation in Ontario passt.
- Bist Du gerade erst in Kanada angekommen und wartest auf Deine OHIP-Zusage, kannst Du entweder einen Notfalltarif eines lokalen Anbieters oder eine Reiseversicherung abschließen. Meiner Meinung nach bietet eine Reiseversicherung meist bessere Leistungen und mehr Flexibilität. Genki oder SafetyWing sind beide gute Optionen.
- Hast Du bereits OHIP und bleibst hauptsächlich in Kanada, kannst Du Dich für die wichtigste Versorgung darauf verlassen. Eine Zusatzversicherung eines lokalen Anbieters lohnt sich nur, wenn Du regelmäßig Medikamente brauchst oder Zahn- und Sehleistungen abgedeckt haben willst.
- Bekommst Du kein OHIP (zum Beispiel als digitaler Nomade) oder reist Du oft ins Ausland, passt eine internationale Versicherung besser, denn sie gilt weltweit.
- Willst Du die Freiheit haben, Dich in einem anderen Land behandeln zu lassen, um lange Wartezeiten bei OHIP zu umgehen, ist die internationale Versicherung die praktischste Wahl.
- Als Student klärst Du das am besten mit Deiner Universität. Meist wirst Du automatisch bei UHIP oder einem ähnlichen Tarif angemeldet, und die Kosten sind schon in den Studiengebühren enthalten.
Sollte ich in Ontario ohne Versicherung bleiben?
Ohne Versicherung zu bleiben ist zwar möglich, wird aber dringend abgeraten. Die medizinische Versorgung in Ontario kann ohne Versicherung extrem teuer sein. Ein Besuch in der Notaufnahme kann zum Beispiel 1.000 bis 4.000 CAD kosten, ein Krankenhausaufenthalt je nach Behandlung mehr als 5.000 CAD pro Tag.
Als nicht versicherter Patient musst Du in den meisten Krankenhäusern außerdem bei ambulanten Besuchen mit einer Vorauszahlung von rund 600 CAD rechnen. Allein das Arzthonorar kann etwa 300 CAD oder mehr betragen.
Ohne Versicherung bist Du leicht ernsten finanziellen Risiken ausgesetzt. Wenn Dein Budget knapp ist, schließe wenigstens einen Notfalltarif eines lokalen Anbieters oder einen internationalen Basistarif mit hohem Selbstbehalt ab, um die Beiträge zu senken.
Haftungsausschluss
Ich bin weder Versicherungsmakler noch Finanzberater. Durch meine Arbeit bei ExpatDen kenne ich mich mit Krankenversicherungen aber gut aus: Ich recherchiere regelmäßig und spreche mit zugelassenen Maklern, um bei den Policen auf dem Laufenden zu bleiben. Dieser Artikel stützt sich auf offizielle Informationen verschiedener Quellen, darunter die Regierung von Ontario (Gesundheitsministerium und OHIP), die University of Toronto und Einwanderungsinformationen von Ontario. Außerdem habe ich reale Erfahrungen von Expats und Einheimischen in Communities wie Reddit (r/ontario, r/canada) und verschiedenen Facebook-Gruppen für Expats in Ontario ausgewertet.
Häufige Fragen zur Krankenversicherung in Ontario
OHIP ist das staatliche Programm von Ontario, und die folgenden Regeln stammen vom Gesundheitsministerium von Ontario und von der Bundesregierung.
Deckt OHIP mich bei Reisen außerhalb Kanadas ab?
Nur eingeschränkt. OHIP zahlt bis zu 50 CAD pro Tag für ambulante Notfallbehandlung und 200 CAD pro Tag für die meisten stationären Behandlungen. Im Operationssaal, auf der Herzüberwachungs- oder Intensivstation oder auf der Neugeborenen-Spezialstation steigt das auf 400 CAD pro Tag. Arzthonorare werden nach den Tarifen von Ontario bezahlt.
Die Erkrankung oder Verletzung muss akut und unerwartet sein, also nichts, was Du schon vorher hattest. OHIP zahlt keinen Rückflug in die Heimat für laufende Behandlungen, schließe deshalb vor der Abreise eine Reiseversicherung ab.
Kann ich OHIP behalten, wenn ich einen Teil des Jahres im Ausland lebe?
Kurze Reisen sind kein Problem, solange Du weiterhin 153 Tage im Jahr in Ontario verbringst. Bist Du in einem Zeitraum von 12 Monaten mehr als 7 Monate außerhalb Kanadas, kannst Du den Schutz bis zu 2 Jahre behalten. Dafür brauchst Du eine gültige Gesundheitskarte, Ontario als Hauptwohnsitz und mindestens 153 Tage in Ontario in jedem der zwei 12-Monats-Zeiträume vor Deiner Abreise.
Geh vor der Abreise zu ServiceOntario. Warst Du in einem Zeitraum von 12 Monaten mehr als 212 Tage außerhalb von Ontario, musst Du den Antrag unter Umständen erneut stellen.
Bekommen internationale Studenten OHIP?
Eine Studienerlaubnis steht nicht auf der OHIP-Liste von Ontario. An teilnehmenden Universitäten und angeschlossenen Hochschulen in Ontario sind Studenten stattdessen über UHIP abgesichert. Deine Universität meldet Dich automatisch an und belastet den Beitrag Deinem Studentenkonto.
Bekommen junge Leute in Ontario kostenlose Rezepte?
Ja, über OHIP+. Alle bis 24 Jahre mit OHIP und ohne privaten Tarif bekommen abgedeckte Medikamente kostenlos. Der Schutz endet an Deinem 25. Geburtstag oder wenn Du einem privaten Tarif beitrittst.
Wie finde ich in Ontario einen Hausarzt?
Registriere Dich online oder telefonisch unter 811 bei Health Care Connect. Du brauchst Deine Gesundheitskartennummer, und die angegebene Postadresse muss mit der auf Deiner Karte übereinstimmen. Eine Vermittlung ist nicht sofort garantiert.
Deckt OHIP Zahnbehandlungen ab?
Nur Zahnchirurgie im Krankenhaus, etwa die Behandlung von Brüchen, die Entfernung von Tumoren und medizinisch notwendige Zahnentfernungen. Behandlungen in der Zahnarztpraxis zahlt OHIP nicht. Der staatliche Canadian Dental Care Plan kann helfen, wenn Dein Familieneinkommen unter 90.000 CAD liegt und Du keinen anderen Zahnschutz hast.
Verwendete Quellen
- Ontario.ca, Apply for OHIP and get a health card: Berechtigte Status für OHIP, die 153-Tage-Regel, keine Wartezeit, Unterlagen und erneute Antragstellung.
- Ontario.ca, What OHIP covers: Abgedeckte und nicht abgedeckte Leistungen, darunter Walk-in, virtuelle Besuche, Zahnchirurgie und Medikamente.
- Ontario.ca, Find a family doctor or nurse practitioner: Health Care Connect und die Nummer 811.
- Ontario.ca, Pharmacies: Verschreibungen durch Apotheker bei häufigen Beschwerden mit OHIP-Karte.
- Ontario.ca, OHIP coverage while outside Canada: Tageslimits im Ausland und Erhalt des Schutzes bei längerer Abwesenheit.
- Ontario.ca, Learn about OHIP+: Kostenlose Rezepte für Menschen bis 24 Jahre ohne privaten Tarif.
- UHIP, Get started: Wer für den University Health Insurance Plan berechtigt ist.
- Government of Canada, Canadian Dental Care Plan eligibility: Einkommens-, Steuer-, Wohnsitz- und Zahnversicherungsbedingungen.
 English:
 Français:
 Español: