Leer este artículo lleva aproximadamente 48 minutos. ¿No tienes tiempo ahora? No pasa nada. Envíate la versión sin anuncios por correo electrónico y léelo más tarde.
Descubre cómo funciona el seguro de salud en Ontario: qué cubre el OHIP, quién puede acceder a él y cuándo conviene un seguro privado, internacional o de viaje, tanto si eres expatriado, nómada digital, estudiante o jubilado como si piensas vivir aquí.
Cuando te mudas a cualquier ciudad de Ontario, como Toronto, Ottawa o Hamilton, el seguro de salud debería ser una de las primeras cosas que mires. En Ontario existe un programa público de salud, el «Ontario Health Insurance Plan», conocido por sus siglas OHIP. Es la opción principal para quienes viven aquí.
Pero el OHIP no es para todo el mundo. Los nómadas digitales y los estudiantes, por ejemplo, difícilmente podrán acceder a él. Tampoco encaja con todos, porque las esperas para los tratamientos no urgentes son largas y no ofrece cobertura en el extranjero.
En este artículo te explico todo lo que necesitas saber sobre el seguro de salud en Ontario para que conozcas tus opciones: qué cubre, qué no, qué esperar y mucho más.
Contents
- Puntos clave
- Panorama del seguro de salud público de Ontario (OHIP)
- Cobertura del OHIP
- Acceso al OHIP según el estatus migratorio
- Cómo recibir atención en Ontario sin médico de familia
- Seguro de salud privado en Ontario
- Seguro privado local
- Programas públicos que reducen el coste de medicamentos y atención dental
- Seguro de salud internacional
- Cobertura del seguro internacional
- Ejemplos de planes internacionales
- Límites anuales de los seguros internacionales
- Ámbito de cobertura
- Exclusiones del seguro internacional
- Beneficios adicionales
- Cómo usar el seguro internacional
- Aseguradoras internacionales
- Precio del seguro internacional
- ¿Quién debería contratar un seguro internacional?
- ¿Qué cobertura internacional conviene elegir?
- Seguro de viaje
- ¿Y los estudiantes internacionales?
- Tabla comparativa
- ¿Qué seguro de salud te conviene en Ontario?
- ¿Debo quedarme sin seguro en Ontario?
- Preguntas frecuentes sobre el seguro de salud en Ontario
- Fuentes citadas
Puntos clave
- Cuando te mudes a Ontario, lo primero que debes hacer con tu seguro es comprobar si puedes acceder al programa público, el Ontario Health Insurance Plan (OHIP).
- El OHIP es gratuito porque se financia con impuestos. Con él recibes atención gratuita en Canadá, pero tienes que cumplir la regla de residencia de 153 días para acceder a él y mantener la cobertura.
- El OHIP no cubre los medicamentos con receta (fuera del hospital), la atención dental, la atención de la vista para la mayoría de los adultos, las habitaciones privadas de hospital ni los procedimientos electivos y cosméticos.
- El seguro de salud privado es habitual entre quienes necesitan una cobertura adicional para medicamentos, servicios dentales y de la vista. Aseguradoras como Sun Life y Manulife ofrecen planes complementarios.
- Si no puedes acceder al OHIP o necesitas cobertura internacional, puedes mirar un seguro de salud internacional. Ofrece cobertura mundial y acceso más rápido a la atención privada.
- El seguro de viaje es lo mejor si vas a viajar por Ontario o estás esperando la aprobación del OHIP.
- En cualquier caso, no te quedes sin seguro. La atención médica en Ontario sin seguro es cara. Incluso una visita ambulatoria puede exigir un pago por adelantado de unos 600 CAD.
Panorama del seguro de salud público de Ontario (OHIP)
En Canadá, el seguro de salud público lo gestiona cada provincia y territorio por separado, así que las normas, la cobertura y los plazos de espera cambian según dónde vivas.
El seguro de salud público de Ontario se llama Ontario Health Insurance Plan, u OHIP. Es el primer seguro que deberías mirar al llegar, ya que es el que usan tanto los locales como los expatriados que viven en Ontario.
En esta sección explico quién puede solicitar el OHIP, qué cubre y qué excluye, cuánto cuesta y si basta para tus necesidades de salud.
Cobertura del OHIP
Quizá hayas oído elogiar el seguro de salud público de Canadá, que se considera uno de los mejores del mundo e incluso «gratuito». La realidad tiene una parte buena y otra mala.
La buena noticia es que el seguro público de Ontario, el OHIP, es bastante completo. Cubre muchos servicios sanitarios esenciales, como las visitas al médico (incluso en clínicas sin cita previa), la hospitalización y las operaciones.
La mala es que no lo cubre todo. Tendrás que pagar de tu bolsillo o contratar un seguro privado para cosas como medicamentos con receta, atención dental, atención de la vista y otros servicios no esenciales.
Esto es lo que cubre el OHIP en general:
- Afecciones preexistentes
- Visitas al médico, como médicos de familia, especialistas, clínicas sin cita previa, etc.
- Atención hospitalaria, como servicios médicos y de enfermería, pruebas diagnósticas hechas en el hospital, medicamentos administrados durante el ingreso, y alojamiento y comidas mientras estás ingresado.
- Análisis de laboratorio y diagnósticos
- Cirugía dental en hospitales
- Revisiones de la vista:
- Niños (de 0 a 19 años): una revisión completa cada 12 meses.
- Adultos (de 20 a 64 años): solo se cubre si tienes una afección ocular, como glaucoma, cataratas o enfermedades de la retina.
- Mayores (65 años o más): una revisión completa cada 18 meses, incluso sin ninguna afección.
- Podología (salud del pie): cobertura parcial. El OHIP paga una parte de cada visita (unos 7 a 16 CAD por visita, hasta un límite anual) y cubre las radiografías que pida un podólogo.
- Servicios de ambulancia: ante una emergencia médica, el OHIP cubre parte o la totalidad del coste según las circunstancias, así que aún puedes recibir una factura por una parte.
Como ves, la lista de servicios cubiertos por el OHIP es bastante amplia. Aun así, hay algunas cosas importantes que debes saber:
- El OHIP solo cubre los tratamientos que se consideran médicamente necesarios. Por ejemplo, si un médico decide que necesitas una resonancia magnética, se cubrirá. Pero si la pides por tu cuenta sin motivo médico, no.
- Los tratamientos electivos y cosméticos no suelen estar cubiertos.
- Solo puedes acudir a profesionales sanitarios de la red del OHIP. Normalmente no es un problema, porque hay clínicas y hospitales aprobados por el OHIP en toda la provincia.
- El OHIP ofrece una cobertura muy limitada fuera de Canadá. En caso de emergencia, pueden reembolsarte entre 200 y 400 CAD al día por servicios hospitalarios con ingreso y hasta 50 CAD al día por servicios ambulatorios. Esto solo se aplica a emergencias médicas. Por estos límites de reembolso tan bajos, el Gobierno de Ontario recomienda encarecidamente contratar un seguro de viaje u otro seguro privado siempre que viajes fuera de Canadá
Para saber más sobre lo que cubre el OHIP, visita la web oficial del Gobierno de Ontario.
Exclusiones del OHIP
Como cualquier seguro, el OHIP no lo cubre todo. Estos son los principales gastos médicos que el programa no cubre:
- Medicamentos con receta (ambulatorios o de farmacia): salvo los medicamentos que recibes durante una hospitalización, el OHIP no cubre los fármacos con receta.
- Atención dental y de la vista de rutina: las limpiezas, empastes, coronas y revisiones de la vista de rutina para la mayoría de los adultos no están cubiertos.
- Servicios de ambulancia: aunque hay cierta cobertura, a menudo tienes que pagar un copago o una tarifa. En casos no urgentes, el OHIP puede no cubrir el coste completo.
- Habitaciones de hospital privadas o semiprivadas: en la mayoría de los casos te asignarán una habitación compartida, salvo que una individual sea médicamente necesaria o la autorice un médico.
- Material médico y dispositivos de uso doméstico: artículos como prótesis, sillas de ruedas, férulas y material médico para casa no están cubiertos del todo.
- Servicios no considerados médicamente necesarios: la medicina del viajero, las vacunas para viajar y las pruebas o inmunizaciones que no están en el calendario público quedan excluidas.
- Servicios no asegurados: la Ontario Medical Association incluye entre los servicios que paga el paciente la renovación de recetas sin visita, los servicios de salud para viajeros y otros servicios médicos no asegurados.
- Gastos médicos en centros privados: si decides atenderte en un centro privado, pagarás el coste completo salvo que el proveedor forme parte de la red del OHIP.
- Procedimientos cosméticos o electivos
Por estas exclusiones, muchos residentes y expatriados de Ontario contratan un seguro de salud privado para cubrir las lagunas, algo parecido a lo que hace la gente en la Columbia Británica.
Programas de apoyo
Otra ventaja del sistema OHIP es que cuenta con varios programas de apoyo para ayudar con el coste de medicamentos, dispositivos médicos y atención dental. Eso sí, están pensados sobre todo para personas con necesidades, como mayores, residentes con pocos ingresos o personas con discapacidad.
Estos son algunos de los principales programas de apoyo de Ontario:
- Ontario Drug Benefit (ODB): cubre los medicamentos con receta de grupos concretos, como los mayores de 65 años y las personas que reciben asistencia social.
- Trillium Drug Program: ayuda a los residentes de Ontario con gastos elevados en medicamentos en relación con sus ingresos mediante subsidios de coste compartido.
- Assistive Devices Program (ADP): financia en parte dispositivos médicos como audífonos, ayudas a la movilidad y prótesis para quienes cumplan los requisitos.
- Healthy Smiles Ontario: ofrece atención dental gratuita a niños y jóvenes de familias con pocos ingresos.
Estos programas no suelen estar disponibles para expatriados ni residentes temporales, pero conviene saber que existen para quienes cumplan los requisitos.
Coste del OHIP
El OHIP no tiene coste. No pagas cuotas mensuales ni gastos de inscripción. El programa es totalmente gratuito porque se financia por completo con los impuestos recaudados en Ontario.
Eso sí, si trabajas en Ontario, una parte del impuesto sobre la renta que pagas se destina a financiar el OHIP.
¿Quién puede acceder al OHIP?
Y ahora, la gran pregunta: ¿quién puede acceder al OHIP?
Uno de los requisitos clave es la regla de los «153 días en 12 meses». Significa que debes estar físicamente en Ontario al menos 153 días en cualquier periodo de 12 meses. También debes haber estado presente al menos 153 de tus primeros 183 días tras mudarte a Ontario.
Eso no significa que tengas que quedarte 153 días antes de poder solicitarlo. Puedes pedir el OHIP nada más mudarte a Ontario, pero tienes que cumplir el requisito de presencia física para mantener tus prestaciones activas.
Estas son las personas que pueden solicitar el OHIP si cumplen los requisitos de residencia:
- Ciudadanos canadienses
- Residentes permanentes, o personas cuya solicitud de residencia permanente IRCC haya confirmado que cumple los requisitos
- Trabajadores temporales con un permiso de trabajo válido que trabajen a tiempo completo para un empleador de Ontario durante al menos 6 meses
- Cónyuges y personas a cargo de trabajadores temporales que cumplan los requisitos
- Personas protegidas o refugiados
- En pocas palabras: si planeas vivir en Ontario más de 153 días en un periodo de 12 meses con el visado o el estatus adecuados, tienes muchas posibilidades de acceder al OHIP.
En cambio, si estás en Canadá poco tiempo o no puedes obtener un visado de larga duración, como un nómada digital o un turista, no podrás acceder al OHIP.
Encontrarás la lista completa de requisitos y todos los detalles en la web oficial del Gobierno de Ontario.
Importante: la regla de los 153 días es decisiva. Si no la cumples, puedes perder tus prestaciones del OHIP aunque seas ciudadano canadiense.
Cómo solicitar el OHIP
Si cumples los requisitos del OHIP, puedes solicitarlo nada más llegar a Canadá. No hace falta que te quedes 153 días antes. Esa regla solo sirve para mantener la cobertura una vez que ha empezado.
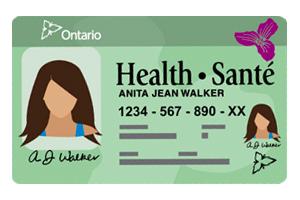
Para solicitarlo, tienes que acudir en persona a un centro de ServiceOntario. Hay centros por toda la provincia. Puedes encontrar el más cercano y pedir cita aquí.
Estos son los documentos que necesitarás:
- Prueba de ciudadanía canadiense, estatus migratorio o estatus que da derecho al OHIP: un permiso de trabajo, la tarjeta de residente permanente o la documentación del visado
- Prueba de residencia en Ontario: un contrato de alquiler, una factura de suministros o un extracto bancario
- Documento de identidad: pasaporte, partida de nacimiento o carné de conducir
Si no estás seguro de si cumples los requisitos o de qué documentos hacen falta, conviene llamar antes a ServiceOntario para confirmar tu situación.
Tras presentar la solicitud, la cobertura empieza de inmediato. Ya no hay periodo de espera para el OHIP. En ServiceOntario te darán un justificante impreso que la mayoría de las clínicas y hospitales aceptan al momento. Tu tarjeta sanitaria permanente con foto (tarjeta del OHIP) llega por correo en un plazo de cuatro a seis semanas. En los foros canadienses de inmigración, los recién llegados coinciden en que llevar ese justificante evita confusiones en clínicas y farmacias durante ese intervalo.
Consejo: tras mudarte a cualquier ciudad de Ontario, solicita el OHIP cuanto antes. Es gratuito para la mayoría de los residentes y te asegura la cobertura en caso de emergencia médica.
Si piensas estudiar en Ontario, consulta los detalles con tu centro de estudios, porque la cobertura y los costes pueden variar de una institución a otra.
Experiencias reales de personas que usan el OHIP
Ahora que conoces lo básico del OHIP, veamos cómo funciona en el día a día. Para averiguarlo, revisé debates de varias comunidades de expatriados y locales, entre ellas Ontario Expats, Canadians in Ontario, Ontario Healthcare Support Group y comunidades de Reddit como r/ontario y r/PersonalFinanceCanada.
Estas son algunas conclusiones:
- La atención de urgencias funciona bien: igual que en otras provincias de Canadá, el OHIP está pensado para atender con eficacia las emergencias y los casos que ponen la vida en riesgo. La gente contó que, cuando la situación era urgente, como una enfermedad grave o un accidente, los atendieron rápido y recibieron una atención excelente. Un usuario explicó que, tras descubrirle un bulto, vio a un especialista en seis semanas, lo operaron poco después y recibió seguimiento sin retrasos. Otro dijo que un familiar suyo estuvo años en tratamiento contra el cáncer en hospitales de primer nivel como el Princess Margaret y el Mount Sinai, todo cubierto por el OHIP salvo el aparcamiento.
- La atención no urgente puede ser lenta: para problemas leves o rutinarios, el sistema puede resultar desesperantemente lento. Muchos residentes dijeron que tuvieron que esperar de 6 a 8 semanas solo para ver a un médico de cabecera, y aún más para ver a un especialista por problemas no urgentes. Por eso la gente suele acudir a urgencias por molestias menores, lo que contribuye a las largas esperas en esos servicios.
- Las derivaciones son esenciales: el sistema gira en torno a tu médico de familia. Para ver a un especialista, primero necesitas una derivación. Si tu médico considera que tu caso es médicamente necesario, te derivará y estará cubierto. Pero si vas a un especialista por tu cuenta, tendrás que pagarlo tú.
- Importa dónde vivas: los tiempos de espera varían según el lugar. Por ejemplo, en ciudades más pequeñas como Kingston se registraron esperas más largas que en ciudades grandes como Toronto, donde hay más clínicas y médicos disponibles.
- Escasez de médicos de familia: otro problema es el acceso a un médico de familia. Algunas clínicas dejan de aceptar pacientes nuevos y, si acudes a una clínica sin cita previa estando registrado con un médico de familia, existe el riesgo de que tu médico te dé de baja como paciente. Ontario ofrece un servicio gratuito de asignación llamado Health Care Connect (llama al 811) que pone en contacto a los pacientes sin médico con profesionales disponibles. Regístrate en cuanto tengas tu tarjeta sanitaria: la lista de espera se está acortando y, cuanto antes te registres, antes suelen asignarte uno.
En resumen, el OHIP ofrece buena atención en emergencias y enfermedades graves, pero puede ser lento y frustrante para los casos no urgentes. El sistema funciona mejor si tienes un médico de familia que pueda derivarte a especialistas cuando haga falta.
¿Debo confiar en el OHIP?
Sí. Aunque el OHIP tiene sus puntos débiles, sobre todo las largas esperas para tratamientos leves o no urgentes, sigue siendo un programa de salud público excelente en conjunto. Si cumples los requisitos, se recomienda encarecidamente solicitarlo cuanto antes.
Una vez que tengas el OHIP, también puedes contratar un seguro complementario con empresas privadas para cubrir las lagunas. Estos planes adicionales cubren lo que el OHIP no cubre, como medicamentos con receta, atención dental, atención de la vista, servicios de ambulancia y habitaciones privadas de hospital. Para situaciones no urgentes, muchos expatriados recurren además a la atención virtual. Cada vez más plataformas de Ontario te ponen en contacto en unas horas con un médico colegiado para renovar recetas o consultar molestias leves, lo que reduce mucho la espera habitual en las clínicas sin cita previa.
Acceso al OHIP según el estatus migratorio
Tienes derecho al OHIP si cumples las normas de residencia y tienes uno de los estatus migratorios de la lista de Ontario. Las normas de residencia son que Ontario sea tu domicilio principal y que estés aquí físicamente 153 días en cualquier periodo de 12 meses, incluidos 153 de tus primeros 183 días. (Verificado en octubre de 2026.)
| Estatus | ¿Tiene derecho? | Qué pide Ontario |
| Ciudadano canadiense | Sí | Las normas de residencia indicadas arriba |
| Residente permanente | Sí | Las normas de residencia indicadas arriba |
| Solicitante de residencia permanente | A veces | IRCC ha confirmado que ha revisado tu solicitud y que cumples los requisitos para presentarla, y no te la han denegado |
| Titular de un permiso de trabajo | Sí, con condiciones | Trabajo a tiempo completo en Ontario para un empleador de Ontario durante al menos 6 meses; tu cónyuge y las personas a tu cargo también pueden tener derecho |
| Permiso del Live-in Caregiver Program o del Seasonal Agricultural Worker Program | Sí | Un permiso de trabajo válido en el marco de ese programa federal |
| Refugiado según la Convención o persona protegida | Sí | Estatus según la definición de la Immigration and Refugee Board of Canada |
| Solo permiso de estudios | No figura en la lista | Los estudiantes están cubiertos por el UHIP o por el plan de su centro |
| Visitante o nómada digital | No figura en la lista | Seguro de viaje o internacional en su lugar |
Los titulares de un permiso de trabajo deben leer con atención la redacción. Ontario pide trabajo a tiempo completo para un empleador de Ontario, así que llama a ServiceOntario antes de dar por hecho que el trabajo freelance o remoto con un permiso cuenta.
No hay periodo de espera y puedes solicitarlo el mismo día que llegas. Lleva los originales de tres documentos distintos: prueba de tu estatus, prueba de residencia en Ontario y documento de identidad. ServiceOntario no acepta fotocopias.
Cómo recibir atención en Ontario sin médico de familia
Puedes ver a un médico en Ontario sin tener médico de familia, y el OHIP paga las visitas médicamente necesarias en clínicas sin cita previa y las virtuales. Enseña tu tarjeta sanitaria cada vez. (Verificado en octubre de 2026.)
- Clínicas sin cita previa: el OHIP cubre el coste completo de una visita médicamente necesaria.
- Visitas virtuales: las consultas por vídeo y por teléfono están cubiertas cuando son médicamente necesarias. La atención por mensajería segura no lo está.
- Farmacéuticos: pueden recetar para dolencias comunes como conjuntivitis, rinitis alérgica, acné, herpes labial y esguinces. No cuesta nada extra con tu tarjeta del OHIP. Recetar es opcional, así que llama antes a la farmacia.
- Health Care Connect: este servicio gratuito te asigna un médico de familia, un enfermero de práctica avanzada o un equipo de atención primaria. Regístrate en línea o llama al 811, que atiende las 24 horas. Necesitas un número de tarjeta sanitaria de Ontario válido.
No se garantiza una asignación inmediata. Recibirás una carta que confirma tu registro y, cuando se encuentre a un profesional, llegará una carta de derivación.
Mantén tu dirección al día: la dirección postal que des a Health Care Connect debe coincidir con la de tu tarjeta sanitaria. Si te has mudado, actualiza antes tu dirección en ServiceOntario.
Seguro de salud privado en Ontario
Aunque el seguro de salud público de Ontario (OHIP) es bastante bueno, muchos residentes contratan además un seguro privado. Sin embargo, el motivo no suele ser acceder a hospitales privados ni saltarse las colas, como ocurre en otros países.
La gente contrata un seguro privado sobre todo para cubrir gastos que el OHIP no incluye, como:
- Medicamentos con receta
- Atención dental y de la vista
- Ambulancia y servicios paramédicos
- Habitaciones privadas de hospital
En Ontario hay dos tipos principales de seguro de salud privado:
- Planes locales: los ofrecen aseguradoras canadienses y a menudo se llaman seguro complementario. Están pensados para quienes ya tienen el OHIP pero quieren una cobertura extra para lo que no incluye el plan público.
- Planes internacionales: los ofrecen aseguradoras globales y van dirigidos sobre todo a quienes no pueden acceder al OHIP o necesitan una cobertura que llegue más allá de Canadá. Son populares entre expatriados, viajeros frecuentes y quienes prefieren acceder a redes sanitarias privadas internacionales.
Seguro privado local
Estos planes los ofrecen conocidas empresas canadienses como Sun Life, Manulife, Green Shield Canada y Pacific Blue Cross. Son populares entre canadienses y residentes permanentes que viven sobre todo en Ontario y quieren una cobertura adicional para servicios que el OHIP no incluye, como medicamentos con receta, atención dental y atención de la vista.
Si vienes a Ontario por trabajo, es muy probable que tu empleador te ofrezca un seguro de salud privado dentro del paquete de beneficios. Esta cobertura adicional suele reducir los gastos de bolsillo de la atención sanitaria cotidiana.
Veamos con más detalle cómo funciona el seguro privado local en Ontario.
Cobertura del seguro privado local
La cobertura del seguro privado local en Canadá se centra sobre todo en cubrir las lagunas del OHIP. Estos planes protegen frente a servicios sanitarios que el sistema público no cubre, como medicamentos con receta, atención dental, atención de la vista y servicios de ambulancia.
Aquí tienes una comparación de planes de ejemplo de Sun Life y Manulife, dos de las mayores aseguradoras privadas de Canadá:
| Característica | Sun Life Standard Plan | Manulife Cover Me Essential Plan |
| Medicamentos con receta | Cubre la mayoría de los medicamentos con receta que tienen DIN. Reembolsa el 70 % de los primeros 7.000 CAD y después el 100 % de los siguientes 93.000 CAD (máximo de 100.000 CAD al año). Incluye material para diabéticos, inyectables y medicamentos para dejar de fumar (250 CAD de por vida). Excluye medicamentos para fertilidad, obesidad, disfunción sexual y fines cosméticos. | Cubre hasta 2.500 CAD al año. Incluye anticonceptivos con receta, sensores de glucosa, medicamentos para la disfunción eréctil, ayudas para dejar de fumar (300 CAD de por vida), cannabis medicinal, DIU, medicamentos contra la obesidad y vacunas. |
| Servicios de salud ampliados / profesionales paramédicos | Cubre fisioterapeutas, quiroprácticos, masajistas, psicólogos, etc. (límite anual de 300 CAD por profesional; 1.000 CAD para psicología y trabajo social). Incluye ambulancia, enfermería (5.000 CAD al año; 25.000 CAD de por vida), audífonos (500 CAD cada 5 años), prótesis, sillas de ruedas (4.000 CAD de por vida) y ortesis. | Cubre acupuntores, quiroprácticos, masajistas y profesionales similares (sin límites fijos indicados). Incluye enfermería, psicólogos y trabajadores sociales colegiados. |
| Atención de la vista | Reembolso del 100 % hasta 250 CAD cada 2 años (tras 1 año de carencia). Cubre revisiones, gafas, lentillas y cirugía ocular con láser. | Cubre cristales, monturas, lentillas y cirugía ocular con láser hasta 200 CAD cada 2 años. |
| Atención dental | 70 % en procedimientos preventivos (limpiezas, revisiones, empastes, radiografías). 3 meses de carencia. Excluye ortodoncia y tratamientos cosméticos. | Incluye revisiones, limpiezas, empastes y cirugía oral. No se menciona cobertura de ortodoncia ni cosmética. |
| Mejora de habitación de hospital | Reembolso del 85 %, hasta 200 CAD al día (máximo 5.000 CAD al año). | No especificado. |
| Cobertura médica de emergencia en viaje | Cubre viajes de hasta 60 días. Máximo de por vida de 1 millón de CAD por persona. Incluye hospital, honorarios médicos, ambulancia, repatriación (5.000 CAD) y devolución del vehículo (1.000 CAD). | Cubre hasta 5 millones de CAD por persona, 10 días por viaje. Franquicia de 200 CAD por reclamación; en las afecciones preexistentes se exigen 9 meses de estabilidad. |
| Equipamiento médico / dispositivos | Cubre prótesis, ortesis, sillas de ruedas y audífonos (con límites). | Cubre bastones, andadores, muletas y otros dispositivos de apoyo (sin límites indicados). |
| Salud mental | 1.000 CAD al año para psicólogos o trabajadores sociales. | Incluye psicólogos y trabajadores sociales colegiados (sin límite especificado). |
| Requisitos | Hay que vivir en Canadá y tener cobertura sanitaria provincial (p. ej., el OHIP). Se puede incluir al cónyuge y a las personas a cargo. La cobertura de viaje termina a los 80 años. | Hay que vivir en Canadá; cobertura familiar disponible. |
| Integración con el OHIP | Complementa el OHIP y cubre costes que no pagan los programas públicos. | Complementa la cobertura del OHIP. |
| Primas | Varían según la edad, la provincia y el nivel de cobertura; Sun Life puede modificarlas con 30 días de preaviso. | Varían según la edad y la cobertura; por lo general, similares a las de Sun Life. |
Como ves en la tabla comparativa, la cobertura puede variar mucho entre proveedores. Por ejemplo, en medicamentos con receta, Sun Life reembolsa el 70 % de los primeros 7.000 CAD y el 100 % de los siguientes 93.000 CAD al año, mientras que Manulife cubre el 100 % pero limita el reembolso a 2.500 CAD anuales.
Por estas diferencias, es importante revisar bien cada plan antes de decidir. A la vista de los ejemplos anteriores:
- Si no necesitas medicamentos frecuentes o caros, Manulife puede encajar mejor, ya que ofrece reembolso total dentro de un límite anual menor.
- Si tienes enfermedades crónicas o necesitas medicación continua, Sun Life suele ser la mejor opción por su límite anual de cobertura más alto.
Ten en cuenta también que estos seguros privados complementan al OHIP. Si un servicio ya lo cubre el OHIP, tu plan privado normalmente no lo pagará otra vez.
Exclusiones del seguro local
Estos planes privados también tienen varias exclusiones. Estas son las principales:
- Tratamientos cosméticos o experimentales.
- Servicios ya cubiertos por el OHIP u otros programas públicos.
- Medicamentos autorrecetados o servicios prestados por familiares.
- Tratamientos electivos o no urgentes realizados fuera de tu provincia de residencia.
- Medicamentos para fertilidad, obesidad o disfunción sexual.
- Suplementos dietéticos, vitaminas y medicamentos sin receta.
- Artículos deportivos y suministros no médicos.
- Atención médica no urgente recibida en el extranjero.
- Tratamientos dentales relacionados con ortodoncia, estética o afecciones congénitas.
Cada empresa puede tener exclusiones algo distintas. Por lo general, la lista detallada aparece en la letra pequeña de la página del producto, así que conviene leer esa parte con atención. Ante la duda, confirma siempre por escrito con tu corredor de seguros o con un representante de la compañía.
Cómo contratar un seguro local
La mayoría de los planes privados locales de Ontario funcionan como cobertura complementaria del OHIP. Eso significa que el requisito principal es tener ya cobertura sanitaria provincial, que en Ontario es el OHIP.
Si no tienes el OHIP, todavía puedes contratar un seguro privado local, aunque tendrás menos opciones. Muchas aseguradoras locales ofrecen planes para visitantes o temporales pensados para quienes no pueden acceder al OHIP.
Precio del seguro local
El seguro privado local en Ontario cuesta normalmente entre 80 y 150 CAD al mes para un plan individual.
Sin embargo, la prima exacta depende de varios factores, entre ellos:
- Tu edad y tu estado de salud general
- El nivel de cobertura que elijas (básico o completo)
- Si incluyes cobertura dental, de la vista o de viaje
- La aseguradora y tu lugar de residencia en Ontario
- Si contratas a título individual o mediante un plan colectivo de empresa
En general, cuantas más coberturas añadas, mayor será la prima.
Seguro para visitantes o planes de emergencia
La mayoría de las aseguradoras locales de Ontario se centran en planes complementarios para quienes ya tienen cobertura de programas provinciales como el OHIP. Sin embargo, si no puedes acceder al OHIP, por ejemplo como turista, nómada digital o recién llegado que aún espera su aprobación, puedes contratar un seguro para visitantes o un plan médico de emergencia.
Estos planes están pensados sobre todo para enfermedades inesperadas o emergencias médicas durante tu estancia en Canadá.
Los beneficios típicos incluyen:
- Límites de cobertura de 15.000 a 150.000 CAD
- Servicios hospitalarios y médicos en emergencias
- Transporte en ambulancia terrestre o aérea
- Tratamiento dental de urgencia por accidente
- Servicios paramédicos (como fisioterapia tras una lesión)
- Evacuación aérea de emergencia o repatriación
- Cobertura de comidas, hotel o acompañantes si te hospitalizan
- Preparación o repatriación de restos en caso de fallecimiento
El precio de estos planes suele oscilar entre 90 y 150 CAD al mes, según tu edad, tu estado de salud y el límite de cobertura que elijas.
Consejo: si contratas el plan después de llegar a Canadá, ten en cuenta que la mayoría de las aseguradoras aplican 48 horas de carencia antes de que empiece la cobertura. Para evitarlo, lo mejor es contratarlo antes de llegar.
¿Conviene contratar un seguro privado local?
Hay dos casos principales a tener en cuenta para decidir si contratar un seguro privado local en Ontario:
1. Si ya tienes el OHIP
Si ya estás cubierto por el OHIP, un seguro privado complementario solo suele compensar si tienes una afección que requiere recetas periódicas o tratamiento continuo. A mucha gente le sale más barato pagar de su bolsillo una limpieza dental, una revisión de la vista o un medicamento ocasional que pagar primas mensuales.
2. Si no tienes el OHIP
Si no puedes acceder al OHIP, los planes médicos de emergencia locales quizá no sean la mejor opción. En muchos casos he comprobado que un seguro de viaje o un seguro de salud internacional da más cobertura, incluida la atención en el extranjero, por un precio similar o incluso menor.
Recuerda además que el seguro privado local solo te cubre dentro de Canadá. Por eso, si viajas a menudo o repartes tu tiempo entre varios países, es mejor que mires un seguro de salud internacional o un seguro de viaje.
Programas públicos que reducen el coste de medicamentos y atención dental
Si tienes 24 años o menos, OHIP+ paga gratis la mayoría de las recetas. Los adultos pueden usar el plan dental federal si sus ingresos son lo bastante bajos y no tienen cobertura dental. El OHIP en sí no paga los medicamentos de farmacia ni los trabajos en la consulta del dentista. (Verificado en octubre de 2026.)
OHIP+ para menores de 25 años
OHIP+ cubre más de 5.900 medicamentos para cualquier persona de 24 años o menos que tenga el OHIP y no esté cubierta por un plan privado. Incluye antibióticos, inhaladores para el asma, insulina y antidepresivos.
No hay que inscribirse. Enseña tu número de tarjeta sanitaria y una receta admisible en cualquier farmacia de Ontario y te lo dispensan gratis. La cobertura termina el día que cumples 25 años, o antes si te incorporas a un plan privado. Así, una familia con un hijo de 17 años y otro de 22, ambos con el OHIP y sin plan privado, no paga nada por las recetas cubiertas.
Canadian Dental Care Plan
El Canadian Dental Care Plan, un programa federal, ayuda con las facturas del dentista si cumples todas estas condiciones:
- No puedes tener acceso a un seguro dental privado, incluida una cuenta de gastos sanitarios que cubra costes dentales.
- Tú y tu cónyuge o pareja de hecho habéis presentado declaraciones de impuestos canadienses del año anterior.
- Vuestros ingresos netos familiares ajustados son inferiores a 90.000 CAD.
- Tú y tu cónyuge o pareja de hecho sois residentes en Canadá a efectos fiscales.
El plan se basa en la declaración de impuestos canadiense del año pasado. Es adecuado para quienes llevan aquí el tiempo suficiente como para haber presentado una.
Seguro de salud internacional
Otro tipo de seguro privado que puedes contratar en Canadá es el seguro de salud internacional, que ofrecen aseguradoras globales.
A diferencia del seguro privado local, que sobre todo cubre las lagunas del OHIP, el seguro internacional funciona como un plan independiente. Ofrece cobertura médica completa a un precio más alto, similar a lo que usan los expatriados cuando viven fuera.
Algunos piensan que es innecesario porque el OHIP ya ofrece buena cobertura. Sin embargo, el seguro internacional tiene varias ventajas clave, sobre todo para expatriados que viven en Canadá o pasan por allí:
- Te cubre dentro y fuera de Canadá, ideal para quienes viajan a menudo o viven en varios países.
- Está disponible para cualquiera, sea cual sea su situación de residencia. Puedes contratarlo aunque acabes de llegar a Canadá o estés esperando el OHIP. (Eso sí, los ciudadanos canadienses que viven en Canadá todo el año normalmente no pueden acceder.)
- Te permite acudir a hospitales y clínicas privados, lo que supone acceso más rápido a especialistas y menos espera para recibir tratamiento.
Veamos con más detalle qué cubre el seguro internacional y cómo se compara con las opciones locales.
Cobertura del seguro internacional
La cobertura de un seguro de salud internacional depende del plan y las opciones que elijas. Algunos planes básicos solo cubren la hospitalización, mientras que los completos incluyen de todo, desde el tratamiento ambulatorio hasta la evacuación médica y la repatriación.
En general, los planes internacionales se dividen en dos tipos principales:
Cobertura básica
Estos son los beneficios que suelen incluir todos los planes internacionales:
- Tratamiento hospitalario (gastos de hospital durante el ingreso)
- Habitación de hospital privada o semiprivada (según el plan)
- Pruebas y diagnóstico por imagen (radiografías, resonancias, TAC, etc.)
- Medicamentos y gastos de cirugía
- Consultas con médicos y especialistas durante el ingreso
- Gastos relacionados con el hospital
- Maternidad y parto
- Tratamiento del cáncer
- Trasplantes de órganos
Cobertura opcional
Son extras que puedes añadir para una protección más completa:
- Tratamiento ambulatorio y medicamentos recetados
- Salud mental y terapia
- Evacuación de emergencia y repatriación
- Revisiones médicas anuales
- Atención dental (rutina y tratamientos mayores)
- Atención de la vista (gafas, lentillas, cirugía ocular con láser)
- Fisioterapia y rehabilitación
Ejemplos de planes internacionales
Aquí tienes un ejemplo de comparación entre dos aseguradoras internacionales populares que usan los expatriados en Canadá y en todo el mundo:
| Característica | Cigna Healthcare (Gold Plan) | PassportCard DE (Comprehensive Plan) |
| Cobertura geográfica | Todo el mundo excepto EE. UU. (opción de incluirlo durante 3 meses) | Todo el mundo (con o sin EE. UU.) |
| Límite anual | 2.000.000 USD | 3.500.000 EUR |
| Habitación de hospital | Habitación privada estándar | Habitación semiprivada o privada |
| Tratamiento del cáncer | Cubierto al 100 % | Cubierto al 100 % |
| Trasplante de órganos | Cubierto al 100 % | Hasta 250.000 EUR de por vida |
| Atención ambulatoria | Hasta 25.000 USD | Cubierta al 100 % |
| Cirugía ambulatoria / diagnóstico | Cubierto al 100 % (resonancia, TAC y PET hasta 10.000 USD) | Cubierto al 100 % |
| Urgencias dentales | Cubiertas al 100 % | Hasta 6.000 EUR |
| Atención dental de rutina (opcional) | Hasta 2.500 USD | Hasta 2.000 a 5.000 EUR (opcional) |
| Revisiones médicas y vacunas | Hasta 450 USD al año | Hasta 400 EUR en total |
| Maternidad y parto | Hasta 7.000 USD con ingreso; complicaciones hasta 14.000 USD | Hasta 5.000 EUR; complicaciones hasta 100.000 EUR |
| Evacuación de emergencia / repatriación | Opcional | Cubierta al 100 % |
| Formas de pago | USD/EUR/GBP; anual, semestral, trimestral, mensual | USD/EUR; anual, semestral, trimestral, mensual |
| Características únicas | Franquicias flexibles, sólida red hospitalaria mundial | Tarjeta de facturación directa para pagos en todo el mundo |
Límites anuales de los seguros internacionales
La mayoría de los seguros de salud internacionales incluyen un límite anual, que es el importe máximo que paga la aseguradora al año por todos los gastos médicos.
El límite estándar parte de unos 1.000.000 USD al año, que basta para la mayoría de las situaciones. Sin embargo, dado que la atención sanitaria en Canadá puede ser cara, sobre todo en hospitalizaciones o cuidados intensivos, por lo general es más seguro elegir un plan con al menos 2.000.000 USD al año.
Este nivel de cobertura debería bastar incluso en casos graves que supongan semanas en la UCI, varias operaciones o ingresos largos.
Ámbito de cobertura
Al elegir un plan internacional, normalmente tendrás tres opciones:
- Plan regional (cubre los gastos médicos dentro de una región concreta)
- Todo el mundo excepto EE. UU. (incluye cobertura en casi todos los países, pero excluye Estados Unidos)
- Todo el mundo incluido EE. UU. (incluye cobertura en todos los países, Estados Unidos incluido)
Para expatriados que viven en Canadá, la mayoría elige «todo el mundo excepto EE. UU.» o «todo el mundo incluido EE. UU.».
Elige la opción «incluido EE. UU.» solo si de verdad piensas recibir tratamiento allí, porque puede encarecer bastante la prima.
Incluso si eliges un plan que excluye EE. UU., la mayoría de las aseguradoras mantienen cobertura de emergencia en todo el mundo, de modo que puedas recibir atención en cualquier lugar ante una urgencia. Eso sí, este límite de emergencia suele ser mucho más bajo que tu cobertura anual principal.
Exclusiones del seguro internacional
Hay ciertas exclusiones que conviene conocer al contratar un seguro de salud internacional:
- Afecciones preexistentes: es la mayor exclusión. A diferencia del OHIP, si tienes alguna afección preexistente, la aseguradora no pagará el tratamiento relacionado con ella. Algunas aseguradoras, como Cigna Healthcare, pueden cubrir afecciones estables como la hipertensión dentro de la atención de mantenimiento.
- Lesiones autoinfligidas
- Tratamientos electivos o cosméticos
- Tratamientos de fertilidad
Las aseguradoras incluyen estas exclusiones en la letra pequeña de la póliza, que puede ser bastante extensa. Aunque no leas todas las páginas, merece la pena echarles un vistazo. Pide también a tu corredor o representante que te confirme por escrito qué queda excluido en tu plan.
Beneficios adicionales
Además de la cobertura básica, muchas aseguradoras internacionales ofrecen ventajas extra. Por ejemplo, Cigna Healthcare ofrece telemedicina y gestión de casos. Con la telemedicina puedes hablar directamente con un médico colegiado de su red a cualquier hora, algo muy cómodo en Ontario, donde las citas no urgentes suelen tener largas esperas.
Hablar con un médico desde casa es más cómodo que esperar horas en una clínica sin cita previa en invierno. En algunos casos, incluso pueden enviarte las recetas directamente a casa.
Si tienes una enfermedad grave, la gestión de casos te da un contacto exclusivo que ayuda a coordinar tu tratamiento, programar citas y gestionar los trámites del hospital.
Cómo usar el seguro internacional
Puedes usar tu seguro internacional en Canadá igual que en cualquier otro país.
- En caso de hospitalización, tu aseguradora suele encargarse de la facturación directa con el hospital.
- Para el tratamiento ambulatorio, lo normal es que pagues primero y después presentes una reclamación para que te reembolsen.
Consejo: es buena idea contactar con tu aseguradora antes de recibir tratamiento para pedir una autorización previa, sobre todo en caso de hospitalización. Así se confirma qué está cubierto y la aseguradora puede coordinarse directamente con el médico o el hospital.
Aseguradoras internacionales
Hay muchas compañías de seguros internacionales que ofrecen planes para expatriados en Canadá. Cada una tiene distintos niveles de cobertura y precios. Estas son algunas opciones populares:
- Cigna Healthcare: una de las mayores aseguradoras globales, conocida por sus planes flexibles y completos. Puedes leer nuestra reseña completa aquí.
- GeoBlue: un proveedor con sede en EE. UU. con buenos planes para estadounidenses y quienes necesitan cobertura en EE. UU..
- IMG Global: ofrece planes internacionales asequibles con una cobertura más limitada. Algunos planes incluyen un límite de por vida en lugar de uno anual.
- PassportCard DE: ofrece una tarjeta singular de tipo débito con la que puedes pagar directamente los servicios médicos sin tener que adelantar el dinero y reclamar después.
Puedes consultar nuestra página de comparación de seguros de salud para expatriados para saber más.
Precio del seguro internacional
El mayor inconveniente del seguro internacional es el precio. Aunque la cobertura es excelente, las primas pueden ser caras. La mayoría de los planes cuestan entre 200 y 500 CAD al mes, según tu edad, el nivel de cobertura y el ámbito geográfico.
Por ejemplo, el Cigna Healthcare Gold Plan con un límite anual de 2.000.000 USD cuesta alrededor de 307,74 USD (unos 417 CAD) para una persona de 40 años.
Puedes bajar la prima eligiendo una franquicia más alta (la cantidad que pagas antes de que la aseguradora empiece a cubrir los gastos) o seleccionando opciones de coste compartido (en las que pagas un porcentaje de los gastos del tratamiento).
Si tienes un presupuesto ajustado, elige un plan básico con franquicia alta para reducir costes.
¿Quién debería contratar un seguro internacional?
Hay opiniones divididas sobre si el seguro internacional es necesario.
- Algunos creen que es innecesario porque el OHIP ya ofrece buena cobertura y tener un seguro internacional no te ahorra esperas.
- Otros dicen que es útil porque da acceso más rápido a clínicas privadas para pruebas o segundas opiniones. Algunos incluso lo usan para recibir tratamiento en el extranjero, como en EE. UU. o México, para obtener resultados más rápidos.
En mi opinión, estos son los grupos que pueden beneficiarse de un seguro internacional:
- Quienes no pueden acceder al OHIP, como los nómadas digitales o las personas que no cumplen los requisitos de residencia.
- Quienes viajan a menudo al extranjero o viven en varios países.
- Quienes prefieren tener cobertura extra y no quieren depender por completo del OHIP.
- Quienes esperan la aprobación del OHIP y necesitan cobertura temporal (aunque para estancias cortas puede ser más práctico un plan médico de emergencia o un seguro de viaje).
¿Qué cobertura internacional conviene elegir?
Si piensas contratar un seguro de salud internacional en Ontario, estas son mis sugerencias:
- Hospitalización: siempre es esencial y está incluida en todos los planes.
- Tratamiento ambulatorio: salvo que vayas mucho al médico, suele salir más barato pagarlo de tu bolsillo.
- Evacuación de emergencia y repatriación: muy recomendable, ya que la enorme extensión de Canadá y su estilo de vida al aire libre hacen que puedan ocurrir accidentes en zonas remotas.
- Salud mental: merece la pena añadirla, porque los problemas de salud mental son frecuentes. Según la Canadian Mental Health Association, 1 de cada 5 canadienses vive con una enfermedad mental en un año cualquiera.
- Chequeo médico: opcional. No es esencial, pero puede ser útil si se incluye junto con la cobertura de salud mental.
Seguro de viaje
El seguro de viaje es una gran opción si visitas Canadá por poco tiempo o si acabas de mudarte a Ontario y todavía esperas a que empiece tu cobertura del OHIP.
La cobertura varía según el plan. Algunos solo incluyen asistencia médica de emergencia, mientras que otros la combinan con beneficios generales de viaje, como retrasos de vuelos, equipaje perdido o accidentes con coches de alquiler. Ciertos planes también incluyen evacuación de emergencia y otros no.
La cobertura médica de emergencia significa que el plan solo paga el tratamiento relacionado con accidentes o enfermedades repentinas ocurridos durante el viaje. Por ejemplo, si te pones enfermo o te lesionas en Canadá, cubrirá tus facturas de hospital. Sin embargo, no cubre afecciones continuas o crónicas, como un tratamiento contra el cáncer.
Si sufres una enfermedad grave, el seguro de viaje suele ofrecer atención de emergencia a corto plazo y después organiza el traslado a tu país de origen, donde puedes continuar el tratamiento con el sistema sanitario nacional.
Para ayudarte a elegir el plan adecuado, estos son tres tipos habituales de seguro de viaje:
Planes de suscripción mensual
- Genki – Buena opción si quieres una sólida cobertura médica.
- SafetyWing – Adecuado si además quieres beneficios generales de viaje, como protección ante retrasos o pérdida de equipaje.
Planes centrados en lo médico: ACS – Una buena elección si buscas un seguro de viaje asequible con buena cobertura médica.
Planes para deportes de aventura: World Nomads – Es conocido por cubrir a quienes piensan esquiar, hacer snowboard u otras actividades de alto riesgo.
Consejo: si piensas hacer actividades al aire libre o de aventura en Canadá, lee siempre la póliza con atención. Muchos seguros de viaje estándar excluyen los deportes de riesgo, y los que los cubren suelen costar más.
¿Y los estudiantes internacionales?
Por desgracia, como estudiante internacional no podrás acceder al OHIP. En su lugar, estarás cubierto por el University Health Insurance Plan (UHIP) si estudias en una universidad participante de Ontario o en un colegio universitario afiliado. Los centros privados pueden usar otros programas de seguros.
El UHIP no es gratuito. Los costes varían según la institución. Por ejemplo, la Toronto Metropolitan University cobra 756 CAD al año, y la cuota se incluye automáticamente en la matrícula. Es decir, tendrás que pagarlo si piensas estudiar en Ontario.
La cobertura del UHIP es, por lo general, similar a la del OHIP: visitas médicas necesarias, ingresos hospitalarios y atención de urgencias.
Tabla comparativa
Esta tabla comparativa te ayuda a entender las diferencias entre cada tipo de seguro de salud disponible en Ontario. Ten en cuenta que solo ofrece una visión general y no representa todos los planes, ya que la cobertura puede variar mucho entre proveedores.
Lee siempre la letra pequeña con atención o consulta directamente con tu aseguradora antes de decidir.
| Característica | OHIP (público) | Seguro privado local | Seguro internacional | Seguro de viaje |
| Ámbito de cobertura | Principalmente Ontario, aunque también es posible recibir tratamiento en otras partes de Canadá. | Dentro de Canadá | Todo el mundo (con o sin EE. UU.) | Depende del plan |
| Coste | Gratuito (financiado con impuestos) | 80 a 150 CAD al mes | 200 a 500 CAD al mes (de media) | Varía según el viaje; unos 50 a 150 CAD al mes |
| Quién puede contratarlo | Residentes de Ontario que cumplan la regla de los 153 días | Hay que tener el OHIP (algunos planes para visitantes para quienes no lo tienen) | Cualquiera, salvo canadienses que vivan todo el año en Canadá | Cualquiera que viaje por poco tiempo |
| Medicamentos con receta | No | Sí | Sí | Solo en emergencias |
| Atención dental y de la vista | No | Sí | Complemento opcional | Solo atención dental por accidente |
| Hospitalización | Sí (solo hospitales públicos) | Complementa el OHIP (habitación privada/semiprivada) | Cubierta en hospitales privados o públicos | Solo tratamiento de emergencia |
| Visitas ambulatorias | Sí (con derivación) | Cobertura parcial de servicios paramédicos | Complemento opcional, a menudo cubierto | Solo para emergencias durante el viaje |
| Ambulancia | Limitada (puede haber copago) | Sí | Normalmente incluida | Sí (solo emergencias) |
| Evacuación de emergencia | Limitada (solo dentro de Ontario) | A veces incluida en los complementos de viaje | Totalmente cubierta en la mayoría de los planes | Normalmente incluida |
| Cobertura en el extranjero | Limitada (hasta 200 a 400 CAD/día) | No | Sí | Depende del plan |
| Afecciones preexistentes | Cubiertas | Cubiertas si son estables y no están excluidas | Normalmente excluidas salvo que se declaren y se acepten | A menudo excluidas salvo que sean estables |
| Tiempos de espera | Largos para la atención no urgente | Los mismos que el OHIP (usa el sistema público) | Más cortos, con acceso a atención privada | Depende del hospital; solo para emergencias |
| Vigencia | Continua para residentes que cumplan los requisitos | Renovación anual | Renovación anual (o plurianual) | Por viaje (o mensual en los planes de suscripción) |
| Ejemplos de proveedores | Ministerio de Sanidad de Ontario | Sun Life, Manulife, Green Shield | Cigna Healthcare, PassportCard, GeoBlue | SafetyWing, ACS, Genki, World Nomads |
| Ideal para | Residentes de larga duración en Ontario | Quienes tienen el OHIP y necesitan cobertura extra | Expatriados, viajeros o personas sin OHIP | Turistas o recién llegados que esperan el OHIP |
¿Qué seguro de salud te conviene en Ontario?
En esta sección te doy una idea general de qué tipo de seguro de salud te conviene en Ontario según tu situación.
- Si acabas de llegar a Canadá y esperas la aprobación del OHIP, puedes contratar un plan de emergencia médica de un proveedor local o un seguro de viaje. En mi opinión, el seguro de viaje suele ofrecer mejor cobertura y más flexibilidad. Genki o SafetyWing son dos buenas opciones.
- Si ya tienes el OHIP y te quedas sobre todo en Canadá, puedes confiar en él para la mayor parte de la atención esencial. Plantéate un seguro complementario de proveedores locales solo si necesitas medicación con regularidad o quieres cobertura dental y de la vista.
- Si no puedes acceder al OHIP (por ejemplo, los nómadas digitales) o viajas con frecuencia al extranjero, un seguro internacional encaja mejor, ya que te cubre en todo el mundo.
- Si quieres la libertad de recibir tratamiento en otro país para evitar las largas esperas del OHIP, el seguro internacional es la opción más práctica.
- Si eres estudiante, consulta con tu universidad. En la mayoría de los casos te inscribirán automáticamente en el UHIP o en un plan similar, y el coste ya está incluido en la matrícula.
¿Debo quedarme sin seguro en Ontario?
Aunque es posible quedarse sin seguro, se desaconseja totalmente. La atención sanitaria en Ontario puede resultar extremadamente cara sin seguro. Por ejemplo, una visita a urgencias puede costar entre 1.000 y 4.000 CAD, y una hospitalización puede superar los 5.000 CAD al día según el tratamiento.
Además, como paciente sin seguro, cuando acudas a consultas externas en la mayoría de los hospitales, debes esperar un pago por adelantado de unos 600 CAD. Solo los honorarios del médico pueden rondar los 300 CAD o más.
Prescindir del seguro podría ponerte fácilmente en un grave riesgo financiero. Si tienes un presupuesto ajustado, al menos contrata un plan de emergencia médica de un proveedor local o un plan internacional básico con franquicia alta para reducir las primas.
Aviso legal
No soy corredor de seguros ni asesor financiero. Sin embargo, conozco bien el seguro de salud por mi experiencia al frente de ExpatDen, donde investigo con frecuencia y hablo con corredores autorizados para estar al día de las pólizas. Este artículo se basa en información oficial de diversas fuentes, como el Gobierno de Ontario (Ministerio de Sanidad y OHIP), la Universidad de Toronto y los recursos de inmigración de Ontario. También revisé experiencias reales de expatriados y locales en comunidades como Reddit (r/ontario, r/canada) y varios grupos de Facebook para expatriados que viven en Ontario.
Preguntas frecuentes sobre el seguro de salud en Ontario
El OHIP es el plan público de Ontario, y las normas que siguen proceden del Ministerio de Sanidad de Ontario y del Gobierno federal.
¿Me cubre el OHIP cuando viajo fuera de Canadá?
Solo de forma limitada. El OHIP paga hasta 50 CAD al día por atención ambulatoria de urgencia y 200 CAD al día por la mayor parte de la atención con ingreso. Esa cifra sube a 400 CAD al día en quirófano, unidad coronaria, UCI o unidad neonatal de cuidados especiales. Los honorarios médicos se pagan según las tarifas de Ontario.
La enfermedad o lesión debe ser aguda e inesperada, no algo que ya tuvieras. El OHIP no pagará un vuelo de vuelta a casa para un tratamiento continuo, así que contrata un seguro de viaje antes de salir.
¿Puedo conservar el OHIP si vivo fuera una parte del año?
Los viajes cortos no son un problema mientras sigas pasando 153 días al año en Ontario. Si vas a estar fuera de Canadá más de 7 meses en un periodo de 12 meses, puedes mantener la cobertura hasta 2 años. Necesitas una tarjeta sanitaria válida, Ontario como domicilio principal y al menos 153 días en Ontario en cada uno de los dos periodos de 12 meses previos a tu salida.
Pasa por ServiceOntario antes de irte. Si has estado fuera de Ontario más de 212 días en un periodo de 12 meses, puede que tengas que volver a solicitarlo.
¿Los estudiantes internacionales tienen el OHIP?
Un permiso de estudios no figura entre los estatus de la lista del OHIP de Ontario. En las universidades participantes y los colegios afiliados de Ontario, los estudiantes están cubiertos por el UHIP. Tu universidad te inscribe automáticamente y carga la prima en tu cuenta de estudiante.
¿Los jóvenes tienen medicamentos gratis en Ontario?
Sí, mediante OHIP+. Cualquier persona de 24 años o menos con el OHIP y sin plan privado recibe gratis los medicamentos cubiertos. La cobertura termina el día que cumples 25 años o cuando te incorporas a un plan privado.
¿Cómo encuentro un médico de familia en Ontario?
Regístrate en Health Care Connect en línea o llamando al 811. Necesitarás tu número de tarjeta sanitaria, y la dirección postal que indiques debe coincidir con la de tu tarjeta. No se garantiza una asignación inmediata.
¿Cubre el OHIP el trabajo dental?
Solo la cirugía dental en hospital, como la reparación de fracturas, la extirpación de tumores y la extracción de dientes médicamente necesaria. El OHIP no cubre los trabajos en la consulta del dentista. El Canadian Dental Care Plan federal puede ayudar si los ingresos de tu familia son inferiores a 90.000 CAD y no tienes otra cobertura dental.
Fuentes citadas
- Ontario.ca, Apply for OHIP and get a health card: estatus que dan derecho al OHIP, regla de los 153 días, ausencia de periodo de espera, documentos y nueva solicitud.
- Ontario.ca, What OHIP covers: servicios cubiertos y no cubiertos, incluidos clínicas sin cita, visitas virtuales, cirugía dental y medicamentos.
- Ontario.ca, Find a family doctor or nurse practitioner: Health Care Connect y el número 811.
- Ontario.ca, Pharmacies: recetas de farmacéuticos para dolencias comunes con tarjeta del OHIP.
- Ontario.ca, OHIP coverage while outside Canada: límites diarios en el extranjero y mantenimiento de la cobertura en ausencias largas.
- Ontario.ca, Learn about OHIP+: medicamentos gratis para menores de 25 años sin plan privado.
- UHIP, Get started: quién puede acceder al University Health Insurance Plan.
- Government of Canada, Canadian Dental Care Plan eligibility: condiciones de ingresos, declaración de impuestos, residencia y seguro dental.
 English:
 Deutsch:
 Français: