Dieser Artikel benötigt etwa 25 Minuten Lesezeit. Gerade keine Zeit? Kein Problem. Schicken Sie sich die werbefreie Version per E-Mail und lesen Sie sie später.
So eröffnest Du als Expat oder Ausländer ein Bankkonto in Griechenland: Unterlagen, AFM, Bankwahl, Gebühren und typische Probleme, mit denen Du 2026 rechnen musst.
Ein griechisches Bankkonto gehört zu den ersten Dingen, die Du nach dem Umzug nach Griechenland erledigen musst.
Leider macht die griechische Bürokratie auch vor dem Bankwesen nicht halt. Wenn Du gehört hast, dass man Geduld, Zeit und jede Menge Papierkram braucht: Die Gerüchte stimmen.
Nach meiner Erfahrung lässt sich ein griechisches Bankkonto als Ausländer (oder als zurückkehrender Grieche) nicht in ein paar Tagen eröffnen.
Dieser Ratgeber zeigt Dir, wie Du den Ablauf straffst und Ärger vermeidest. Außerdem erfährst Du, welche griechischen Banken als langsam oder schwierig gelten und welche Gebühren viele Kunden überraschen.
Er richtet sich an alle, die in Griechenland ein Konto eröffnen wollen.
Contents
- Das Wichtigste in Kürze
- Das solltest Du vor der Kontoeröffnung bedenken
- So eröffnest Du ein griechisches Bankkonto
- Kontoeröffnung ohne griechischen Aufenthaltstitel
- Die besten griechischen Banken für Expats
- Kontoarten bei griechischen Banken
- Griechische Debitkarten
- Geldautomaten in Griechenland
- Geld auf Dein griechisches Konto überweisen
- Gehalt oder Rente aufs Konto bekommen
- Bankgebühren
- Alternativen zu einem griechischen Bankkonto
- Öffnungszeiten der Banken
Das Wichtigste in Kürze
- Die Kontoeröffnung dauert. Schnell und unkompliziert klappt sie selten, vor allem für Ausländer und Nicht-Residenten.
- Die griechische Bürokratie ist real. Anforderungen ändern sich, Dokumente werden mehrfach verlangt und Regeln nicht einheitlich angewendet.
- Der Ermessensspielraum der Filiale zählt. Verschiedene Filialen und sogar einzelne Mitarbeiter legen Vorgaben unterschiedlich aus.
- Die AFM ist unverzichtbar. Ohne griechische Steuernummer kannst Du weder ein Konto eröffnen noch die meisten Behördengänge erledigen.
- Plane Besuche vor Ort ein. Der Großteil läuft nach wie vor in der Filiale ab, nicht online.
- Englisch ist keine Selbstverständlichkeit. Manche Filialen helfen gern, andere nicht. Ein Ansprechpartner vor Ort oder professionelle Hilfe kann viel ausmachen.
- Nicht-Residenten werden strenger geprüft. Zusätzliche Unterlagen, Übersetzungen und Einkommensnachweise sind üblich.
- Gebühren übersieht man leicht. Kleine Monatsbeiträge, Dokumentengebühren und optionale Versicherungsprodukte summieren sich mit der Zeit.
- Wise und Revolut sind nützlich, aber begrenzt. Als Zweitkonto funktionieren sie gut, doch für Gehalt, Miete, Steuern und Immobilienzahlungen brauchst Du trotzdem ein griechisches Konto.
Das solltest Du vor der Kontoeröffnung bedenken
Die folgenden Tipps gelten unabhängig davon, für welche Bank oder welches Konto Du Dich entscheidest. Es sind allgemeine Hinweise zum Banking in Griechenland, die zum übrigen Verwaltungsaufwand beim Umzug nach Griechenland dazugehören.
- Bürokratie und Ermessensspielraum der Filiale: Jede Filiale und jeder Mitarbeiter versteht unter „Nachweis“ etwas anderes. Einen einheitlichen Standard gibt es nicht, und Kleinigkeiten (etwa jemanden bei der Bank zu kennen oder einen bestimmten Betrag einzuzahlen) können manchmal den Ausschlag geben. Eine Bank verlangt fünf Seiten Unterlagen, die nächste gibt sich mit etwas anderem zufrieden.
- Frag herum und schau Dir mehrere Filialen an: Weil der Ermessensspielraum tatsächlich eine Rolle spielt (auch wenn davon nie die Rede ist), beeinflusst die Wahl der Filiale, wie viel Unterstützung Du bekommst. Das hängt vor allem von den Mitarbeitern ab und davon, wie bereitwillig sie Fragen beantworten und Dir weiterhelfen.
- Rechne mit vielen Besuchen vor Ort: Auch wenn immer mehr online geht, wird der Großteil des Bankpapierkrams weiterhin persönlich erledigt. Such Dir eine Filiale aus, die Du realistisch mehrmals besuchen kannst. Wenn möglich, wähle eine Filiale mit weniger Andrang, damit Du nicht wochenlang auf einen Termin wartest.
- Englisch ist nicht garantiert: Viele Banken haben englischsprachiges Personal, aber darauf verlassen kannst Du Dich nicht. Selbst wenn, fühlen sich die Mitarbeiter bei spezielleren Fragen auf Englisch oft nicht sicher. Wenn Du kein Griechisch sprichst, helfen ein Freund vor Ort oder juristische Unterstützung enorm.
- Die verlangten Unterlagen können sich mitten im Antrag ändern: Das ist einer der nervigsten, aber leider ganz realen Aspekte beim Banking (und überhaupt bei Behördenkram) in Griechenland. Oft wird zuerst um bestimmte Dokumente gebeten, später um weitere oder um eine andere Fassung desselben Dokuments. Auch widersprüchliche Auskünfte darüber, was verlangt wird, kommen vor. Das passiert ebenso zwischen verschiedenen Filialen, weshalb Du den Vorgang am besten in derselben Filiale beginnst und abschließt. Wechselst Du die Filiale, musst Du womöglich von vorn anfangen.
- Prüfe zuerst Alternativen: Viele Menschen in Griechenland nutzen Wise, Revolut oder N26 neben einem griechischen Bankkonto. Je nach Situation reicht ein europäisches Konto aus. Wenn Du aber in Griechenland leben, arbeiten oder Immobilien besitzen willst, wirst Du sehr wahrscheinlich trotzdem ein griechisches Konto brauchen.
In Expat-Gruppen zum Thema Banking in Griechenland lautet der Rat immer wieder gleich: eine Filiale und einen hilfsbereiten Mitarbeiter auswählen und alles darüber abwickeln, wenn möglich jemanden mitnehmen, der Griechisch spricht, und ein Wise- oder Revolut-Konto aktiv halten, damit Du nicht auf dem Trockenen sitzt, solange das griechische Konto die Prüfung durchläuft.
So eröffnest Du ein griechisches Bankkonto
Gesetzlich musst Du in Griechenland kein griechisches Bankkonto haben. In der Praxis kommst Du ohne aber kaum zurecht. Das erwartet Dich zu Beginn des Prozesses.
Unterlagen
Zuerst solltest Du klären, welche Unterlagen die jeweilige Bank verlangt. Die Anforderungen unterscheiden sich von Bank zu Bank leicht, umfassen aber meist die folgenden Kategorien.
Reisepass oder EU-Ausweis
Damit weist Du Deine Identität nach. Du legst Reisepass oder Personalausweis vor, die Bank prüft ihn und fertigt Kopien an.
AFM (griechische Steuernummer)
Die AFM ist die griechische Steuernummer, und viele haben sie bei der Ankunft noch nicht. Sie ist sogar wichtiger als ein Bankkonto, denn ohne sie kannst Du beim Start in Griechenland weder eine Wohnung mieten noch kaufen.
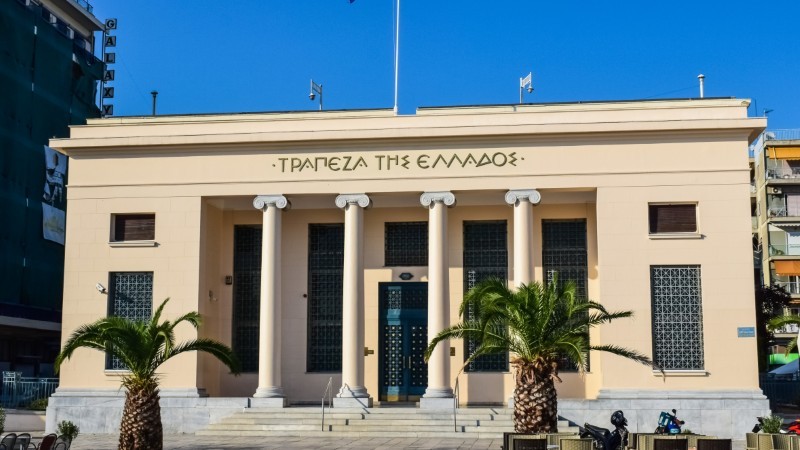
Für fast alles in Griechenland brauchst Du die AFM, und ohne sie kommst Du bei der Kontoeröffnung nicht weiter.
Meist musst Du für die AFM persönlich beim Finanzamt vorbeigehen (samt Unterlagen). Alternativ kann ein Bevollmächtigter (etwa ein Anwalt oder Steuerberater) das für Dich übernehmen. Die zweite Variante ist meist besser, wenn Du kein Griechisch sprichst oder nicht im Land bist.
Adressnachweis
Damit hatte ich selbst früher viele Probleme. Sorge also für einen soliden Nachweis, vor allem, wenn Du oft umgezogen bist. Banken akzeptieren in der Regel Nebenkostenabrechnungen und Mietverträge, die im griechischen TAXIS-System aktiv geführt werden.
Die Dokumente müssen normalerweise auf Deinen Namen lauten. Ist das nicht der Fall, musst Du meist zusätzliche Unterlagen vorlegen.
Gut zu wissen: Das griechische TAXIS-System ist das zentrale Steuer- und Meldesystem des Staates. Die meisten Banken prüfen darüber Deinen Status. Mit einem „Taxi“ hat es nichts zu tun.
Aufenthaltstitel oder Anmeldebescheinigung (falls erforderlich)
Manche griechische Banken eröffnen auch ohne Aufenthaltstitel ein Konto, verlangen dann aber eventuell monatliche Einzahlungen oder andere Bedingungen. Meist wird das im Einzelfall entschieden.
Finanzielle Anforderungen
Neben den Unterlagen schauen griechische Banken oft auf Deine Einkommensquellen und darauf, ob das Konto aus ihrer Sicht plausibel ist. Die Anforderungen unterscheiden sich je nach Bank und können sich von Jahr zu Jahr ändern.

Einkommensnachweis
Rechtlich vorgeschrieben ist das nicht, aber die meisten Banken fragen danach, vor allem bei Nicht-Residenten. Gefragt sein können Gehaltsabrechnungen, Arbeitsverträge, Rentenbescheide oder Steuererklärungen, dazu Kontoauszüge aus dem Ausland, die regelmäßige Zahlungseingänge zeigen.
Wenn Du selbstständig bist (wie ich), wollen sie womöglich das Einkommen der letzten zwei oder drei Jahre sehen, nicht nur das eines Jahres.
Diese Prüfungen gehen auf die Geldwäschevorschriften (AML) der EU zurück, die verdächtige Kontoaktivitäten aufdecken sollen.
Mindesteinlage (je nach Bank unterschiedlich)
Für ein normales Girokonto wird von Einwohnern Griechenlands in der Regel keine Mindesteinlage verlangt. Nicht-Residenten müssen unter Umständen eine Ersteinzahlung leisten (oft um die 100 bis 300 €), auch das liegt aber wieder im Ermessen der Filiale.
Kontoeröffnung ohne griechischen Aufenthaltstitel
Bist Du nicht in Griechenland ansässig (planst Du zum Beispiel, später hier den Ruhestand zu verbringen oder eine Immobilie zu kaufen), musst Du mit mehr Papierkram, strengeren Prüfungen und zusätzlichen Anforderungen rechnen.
Was verlangt wird, hängt stark von der Bank, vom Sachbearbeiter und von dessen Hilfsbereitschaft ab. In solchen Fällen lohnt sich ein Anwalt oder Steuerberater meiner Ansicht nach oft, auch weil er in Deinem Namen Unterlagen beschaffen und den Ablauf beschleunigen kann.
Zu den zusätzlichen Anforderungen, die Dir als nicht in Griechenland steuerpflichtiger Person Kopfzerbrechen bereiten können, gehören:
- Wohnsitz: Verlangt werden kann eine Bescheinigung über Deinen Wohnsitz im Heimatland. Solche Dokumente müssen oft übersetzt und mit einer Apostille versehen werden.
- Steuerunterlagen: Ähnlich können Steuerunterlagen der letzten ein bis drei Jahre gefordert werden, ebenfalls mit Übersetzung und Apostille.
- Einlage: In manchen Fällen verlangen Banken, dass jeden Monat ein bestimmter Betrag auf das Konto eingezahlt wird. Das wird nicht immer von Anfang an klar gesagt und unterscheidet sich je nach Bank.
- Nebenkostenabrechnungen: Banken können aktuelle Abrechnungen verlangen, um Deine Adresse im Ausland und in Griechenland zu bestätigen. Meist genügen Strom-, Wasser- oder Telefonrechnungen aus dem Heimatland und von Deiner Mietwohnung in Griechenland. Nicht-griechische Dokumente müssen unter Umständen übersetzt werden.
Meine Erfahrung: Als zurückkehrender Grieche war es zu Zeiten der Kapitalverkehrskontrollen ohne Hilfe eines Anwalts nahezu unmöglich, ein Konto zu eröffnen.
Das Problem war, dass ich formal nicht in Griechenland steuerlich ansässig war und kein griechisches Einkommen in TAXIS hatte.
Auch in den letzten Jahren tauchen dieselben Probleme unter dem Stichwort „EU-Geldwäschebestimmungen“ wieder auf. In der Praxis bleiben immer noch viele Griechen und Nicht-Griechen im Behördendickicht stecken.
Die besten griechischen Banken für Expats
Die eine beste Bank für Expats in Griechenland gibt es nicht. Je nach Situation gelten manche Banken als flexibler, andere als strenger. Mein bester Rat: Frag herum und sieh Dir vor der Entscheidung mehrere Filialen in der Gegend an, in der Du wohnen wirst.
Alle Bank-Websites gibt es auch auf Englisch, das ist also meist kein Problem.
Hier sind einige der beliebtesten Banken in Griechenland im Jahr 2026.
Nationalbank von Griechenland
Die Nationalbank von Griechenland ist die älteste und größte Bank des Landes und hat ein dichtes Filialnetz. Traditionell ist sie bei Rentnern und Menschen mit staatlichem Einkommen oder Gehalt beliebt.
Der bekannteste Nachteil: Sie gilt als konservativ und papierlastig. Kleinere Filialen sind gegenüber Nicht-Residenten teils weniger flexibel oder weniger bereit, Auswege zu suchen. Dafür ist der englischsprachige Service oft besser als bei manchen anderen Banken.
Alpha Bank
Die Alpha Bank gilt oft als flexibler und expatfreundlicher, besonders in Athen und Thessaloniki. Auch bei Freiberuflern und Selbstständigen ist sie eine häufige Wahl.
Ich finde ihr E-Banking vergleichsweise unkompliziert und habe mehrere Produkte dort. Beliebt ist die Alpha Bank außerdem wegen der Partnerschaft mit Aegean Airlines und des Bonusprogramms, mit dem Du bei Einkäufen Punkte sammelst.
Eurobank
Die Eurobank ist sehr beliebt, vor allem bei jüngeren Menschen und selbstständigen Fachkräften. Auch für Einkünfte aus dem Ausland wird sie häufig genutzt. Eurobank bietet solides Online- und Mobile-Banking und war zuletzt auch bei Krediten eine starke Option.
Piraeus Bank
Piraeus wurde zur besten Bank Griechenlands gekürt. Wie bei allen Banken hier gehen die Meinungen aber auseinander, je nachdem, wen Du fragst. Das E-Banking ist modern, und viele Kunden finden den Alltag digital leichter zu handhaben als bei anderen Banken. Die Bank gilt jedoch auch als sehr formal und gebührenorientiert, unter anderem mit zusätzlichen monatlichen Kontoführungsgebühren, die man leicht übersieht.
Bei welcher Bank klappt die Kontoeröffnung am leichtesten?
Nach meiner Erfahrung ist die Kontoeröffnung aktuell bei der Alpha Bank am einfachsten, gefolgt von der Eurobank. Sobald Du eine Historie vorweisen kannst, wird es auch bei den anderen griechischen Banken leichter.
Kontoarten bei griechischen Banken
Das sind die gängigsten Kontoarten, auf die Du bei der Kontoeröffnung in Griechenland triffst. Die Auswahl ist kleiner als in manchen anderen Ländern, und der Aufbau ist bei den Banken ziemlich einheitlich, große Unterschiede solltest Du also nicht erwarten. Griechische Banken unterscheiden Konten meist nach Zweck und Herkunft der Gelder. Die Bezeichnungen sind irreführend und verwirrend (sogar für Griechen), deshalb lohnt es sich, die Unterschiede kurz zu klären.
Sparkonten (Λογαριασμός Ταμιευτηρίου)
Das ist kein hochverzinstes Sparkonto, sondern die übliche, häufigste Kontoart in Griechenland. Sie dient für:
- Gehalts- oder Rentenzahlungen
- Rechnungen
- Alltägliche Zahlungen
- Online-Banking und Überweisungen
Oft ist das die einzige Kontoart, die Nicht-Residenten oder Menschen ohne griechische Anstellung offensteht. Es fallen die kleinen Monatsgebühren an, die weiter unten in diesem Ratgeber beschrieben sind, und meist gehören eine Debitkarte und der Zugang zum Online-Banking dazu. Früher landete hier das Gehalt.
Weil Griechenland noch vor nicht allzu langer Zeit eine Bargeldgesellschaft war, hoben die Leute das meiste davon in bar ab, sodass auf dem Konto selbst wenig passierte.
Kontokorrentkonten (Τρεχούμενος Λογαριασμός)
Diese Kontoart ist vor allem bei Unternehmen (oder Selbstständigen) und für alle üblich, die Schecks nutzen wollen. Die meisten Expats brauchen sie selten und kommen mit einem Sparkonto gut zurecht. Wenn Du Schecks brauchst, musst Du ausdrücklich danach fragen. Ein weiterer Unterschied: Bei diesen Konten ist unter Umständen ein Überziehungskredit möglich.
Traditionell waren das die Standardgeschäftskonten landwirtschaftlicher Betriebe und älterer griechischer Unternehmen, die stark auf Schecks setzten.
Gemeinschaftskonten
Gemeinschaftskonten sind in Griechenland sehr verbreitet, besonders bei:
- Ehepaaren
- Familien
- Langjährigen Partnern
Ein Gemeinschaftskonto brauchst Du vermutlich, wenn Du gemeinsam mit jemandem eine Immobilie kaufst oder wenn Du von einem Elternteil oder Familienmitglied einen Erbanteil bekommen hast und daraus Einkünfte beziehst.
Fremdwährungskonten
Alle oben genannten großen griechischen Banken bieten Fremdwährungskonten an. Oft ist eine kleine Ersteinzahlung nötig (rund 300 €). Der Zweck: Geld in einer anderen Währung halten, meist um Zahlungen ins Ausland bequemer abzuwickeln.
Griechische Debitkarten
Bei jeder Bank beantragst Du eine griechische Debitkarte für Online- und Ladenkäufe. Derzeit setzen die meisten Banken eine aktive Debitkarte als Teil des Kontos voraus, um das E-Banking freizuschalten, was sich künftig aber ändern könnte.
Kreditkarten sind ein anderes Thema: Sie sind in Griechenland meist deutlich schwerer zu bekommen, besonders als Nicht-Resident.
Wann Du sie bekommst
In der Regel kannst Du Deine Debitkarte auf zwei Wegen erhalten:
- In der Filiale, in der Du den Antrag gestellt hast
- An die in Deiner Akte hinterlegte Adresse
Die Aktivierung ist meist unkompliziert. Danach hast Du Zugang zum E-Banking und kannst mit der Karte bezahlen.
Mit diesen Gebühren musst Du rechnen
Viele griechische Banken erheben für Debitkarten mit Zusatzleistungen eine Jahresgebühr. Manche bieten eine Standardkarte kostenlos an, das hängt von der Bank ab. Die Jahresgebühren liegen meist zwischen 6 und 15 €. Die Alpha Bank hat zum Beispiel eine Standard-Debitkarte ohne Jahresgebühr und bietet außerdem die Aegean Bonus Visa Debit Card für 20 € im Jahr an, die Dir bei Abschluss Aegean Miles + Bonus-Punkte und bei Einkäufen Zusatzpunkte bringt.
Ähnlich bietet die Piraeus Bank eine Standard-Debitkarte sowie weitere Optionen wie die AB Plus Visa Debit für 15 € Jahresgebühr, mit der Du Punkte für AB-Supermärkte sammelst (als Rabatt an der Kasse einlösbar). Die meisten Treuekarten mit Debitfunktion in Griechenland sind an einen bestimmten Anbieter gebunden, etwa eine Supermarktkette, ein Tankstellenunternehmen oder ein Partnergeschäft, und taugen daher kaum für Reisemeilen oder große Rabatte. Trotzdem kann sich einiges summieren.
Nutzung online und im Ausland
Griechische Debitkarten sind innerhalb Griechenlands am nützlichsten, funktionieren aber auch im Ausland und online. Die Auslandsgebühren sind meist hoch, für häufige Zahlungen in fremden Währungen also nicht ideal. Für gelegentliche Abbuchungen ist das in Ordnung. Wer regelmäßig im Ausland zahlt, fährt mit Diensten wie Wise oder Revolut meist mit besseren Wechselkursen.
Geldautomaten in Griechenland
Verfügbarkeit
Nach meiner Erfahrung gibt es in Griechenland reichlich Geldautomaten, in den großen Städten ebenso wie in Touristengebieten, an Flughäfen, Häfen und Fährterminals. Ein paar Dinge solltest Du beachten:
- Abheben bei Deiner eigenen Bank: Die meisten Banken berechnen extra, wenn Du am Automaten einer anderen Bank abhebst. Wenn Du bei Piraeus bist, nutzt Du also besser einen Piraeus-Automaten als einen der Alpha Bank. Abheben geht trotzdem, es können aber zusätzlich 2 bis 5 € anfallen.
- Touristen-Automaten: Es gibt viele private Geldautomaten (etwa von Euronet und Cashzone) mit höheren Gebühren und schlechten Wechselkursen. Sie sind legal und sehen offiziell aus. Am besten meidest Du sie, egal ob Du von einem griechischen oder einem ausländischen Konto abhebst.
Ausländische Karten nutzen
Ausländische Debit- und Kreditkarten funktionieren in Griechenland im Allgemeinen, sind aber nicht alle gleich praktisch. American Express etwa wird nicht überall akzeptiert, und an vielen Automaten sind damit keine Abhebungen möglich. Wenn es Deine Hauptkarte ist, solltest Du eine Ersatzkarte dabeihaben. Am zuverlässigsten ist Visa, dicht gefolgt von Mastercard.
Tageslimits
Die täglichen Abhebelimits liegen oft niedriger als erwartet, deshalb solltest Du Deines kennen. Bei griechischen Debitkarten sind meist bis zu 1.000 € pro Tag möglich. Je nach Konto kannst Du Deine Bank unter Umständen bitten, das Limit zu erhöhen oder zu senken. Die Limits gelten in der Regel pro Karte und Tag. Brauchst Du größere Beträge, plane also voraus und verteile die Abhebungen auf mehrere Tage.
Probleme am Automaten
Am häufigsten ist, dass einem Automaten das Bargeld ausgeht. Das passiert vor allem in stark besuchten Touristengebieten in den Sommermonaten.
Geld auf Dein griechisches Konto überweisen
Hast Du ein griechisches Konto eröffnet, willst Du vielleicht Geld von einem Auslandskonto dorthin überweisen. Das sind die häufigsten Szenarien.
Von EU-Banken (SEPA-Überweisungen)
Geld aus einem anderen EU-Land zu überweisen ist meist die einfachste und günstigste Variante. Griechenland gehört zu SEPA (dem einheitlichen EU-Zahlungsverkehrsraum), Überweisungen sind daher in der Regel günstig und recht schnell. Meist brauchst Du nur eine IBAN.
Von Banken außerhalb der EU
Überweisungen von Banken außerhalb der EU sind meist teurer und etwas komplizierter. Deine Bank im Ausland verlangt in der Regel zusätzliche Angaben (etwa die Bankadresse und die SWIFT-Nummer), und die Gebühren fallen höher aus. Auch die Laufzeit kann länger sein.
Mit Wise
Wise (früher TransferWise) gehört zu den beliebtesten Tools, mit denen Expats Geld nach Griechenland schicken, vor allem aus Nicht-EU-Ländern. Wechselkurse und Gebühren sind meist besser, und die Kosten stehen vorab fest. Auch wenn Du in einer anderen Währung bezahlt wirst und Geld nach Griechenland holen willst, ohne hohe Auslandsgebühren Deiner Bank zu zahlen, ist es eine gängige Lösung.
Gehalt oder Rente aufs Konto bekommen
Das solltest Du wissen, wenn Du Einkünfte auf ein griechisches Bankkonto bekommen willst, sei es Gehalt oder Rente.
Gehaltszahlungen in Griechenland
Wer in Griechenland arbeitet, bekommt das Gehalt auf ein griechisches Bankkonto überwiesen. Dein Arbeitgeber fragt nach Deiner IBAN und Deinem vollständigen Namen. Gehälter werden in Griechenland üblicherweise monatlich gezahlt, nicht wöchentlich oder zweiwöchentlich. Bist Du selbstständig und stellst Kunden Rechnungen, musst Du ebenfalls Deine IBAN angeben oder IRIS einrichten (über Dein Handy).
Renten aus dem Ausland
Bekommst Du eine Rente aus dem Ausland, kann sie unter Umständen auf ein griechisches Konto fließen, je nach Vorgaben des jeweiligen Rentensystems sind aber meist weitere Schritte nötig. Außerdem hat Griechenland ein spezielles Steuerregime für Rentner, das Ruheständler anlocken soll. Wer die Voraussetzungen erfüllt, zahlt auf die Rente bis zu 15 Jahre lang reduzierte Steuersätze. Wichtige Bedingung ist, dass Du in den letzten 5 bis 6 Jahren nicht in Griechenland steuerlich ansässig warst. Planst Du den Umzug erst später (oder erwägst einen Immobilienkauf), lohnt sich ein Blick darauf. Da Griechenland das Welteinkommen besteuert, kann eine solche Steueransässigkeit Deine Gesamtsteuerlast deutlich senken.
Bankgebühren
In diesem Abschnitt gehe ich auf die häufigsten Bankgebühren ein, die bei der Kontoeröffnung und in der laufenden Nutzung anfallen.
Monatliche Kontoführungsgebühren
Monatliche Kontoführungsgebühren sind in den letzten Jahren häufiger geworden, inzwischen erheben sie fast alle Banken. Sie sind klein, werden automatisch abgebucht und fallen kaum auf. Oft erscheinen sie als „Kontoservice“ oder stecken in einem Paket, und sie liegen typischerweise bei 0,60 bis 1 € im Monat. Manchmal werden sie nicht klar kommuniziert und ohne große Ankündigung abgezogen. Die Banken begründen sie häufig mit zusätzlichen Leistungen, etwa bestimmten Überweisungen oder Abhebungen.
Überweisungsgebühren
Viele Menschen in Griechenland haben Konten bei mehreren Banken. Das klingt seltsam, ein Grund ist aber, Überweisungsgebühren zu vermeiden. Vor IRIS gab es keine einfache Möglichkeit, Geld sofort und gebührenfrei zu überweisen. Unternehmen hielten deshalb oft mehrere IBANs bei verschiedenen Banken, um Zahlungen zu erleichtern.
Die Gebühren sind nicht riesig, aber 2 bis 5 € läppern sich schnell. Seit der Einführung von IRIS ist das weniger ein Problem, weil Du per Telefonnummer überweisen kannst. Du musst allerdings festlegen, mit welchem Bankkonto Dein Handy verknüpft ist.
Gebühren für Dokumente
Gebühren für Dokumente sind seltener, kommen aber vor. Griechische Banken verlangen Geld für die Ausstellung offizieller Bescheinigungen, und die Beträge sind zwar nicht hoch, können sich bei mehreren Dokumenten aber summieren.
Typisch sind sie für:
- Kontobestätigung: Nachweis, dass Du bei der Bank ein Konto führst
- Saldenbestätigung: Wird oft für Aufenthaltstitel, Visa und andere Behördenanträge verlangt
- Bestätigung des Zahlungsverlaufs: Kann bei Steuerprüfungen oder Visaverlängerungen gefordert werden
- Herkunft der Gelder/Immobilienkäufe: Relevant bei größeren Anschaffungen oder beim Kauf von Immobilien und Vermögenswerten
Die meisten dieser Dokumente kosten rund 5 bis 20 € und werden elektronisch zugestellt. Beantragen kannst Du sie meist über Dein E-Banking-Portal.
Regeln für ruhende Konten
Das ist eine komplizierte Kategorie und betrifft vor allem Menschen, deren griechisches Konto längere Zeit nicht genutzt wurde.
Eröffnest Du ein griechisches Konto und nutzt es nicht, solltest Du wissen, dass Inaktivität (oft zwischen 12 und 24 Monaten) dazu führen kann, dass das Konto markiert und vorübergehend gesperrt wird. Das steht nicht immer klar in den Bedingungen, bei manchen Konten kann eine Gebühr für die Reaktivierung anfallen.
Schwerer wiegt, dass Du Deine Angaben (Ausweis, Steuerstatus, Adresse usw.) möglicherweise über das griechische TAXIS erneut bestätigen musst.
Solche Sperrungen können ohne Vorwarnung und ohne E-Mail erfolgen. Prüfe Dein Konto also regelmäßig und/oder nutze es hin und wieder.
Sonstige Gebühren
Eine Gebührenkategorie, die Dich kalt erwischen kann, sind Versicherungsprodukte, die Banken an Konten koppeln. Sie sind in den letzten Jahren sehr verbreitet und werden teils als verpflichtend oder dringend empfohlen dargestellt. Verpflichtend sind sie nicht, sondern optional. Häufig sind es „Unfallversicherung“, „Lebens- oder Invaliditätsschutz“ und „Kontoschutz“ (den die Banken oft am nachdrücklichsten anpreisen, da er als Betrugsschutz oder Absicherung für unerwartete Ereignisse verkauft wird).
Die Kosten hängen von der Bank ab und liegen meist bei 30 bis 60 € im Jahr, bei manchen Produkten kommen weitere Jahresgebühren hinzu. Aus eigener Erfahrung: Bei mir wurden Konten in solche Versicherungspakete aufgenommen, ohne dass ich es merkte, und ich bemerkte es erst, als wiederkehrende Abbuchungen auf den Kontoauszügen auftauchten. Meist kannst Du die Kündigung verlangen, damit die Abbuchungen enden, und wenn Du früh genug aufmerksam wirst, solltest Du auch die bereits berechneten Beträge zurückfordern.
Alternativen zu einem griechischen Bankkonto
Wenn Du nicht sofort ein griechisches Bankkonto eröffnen willst, gibt es einige Alternativen. Sie sind bei Griechen ebenso beliebt wie bei Menschen, die beruflich oder für den Ruhestand nach Griechenland ziehen.
Wise
Wise ist ein internationaler Zahlungsanbieter, der besonders nützlich ist, wenn Du mehrere Währungen halten oder umtauschen willst. Die Anmeldung läuft komplett online (ohne Filialbesuch), und für den Alltag kannst Du eine Debitkarte bestellen. Wise eignet sich, wenn Du in Fremdwährungen bezahlt wirst oder Geld aus dem Ausland erhältst und in Euro umtauschen und ausgeben willst, ohne die Beträge gleich auf ein griechisches Konto zu verschieben.
Revolut
Revolut ist eine weitere gängige Option, besonders bei jüngeren Leuten. Die Anmeldung läuft komplett online und mit weniger Papierkram: Meist brauchst Du nur ein Ausweisdokument und Deine AFM (Steuernummer), dann bekommst Du eine virtuelle oder physische Karte. Obwohl Revolut weit verbreitet ist, wird es nicht überall in Griechenland akzeptiert. Vor allem für die Mietzahlung oder als Gehaltskonto ist es oft ungeeignet. Revolut vergibt nämlich in der Regel eine nicht-griechische IBAN, was bei Behörden und Steuerzahlungen Probleme machen kann. Deshalb wird es oft als Zweitkonto genutzt.
Warum griechische Banken trotzdem unverzichtbar bleiben
Auch wenn sich diese Optionen leicht einrichten lassen und kurzfristig gut funktionieren, ist ein griechisches Bankkonto praktisch Pflicht, wenn Du in Griechenland Geschäfte machen, mit griechischen Kunden arbeiten oder ein griechisches Unternehmen führen willst. Besitzt oder mietest Du eine Immobilie, hast Du ohne griechisches Konto womöglich auch Mühe, Nebenkosten, Miete und staatliche Steuern zu bezahlen.
Seit 2026 wird das noch deutlicher: Nach dem Gesetz 5222/2025 gilt bar gezahlte Miete nicht mehr als gültige Zahlung.
Die Miete muss jetzt auf ein Bankkonto auf den Namen des Vermieters überwiesen werden, das bei der griechischen Steuerbehörde (AADE) registriert ist. Nimmt der Vermieter stattdessen Bargeld, verliert er einen Abzug von 5 % bei der Grundsteuer, und Du verlierst den Nachweis, dass die Miete bezahlt wurde.
Die Regel gilt für neue und bestehende Mietverträge. Laut Gesetz ist der Stichtag der 1. Januar 2026, die tatsächliche Einführung wurde vielfach als Verschiebung auf April 2026 gemeldet. So oder so: Wer in Griechenland mieten will, braucht jetzt praktisch ein richtiges Bankkonto mit einer IBAN, von der er die Miete zahlen kann.
In Expat-Gruppen zum Mieten in Griechenland wird seit Inkrafttreten der Regel derselbe Punkt betont: Lass Dir die registrierte IBAN von Anfang an vom Vermieter geben, zahle jeden Monat per Überweisung und hebe die Bankbelege auf, denn diese Belege sind bei Streit um die Miete, die Du zahlst, jetzt Dein wichtigster Schutz.
Öffnungszeiten der Banken
Wie gesagt, um einen Besuch in der Bank kommst Du bei der Kontoeröffnung meist nicht herum. Das gilt es bei Öffnungszeiten und Terminen zu beachten.
Übliche Öffnungszeiten
Griechische Banken haben im Vergleich zu vielen anderen Ländern knappe Öffnungszeiten. Die meisten Filialen sind Montag bis Freitag etwa von 8:00 bis 14:00 Uhr geöffnet. Abends oder am Wochenende gibt es keinen Filialservice. Wenn Du vormittags arbeitest, musst Du Dir also meist frei nehmen. Denk auch an Feiertage, an denen die Banken geschlossen bleiben.
Leistungen nur in der Filiale
Vieles musst Du in Griechenland weiterhin persönlich in der Bank erledigen. Dazu gehört die Kontoeröffnung, denn die Unterlagen unterschreibst Du in der Filiale. Die Alpha Bank ist eine der wenigen Banken, bei denen Du den Antrag manchmal online beginnen und in der Filiale abschließen kannst, doch das ist nicht die Regel, und nicht jeder kommt für diesen schnelleren Weg infrage.
Termine: Glückssache
Man würde ein einfaches Terminsystem erwarten, aber es ist Glückssache. Manche Banken bieten Portale zur Terminbuchung an (oft nur für Bestandskunden). Für die Kontoeröffnung musst Du Dich aber unter Umständen telefonisch oder persönlich melden. Die Wartezeiten schwanken stark, und das kann weitere Verzögerungen bedeuten.



 Español:
 English:
 Français:

