Leer este artículo lleva aproximadamente 29 minutos. ¿No tienes tiempo ahora? No pasa nada. Envíate la versión sin anuncios por correo electrónico y léelo más tarde.
Descubre cómo abrir una cuenta bancaria en Grecia como expatriado o extranjero: documentos, AFM, elección del banco, comisiones y problemas habituales que conviene prever en 2026.
Abrir una cuenta bancaria griega es una de las primeras gestiones que tendrás que hacer al mudarte a Grecia.
Por desgracia, la burocracia griega también alcanza a los bancos. Si has oído que hacen falta paciencia, tiempo y mucho papeleo, los rumores son ciertos.
Por mi experiencia, abrir una cuenta bancaria griega como extranjero (o como griego que regresa) no es algo que se resuelva en un par de días.
Esta guía reúne todo lo que necesitas saber para agilizar el proceso y evitar quebraderos de cabeza. También descubrirás qué bancos griegos tienen fama de ser más lentos o complicados y qué comisiones suelen pillar a la gente por sorpresa.
Está pensada para cualquiera que piense abrir una cuenta en Grecia.
Contents
- Lo más importante
- Qué tener en cuenta antes de abrir una cuenta
- Cómo abrir una cuenta bancaria griega
- Abrir una cuenta sin permiso de residencia griego
- Los mejores bancos griegos para expatriados
- Tipos de cuentas en los bancos griegos
- Tarjetas de débito griegas
- Cajeros automáticos en Grecia
- Cómo transferir dinero a tu cuenta griega
- Cómo recibir el sueldo o la pensión
- Comisiones bancarias
- Alternativas a una cuenta bancaria griega
- Horario de los bancos
Lo más importante
- Abrir una cuenta en Grecia lleva tiempo. Rara vez es rápido o sencillo, sobre todo para extranjeros y no residentes.
- La burocracia griega es real. Los requisitos cambian, pueden pedirte los mismos documentos más de una vez y las normas no se aplican de forma uniforme.
- El criterio de cada sucursal importa. Sucursales distintas, e incluso empleados distintos, interpretan los requisitos de forma diferente.
- El AFM es imprescindible. Sin número fiscal griego no podrás abrir una cuenta ni hacer la mayoría de los trámites.
- Cuenta con ir en persona. La mayor parte del proceso sigue haciéndose en la sucursal, no online.
- El inglés no está garantizado. Algunas sucursales ayudan mucho y otras no. Contar con ayuda local o profesional puede marcar una gran diferencia.
- A los no residentes se les exige más. Son habituales los documentos adicionales, las traducciones y los justificantes de ingresos.
- Las comisiones se pasan por alto con facilidad. Pequeños cargos mensuales, tasas por documentos y seguros opcionales se acumulan con el tiempo.
- Wise y Revolut son útiles, pero limitados. Funcionan bien como cuentas secundarias, aunque sigues necesitando una cuenta griega para el sueldo, el alquiler, los impuestos y los pagos de inmuebles.
Qué tener en cuenta antes de abrir una cuenta
Los consejos siguientes sirven sea cual sea el banco o la cuenta que elijas. Son pautas generales para operar con bancos en Grecia y forman parte del resto de gestiones de mudarse a Grecia.
- Burocracia griega y criterio de la sucursal: cada sucursal, y cada empleado, puede entender de forma distinta qué cuenta como «prueba». No hay un criterio único, y detalles pequeños (como conocer a alguien en el banco o ingresar cierta cantidad) a veces marcan la diferencia. Un banco puede pedirte cinco páginas de documentos y otro conformarse con otra cosa.
- Pregunta por ahí y visita varias sucursales: como ese margen de criterio existe de verdad (aunque no se anuncie), la sucursal que elijas influye en la ayuda que recibas. Depende sobre todo de los empleados y de las ganas que tengan de resolver dudas y de hacer avanzar el trámite.
- Prepárate para muchas visitas presenciales: aunque cada vez hay más servicios online, la mayor parte del papeleo bancario sigue haciéndose en persona. Elige una sucursal a la que puedas ir más de una vez sin problemas. Si puedes, escoge una con menos afluencia para no esperar semanas por una cita.
- El inglés no está garantizado: muchos bancos tienen personal que habla inglés, pero no siempre. Y aun así, quizá no se sientan cómodos con preguntas más específicas en ese idioma. Si no hablas griego, contar con un amigo del lugar (o con asesoramiento legal) ayuda mucho.
- Los documentos exigidos pueden cambiar a mitad de la solicitud: es una de las partes más frustrantes, pero muy reales, de tratar con bancos (y con el papeleo en general) en Grecia. Es habitual que te pidan unos documentos y luego otros más, o una versión distinta del mismo. También pueden darte información contradictoria sobre lo que hace falta. Esto ocurre además entre sucursales, así que lo mejor es empezar y terminar el proceso en la misma. Si cambias de sucursal, puede que tengas que empezar de cero.
- Valora primero las alternativas: muchas personas en Grecia usan Wise, Revolut o N26 junto a una cuenta griega. Según tu situación, una cuenta europea puede bastar. Pero si piensas vivir, trabajar o tener una propiedad en Grecia, es muy probable que acabes necesitando una cuenta bancaria griega.
En los grupos de expatriados sobre banca en Grecia se repite siempre el mismo consejo: elegir una sucursal y un empleado que ayude y llevarlo todo por él, ir con alguien que hable griego si es posible y mantener activa una cuenta de Wise o Revolut para no quedarte sin recursos mientras la cuenta griega supera las verificaciones.
Cómo abrir una cuenta bancaria griega
Ninguna ley obliga a tener una cuenta bancaria griega si vives en Grecia. En la práctica, sin embargo, es muy difícil desenvolverse sin una. Esto es lo que te espera al empezar el proceso.
Documentos
Lo primero es pensar en los documentos que exige cada banco. Los requisitos varían un poco de uno a otro, pero suelen incluir las categorías siguientes.
Pasaporte o DNI de la UE
Sirve para verificar tu identidad. Tendrás que presentar el pasaporte o el documento de identidad para que el banco lo compruebe y haga copias.
AFM (número fiscal griego)
El AFM es el número fiscal griego y mucha gente no lo tiene nada más llegar. Es incluso más importante que una cuenta bancaria, porque lo necesitarás para alquilar o comprar un piso cuando te instales en Grecia.
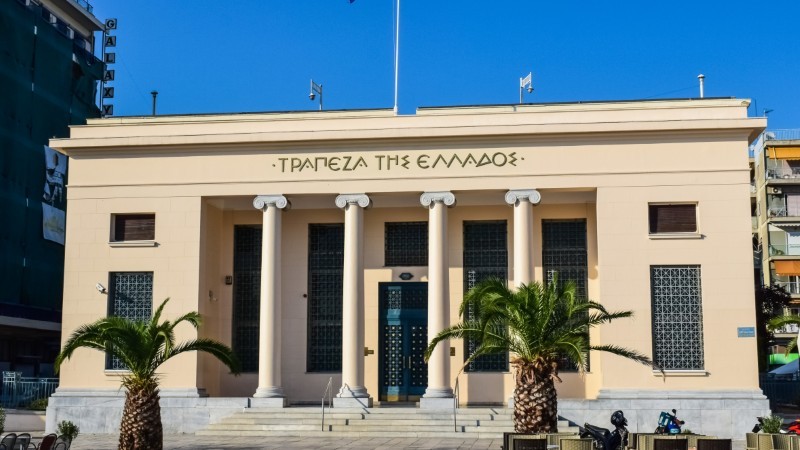
El AFM se pide para casi todo en Grecia, y no podrás avanzar con la apertura de la cuenta sin él.
Para obtener el AFM normalmente hay que acudir en persona a la oficina tributaria (con la documentación), o bien encargárselo a un representante legal (abogado o contable). La segunda opción suele ser mejor si no hablas griego o no estás en el país.
Justificante de domicilio
A mí esto me ha dado muchos problemas en el pasado, así que asegúrate de tener algo sólido, sobre todo si te has mudado mucho. Los bancos suelen aceptar como justificante de domicilio facturas de suministros y contratos de alquiler activos en el sistema griego TAXIS.
Por lo general deben estar a tu nombre. Si no lo están, probablemente tendrás que presentar documentación adicional.
Conviene saber: el sistema griego TAXIS es el sistema central del Gobierno para impuestos y residencia. La mayoría de los bancos lo usan para verificar tu situación. No tiene nada que ver con un «taxi», como en otros países.
Permiso de residencia o certificado de registro (cuando se exija)
Algunos bancos griegos abren una cuenta incluso sin permiso de residencia, pero pueden exigir ingresos mensuales u otras condiciones. Normalmente se decide caso por caso.
Requisitos financieros
Además de los documentos, los bancos griegos suelen fijarse en tus fuentes de ingresos y en si tu cuenta tiene sentido desde su punto de vista. Los requisitos varían según el banco y pueden cambiar de un año a otro.

Justificante de ingresos
Técnicamente no es un requisito legal, pero la mayoría de los bancos lo piden, sobre todo a los no residentes. Pueden pedirte nóminas, contratos de trabajo, certificados de pensión o declaraciones de impuestos, además de extractos de cuentas en el extranjero que muestren ingresos regulares.
Si eres autónomo (como yo), puede que te pidan ver los ingresos de los dos o tres últimos años, y no solo de uno.
Estos controles están ligados a la normativa de la UE contra el blanqueo de capitales (AML), pensada para detectar cuentas con actividad sospechosa.
Depósito mínimo (varía según el banco)
Para una cuenta corriente estándar, a los residentes en Grecia normalmente no se les pide un depósito mínimo. A los no residentes sí pueden pedirles un ingreso inicial (a menudo de unos 100 a 300 €), pero, una vez más, depende de la sucursal.
Abrir una cuenta sin permiso de residencia griego
Si no eres residente en Grecia (por ejemplo, porque piensas jubilarte aquí más adelante o comprar una propiedad), prepárate para más papeleo, controles más estrictos y requisitos adicionales.
Lo que te pidan puede depender mucho del banco, del empleado con el que trates y de las ganas que tenga de ayudarte. En estos casos, yo diría que pagar a un abogado o a un contable suele merecer la pena, sobre todo porque pueden actuar en tu nombre para reunir los documentos y agilizar el proceso.
Algunos requisitos extra que pueden dar problemas si no eres residente fiscal en Grecia:
- Residencia: pueden pedirte un certificado que acredite tu residencia en tu país de origen. Estos documentos suelen tener que traducirse y apostillarse para su verificación.
- Documentos fiscales: del mismo modo, pueden exigirte documentos fiscales de uno a tres años atrás, que también pueden requerir traducción y apostilla.
- Inversión: en algunos casos, los bancos pueden exigir que ingreses cada mes una cantidad determinada en la cuenta. No siempre se indica claramente desde el principio y varía según el banco.
- Facturas de suministros: los bancos pueden pedir facturas recientes para confirmar tus direcciones en el extranjero y en Grecia. Normalmente sirven facturas de luz, agua o teléfono de tu país de origen y de tu vivienda de alquiler en Grecia. Los documentos que no sean griegos pueden requerir traducción.
Mi experiencia: en mi caso, abrir una cuenta como griego que regresaba durante los años del control de capitales fue casi imposible sin la ayuda de un abogado.
El problema era que, técnicamente, no era residente fiscal en Grecia y no tenía ingresos griegos en TAXIS.
En los últimos años siguen apareciendo los mismos problemas bajo el paraguas de las «normas antiblanqueo de la UE». En la práctica, aún hay muchos casos de griegos y de residentes no griegos atascados en la burocracia.
Los mejores bancos griegos para expatriados
No hay un banco que sea el «mejor» para todos los expatriados en Grecia. Cada uno tiene fama de ser más flexible (o más estricto) según la situación. Mi mejor consejo es que preguntes por ahí y visites varias sucursales de la zona donde vayas a vivir antes de decidirte.
Todas las webs de los bancos están disponibles en inglés, así que esa parte suele ser sencilla.
Estas son algunas de las opciones bancarias más populares en Grecia en 2026.
Banco Nacional de Grecia
El Banco Nacional de Grecia es el más antiguo y el más grande, con una amplia red de sucursales. Históricamente ha sido una opción habitual entre jubilados y personas con ingresos o sueldos relacionados con la administración pública.
Su inconveniente más conocido es que resulta conservador y pide mucho papeleo. Además, las sucursales pequeñas pueden ser menos flexibles con los no residentes o menos dispuestas a buscar soluciones. Eso sí, a menudo ofrecen mejor atención en inglés que otros bancos.
Alpha Bank
Alpha Bank se considera a menudo más flexible y más amable con los expatriados, sobre todo en Atenas y Tesalónica. También es una opción habitual entre freelances y autónomos residentes.
Su banca electrónica me parece bastante sencilla, y tengo varios productos con ellos. Alpha Bank también es popular por su alianza con Aegean Airlines y por su programa de recompensas, que permite acumular puntos con las compras.
Eurobank
Eurobank es muy popular, sobre todo entre los jóvenes y los profesionales autónomos. También se usa mucho para ingresos internacionales. Eurobank ofrece una banca online y móvil sólida y últimamente ha sido una opción fuerte en préstamos.
Piraeus Bank
Piraeus fue nombrado mejor banco de Grecia. Como con todos los bancos de aquí, las opiniones están divididas según a quién preguntes. Su banca electrónica es moderna y a muchos usuarios les resulta más fácil gestionar el día a día de forma digital que en otros bancos. También tiene fama de ser muy procedimental y de fijarse mucho en las comisiones, incluidos cargos mensuales de mantenimiento adicionales que es fácil pasar por alto.
El banco donde es más fácil abrir una cuenta
Según mi experiencia, el banco donde ahora es más fácil abrir una cuenta es Alpha Bank, seguido de Eurobank. Cuando ya tienes un historial, resulta más sencillo abrir cuentas en los demás bancos griegos.
Tipos de cuentas en los bancos griegos
Estos son los tipos de cuenta más habituales que te encontrarás al abrir una cuenta bancaria en Grecia. Verás que hay menos opciones que en otros países y que la estructura es bastante estándar en todos los bancos, así que no esperes grandes diferencias. Los bancos griegos suelen distinguir las cuentas según su finalidad y el origen de los fondos. Los nombres pueden inducir a error y confundir (incluso a los griegos), por lo que conviene dedicar un minuto a entender las diferencias.
Cuentas de ahorro (Λογαριασμός Ταμιευτηρίου)
No es una cuenta de ahorro de alta rentabilidad, sino la cuenta estándar y más común en Grecia. Se usa para:
- Recibir el sueldo o la pensión
- Pagar facturas
- Operaciones del día a día
- Banca online y transferencias
A menudo son los únicos tipos de cuenta disponibles para no residentes o personas sin empleo en Grecia. Están sujetas a las pequeñas comisiones mensuales que se mencionan más adelante en esta guía y suelen incluir tarjeta de débito y acceso a la banca online. Históricamente, aquí era donde se ingresaba la nómina.
Y como hasta hace no tanto Grecia era una sociedad muy basada en el efectivo, la gente solía retirar casi todo en metálico, de modo que en la propia cuenta había pocos movimientos.
Cuentas corrientes (Τρεχούμενος Λογαριασμός)
Este tipo de cuenta es más habitual en empresas (o autónomos) y para quien necesita usar cheques. La mayoría de los expatriados rara vez la necesita y se las arregla perfectamente con una cuenta de ahorro. Si necesitas cheques, tendrás que pedirla expresamente. Otra diferencia es que estas cuentas pueden permitir descubiertos.
Tradicionalmente eran las cuentas empresariales estándar de las explotaciones agrícolas y de las empresas griegas de corte clásico que dependían mucho de los cheques.
Cuentas conjuntas
Las cuentas conjuntas son muy comunes en Grecia, sobre todo entre:
- Matrimonios
- Familias
- Parejas de larga duración
Probablemente necesitarás una cuenta conjunta si compras una propiedad con otra persona o si un padre u otro familiar te ha cedido una parte de una herencia y recibes ingresos de ella.
Cuentas en divisas
Todos los grandes bancos griegos mencionados ofrecen cuentas en divisas. A menudo exigen un pequeño ingreso inicial (en torno a 300 €). Su finalidad principal es mantener fondos en otra moneda, normalmente para facilitar los pagos en el extranjero.
Tarjetas de débito griegas
Sea cual sea el banco que elijas, solicitarás y recibirás una tarjeta de débito griega para compras online y en tienda. Ahora mismo, la mayoría de los bancos exigen una tarjeta de débito activa como parte de la cuenta para acceder a la banca electrónica, aunque eso podría cambiar en el futuro.
Las tarjetas de crédito son otro cantar: suelen ser mucho más difíciles de conseguir en Grecia, sobre todo como no residente.
Cuándo la recibes
Normalmente puedes recibir la tarjeta de débito de una de estas dos formas:
- En la sucursal donde presentaste la solicitud
- En la dirección que consta en tu expediente
La activación suele ser sencilla. Después tendrás acceso a la banca electrónica y podrás usar la tarjeta para tus compras.
Comisiones que debes esperar
Muchos bancos griegos cobran una cuota anual por las tarjetas de débito con ventajas. Algunos ofrecen una tarjeta de débito estándar gratuita, depende del banco. Las cuotas anuales suelen oscilar entre 6 y 15 €. Alpha Bank, por ejemplo, tiene una tarjeta de débito estándar sin cuota anual y ofrece también la Aegean Bonus Visa Debit Card, con una cuota anual de 20 €, que da Aegean Miles + puntos Bonus al contratarla y puntos extra por las compras.
De forma similar, Piraeus Bank ofrece una tarjeta de débito estándar y otras opciones como la AB Plus Visa Debit, con una cuota anual de 15 €, que acumula puntos para los supermercados AB (que se canjean como descuento al pagar). La mayoría de las tarjetas de débito de fidelización en Grecia están vinculadas a un proveedor concreto, como una cadena de supermercados, una petrolera o una tienda asociada, por lo que normalmente no resultan tan útiles para millas de viaje o grandes descuentos. Aun así, puede ir sumando.
Uso online e internacional
Las tarjetas de débito griegas son más útiles dentro de Grecia, pero también puedes usarlas en el extranjero y online. Las comisiones internacionales suelen ser altas, así que no son ideales para operaciones frecuentes en el exterior. Para cargos ocasionales, valen. Para un gasto internacional regular, servicios como Wise o Revolut suelen ofrecer mejores tipos de cambio.
Cajeros automáticos en Grecia
Disponibilidad
Por mi experiencia, los cajeros automáticos abundan en Grecia, tanto en las grandes ciudades como en zonas turísticas, aeropuertos, puertos y terminales de ferris. Algunas cosas que conviene tener en cuenta:
- Retirar en tu propio banco: la mayoría de los bancos cobran un extra si retiras en el cajero de otro banco. Así que, si eres cliente de Piraeus, es mejor usar un cajero de Piraeus que uno de Alpha Bank. Puedes retirar efectivo igualmente, pero es posible que te cobren entre 2 y 5 € más.
- Cajeros para turistas: hay muchos cajeros privados (como Euronet y Cashzone) con comisiones más altas y malos tipos de cambio. Son legales y parecen oficiales. Lo mejor es evitarlos, tanto si retiras de una cuenta griega como de una del extranjero.
Uso de tarjetas extranjeras
Las tarjetas de débito y crédito extranjeras suelen funcionar en Grecia, pero no todas son igual de útiles. American Express, por ejemplo, no se acepta en todas partes y en muchos cajeros no permite retirar efectivo. Si es tu tarjeta principal, asegúrate de llevar una de reserva. Visa es la más fiable, junto con Mastercard.
Límites diarios
Los límites diarios de retirada de efectivo suelen ser más bajos de lo que la gente espera, así que conviene conocer el tuyo. Las tarjetas de débito de los bancos griegos suelen permitir hasta 1.000 € al día. Según tu cuenta, también podrás pedir a tu banco que suba o baje el límite. Los límites suelen aplicarse por tarjeta y día, de modo que, si necesitas retirar cantidades mayores, puedes planificarlo y repartir las retiradas.
Problemas con los cajeros
El problema más frecuente es que a los cajeros se les acabe el efectivo. Es más probable en zonas con mucho turismo durante los meses de verano.
Cómo transferir dinero a tu cuenta griega
Una vez abierta tu cuenta griega, quizá quieras transferirle dinero desde una cuenta en el extranjero. Estos son los escenarios más habituales.

Desde bancos de la UE (transferencias SEPA)
Transferir dinero desde otro país de la UE suele ser la opción más fácil y barata. Grecia forma parte de SEPA (un sistema de pagos estandarizado de la UE), lo que significa que las transferencias suelen ser baratas y bastante rápidas. En la mayoría de los casos, solo necesitas un IBAN.
Desde bancos de fuera de la UE
Las transferencias desde bancos de fuera de la UE suelen ser más caras y algo más complicadas. Tu banco en el extranjero normalmente te pedirá datos adicionales (como la dirección del banco y el código SWIFT), y las comisiones suelen ser más altas. Además, las transferencias pueden tardar más en llegar.
Con Wise
Wise (antes TransferWise) es una de las herramientas más populares entre los expatriados para mover dinero a Grecia, sobre todo desde países de fuera de la UE. Los tipos de cambio y las comisiones suelen ser mejores, y los costes se indican desde el principio. También es una opción habitual si cobras en otra divisa y quieres llevar dinero a Grecia sin pagar las altas comisiones de tu banco en el extranjero.
Cómo recibir el sueldo o la pensión
Esto te vendrá bien si vas a recibir ingresos en una cuenta bancaria griega, ya sea un sueldo o una pensión.
Pago del sueldo en Grecia
Si trabajas en Grecia, tu sueldo debe ingresarse en una cuenta bancaria griega. Tu empleador te pedirá el IBAN y tu nombre completo. En Grecia los sueldos suelen pagarse mensualmente, no cada semana ni cada quincena. Si eres autónomo y facturas a clientes, también tendrás que facilitar tu IBAN o configurar IRIS (desde tu móvil).
Pensiones del extranjero
Si cobras una pensión del extranjero, es posible que puedas recibirla en una cuenta griega, pero normalmente hay pasos adicionales según las políticas del sistema de pensiones. Grecia cuenta además con un régimen fiscal especial para pensionistas, pensado para atraer a jubilados. Si cumples los requisitos, puedes beneficiarte de tipos impositivos reducidos sobre tu pensión durante un máximo de 15 años. Un requisito clave es no haber sido residente fiscal en Grecia en los últimos 5 o 6 años. Si piensas mudarte más adelante (o estás valorando comprar una propiedad), merece la pena informarse. Como Grecia grava la renta mundial, este tipo de residencia fiscal puede reducir notablemente tu carga tributaria total.
Comisiones bancarias
En esta sección repaso las comisiones bancarias más habituales, tanto al abrir una cuenta como en el uso continuado.
Comisiones mensuales de mantenimiento
Las comisiones mensuales de mantenimiento se han vuelto más comunes en los últimos años y ya las aplican casi todos los bancos. Son pequeñas, automáticas y fáciles de pasar por alto. A menudo aparecen como «gestión de cuenta» o se incluyen en un paquete, y suelen rondar entre 0,60 y 1 € al mes. A veces no se comunican con claridad y se descuentan sin apenas aviso. Los bancos suelen justificarlas como cobertura de ventajas añadidas, como determinadas transferencias o retiradas de cajero.
Comisiones por transferencias
Mucha gente en Grecia tiene cuentas en más de un banco, lo que puede sonar raro, pero una de las razones es evitar las comisiones por transferencia. Antes de IRIS no había una forma sencilla de transferir dinero al instante y sin comisiones, así que las empresas solían tener varios IBAN en distintos bancos para facilitar los pagos.
Las comisiones no son enormes, pero entre 2 y 5 € se acumulan enseguida. Desde la llegada de IRIS esto es menos problema, porque se puede transferir con un número de teléfono, aunque aún hay que elegir a qué cuenta bancaria está vinculado el móvil.
Comisiones por emisión de documentos
La emisión de documentos es menos habitual, pero puede surgir. Los bancos griegos cobran por emitir certificados oficiales y, aunque los importes no son grandes, pueden acumularse si necesitas varios documentos.
Suelen cobrarse por:
- Certificado de titularidad de cuenta: sirve para demostrar que tienes una cuenta en el banco
- Certificado de saldo: se pide a menudo para permisos de residencia, visados y otros trámites oficiales
- Certificado de historial de movimientos: puede solicitarse en inspecciones fiscales o renovaciones de visado
- Origen de los fondos / compra de inmuebles: relevante en compras importantes o en la adquisición de propiedades y bienes
La mayoría de estos documentos cuestan entre 5 y 20 € y se entregan por vía electrónica. Normalmente se solicitan a través del portal de banca electrónica.
Normas sobre cuentas inactivas
Es una categoría complicada y afecta sobre todo a quien ha tenido una cuenta griega inactiva durante un tiempo.
Si abres una cuenta griega y no la usas, conviene saber que la inactividad (a menudo entre 12 y 24 meses) puede hacer que la cuenta quede marcada y suspendida temporalmente. No siempre se indica con claridad, pero algunas cuentas pueden exigir una comisión de reactivación.
Lo más molesto es que pueden pedirte que vuelvas a verificar tus datos (documento de identidad, situación fiscal, domicilio, etc.) a través del TAXIS griego.
Estas suspensiones pueden producirse sin aviso ni correos, así que revisa tu cuenta con regularidad y/o úsala de vez en cuando.
Otras comisiones
Una categoría de comisiones que puede pillarte desprevenido son los productos de seguro que los bancos añaden a las cuentas. Se han vuelto muy comunes en los últimos años y a veces se presentan como obligatorios o muy recomendables. No son obligatorios, sino opcionales. Suelen incluir un «seguro de accidentes personales», una «cobertura de vida o invalidez» y una «protección de cuenta» (la que los bancos más insisten en vender, ya que se presenta como protección contra el fraude o cobertura ante imprevistos).
Los costes varían según el banco, pero suelen rondar entre 30 y 60 € al año, y algunos productos pueden llevar cuotas anuales adicionales. Por experiencia propia, me han inscrito cuentas en estos paquetes de seguros sin darme cuenta, y solo lo noté cuando aparecieron cargos recurrentes en mis extractos. Normalmente puedes solicitar la baja para que dejen de cobrártelo y, si lo detectas pronto, conviene pedir también la devolución de lo ya cobrado.
Alternativas a una cuenta bancaria griega
Si no quieres abrir una cuenta bancaria griega de inmediato, tienes algunas alternativas. Son populares tanto entre los griegos como entre quienes se mudan a Grecia por trabajo o jubilación.
Wise
Wise es un proveedor internacional de pagos especialmente útil si necesitas mantener o convertir varias divisas. Puedes registrarte íntegramente online (sin ir a ninguna sucursal) y pedir una tarjeta de débito para las compras diarias. Es una buena opción si cobras en divisas extranjeras o recibes dinero del extranjero y quieres convertirlo a euros y gastarlo sin pasarlo de inmediato a un banco griego.
Revolut
Revolut es otra opción habitual, sobre todo entre los más jóvenes. El registro es totalmente online y con menos papeleo: normalmente solo necesitas un documento de identidad y tu AFM (número fiscal), y luego puedes obtener una tarjeta virtual o física. Aunque Revolut se usa mucho, no se acepta en todas partes en Grecia. En concreto, a menudo no sirve para pagar el alquiler ni como cuenta en la que cobrar el sueldo, porque Revolut suele facilitar un IBAN no griego, lo que puede causar problemas con los servicios públicos y los pagos de impuestos. Por eso suele usarse como cuenta secundaria.
Por qué los bancos griegos siguen siendo inevitables
Aunque estas opciones son fáciles de configurar y pueden funcionar bien a corto plazo, una cuenta bancaria griega sigue siendo prácticamente obligatoria si quieres hacer negocios en Grecia, trabajar con clientes griegos o dirigir una empresa griega. Si tienes o alquilas una propiedad, también puedes tener problemas para pagar suministros, alquiler e impuestos oficiales sin una cuenta griega.
El alquiler lo deja aún más claro desde 2026. Según la Ley 5222/2025, el alquiler pagado en efectivo ya no cuenta como pago válido.
Ahora el alquiler debe transferirse a una cuenta bancaria a nombre del propietario y registrada ante la Hacienda griega (AADE). Si el propietario acepta efectivo, pierde una deducción del 5 % en el impuesto sobre bienes inmuebles, y tú pierdes la prueba de que pagaste el alquiler.
La norma afecta tanto a contratos nuevos como a los ya vigentes. La fecha legal es el 1 de enero de 2026, y la puesta en marcha real se ha informado ampliamente como aplazada a abril de 2026. En cualquier caso, si piensas alquilar en Grecia, una cuenta bancaria con un IBAN desde el que pagar el alquiler es ya una necesidad práctica.
En los grupos de expatriados sobre alquiler en Grecia se insiste en lo mismo desde que entró en vigor la norma: pide a tu casero desde el principio el IBAN registrado, paga cada mes por transferencia y guarda los justificantes bancarios, porque ese rastro documental es ahora tu principal protección en cualquier disputa sobre el alquiler que pagas.
Horario de los bancos
Como se ha dicho, normalmente no hay forma de evitar ir al banco en persona al abrir una cuenta. Estas son algunas cosas que conviene saber sobre horarios y citas.
Horario habitual
En Grecia el horario de los bancos es reducido en comparación con muchos otros países. La mayoría de las sucursales abren de lunes a viernes, aproximadamente de 8:00 a 14:00. No hay atención en sucursal por la tarde ni los fines de semana, así que, si trabajas por la mañana, probablemente tendrás que pedir tiempo libre. Ten en cuenta también los días festivos, en los que los bancos cierran.
Servicios solo en sucursal
Todavía hay muchas gestiones para las que tendrás que ir en persona a un banco griego. Abrir una cuenta es una de ellas, ya que hay que firmar documentos en la sucursal. Alpha Bank es uno de los pocos bancos que a veces permiten iniciar la solicitud online y completarla en la sucursal, pero no es lo habitual y no todo el mundo cumple los requisitos para esa vía más rápida.
La cultura de las citas
Se supondría que existe un sistema de citas sencillo para todo esto, pero depende de la suerte. Algunos bancos ofrecen portales para reservar cita (a menudo solo para clientes existentes), pero si intentas pedir cita para abrir una cuenta, quizá tengas que llamar o ir en persona. Los tiempos de espera pueden variar mucho, y eso puede añadir retrasos.



 English:
 Français:
 Deutsch:

