Leer este artículo lleva aproximadamente 19 minutos. ¿No tienes tiempo ahora? No pasa nada. Envíate la versión sin anuncios por correo electrónico y léelo más tarde.
Panamá tiene dos sistemas sanitarios paralelos: uno público (CSS y MINSA), casi gratuito pero lento, y otro privado que rivaliza en calidad con el norteamericano y cuesta entre un 40 y un 60 % menos. La mayoría de los expatriados recurren a la sanidad privada para todo lo rutinario y ven la cobertura pública como una red de seguridad de reserva. Te explico cómo funcionan ambos sistemas y qué hacen realmente los expatriados cuando ya viven aquí.
La sanidad es la pregunta que más me hacen las personas que se plantean en serio Panamá como lugar para vivir a largo plazo. Han oído que los precios son muy inferiores a los de Norteamérica. Lo que quieren saber es si la calidad es real o si el ahorro viene con contrapartidas que solo se notan cuando de verdad necesitas un médico.
Los mejores hospitales privados de Ciudad de Panamá son excelentes. El equipamiento, la formación de los médicos y las instalaciones son comparables a los de un buen centro médico estadounidense. Fuera de la capital la calidad baja, pero sigue siendo suficiente para la mayoría de las situaciones. El sistema público funciona, aunque no resulta práctico para la mayoría de los expatriados salvo que hayan cotizado a la seguridad social panameña.
Disclaimer: This article may include links to products or services offered by ExpatDen's partners, which give us commissions when you click on them. Although this may influence how they appear in the text, we only recommend solutions that we would use in your situation. Read more in our Advertising Disclosure.
Contents
- Claves para recordar
- Cómo funciona la sanidad en Panamá
- El sistema público (CSS y MINSA)
- El sistema privado
- Cuánto cuesta la atención sanitaria
- Opciones de seguro médico
- La sanidad fuera de Ciudad de Panamá
- Cómo usan realmente los expatriados el sistema sanitario
- Trampas sanitarias en las que caen los expatriados
- Preguntas frecuentes
Claves para recordar
- Panamá tiene dos sistemas paralelos: el público (CSS y MINSA) y el privado. La mayoría de los expatriados usan solo la sanidad privada.
- Una consulta privada cuesta entre 30 y 80 USD y una visita a urgencias, entre 30 y 100 USD. Las hospitalizaciones pueden ser caras, así que se recomienda encarecidamente un seguro médico privado.
- Los hospitales de referencia de Ciudad de Panamá (Hospital Punta Pacifica, Hospital Nacional y The Panama Clinic) ofrecen una atención comparable a la norteamericana con un coste entre un 40 y un 60 % menor.
- Los hospitales privados suelen exigir el pago por adelantado antes de tratar casos no urgentes. Lleva una tarjeta o la documentación de tu seguro.
- Hay muchos médicos que hablan inglés en los hospitales privados de Ciudad de Panamá; bastantes menos en los centros públicos y fuera de la capital.
- Fuera de Ciudad de Panamá, David cuenta con una atención hospitalaria sólida; Boquete está a 45 minutos de David. En zonas remotas conviene prever un traslado médico a la ciudad para cualquier caso grave.
Cómo funciona la sanidad en Panamá
La sanidad panameña se divide con claridad en tres sistemas que funcionan en gran medida de forma independiente: dos públicos y uno privado.
- La Caja de Seguro Social (CSS) es el sistema sanitario de la seguridad social panameña y se financia con cotizaciones salariales. Los trabajadores panameños y sus empleadores cotizan a la CSS durante toda su carrera; a cambio, los afiliados tienen acceso a los hospitales y clínicas de la CSS. La cobertura es amplia y el coste para los afiliados, mínimo
- El Ministerio de Salud (MINSA) gestiona clínicas y hospitales públicos financiados con los ingresos del Estado. En teoría están abiertos a los residentes legales, incluidos los expatriados con residencia. En la práctica están saturados, escasos de recursos fuera de Ciudad de Panamá y atienden sobre todo en español. Para cualquier trámite rutinario, solo los tiempos de espera ya los hacen poco prácticos para la mayoría de los expatriados.
- El sistema privado es por lo que Panamá es conocido internacionalmente. Los hospitales y clínicas privados, concentrados en Ciudad de Panamá y, en menor medida, en David, trabajan con altos estándares internacionales, emplean a médicos formados en el país y en el extranjero (también en instituciones de EE. UU., Europa y Latinoamérica) y cobran entre un 40 y un 60 % menos que en EE. UU. por servicios equivalentes. Sin registro previo ni historial de cotización: pagas y te atienden.
El sistema público (CSS y MINSA)
La sanidad pública de Panamá funciona a través de dos organismos estatales distintos que es fácil confundir, pero que operan de forma muy diferente. La CSS es el sistema contributivo de seguridad social; el MINSA es el sistema de último recurso financiado con impuestos generales. El principal atractivo de ambos es el coste, pero lo que importa a los expatriados es quién puede usar realmente cada uno.
CSS (Caja de Seguro Social)
Qué es: la Caja de Seguro Social es la institución de seguridad social de Panamá, financiada con las cotizaciones de trabajadores y empleadores. Tiene su propia red de hospitales y policlínicas, totalmente independiente del MINSA, y sus afiliados no pagan copagos ni franquicias porque ya han cotizado a través de su salario.
Quién puede acceder: la CSS es para quienes cotizan y sus beneficiarios registrados (cónyuge e hijos). Los expatriados contratados formalmente por una empresa panameña son afiliados automáticamente por su empleador.
Con la Ley n.º 462 de marzo de 2025, los trabajadores independientes (incluidos los expatriados autónomos con ingresos panameños formales) deben registrarse en la CSS y cotizar el 9,36 % de su renta imponible para las prestaciones de invalidez, vejez y fallecimiento; una cotización adicional del 8,5 % para la cobertura de salud y maternidad es opcional. Los expatriados sin ingresos panameños, como jubilados y trabajadores remotos que cobran en el extranjero, siguen fuera del sistema de la CSS.
Ventajas:
- Cobertura amplia, incluidos los tratamientos graves (diálisis, oncología, trasplantes de órganos), a un coste mínimo o nulo para los afiliados.
- Sin copagos ni franquicias mientras cotices.
- Cubre a los beneficiarios registrados, no solo al trabajador que cotiza.
- Dispone de su propia red de hospitales y clínicas.
Inconvenientes:
- Solo para cotizantes. Sin ingresos panameños que den derecho no hay acceso, lo que deja fuera a la mayoría de los jubilados y trabajadores remotos.
- Largas esperas para derivaciones a especialistas y procedimientos no urgentes.
- La atención se presta casi por completo en español.
- La calidad de las instalaciones y del equipamiento es desigual; los mejores hospitales privados están claramente por encima.
MINSA (Ministerio de Salud)
Qué es: el Ministerio de Salud es el ministerio de Sanidad de Panamá. Gestiona las clínicas públicas (centros de salud) y los hospitales financiados con los ingresos generales del Estado, y es el proveedor de último recurso para todos los que no están cubiertos por la CSS. El MINSA tiene la mayor presencia geográfica de todo el país y llega a zonas rurales donde no existe atención privada.
Quién puede acceder: el MINSA está abierto a cualquier persona que se encuentre en Panamá, incluidos los residentes legales sin cotizaciones a la CSS. No hace falta inscripción ni historial de cotización; basta con pagar una pequeña tarifa por visita.
Ventajas:
- Abierto a todos los residentes, sin importar su situación laboral ni de cotización.
- Coste muy bajo: las consultas cuestan entre 2 y 5 USD y los tratamientos graves están muy subvencionados.
- La mayor cobertura geográfica, con centros de salud incluso en zonas rurales.
- No rechaza una urgencia real ni un diagnóstico grave.
Inconvenientes:
- Crónicamente infrafinanciado y con falta de personal; los centros están saturados, sobre todo fuera de Ciudad de Panamá.
- Largas esperas para todo lo que no sea urgente; las derivaciones a especialistas pueden tardar entre semanas y meses.
- En la práctica solo en español, con poco o ningún apoyo en inglés.
- Instalaciones más antiguas y equipos envejecidos en comparación con los hospitales privados.
Dónde cuenta realmente la sanidad pública para los expatriados: si consigues un empleo formal en Panamá, tu empleador te dará de alta en la CSS y podrás disfrutar de sus prestaciones. El sistema público también actúa como último recurso. Ante un diagnóstico grave y sin seguro, los hospitales del MINSA no te rechazarán, aunque la experiencia y los plazos serán duros.
El sistema privado
Los hospitales privados de Ciudad de Panamá son el verdadero atractivo para los expatriados que cuidan su salud. Estos son los principales:
Hospital Punta Pacifica: el único hospital de Panamá con acreditación JCI (Joint Commission International); afiliado a Johns Hopkins Medicine International. Se habla inglés en todo el centro. Especialistas en todas las disciplinas importantes. Es el hospital de referencia para casos complejos y turismo médico.
Hospital Nacional: uno de los hospitales privados más grandes y completos de Panamá. Fuerte en la mayoría de las especialidades; muy valorado por la comunidad local de expatriados por su calidad y su rapidez de respuesta.
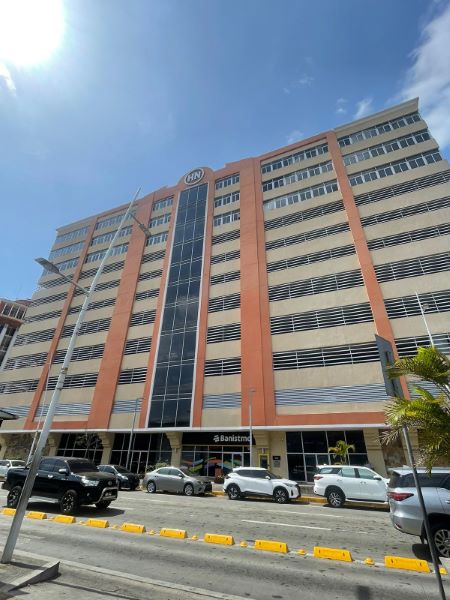
The Panama Clinic (Clínica Hospital San Fernando): hospital privado consolidado, con buena reputación entre pacientes panameños y expatriados. Cuenta con capacidad completa de diagnóstico y cirugía.
Hospital Paitilla (antes Centro Médico Paitilla): hospital privado del distrito de Paitilla, hoy parte del grupo internacional Vithas. Bueno para consultas y procedimientos ambulatorios; destaca sobre todo en ginecología y pediatría.

Los médicos de los mejores hospitales privados de Ciudad de Panamá suelen tener titulaciones y residencias de facultades de Medicina de EE. UU., España o Latinoamérica. El nivel de formación médica es alto. El equipo de diagnóstico (TAC, resonancia, PET) es de última generación en los hospitales principales.
Más información: Hospitales en Panamá: lo que deben saber los expatriados
Cuánto cuesta la atención sanitaria
| Servicio | Privado (USD) | Comparación con EE. UU. (USD) |
|---|---|---|
| Médico de cabecera / consulta general | 30 – 80 USD | 150 – 300 USD |
| Consulta con especialista | 50 – 150 USD | 200 – 500+ USD |
| Visita a urgencias | 30 – 100 USD | 500 – 3.000+ USD |
| Ingreso hospitalario (por día) | 400 – 1.500 USD | 2.500 – 5.000+ USD |
| Resonancia magnética | 300 – 600 USD | 1.000 – 3.000 USD |
| Análisis de sangre de rutina | 30 – 80 USD | 100 – 400 USD |
Los costes ambulatorios son perfectamente asumibles de tu bolsillo. Donde las cifras pueden dispararse es en la atención hospitalaria: una enfermedad grave o una operación que exija varios días de ingreso en un hospital de primer nivel de Ciudad de Panamá puede costar entre 20.000 y 80.000 USD o más. Es muchísimo menos que en EE. UU., pero sigue siendo una suma importante para quien no tiene un seguro que la cubra.
Conviene saber: los hospitales privados de Panamá suelen exigir el pago (o una autorización confirmada del seguro) antes de empezar un tratamiento no urgente. Si llegas solo con una tarjeta de un seguro extranjero y el hospital no ha autorizado previamente tu cobertura, es posible que te pidan un depósito de entre 3.000 y 10.000 USD o más antes del procedimiento. A muchos expatriados les sorprende, porque dan por hecho que una tarjeta de seguro extranjero equivale a una autorización de facturación. Averigua cómo trabaja tu aseguradora con los hospitales de Panamá antes de necesitar una intervención.
Opciones de seguro médico
Para la mayoría de los expatriados, el seguro médico privado no es opcional: es una necesidad económica, dado el posible coste de una hospitalización.
El seguro médico local panameño lo ofrecen aseguradoras como ASSA, MAPFRE y Global. Los planes suelen costar entre 100 y 300 USD al mes para un adulto sano menor de 60 años. Las primas suben con la edad y las enfermedades preexistentes. Los planes locales tienen la ventaja de la facturación directa con los hospitales de Ciudad de Panamá: la aseguradora paga al hospital en lugar de que tú adelantes el dinero y pidas el reembolso. La pega es que suelen cubrir solo Panamá, algo que pesa si viajas con frecuencia.
El seguro médico internacional cubre Panamá y varios países más. Las primas van de 150 a 500 USD al mes según la edad, el nivel de cobertura y la franquicia. Resulta útil para expatriados que reparten su tiempo entre Panamá y otros países o que quieren seguir cubiertos durante las visitas a su país de origen. La advertencia principal: confirma que la aseguradora tiene un acuerdo de facturación directa con tu hospital concreto en Panamá antes de necesitarlo. Sin autorización previa, pagas por adelantado y recuperas el dinero después mediante reembolso, lo que puede tardar semanas.
Opción económica: la Expat Health Membership de MiniMed parte de unos 22 USD al mes y cubre atención ambulatoria, pruebas de laboratorio y visitas a especialistas en los proveedores adheridos. No sustituye a una cobertura hospitalaria completa, pero reduce de forma notable el gasto de bolsillo en la atención rutinaria. Comprueba los precios actuales en minimedly.com antes de contratar.
Más información: Seguro médico en Panamá: guía completa para expatriados
La sanidad fuera de Ciudad de Panamá
En Ciudad de Panamá se concentra la infraestructura médica especializada. Fuera de la capital el panorama es más limitado, pero no tan malo como creen muchos de los que investigan por primera vez.
David (provincia de Chiriquí): la segunda ciudad del país tiene una infraestructura hospitalaria privada que funciona. El Hospital Chiriquí y el Hospital Mae Lewis son los principales centros privados. Ambos ofrecen medicina general, cirugía y urgencias; el Hospital Chiriquí se ha ampliado recientemente con nuevos quirófanos y una unidad de cuidados intensivos, y cuenta ya con más de 140 médicos y especialistas. La oferta de especialistas es más reducida que en Ciudad de Panamá, pero cubre la mayoría de los casos habituales. Boquete está a unos 45 minutos de David, lo que convierte a David en el centro médico práctico para la comunidad de expatriados de las tierras altas del oeste.
Santiago (Veraguas): adecuado para urgencias. Los casos complejos se trasladan a Ciudad de Panamá.
Bocas del Toro: atención básica, a nivel de clínica, en las islas. Para cualquier cosa más allá de dolencias leves, hay que contar con un vuelo o un viaje largo hasta David o Ciudad de Panamá. Los expatriados que viven en Bocas todo el año lo saben y se organizan en consecuencia.
Zonas rurales: lo más realista es tratar la Panamá rural como un lugar donde hay que «prever un traslado médico a la ciudad más cercana». La respuesta a emergencias y la capacidad de diagnóstico en zonas remotas son limitadas. Quien viva fuera de las rutas habituales debe saber dónde está su hospital privado más cercano y tener un plan de traslado.
Cómo usan realmente los expatriados el sistema sanitario
Según los patrones que se repiten en la comunidad de expatriados veteranos de Panamá, así es como la mayoría organiza su vida sanitaria:
Primero buscan un médico de cabecera privado. Un médico habitual que conozca tu historial es la base de todo. La mayoría de los expatriados lo encuentran por recomendación de la comunidad (grupos de Facebook, foros de expatriados o la clínica de su barrio). Un buen médico de cabecera cobra entre 40 y 80 USD por visita y puede derivarte al especialista adecuado cuando haga falta.
Contratan un seguro con facturación directa en su hospital. En lugar de la póliza más barata, los expatriados veteranos se inclinan por planes con facturación directa confirmada en su hospital preferido de Ciudad de Panamá. Pagar de tu bolsillo un ingreso de 30.000 USD y perseguir el reembolso es un problema de liquidez, aunque la aseguradora acabe pagando.
Aprovechan los descuentos Pensionado en la atención rutinaria. Los titulares del visado Pensionado reciben, según la Ley 6, un 20 % de descuento en las visitas a médicos privados y un 15 % en las facturas hospitalarias. Para los jubilados que usan la sanidad privada por dolencias continuas, estos descuentos suman una cantidad considerable a lo largo del año.
Mantienen el sistema público como respaldo, no como primera opción. Los residentes veteranos con empleo formal que cotizan a la CSS tienen acceso a ambos sistemas y suelen usar la CSS para ciertas derivaciones a especialistas cuando los tiempos de espera son aceptables. Los expatriados sin CSS acuden de vez en cuando al MINSA para algo menor, pero no cuentan con él.
No descartan del todo la sanidad pública. Como dijo un expatriado veterano: «El sistema público es tu red de seguridad definitiva. No finjas que no existe solo porque prefieres la sanidad privada. Ante un diagnóstico grave, querrás tener todas las opciones abiertas». La CSS y el MINSA cubren tratamientos graves (diálisis, cáncer, trasplantes de órganos) a una escala que los seguros privados a menudo no cubren por completo.
Trampas sanitarias en las que caen los expatriados
Creer que una tarjeta de seguro extranjero funciona como una tarjeta de crédito en el hospital. Los hospitales privados de Panamá exigen efectivo, un pago con tarjeta de débito o crédito, o una autorización previa confirmada de tu aseguradora antes de empezar un tratamiento no urgente. Varios expatriados cuentan que les pidieron dejar entre 5.000 y 15.000 USD en la tarjeta antes de una cirugía programada porque su aseguradora internacional no tenía un acuerdo de facturación directa con ese hospital concreto. Confirma el proceso de facturación de tu aseguradora en Panamá antes de necesitarlo.
Contratar un seguro local sin leer la exclusión de enfermedades preexistentes. Las aseguradoras locales panameñas suelen aplicar un periodo de carencia de 2 años para las enfermedades preexistentes. Una póliza contratada en buen estado de salud que luego revela una enfermedad preexistente incluida en la lista de exclusiones puede acabar con la aseguradora rechazando justo el siniestro que más importa. Lee la lista de exclusiones antes de firmar. Pregunta de forma expresa si tus dolencias concretas están excluidas.
Pagar de más a corredores que inflan las primas. Los corredores de seguros independientes de Panamá pueden añadir entre un 30 y un 40 % a la tarifa base de la aseguradora. Compara varias fuentes antes de decidirte por una póliza. En la comunidad de expatriados de Panamá se debate mucho sobre pólizas y corredores concretos; usa esos foros para contrastar presupuestos antes de comprometerte.
Esperar a un diagnóstico para contratar el seguro. Una vez que tienes un diagnóstico importante, la selección de riesgos se endurece muchísimo. Algunas enfermedades quedan excluidas de forma expresa; otras elevan las primas hasta un nivel que hace inviable la póliza. Contrata la cobertura antes de necesitarla, no después de que un problema de salud te lo recuerde.
Preguntas frecuentes
¿Pueden los expatriados usar los hospitales públicos de la CSS?
Solo si cotizan a la CSS. Los expatriados contratados formalmente por un empleador panameño se afilian automáticamente. Con la Ley n.º 462 de marzo de 2025, los expatriados autónomos con ingresos panameños deben ahora cotizar a la CSS. Los jubilados y los trabajadores remotos que cobran en el extranjero siguen fuera del sistema de la CSS. Las clínicas públicas del MINSA están técnicamente abiertas a los residentes legales, pero rara vez resultan prácticas para los expatriados por la barrera del idioma y los tiempos de espera.
¿Hay médicos que hablen inglés en Panamá?
Sí, y muchos, en los hospitales privados de Ciudad de Panamá. El Hospital Punta Pacifica funciona en inglés en todo el centro. La mayoría de los médicos especialistas de los hospitales privados de Ciudad de Panamá hablan inglés por su formación internacional o por trabajar con pacientes extranjeros. Fuera de Ciudad de Panamá, el nivel de inglés del personal sanitario baja considerablemente.
¿Es verdad que los hospitales privados exigen el pago por adelantado?
Sí, en los procedimientos programados. Las urgencias se atienden sin importar la capacidad de pago: la ley obliga a los hospitales a no rechazar urgencias. Para procedimientos e ingresos no urgentes, cuenta con pagar por adelantado o con una autorización previa confirmada del seguro.
¿Qué pasa si tengo una emergencia médica fuera de Ciudad de Panamá?
Los servicios de emergencia (911) responden en todo el país. En caso de traumatismo grave o de casos complejos fuera de la capital, existe traslado en helicóptero medicalizado a Ciudad de Panamá a través de servicios especializados. Los expatriados de zonas remotas deben saber dónde está el hospital más cercano y tener el número de una ambulancia aérea. Los seguros médicos internacionales suelen incluir cobertura de repatriación sanitaria: comprueba si el tuyo la tiene.
¿Cuánto debería presupuestar para el seguro médico?
Un adulto sano menor de 50 años: entre 100 y 200 USD al mes por un buen plan local o un plan internacional básico. De 50 a 65 años: entre 200 y 400 USD al mes. Por encima de los 65: más de 400 USD según el nivel de cobertura. Son rangos orientativos; pide presupuestos adaptados a tu edad y a tu historial médico a al menos tres proveedores.


 English:
 Français:
 Deutsch:

